
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
引き出しにしまってあった10万円金貨や、家族から受け継いだ記念金貨。売ろうと思った時に『額面より高く売れたら、税金はどうなるの?』と気になりますよね。
 金を売りたい人
祖母から10万円の記念金貨を何枚か譲り受けました。記念金貨を売却したら、税金がかかるんでしょうか?
 案内役
売った金額そのものではなく、手に入れた時の金額を引いた利益で考えるのが基本です。数枚なら、特別控除50万円の範囲に収まることも多いですよ。
結論から言うと、記念金貨の売却で税金がかかるかは「売った金額−手に入れた時の金額−特別控除50万円」で見ていきます。この記事では、額面で手に入れた記念金貨の取得費の考え方と、枚数ごとの計算の目安が分かります。
記念金貨を売却した時の税金の考え方
国税庁 No.3161 は、金地金を売った所得を原則として譲渡所得とし、給与などと合わせる総合課税だと説明しています。記念金貨をたまに売る場合も、この譲渡所得の式で計算した場合の目安を出しておきましょう。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
ただ、記念金貨を名指しして税金の扱いを説明した国税庁のページは、この記事では確認できていません。額面のあるお金でもあるので、扱いに迷う時は所轄の税務署に確認してみてください。
計算の式は、国税庁 No.3161・No.3152 にある次の形です。
売った金額 −(取得費+譲渡費用)− 特別控除50万円
手に入れてから5年を超えていれば、この金額をさらに2分の1にします。5年以内なら、そのままの金額が課税の対象です。
| 用語 | 記念金貨で言うと |
|---|---|
| 売った金額 | 買取明細に書かれた金額 |
| 取得費 | 記念金貨を手に入れた時に払った金額 |
| 特別控除 | その年の総合課税の譲渡益の合計から50万円 |
| 長期・短期 | 手に入れた日から5年を超えれば長期 |
地金型金貨や外国金貨との違いは、金貨を売った時の税金で比べています。
額面で手に入れた記念金貨の取得費
国税庁 No.3152 は、取得費を「一般に購入代金のこと」と説明しています。額面の10万円を払って手に入れた記念金貨なら、その払った金額が取得費を考える手がかりになります。
『額面10万円の金貨が25万円で売れたら、25万円全部に税金がかかるの?』と心配になる方もいるかもしれません。実は、引けるのは手に入れた時に払った金額なんです。
ただし、額面で手に入れた記念金貨の取得費をどう見るかを名指しした国税庁の説明は、確認できていません。払った金額をそのまま取得費にしてよいかは、税務署で確かめておくと安心です。
| 手に入れた時の状況 | 取得費の考え方の目安 |
|---|---|
| 自分が額面を払って手に入れた | 払った金額(確認は税務署へ) |
| 自分が店で額面より高く買った | 購入時の書類にある金額 |
| 手に入れた時の金額が分からない | 売った金額の5%(所得税基本通達38-16) |
| 祖父母や親からもらった・相続した | 前の持ち主の取得費と取得日を引き継ぐ |
売った金額の5%は、書類や手がかりが無い時の計算方法です。額面が分かっている金貨では、5%より払った金額のほうが取得費は大きくなることが多いですよね。
取得費の基本は金の取得費とはでくわしく見られます。
もらった記念金貨は、前の持ち主の金額を引き継ぎます
贈与や相続で受け取った資産を売る時は、前の持ち主が引き続き持っていたものとみなされます(所得税法第60条第1項)。祖母が額面で手に入れていれば、祖母の払った金額と手に入れた日を引き継ぐ考え方です。
もらった時の贈与税は、その年にもらった財産の合計が110万円以下ならかかりません(No.4402)。もらった時と売った時で、税金の話が2つに分かれるんです。
くわしくはもらった金を売った時の税金でまとめています。
枚数ごとの計算の目安
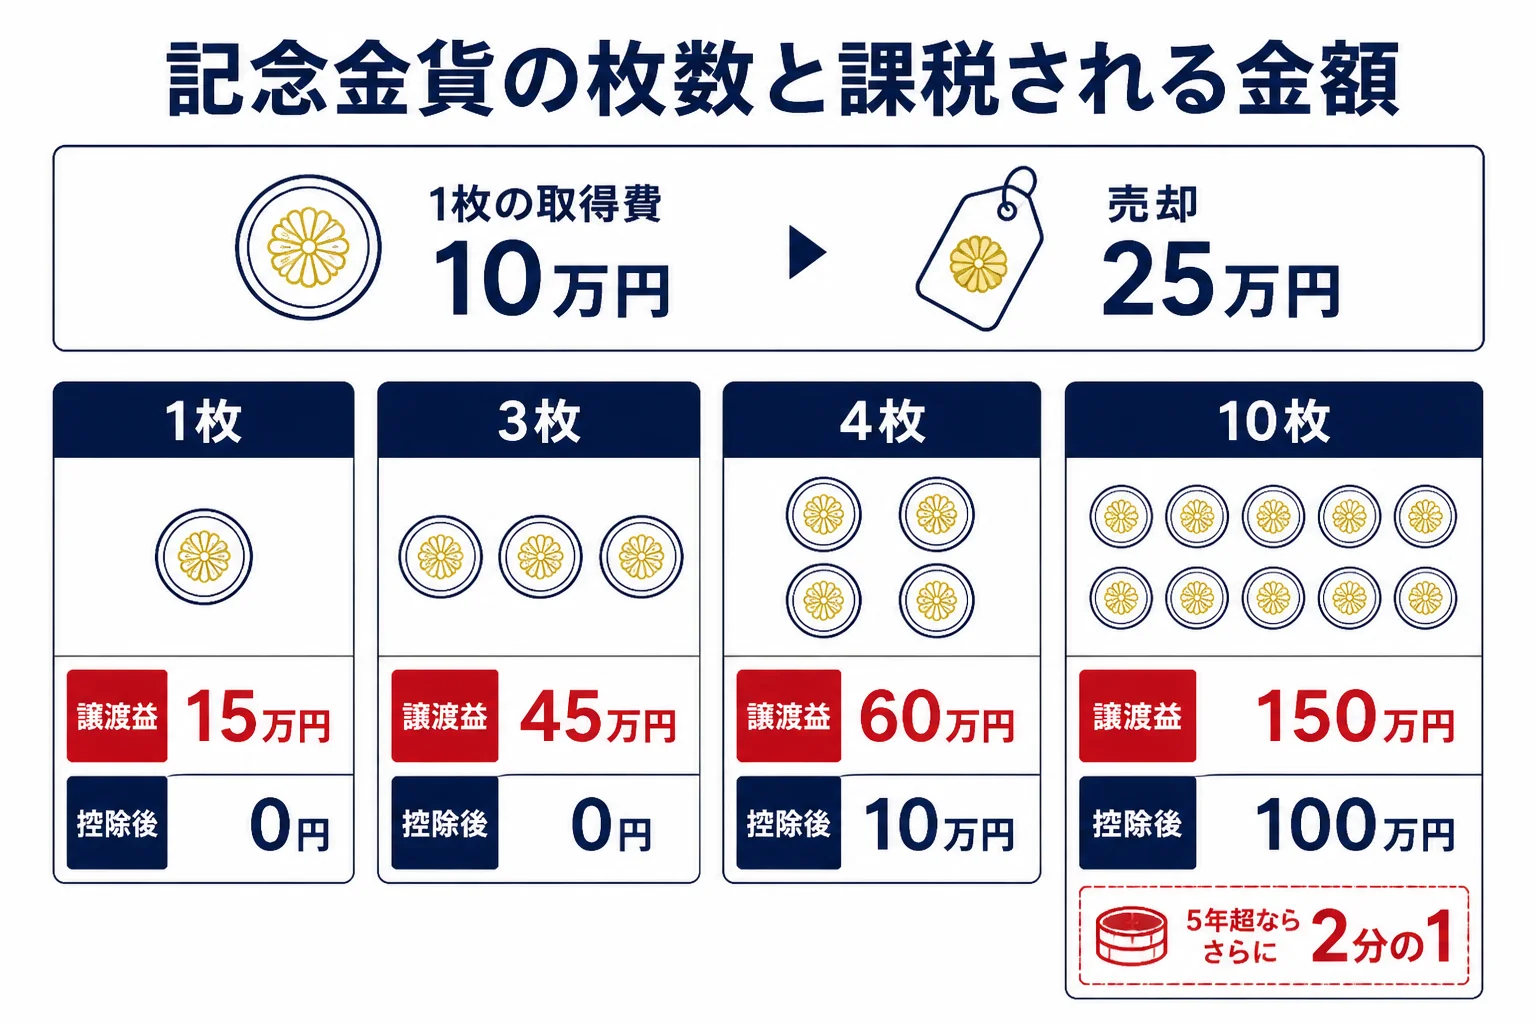
1枚あたりの取得費10万円、売った金額25万円(どちらも仮の金額)で、その年に記念金貨だけを売った場合を計算してみます。譲渡費用は0円の前提です。
売れる金額は、金貨の種類や状態、その日の相場で変わります。ここでの25万円は計算のための仮の金額です。
| 売った枚数 | 売った金額 | 取得費 | 譲渡益 | 特別控除後 | 長期(5年超)なら |
|---|---|---|---|---|---|
| 1枚 | 25万円 | 10万円 | 15万円 | 0円 | 0円 |
| 3枚 | 75万円 | 30万円 | 45万円 | 0円 | 0円 |
| 4枚 | 100万円 | 40万円 | 60万円 | 10万円 | 5万円 |
| 10枚 | 250万円 | 100万円 | 150万円 | 100万円 | 50万円 |
3枚までは、譲渡益が50万円以下なので特別控除で0円になります。4枚になると、課税される所得が出てくる計算です。
10枚を売った会社員の場合
金以外の「課税される所得金額」が300万円の会社員が、5年超持っていた記念金貨10枚を売った場合です。所得控除は変わらない前提の単純な例です。
| 項目 | 金額 |
|---|---|
| 金を売らない場合の所得税 | 300万円×10%−97,500円=202,500円 |
| 課税される譲渡所得 | 50万円 |
| 売った場合の課税される所得金額 | 350万円 |
| 売った場合の所得税 | 350万円×20%−427,500円=272,500円 |
| 増える所得税 | 70,000円 |
この前提で計算した目安です。これに復興特別所得税(所得税額の2.1%)と住民税が別にかかり、実際の税額はほかの所得や控除で変わります。
会社員なら、給与以外の所得の合計が20万円以下で所得税の確定申告は不要です(No.1900)。10枚の例は2分の1の前でも後でも20万円を超えるので、確定申告が必要になります。
支払調書と、売る時の注意
所得税法第224条の6は、支払調書の対象として「金若しくは白金の地金又は金貨若しくは白金貨」を挙げています。1回の対価が200万円を超えると、買取業者が税務署に支払調書を出します。
条文の言葉は「金貨」で、記念金貨を外すかどうかを名指しした説明は、この記事では確認できていません。200万円を超えそうな時は、売る店にマイナンバーの確認書類が要るか聞いておきましょう。
石福金属興業は、買い取れない物の例として「法定通貨(10万円金貨など)」を挙げています。持って行く前に、その店が記念金貨を扱っているか確認してみてください。
支払調書の対象になる物は、支払調書の対象になる物・ならない物で比べています。
金を売りたい人200万円を超えて支払調書が出たら、税金が増えるんですか?
案内役支払調書は買取店が出す書類で、税金の線ではありません。税金は、取得費を引いた利益から計算しますよ。
記念金貨の売却でよくある相談
Yahoo!知恵袋に寄せられた、記念金貨の売却と税金の相談を3つ要約して答えます。
相談1:在位記念の10万円金貨を売りたい
「天皇陛下の在位を記念した10万円金貨を売りたい。税金がかかるか調べてみたが、合っているか教えてほしい」という相談です。
考え方は、上で見た譲渡所得の式です。手に入れた時に払った金額を引き、その年のほかの譲渡益と合わせて50万円以下なら、特別控除で所得は0円になります。
相談2:確定申告したくないから、急いで売ったほうがいい?
「昔10万円で手に入れた金貨。確定申告をしたくないなら急いで売ったほうがいいか。相場が上がる前に売るべきか」という相談です。
申告が要るかどうかは、売る時期の早さではなく、その年の所得で決まります。例えば1枚だけなら、上の計算のように特別控除の範囲に収まることが多いです。
相場がこの先どうなるかは、この記事では予想しません。いくらで売れるかは、その日の査定で確かめてみてください。
相談3:50万円の控除は10万円金貨にも使える?
「金を売ると年間50万円の控除があると聞いた。10万円金貨にも使えるのか」という相談です。
特別控除50万円は、その年の総合課税の譲渡益の合計に対して引くものです(No.3161)。同じ年にインゴットなども売っていれば、その利益も合計してから50万円を引きます。
記念金貨を売る前の準備
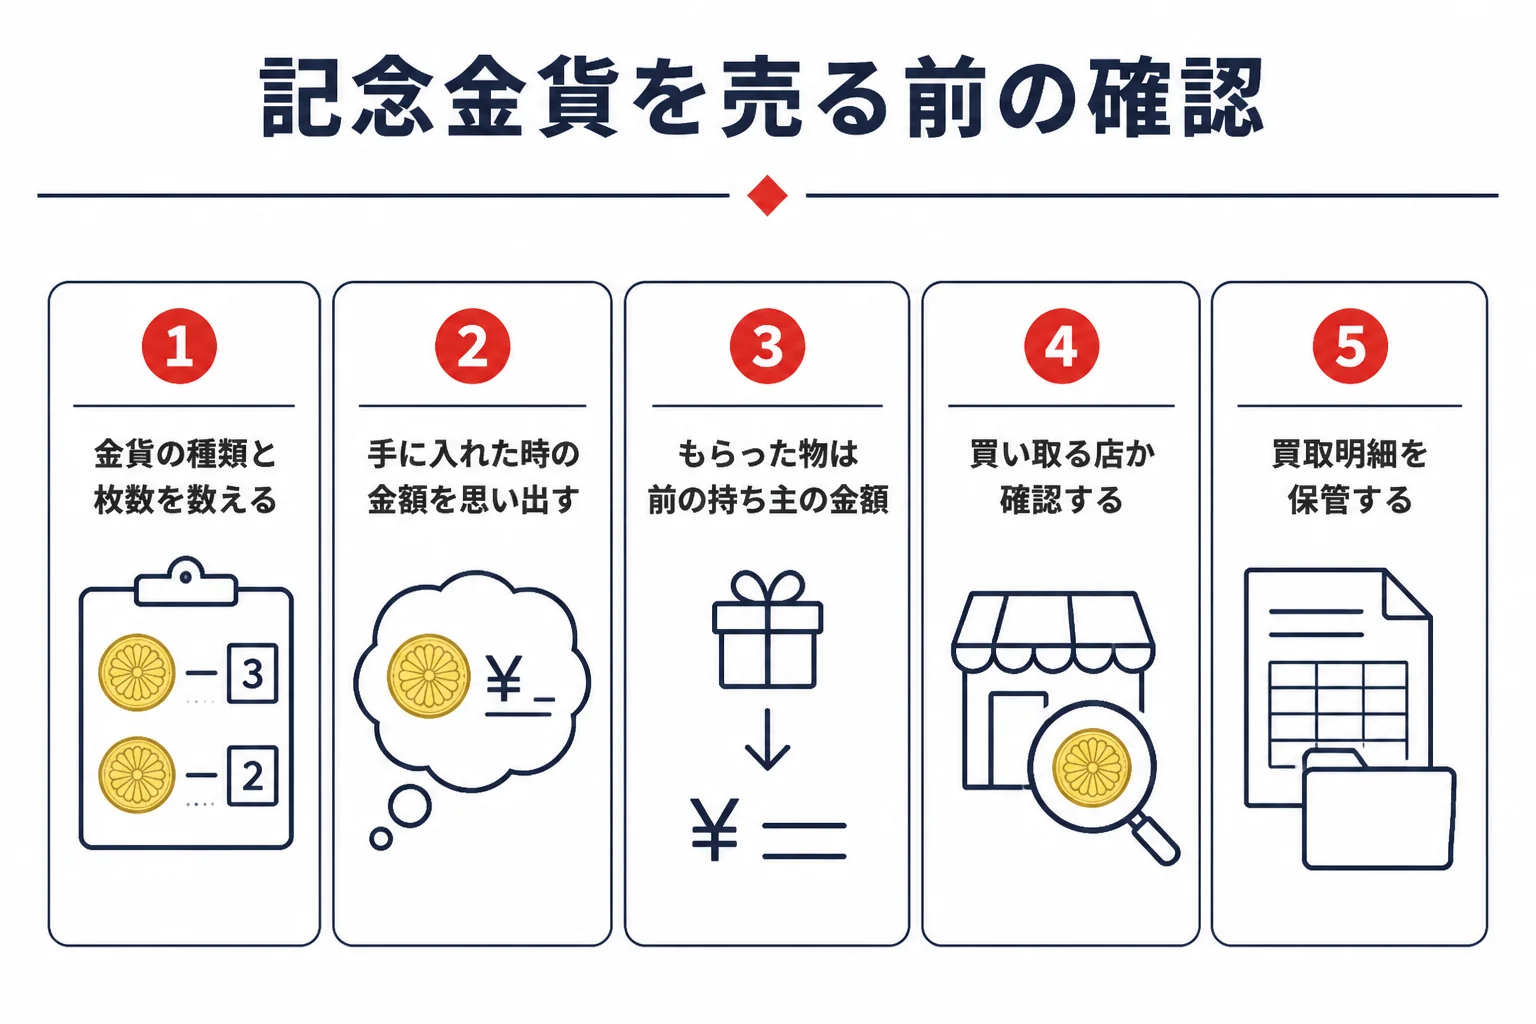
- 金貨の種類と枚数を確認する
- 手に入れた時の金額と時期、もらった経緯を思い出す
- 売りたい店が記念金貨を買い取っているか確認する
- 査定を受けて、いくらで売れそうか知る
- 取得費を引いた利益を計算する
- 売った時は買取明細を受け取り、保管する
まずは、手持ちの記念金貨がいくらで売れそうかを査定で知るところから始めてみてください。金額が分かれば、税金がかかりそうかの見当がつきます。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
買取明細は、確定申告が必要になった時の大事な資料になります。
金を売った時の税金の全体像は、金を売った時の税金ガイドで確認できます。
よくある質問
記念金貨を売却すると、いつでも税金がかかりますか?
かかるのは利益が出た時です。その年の総合課税の譲渡益の合計が50万円以下なら、特別控除で所得は0円になります。
額面で手に入れた記念金貨の取得費はいくらですか?
取得費は一般に購入代金のことです(No.3152)。払った金額が手がかりになりますが、記念金貨を名指しした説明は確認できていないので、税務署に確認してみてください。
祖母からもらった記念金貨の取得費は?
贈与で受け取った物は、前の持ち主の取得費と取得日を引き継ぎます(所得税法第60条第1項)。祖母が手に入れた時の金額で考えます。
記念金貨は支払調書の対象ですか?
条文は「金貨」を対象にしていますが、記念金貨を名指しした説明は確認できていません。200万円を超えそうな時は、売る店に確認しておきましょう。
まとめ
- 記念金貨の売却も、譲渡所得の式で計算した場合の目安を出す
- 取得費は手に入れた時に払った金額が手がかり(確認は税務署へ)
- もらった記念金貨は、前の持ち主の取得費と取得日を引き継ぐ
- 譲渡益が年50万円以下なら特別控除で所得は0円
- 店によっては記念金貨を買い取らないので事前に確認する
- 迷ったら、所轄の税務署か税理士に確認する
コメント