
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『金を売ったけれど、確定申告は自分でできるのかな。税理士に頼んだ方が安心?』。初めての申告だと、そう迷う方も多いはずです。
結論から言うと、金売却の確定申告を税理士に頼むかどうかは「計算の材料がそろっているか」と「判断に迷う点があるか」で決まります。取得費と買った日が分かる単純なケースなら、自分で申告する人もたくさんいるんです。
この記事を読むと、自分で進めやすい人、税理士に相談した方がいい人、頼む前の準備が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
父から相続した金のインゴットを売りました。金額が大きいので、税理士さんにお願いした方がいいのか迷っています。
 案内役
相続した金は、取得費や買った日の確かめ方で迷いやすいんです。どこで迷いそうかを先に確かめておくと、頼むかどうかが決めやすくなりますよ。
税理士に頼むかは「材料」と「迷う点」で決める
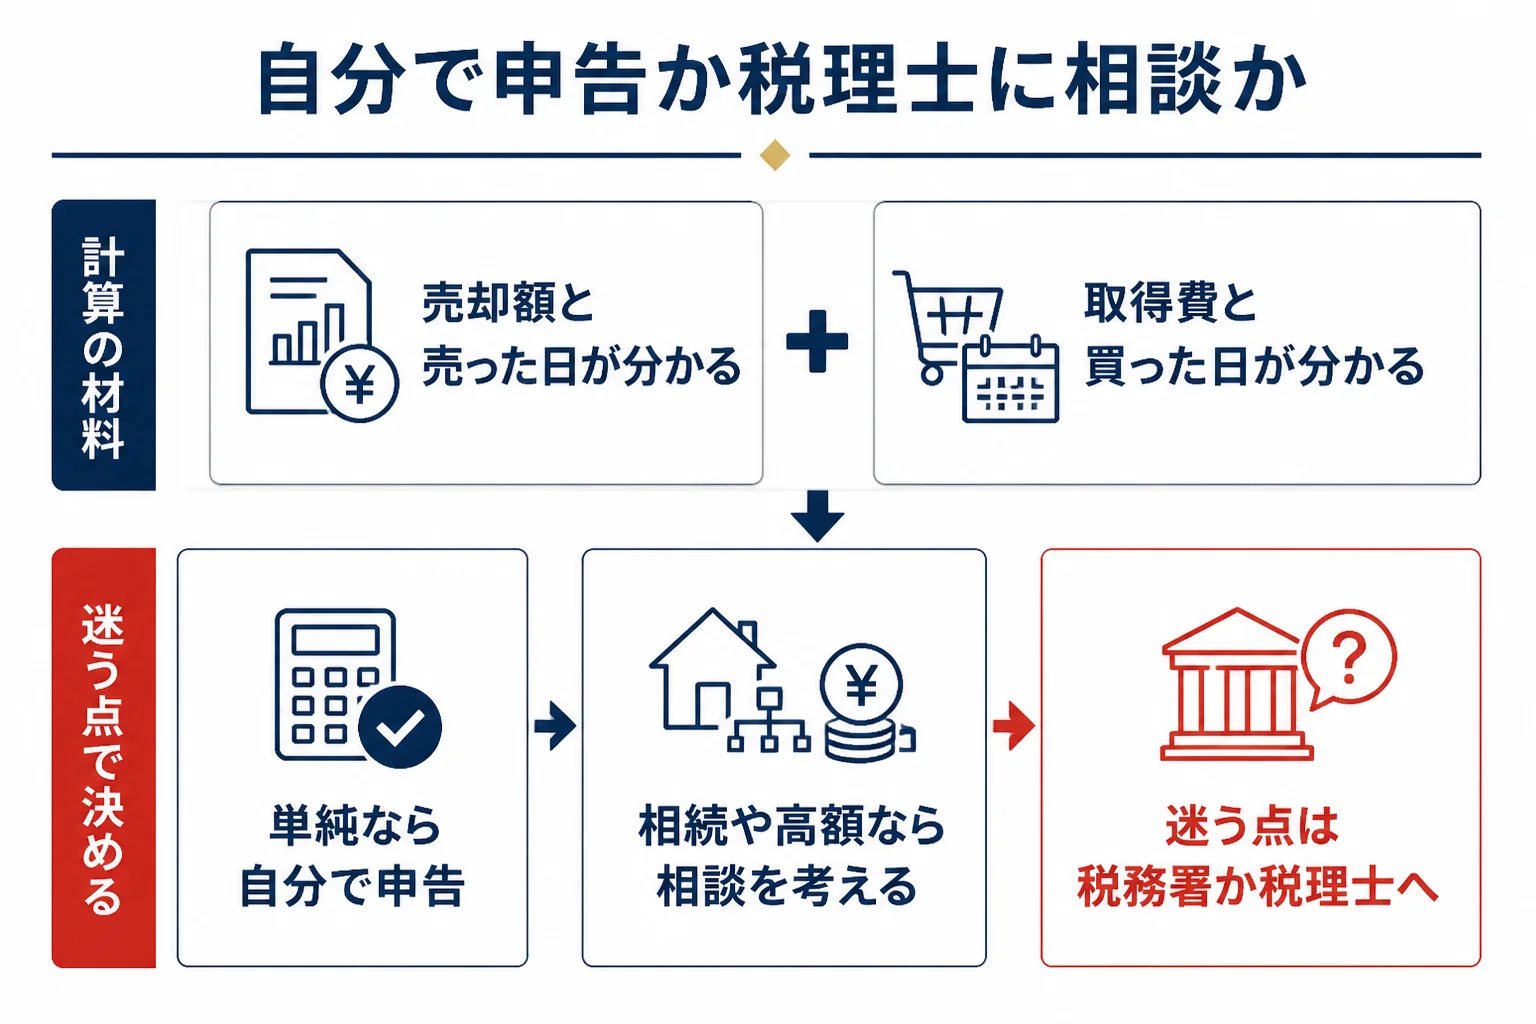
金を売った税金の計算は、売却額・取得費・譲渡費用・所有期間の4つがそろえば、国税庁の式で出せます。材料が欠けている時や、相続・高額・扶養などで判断に迷う時は、税理士への相談を考えてみてください。
金を売った所得は、原則として譲渡所得になり、給与など他の所得と合わせて計算します(国税庁 タックスアンサー No.3161)。計算の流れそのものは、それほど複雑ではありません。
- 購入時の書類があり、取得費と買った日が分かる
- その年に売った金は1回か2回
- 給与や年金など、他の所得がシンプル
- 相続やもらった金で、元の取得費や買った日が分からない
- 売却額が大きく、扶養や基礎控除の区分も変わりそう
- 何度も売っていて、所得の区分に迷う
全体の計算の流れは金を売った時の税金ガイドで紹介しています。
自分で確定申告しやすい人
金を売りたい人自分でやるとしたら、何がそろっていれば大丈夫そうですか?
案内役計算に使う4つの数字と、買取明細や購入時の書類があれば、手順どおりに進められますよ。
例えば、取得費100万円の金を300万円で売った場合を考えます。5年を超えて持っていて、譲渡費用は0円、その年に他の総合課税の譲渡益は無い前提です。
| 手順 | 計算 | 金額 |
|---|---|---|
| 譲渡益 | 300万円−100万円 | 200万円 |
| 特別控除 | 200万円−50万円 | 150万円 |
| 長期なので2分の1 | 150万円×2分の1 | 75万円 |
課税される譲渡所得は75万円です。これを給与などと合わせて、確定申告書に書きます。
- 買取明細で売却額と売った日が分かる
- 購入時の書類で取得費と買った日が分かる
- 5年を超えているかがはっきりしている
- 扶養に入っているかどうかで迷っていない
全部に当てはまるなら、国税庁の確定申告書等作成コーナーを使って自分で進める人も多いはずです。申告の流れは金売却の確定申告のやり方で紹介しています。
税理士に相談した方がいい人
『自分の場合は、どこが難しいんだろう』と思いますよね。迷いやすいポイントを、状況ごとに表にしました。
| 状況 | 迷いやすい点 | 根拠になる国税庁の説明 |
|---|---|---|
| 相続・もらった金 | 亡くなった人が買った値段と日を引き継ぐ | 所得税法60条 |
| 相続税を払った | 取得費加算の特例を使えるか | No.3267(申告期限の翌日以後3年以内に売った場合) |
| 取得費が分からない | 売った金額の5%で計算するか、書類を探すか | 所得税基本通達38-16 |
| 売却額が大きい | 基礎控除の区分や税率の段が変わる | No.1199・No.2260 |
| 扶養に入っている | 合計所得金額62万円を超えると配偶者控除の対象外 | No.1191 |
| 何度も売っている | 譲渡所得か、事業所得・雑所得か | No.3161 |
この中でも、相続の金と高額の売却は、税額への影響が大きくなりやすいところです。相続した金の考え方は相続した金を売った時の税金で紹介しています。
金の売却損を給与と相殺できるか、5年ぎりぎりの所有期間の数え方などは、国税庁の原文で名指しされていません。こうした点は、税理士か所轄の税務署に確認するのが安心です。
売却額が大きいと、何が変わる?
金額が大きくなると、所得税の税率の段が上がります(5%から45%の7段階・国税庁 No.2260)。令和8年分の基礎控除も、合計所得金額が489万円を超えると104万円より少なくなるんです(No.1199)。
高額の計算例は金を1,000万円で売ったら税金は?で紹介しています。
税務署への相談と税理士への依頼の違い
金を売りたい人税務署でも相談できると聞きました。税理士さんとどう使い分ければいいですか?
案内役制度の仕組みや申告書の書き方を聞くなら税務署、自分の事情に合わせた判断や申告書づくりまで任せたいなら税理士、と考えると分かりやすいですよ。
| 相談先 | 向いていること | 聞く前に用意したいもの |
|---|---|---|
| 所轄の税務署 | 制度の確認、申告書の書き方、必要な書類 | 計算のメモと買取明細 |
| 税理士 | 個別の事情に合わせた判断、申告書の作成 | 買取明細・購入時の書類・相続の書類 |
税務署への相談の仕方は金売却の税金は税務署に相談できる?で紹介しています。まず税務署で聞いてみて、それでも不安が残れば税理士に、という順番もありです。
税理士を探す時と、頼む前の準備
税理士を探す時は、日本税理士会連合会の公式サイトから、地域などで税理士を探すページに進めます(日本税理士会連合会)。費用や対応してくれる内容は事務所ごとに違うので、問い合わせの時に確かめてみてください。
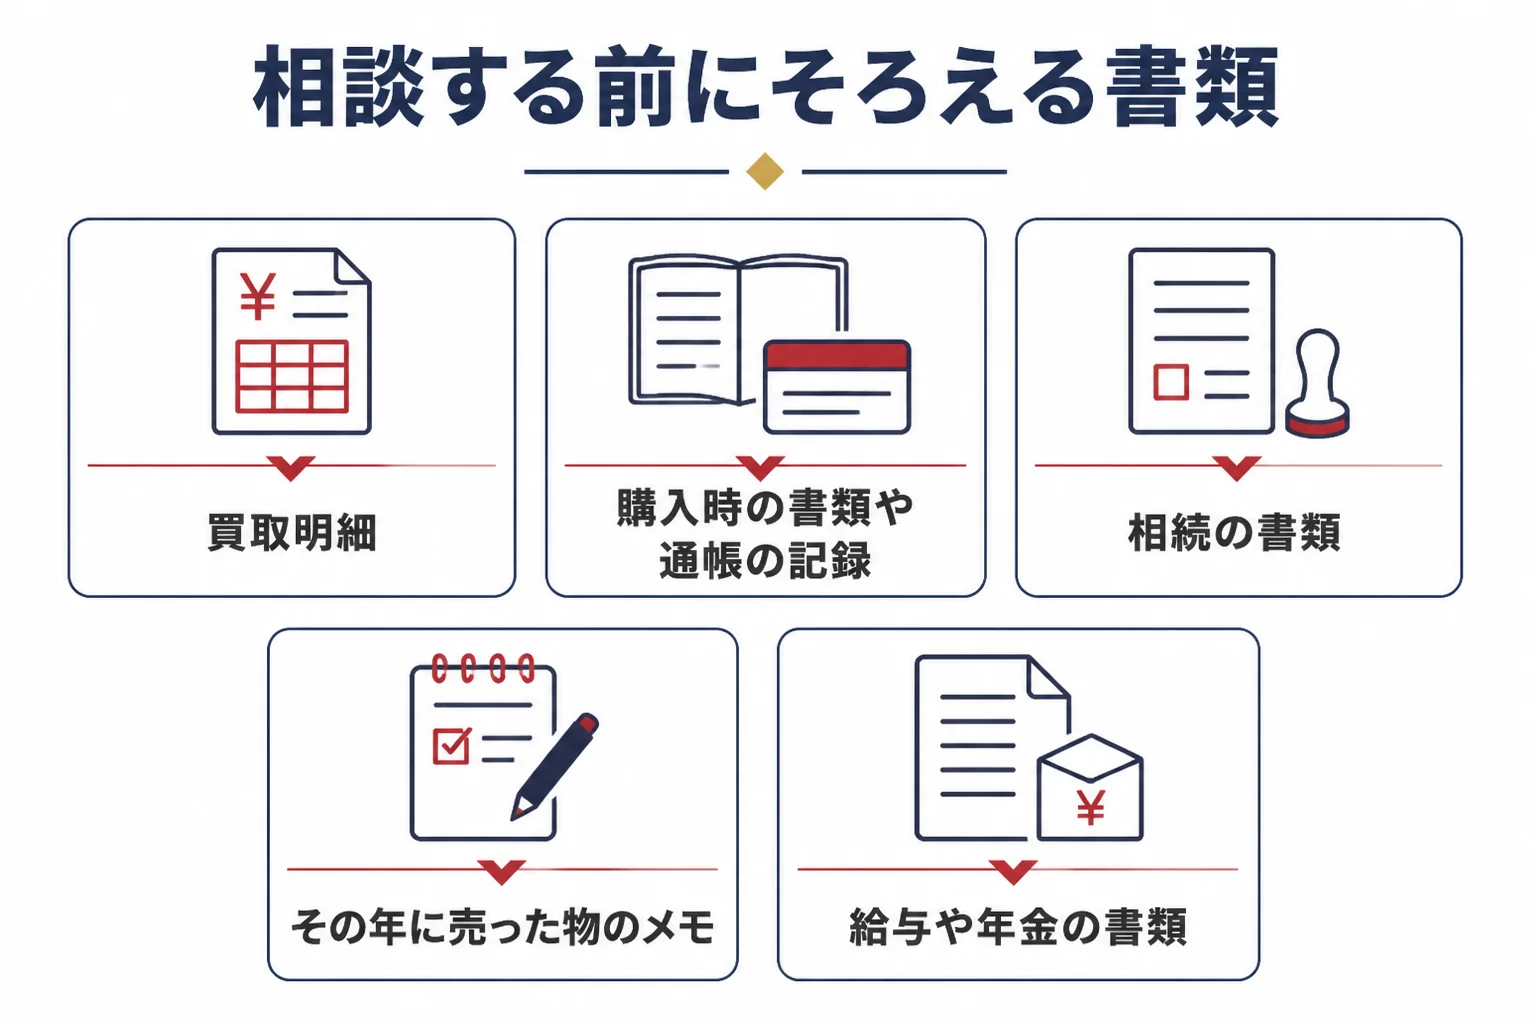
- 買取明細(売却額・売った日・手数料)をそろえる
- 購入時の書類や通帳の記録を探す
- 相続なら、亡くなった日と遺産の分け方が分かる書類を用意する
- その年に他に売った金や貴金属をメモする
- 給与・年金など、他の所得が分かる書類を用意する
問い合わせの時は「相続した金地金を売った年の確定申告をお願いしたい。売却額は約○○万円」のように伝えると、話が早く進みます。
まだ売っていない段階なら、先に査定を受けて売却額の目安を出しておくと相談しやすくなります。売った後は買取明細を受け取り、税理士に渡せるよう保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
よくある相談:相続した5kg、数千万円の遺品、1kgの手数料
Yahoo!知恵袋にも、相続した金の申告に迷う相談がよく寄せられています。よくある3つに答えていきますね。
祖父が遺したインゴット5kgを売ったら?
『6年前に祖父が遺したインゴット5kgを売ると、千万円以上の売却益になる』という相談がありました。
田中貴金属の2026年10月20日17時の店頭買取価格22,773円/g(税込)で計算すると、5kgは113,865,000円です(記事執筆日時点の参考値)。取得費が分からず5%で計算し、5年超なら、課税される譲渡所得は53,835,875円になります。
この金額だけで、所得税の速算表の45%の段に入る計算です。相続した金は祖父が買った値段と日を引き継ぐので、まず購入時の書類を探すところから始めてみてください。
金額が大きく、取得費の扱いで税額が大きく変わるケースです。税理士への相談を考えていい場面だと思います。
親の遺品の金が、数千万円の価値になっていた
『親の遺品の金が、価格の高騰で数千万円の価値になっている』という相談もありました。
この場合、相続税と、売った時の所得税の2つを分けて考えます。相続税の基礎控除は3,000万円+600万円×法定相続人の数です(国税庁 No.4102)。
遺産の合計がこれを超えるなら、相続税の申告も関わってきます。相続税と所得税の両方が関わる時は、相続に慣れた税理士に相談すると安心です。
相続した1kgを売ると、手数料と税金はいくら?
『父から相続した金1kgを売ると、手数料や税金はいくらかかるか』という相談も見かけます。
田中貴金属では500g以上の買取手数料は不要と案内されていて、同じ価格なら22,773,000円です。税金は、父が買った値段と日が分かるかどうかで大きく変わります。
書類が見つかれば自分で計算できることもあります。見つからない時や相続税も関わる時は、税理士に相談してみてください。
よくある質問
金を売った確定申告は、税理士に頼まないとできませんか?
そんなことはありません。売却額・取得費・譲渡費用・所有期間が分かれば、国税庁の式で計算して自分で申告できます。迷う点がある時は、税務署か税理士に相談してみてください。
税理士に頼む費用はいくらですか?
事務所ごとに違います。問い合わせの時に、売った物と金額、相続かどうかを伝えて確かめてみてください。
相続した金を売った時は、税理士に頼んだ方がいいですか?
相続した金は、亡くなった人の取得費と取得の日を引き継ぎます(所得税法60条)。書類が見つからない時や相続税も払った時は、相談を考えていい場面です。
税務署に相談するのとどちらがいいですか?
制度や書き方の確認は税務署でもできます。自分の事情に合わせた判断や申告書の作成まで任せたい時は、税理士が向いています。
まとめ
- 税理士に頼むかは「計算の材料がそろっているか」と「迷う点があるか」で決める
- 取得費と買った日が分かる単純なケースは、自分で申告する人も多い
- 相続・高額・取得費不明・扶養・何度も売るケースは相談を考える
- 制度の確認は税務署、個別の判断や申告書づくりは税理士
- 頼む前に、買取明細と購入時の書類、相続の書類をそろえておく
コメント