
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『金を売ったら1,000万円になりそう。税金でどれくらい持っていかれるんだろう』。金の値段が上がって、手元の金が思った以上の金額になった方も多いはずです。
結論から言うと、金売却の税金は1,000万円そのものではなく、買った値段などを引いた「もうけ」にかかります。この記事では、1,000万円・2,000万円・1億円で売った時の税金の目安を、表で順番に見ていけます。
2026年10月時点の国税庁の公開情報をもとにまとめています。税額はどれも「この前提で計算した目安」で、実際の税額は他の所得や控除で変わります。
 金を売りたい人
親が遺したインゴットを売ったら1,000万円くらいになりそうです。半分くらい税金で取られるんでしょうか?
 案内役
1,000万円がまるごと課税されるわけではありません。買った値段を引いたもうけから50万円を引き、5年を超えて持っていた金ならさらに半分にしてから税率をかけますよ。
金売却で1,000万円になった時の税金は「もうけ」で決まる
金地金を売った所得は、原則として譲渡所得です。給与など他の所得と合わせて税額を計算する総合課税になります(国税庁 No.3161)。税金がかかるのは、売却額から取得費と譲渡費用を引いた譲渡益です。
計算の式は、国税庁 No.3161 にこう書かれています。
| 手順 | 計算 | 1,000万円で売った例(取得費500万円・譲渡費用0円) |
|---|---|---|
| 1 | 売却額 − (取得費+譲渡費用)=譲渡益 | 1,000万円 − 500万円=500万円 |
| 2 | 譲渡益 − 特別控除50万円 | 500万円 − 50万円=450万円 |
| 3 | 5年超なら2分の1、5年以内はそのまま | 長期 225万円/短期 450万円 |
| 4 | ほかの所得と合わせて速算表で税額を出す | 下の表で計算 |
特別控除の50万円は、その年の総合課税の譲渡益の合計に対して1回だけです。同じ年に別の金を売っていたら、そのもうけも合わせて計算します。
取得費は、一般に購入代金のことです。購入手数料なども含まれます(国税庁 No.3152)。
実は、ここで一番効いてくるのが「いくらで買ったか」なんです。同じ1,000万円で売っても、取得費が分かるかどうかで課税される金額が大きく変わります。
金を1,000万円で売却したら税金はいくら?取得費と保有期間別の計算例
金を売りたい人私の場合、買った値段は書類が残っています。5年以上持っていたかどうかで、そんなに違うんですか?
案内役かなり違います。5年を超えて持っていた金は、50万円を引いた後の金額が半分になるんです。表で比べてみますね。
売却額を1,000万円にそろえ、取得費と保有期間を変えて計算しました。共通の前提は次のとおりです。
- 令和8年(2026年)中に金地金を1回だけ売った
- 譲渡費用は0円、その年にほかの総合課税の譲渡益はない
- 金以外の「課税される所得金額」が300万円の人(所得控除は変わらない前提)
- 復興特別所得税と住民税は含まない
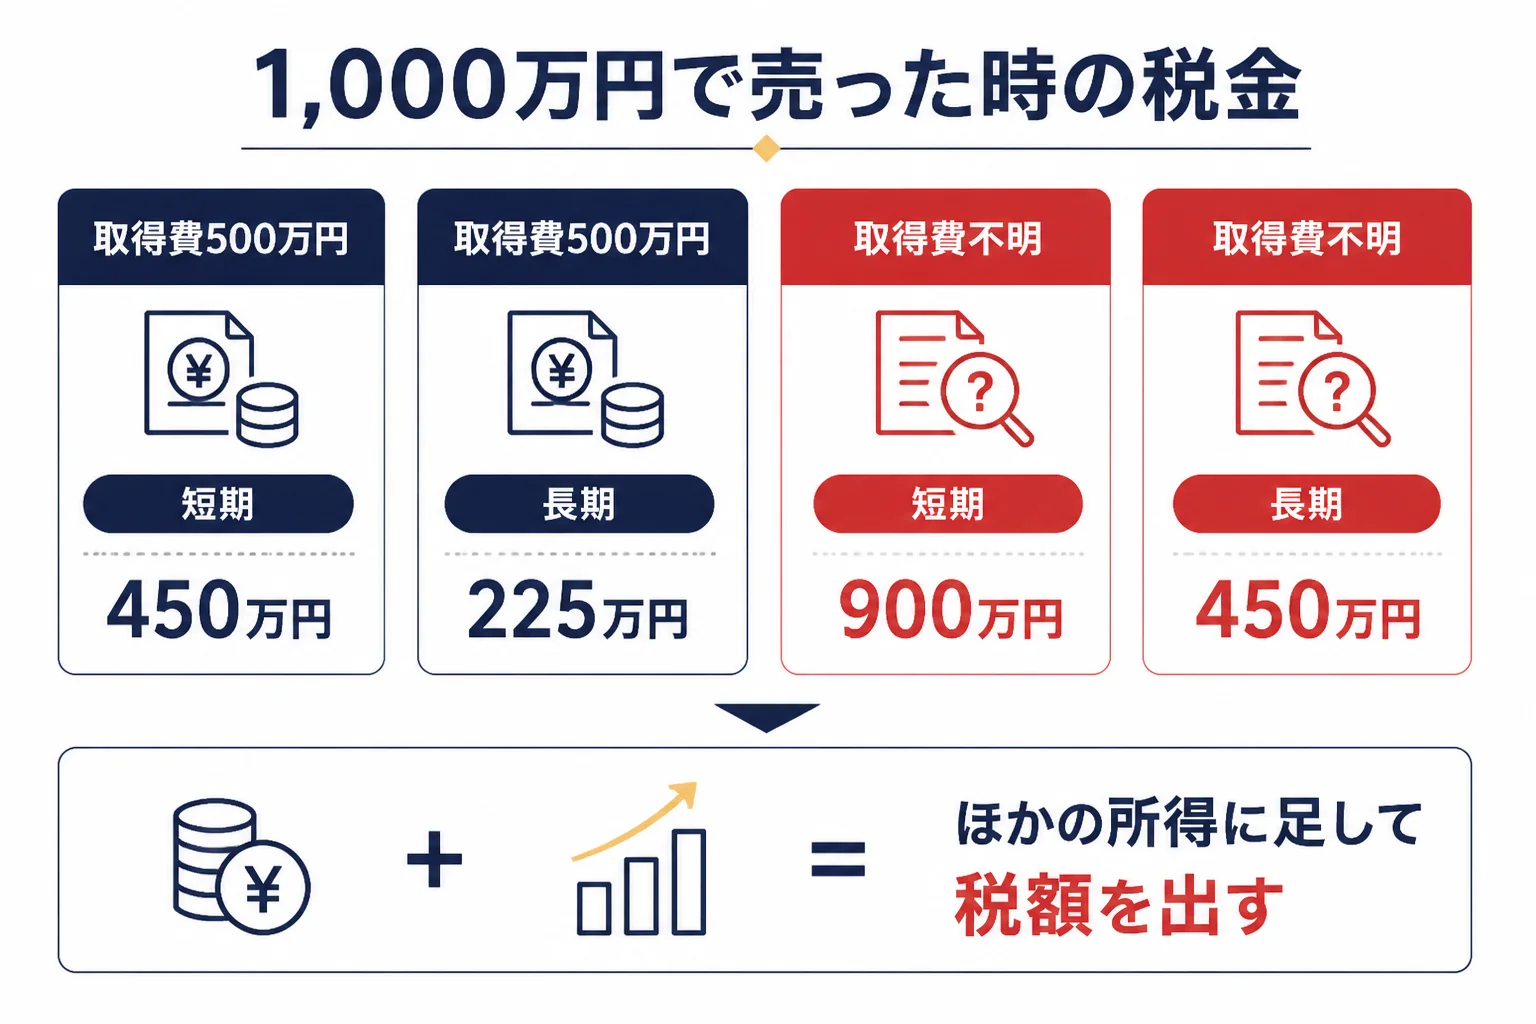
| 取得費 | 保有期間 | 譲渡益 | 50万円を引いた後 | 課税される譲渡所得 | 増える所得税の目安 |
|---|---|---|---|---|---|
| 500万円 | 5年以内(短期) | 500万円 | 450万円 | 450万円 | 886,500円 |
| 500万円 | 5年超(長期) | 500万円 | 450万円 | 225万円 | 420,000円 |
| 不明(5%=50万円) | 5年以内(短期) | 950万円 | 900万円 | 900万円 | 2,221,500円 |
| 不明(5%=50万円) | 5年超(長期) | 950万円 | 900万円 | 450万円 | 886,500円 |
金を売らない場合の所得税は、300万円×10% − 97,500円=202,500円です。そこに課税される譲渡所得を足して速算表で計算し、差を「増える所得税」としました(国税庁 No.2260)。
例えば取得費500万円・5年超なら、合計525万円×20% − 427,500円=622,500円です。もとの202,500円との差で、420,000円が増える計算になります。
取得費が分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。1,000万円の5%は50万円です。
復興特別所得税を足した目安
2026年に売った分(令和8年分)は、所得税とあわせて復興特別所得税を申告・納付します。税額は所得税の2.1%です(国税庁 No.2260)。
| 増える所得税 | 復興特別所得税(×2.1%) | 合計の目安 |
|---|---|---|
| 420,000円 | 8,820円 | 428,820円 |
| 886,500円 | 18,616円 | 905,116円 |
| 2,221,500円 | 46,652円 | 2,268,152円 |
端数の処理は考えていない単純な計算です。住民税はこれとは別に、お住まいの市区町村で計算されます。
1,000万円は何グラム分?
田中貴金属が2026年10月20日17時に公表した金の店頭買取価格は、22,773円/g(税込)でした。記事執筆日時点の参考値で計算すると、500gのインゴットで11,386,500円です。
田中貴金属では500g以上の売却に手数料がかかりません。つまり今の価格なら、500gのインゴット1本でちょうど「1,000万円クラス」の売却になるんです。
2000万円・1億円で売った場合の計算例
『もっと大きな金額だとどうなるの?』という方のために、2,000万円と1億円でも計算してみますね。前提は上と同じで、金以外の課税される所得が300万円の人です。
| 売却額 | 取得費 | 保有期間 | 課税される譲渡所得 | 増える所得税の目安 |
|---|---|---|---|---|
| 2,000万円 | 1,000万円 | 5年以内 | 950万円 | 2,386,500円 |
| 2,000万円 | 1,000万円 | 5年超 | 475万円 | 944,000円 |
| 2,000万円 | 不明(5%=100万円) | 5年超 | 925万円 | 2,304,000円 |
| 1億円 | 1,000万円 | 5年以内 | 8,950万円 | 36,626,500円 |
| 1億円 | 1,000万円 | 5年超 | 4,475万円 | 16,489,000円 |
1億円で売って取得費が1,000万円なら、譲渡益は9,000万円です。50万円を引くと8,950万円で、5年超ならその半分の4,475万円が課税される譲渡所得になります。
ここまで大きくなると、合計の課税される所得が4,000万円を超え、所得税の税率は一番上の45%の段階にかかります(国税庁 No.2260)。税率は5%から45%までの7段階なんです。
ちなみに、田中貴金属の同じ日の価格で計算すると、1kgのインゴットは22,773,000円です。1kgを売ると2000万円を超える計算になります。
令和8年分の基礎控除は、合計所得金額が489万円以下なら104万円です。489万円を超えると67万円、655万円を超えると62万円に下がり、2,500万円を超えると0円になります(国税庁 No.1199)。上の表は「所得控除は変わらない」前提なので、実際の税額はこれより増えることがあります。
長期の金で、合計所得金額を2分の1にする前と後のどちらで見るかを書いた国税庁の説明は、確認できていません。自分がどの区分になるかは、税務署か税理士に確かめてみてください。
税率の段階のしくみは金売却の税率は何%?で、税金の全体の流れは金を売った時の税金ガイドで詳しく紹介しています。
住民税・国民健康保険料も上がることがある
『所得税だけ払えば終わり?』と思いがちですよね。ただ、金の売却益は住民税の計算にも入ります。
住民税はお住まいの市区町村が計算します。所得税の確定申告が不要なケースでも、住民税の申告は必要な場合があると国税庁は書いています(国税庁 No.1600 の注)。
さらに、金の売却益(総合譲渡所得)は国民健康保険料の所得割を計算する「総所得金額等」に入ります(新宿区・江戸川区の公式ページ)。後期高齢者医療保険料も、前年の所得をもとに計算されます。
国民健康保険料や後期高齢者医療保険料の料率は、自治体や年度で違います。1,000万円クラスの売却をした翌年の保険料は、お住まいの市区町村の窓口で確かめておきましょう。
1,000万円の売却なら、所得税だけでなく、翌年の住民税と保険料まで含めて手元に残るお金を考えておくと安心です。
5年を超えて持っていた金は、課税される金額が半分に
金を売りたい人同じ1,000万円のもうけでも、5年を超えているかどうかで、税金がそこまで変わるんですね。
案内役そうなんです。2分の1になるのは税額ではなく、課税される譲渡所得のほうです。税率の段階も下がりやすいので、増える税額は半分よりもっと小さくなることがありますよ。
所有期間が5年を超えると長期譲渡所得、5年以内なら短期譲渡所得です(国税庁 No.3152)。長期は、50万円を引いた後の金額の2分の1が課税対象になります。
上の表で見ると、2,000万円で売って取得費1,000万円の場合、短期は2,386,500円、長期は944,000円が増える所得税の目安でした。半分どころか、4割ほどに収まっています。
- 50万円を引いた後の金額を2分の1にする
- 税率の段階が下がりやすい
- 親が買った金を相続した時は、親が買った日から数える
- 50万円を引いた後の金額がそのまま課税される
- 金額が大きいと上の税率の段階にかかる
- 短期と長期の両方がある年は、短期から先に50万円を引く
相続した金やもらった金は、前の持ち主が買った日と値段を引き継ぎます(所得税法60条)。受け継いだばかりでも、親が長く持っていた金なら長期になる、という考え方です。
保有期間の考え方は金は5年を超えて持つと税金が半分?にまとめています。
相続した金なら「取得費加算の特例」を確かめる
金を売りたい人私の場合は相続した金なんです。相続税も払ったのに、売ったらまた税金がかかるんですか?
案内役売った時のもうけには、所得税がかかります。ただ、相続税を払った人が期限内に売るなら、相続税の一部を取得費に足せる特例がありますよ。
国税庁 No.3267 の「相続財産を譲渡した場合の取得費の特例」です。要件は次の3つになります。
- 相続や遺贈で財産を取得した人である
- その財産を取得した人に相続税が課税されている
- 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売っている
相続税の申告は、亡くなったことを知った日の翌日から10か月以内です(国税庁 No.4205)。つまり、亡くなってからおよそ3年10か月以内に売ると、この特例の対象になりうるんです。
特例を使うには、計算明細書などを添えて確定申告をする必要があります。No.3267 は対象を「土地、建物、株式などの財産」と書いていて、金地金を名指しした記述は確認できていません。
使えるかどうかは、相続税の申告を担当した税理士か、所轄の税務署に確認してみてください。詳しくは相続税を払った金を売る時の取得費加算の特例で紹介しています。
よくある相談:1,000万円の売却益・1億円・相続した延べ棒
Yahoo!知恵袋にも、1,000万円を超える金の売却についての相談がいくつもあります。よくある3つに答えていきますね。
1,000万円で買った金を2,000万円で売ったら?
『会社員で、5年以上持っていた金を1,000万円で買って2,000万円で売る場合、税金はいくら?』という相談がありました。
譲渡益は1,000万円で、50万円を引くと950万円です。5年超なので課税される譲渡所得は475万円になります。
金以外の課税される所得が300万円なら、増える所得税は944,000円が目安です。年収から課税される所得を出すには給与所得控除や所得控除の計算が要るので、源泉徴収票を見ながら当てはめてみてください。
1,000万円で買った延べ棒を1億円で売ったら?
『金の延べ棒を1,000万円で買って、1億円で売ったら税金はいくら?』という相談もありました。
上の表のとおり、5年超なら課税される譲渡所得は4,475万円です。金以外の課税される所得が300万円の人なら、増える所得税は16,489,000円が目安になります。
これに復興特別所得税、住民税が加わります。基礎控除も0円になる金額なので、実際はさらに増えると考えておきましょう。
祖父が遺したインゴットで1,000万円以上のもうけが出そう
『祖父が遺したインゴットを売ると、売却益が1,000万円を超えそう』という相談もありました。
相続した金は、祖父が買った値段と日付を引き継ぎます。祖父の購入時の書類があればその金額、無ければ売却額の5%が取得費の目安です。
相続税を納めていれば、上の取得費加算の特例も確かめてみてください。いつ・いくらで買ったかの記録を探すことが、税額を左右する一番のポイントです。
1,000万円クラスの金を売る時の流れ
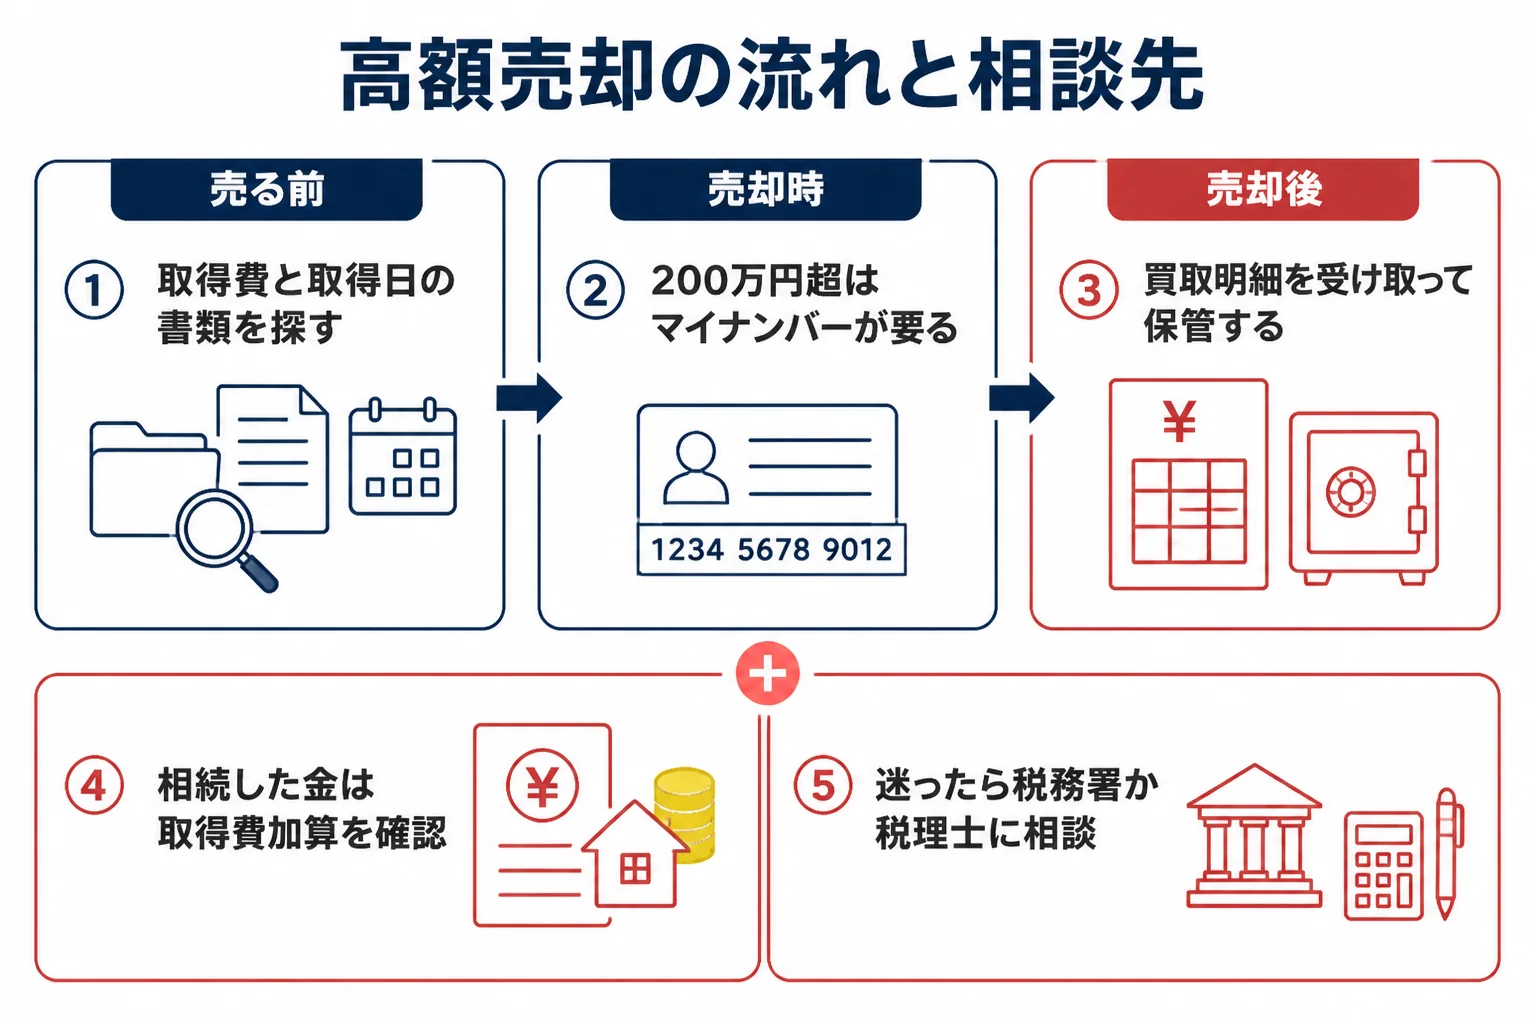
1回の対価が200万円を超える売却では、買取店がマイナンバーを書いた支払調書を税務署に出します(所得税法224条の6・225条)。ただ、支払調書は店が出す書類で、税金がかかるかどうかの線ではありません。
田中貴金属では、200万円を超える売却に本人確認書類・マイナンバー確認書類・本人名義の振込先口座が分かるものが必要と案内しています。直営店の現金での受け渡しは100万円(税込)が上限で、それを超える分は振込です。
- 購入時の書類や、相続の時の書類を探して取得費と取得日を確かめる
- 売る店の公式ページで、必要書類と手数料を確かめる
- 査定額を聞いてから売り、買取明細を受け取って保管する
- 譲渡益から50万円を引き、5年超なら2分の1にして課税される譲渡所得を出す
- 売った年の翌年2月16日から3月15日まで(原則・国税庁 No.2020)に確定申告と納付をする
2026年に売った分の正式な申告期間は、国税庁の発表を確かめておきましょう。申告書を出した後に、税務署から納付書が届くことはありません(国税庁 No.2020)。
売る前に査定額を知っておくと、上の表で税金の目安を前もって計算できます。売った後は買取明細を受け取り、申告の時まで取得費の書類と一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
明細の売却額は、譲渡所得の計算でそのまま使います。高額の売却ほど、書類がそろっているかで申告の手間が変わってきますよ。
税理士・税務署に相談した方がいいケース
『ここまで大きな金額だと、自分で申告して大丈夫かな』という不安もありますよね。次に当てはまる方は、売る前か申告の前に専門家に相談しておくと安心です。
- 相続税の申告をした金を売り、取得費加算の特例を使いたい
- 購入時の書類が無く、取得費をいくらにするか迷っている
- 合計所得が大きく、基礎控除や配偶者控除の区分が変わりそう
- 同じ年に、ほかの金や総合課税の資産も売っている
- 家族で分けて相続した金を、それぞれが売る予定がある
申告の仕方そのものは、所轄の税務署で相談できます。依頼するか迷う方は金売却の確定申告は税理士に頼むべき?も読んでみてください。
よくある質問
金売却で1000万円を売却したら税金はいくらですか?
取得費・保有期間・ほかの所得で変わります。取得費500万円・5年超で、金以外の課税される所得が300万円の人なら、増える所得税は420,000円が目安です(復興特別所得税・住民税は別)。
金売却で1億円になったら税金はいくら?
取得費1,000万円・5年超なら課税される譲渡所得は4,475万円で、金以外の課税される所得が300万円の人なら所得税は16,489,000円増える目安です。基礎控除が0円になる金額なので、実際はさらに増えることがあります。
金売却で2000万円になった時の税金の計算は?
売却額から取得費を引き、50万円を引いて、5年超なら2分の1にします。取得費1,000万円・5年超なら課税される譲渡所得は475万円です。
1,000万円で売っても税金がかからないことはありますか?
譲渡益が50万円以下なら、課税される譲渡所得は0円になります。例えば取得費が950万円以上の金を1,000万円で売った場合です。
1,000万円の売却は自分で確定申告できますか?
譲渡所得の内訳書(総合譲渡用)を使って自分で申告できます。取得費加算の特例を使う時や、取得費の決め方に迷う時は、税務署や税理士に相談すると安心です。
まとめ
- 金売却の税金は、1,000万円そのものではなく譲渡益にかかる
- 譲渡益から50万円を引き、5年超ならさらに2分の1にする
- 取得費が分からないと売却額の5%で計算するので、税額が大きくなりやすい
- 1億円クラスでは所得税が45%の段階にかかり、基礎控除も0円になる
- 相続税を納めた金は、取得費加算の特例を確かめる
- 個別の判断は所轄の税務署または税理士に確認する
コメント