
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『昔買った金を売りたいけど、いくらで買ったか覚えていない。領収書もどこかへいってしまった』。引っ越しや片付けを重ねるうちに、購入時の書類が見当たらなくなった方は多いはずです。
結論から言うと、取得価格が不明でも、金売却の税金は計算できます。売った金額の5%を取得費にする方法があるんです。この記事では、5%で計算した時の税金の目安と、購入額を探す手がかりが分かります。
2026年10月時点の国税庁の公開情報をもとにまとめています。税額はどれも「この前提で計算した目安」で、実際の税額は他の所得や控除で変わります。
 金を売りたい人
25年くらい前に買った金のインゴットがあります。書類が無いと、売った金額が全部もうけ扱いになるんですか?
 案内役
全部がもうけになるわけではありません。売った金額の5%を取得費として差し引けますよ。ただ、実際に買った値段よりかなり小さくなることが多いので、書類を探す価値はあります。
取得価格が不明な金は「売却額の5%」を取得費にできる
金地金など土地建物以外の資産は、売った金額の5%を取得費として計算していれば「認めて差し支えない」とされています(所得税基本通達38-16)。購入価格不明の金でも、この5%を使って譲渡所得を出せます。
金地金を売った所得は、原則として譲渡所得です。売却額から取得費と譲渡費用を引いた譲渡益に税金がかかります(国税庁 No.3161)。
取得費は、一般に購入代金のことです。購入手数料なども含まれます(国税庁 No.3152)。ここが分からない時に使うのが、売却額の5%という決め方です。
| 項目 | 購入時の書類がある時 | 取得価格が不明な時 |
|---|---|---|
| 取得費 | 実際の購入代金(購入手数料なども含む) | 売った金額の5% |
| 根拠 | 国税庁 No.3152・No.3161 | 所得税基本通達38-16 |
| 300万円で売った時の取得費 | 書類の金額(例えば100万円) | 15万円 |
| 1,000万円で売った時の取得費 | 書類の金額 | 50万円 |
譲渡益を出した後の流れは、書類がある時と同じです。譲渡益から50万円の特別控除を引き、5年を超えて持っていた金ならさらに2分の1にします(国税庁 No.3161)。
購入額が分かる時に取得費に入るもの
書類が見つかった時に、何を取得費にできるかも知っておくと役立ちます。国税庁は取得費を「一般に購入代金のこと」とし、購入手数料なども含まれると書いています(国税庁 No.3152)。
| 費用 | 扱い(国税庁の説明) |
|---|---|
| 金の購入代金 | 取得費に入る(No.3152) |
| 購入手数料 | 取得費に含まれる(No.3152)。金地金の購入時の手数料を名指しした説明は確認できていない |
| 売るために直接かかった費用 | 取得費ではなく譲渡費用(No.3152) |
| 保管や管理のための費用 | 譲渡費用にならない(No.3255 の考え方) |
例えば、購入時の計算書に「地金代金」と「手数料」が分けて書かれていたら、両方の金額を控えておきましょう。どこまでを取得費にするか迷う時は、税務署で確かめてみてください。
国税庁のタックスアンサー No.3258「取得費が分からないとき」は、土地建物の説明です。金地金のような土地建物以外の資産は、所得税基本通達38-16が根拠になります。金地金を名指しして5%を説明したタックスアンサーは確認できていません。
5%で計算すると、金売却の税金はどれくらい増える?
金を売りたい人5%で計算すると、書類がある時と比べてどのくらい税金が違うんでしょうか?
案内役買った時の値段次第ですが、かなり違うことが多いです。同じ金額で売った場合を並べてみますね。
前提は次のとおりです。令和8年(2026年)中に金地金を1回だけ売り、譲渡費用は0円、その年にほかの総合課税の譲渡益はない場合です。
| 売却額 | 取得費 | 保有期間 | 譲渡益 | 50万円を引いた後 | 課税される譲渡所得 |
|---|---|---|---|---|---|
| 300万円 | 100万円(書類あり) | 5年超 | 200万円 | 150万円 | 75万円 |
| 300万円 | 不明(5%=15万円) | 5年超 | 285万円 | 235万円 | 117.5万円 |
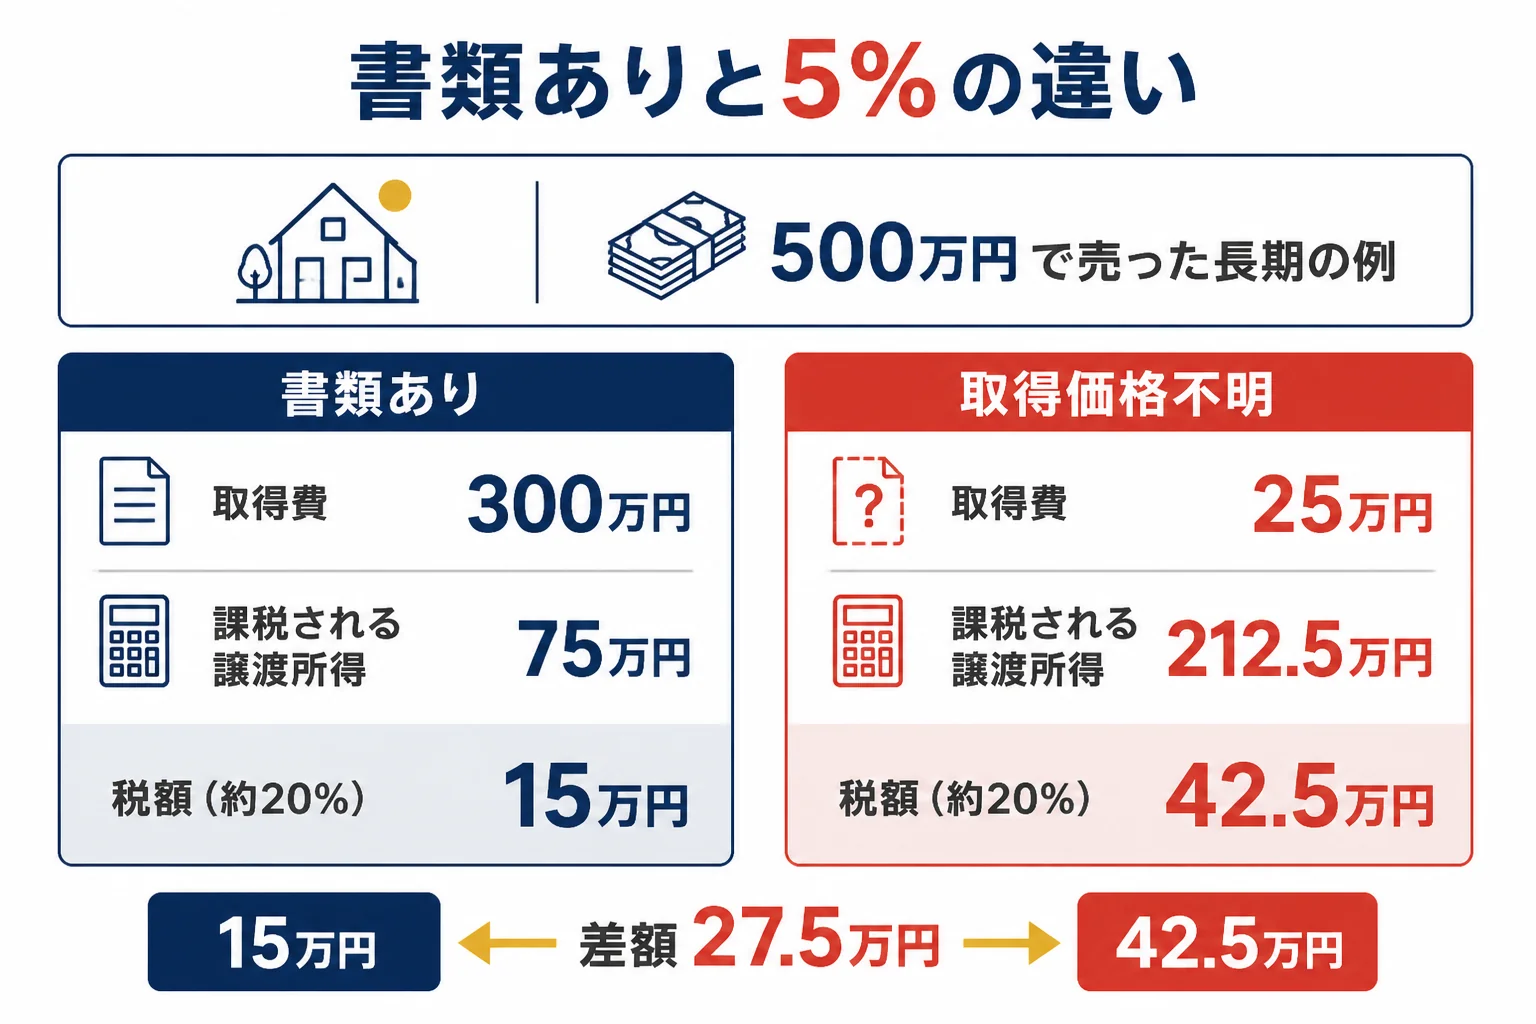
| 500万円 | 300万円(書類あり) | 5年超 | 200万円 | 150万円 | 75万円 |
| 500万円 | 不明(5%=25万円) | 5年超 | 475万円 | 425万円 | 212.5万円 |
次に、金以外の「課税される所得金額」が300万円の人で、増える所得税を出しました。所得控除は変わらない前提で、復興特別所得税(所得税の2.1%)と住民税は含みません。
| ケース | 課税される譲渡所得 | 増える所得税の目安 |
|---|---|---|
| 300万円で売却・書類あり | 75万円 | 120,000円 |
| 300万円で売却・取得価格不明 | 117.5万円 | 205,000円 |
| 500万円で売却・書類あり | 75万円 | 120,000円 |
| 500万円で売却・取得価格不明 | 212.5万円 | 395,000円 |
金を売らない場合の所得税は、300万円×10% − 97,500円=202,500円です。そこに課税される譲渡所得を足して速算表で計算し、差を出しました(国税庁 No.2260)。
500万円で売った例では、書類があるかどうかで増える所得税が3倍ほど違います。購入額が大きかった金ほど、この差は広がるんです。
今日の価格で100gを売った場合
田中貴金属が2026年10月20日17時に公表した金の店頭買取価格は、22,773円/g(税込)でした。記事執筆日時点の参考値で計算すると、100gは2,277,300円です。
| 項目 | 取得費が仮に100万円・5年超 | 取得価格が不明・5年超 |
|---|---|---|
| 取得費 | 1,000,000円 | 113,865円(5%) |
| 譲渡益 | 1,277,300円 | 2,163,435円 |
| 50万円を引いた後 | 777,300円 | 1,663,435円 |
| 課税される譲渡所得 | 388,650円 | 831,717円 |
どちらも譲渡費用0円の前提です。同じ100gでも、課税される譲渡所得は倍以上変わってきます。
ほかに所得がない人の場合
専業主婦(主夫)や無職の方など、ほかに所得がない人は、基礎控除を引いてから税額を出します。令和8年分の基礎控除は、合計所得金額が489万円以下なら104万円です(国税庁 No.1199)。
| 300万円で売却・5年超 | 書類あり(取得費100万円) | 取得価格不明(5%=15万円) |
|---|---|---|
| 課税される譲渡所得 | 75万円 | 117.5万円 |
| 基礎控除を引いた後 | 0円 | 13.5万円 |
| 所得税の目安 | 0円 | 6,750円 |
書類があれば基礎控除の中に収まって0円でも、5%で計算すると所得税が出てくることがあるんです。課税される所得金額が195万円未満なので、税率は5%で計算しました。
配偶者の扶養に入っている人は、合計所得金額が62万円を超えると配偶者控除の対象から外れます(令和8年分・国税庁 No.1191)。自分の所得税が0円でも、扶養している家族の税金が増えることがあります。
計算の流れをもう少し丁寧に見たい方は、金売却の税金の計算方法も読んでみてください。
昔買った金は、購入額の手がかりを探してみる
『もう何十年も前のことだし、探しても無駄かな』と思いますよね。ただ、上の表のとおり、書類が見つかるかどうかで税額は大きく変わります。
国税庁は、取得費を一般に購入代金としています(国税庁 No.3152)。売る前に、次のようなものが残っていないか確かめてみてください。
- 金を買った店の計算書・領収書・納品書・保証書
- 購入した時期の預金通帳の引き出しや振込の記録
- クレジットカードの利用明細や家計簿
- インゴットや金貨が入っていたケース・袋・封筒(店名や日付が書かれていることがある)
- 純金積立なら、取引報告書や年間の取引明細
見つかった記録を取得費の証明としてどう扱うかは、所轄の税務署に確認してみてください。どの書類で足りるかを書いた国税庁の説明は確認できていません。
税務署で相談する時は、「25年ほど前に買った金地金で、購入時の計算書はありませんが、当時の通帳に引き出しの記録があります。これを取得費の根拠にできますか」のように、手元にある記録を具体的に伝えると話が早く進みます。
『当時の金の相場から計算すればいいのでは』と考える方もいるかもしれません。ただ、相場から推定した金額を取得費にしてよいと書いた国税庁の説明は確認できていません。推定で決めずに、相談してから申告に進みましょう。
田中貴金属は、売却時の「御計算書は再発行できませんので、大切に保管してください。」と案内しています。これから売る金の明細も、次の世代のために残しておくと安心です。
書類の探し方は金の購入時の領収書がない時で詳しく紹介しています。
書類が無いと売れない店もある
購入時の書類の扱いは、店によって違います。三菱マテリアルは「国内で金地金・金貨を購入された場合、購入時の証憑が無いものは売却をお断りしています。」と公式に書いています。
一方、おたからやは「国内インゴットの購入証明書や品質保証書がない状態」でも買取を受け付けると案内しています。書類が無い金を売る時は、売る店の公式ページで先に確かめておきましょう。
純金積立で買った金の場合
毎月少しずつ買った純金積立の金は、1回ごとに買った値段が違いますよね。東京国税局の文書回答では、金定額購入システムで取得した金地金について、先に買った分から売ったものとして所有期間を判定し、取得費は総平均法に準ずる方法で計算することを「差し支えない」としています(平成18年)。
積立の取引報告書が残っていれば、購入額の合計を出す手がかりになります。詳しくは純金積立を売却した時の税金で紹介しています。
買った時期も分からない時・もらった金や相続した金の場合
金を売りたい人祖父からもらった金なんですが、祖父がいつ買ったのかも分かりません。
案内役もらった金や相続した金は、前の持ち主が買った値段と日付を引き継ぐんです。だから、おじいさんの購入記録が手がかりになりますよ。
贈与・相続(限定承認を除く)・遺贈で取得した資産を売る時は、「その者が引き続きこれを所有していたものとみなす」とされています(所得税法60条1項)。つまり、前の持ち主の取得費と取得日を引き継ぎます。
前の持ち主がいつ・いくらで買ったか分からない時は、売却額の5%を使う考え方になります。金地金を名指しした国税庁の説明は確認できていないので、迷う時は税務署で確かめてみてください。
| 手に入れ方 | 取得費 | 5年の数え方 |
|---|---|---|
| 自分で買った | 自分の購入代金(不明なら売却額の5%) | 自分が買った日から |
| もらった(贈与) | 贈与した人の購入代金を引き継ぐ | 贈与した人が買った日から |
| 相続した | 亡くなった人の購入代金を引き継ぐ | 亡くなった人が買った日から |
所有期間が5年を超えると長期、5年以内なら短期です(国税庁 No.3152)。何十年も前に買ったことが確かなら長期になりますが、時期がはっきりしない時の考え方は金を買った時期が分からない時にまとめています。
「書類が無いから取得費は0円」として計算してしまうケースです。売却額の5%は差し引けるので、0円で計算すると税金を多く見積もることになります。
よくある相談:25年前の金・祖父からの金・アクセサリーの5%
Yahoo!知恵袋にも、取得価格が分からない金の相談が多く寄せられています。よくある3つに答えていきますね。
25年前に買って、引っ越しで書類をなくした
『25年前に買った金を売ろうと思うが、何度かの引っ越しで購入時の書類をなくしてしまった』という相談がありました。
書類が無くても、売却額の5%を取得費にして計算できます(所得税基本通達38-16)。25年前の購入なら保有期間は5年超なので、50万円を引いた後の金額の2分の1が課税される譲渡所得です。
ただ、5%は実際の購入額よりかなり小さいことがあります。通帳やカード明細、購入した店の記録など、手がかりを探してから申告に進むのがおすすめです。
30年ほど前に祖父からもらった金の取得価格が分からない
『30年ほど前に祖父からもらった金を売りたいが、取得価格が不明』という相談もありました。
もらった金は、祖父が買った値段と日付を引き継ぎます(所得税法60条1項)。祖父の購入額が分からなければ、売却額の5%を使う考え方です。
祖父が買った日から数えて5年を超えていれば、長期として計算します。もらった時の贈与税の話は別なので、もらった金を売った時の税金も読んでみてください。
領収書の無いアクセサリーで「5%」は安すぎない?
『何十年もしまっていた金のアクセサリーを売ったら、領収書が無いと売れた金額の5%が購入額とみなされると聞いた。安すぎないか』という相談もありました。
そう感じるのは自然です。5%は実際の購入額が分からない時の方法なので、購入額が分かる記録があれば、そちらを取得費にします。
また、ネックレスや指輪などの貴金属の製品は、1個または1組の価額が30万円以下なら、生活用動産として売却益が非課税です(国税庁 No.3105)。この線は金地金には当てはめない点に気をつけてください。
取得価格が不明な金を売って申告するまでの流れ
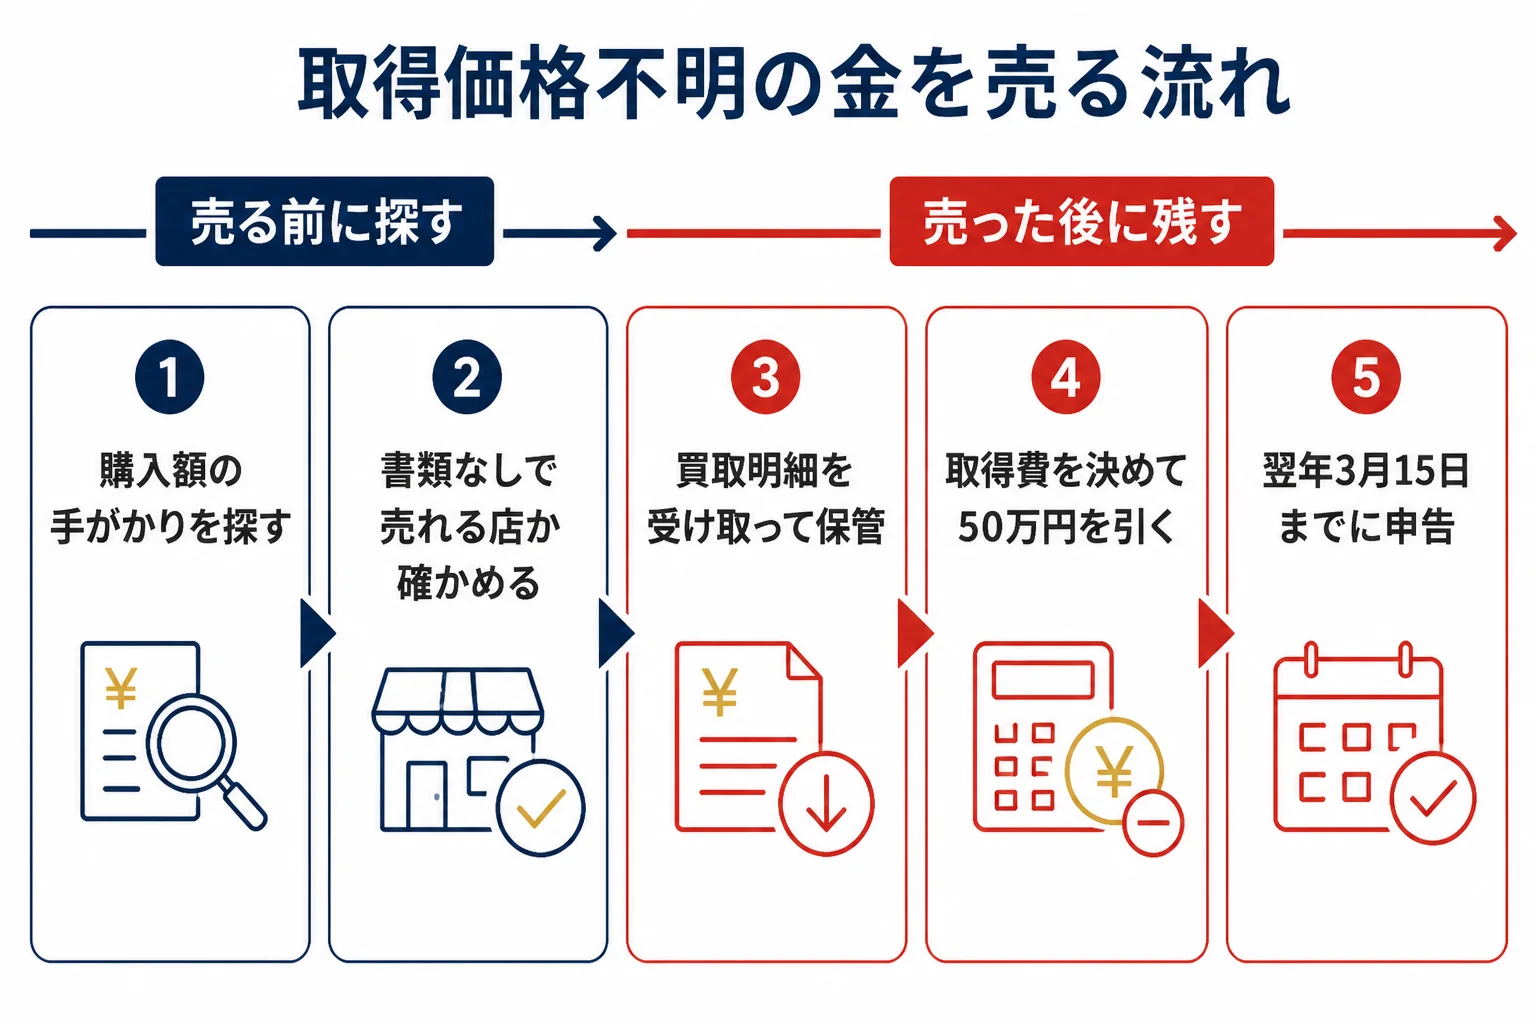
購入額の手がかりは、売る前に探すほど見つかる可能性が高くなります。売った後は買取明細を受け取り、譲渡所得の計算に使う売却額として保管しておきましょう。
- 購入時の書類や通帳・カード明細など、購入額と購入日の手がかりを探す
- 売る店の公式ページで、購入時の書類が無くても売れるかを確かめる
- 査定額を聞いてから売り、買取明細を受け取って保管する
- 取得費(書類の金額か、売却額の5%)を決めて譲渡益を出し、50万円を引く
- 売った年の翌年2月16日から3月15日まで(原則・国税庁 No.2020)に確定申告をする
田中貴金属は、購入額が分からない場合について「所轄の税務署、または税理士にご相談ください。」と案内しています。取得費をどう決めるかで迷ったら、申告の前に相談しておくと安心です。
売る前に査定額を知っておくと、5%で計算した時の税金の目安も前もって出せます。売った後は買取明細を受け取り、申告の時まで保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
5%で申告した後に書類が見つかったら
申告した後に購入時の書類が見つかり、納める税金が多過ぎたと分かることもありますよね。その場合は、更正の請求という手続ができる場合があります。期間は原則として法定申告期限から5年以内です(国税庁 No.2026)。
『どうせ見つからないから』とあきらめず、申告の後も手がかりは捨てずに取っておきましょう。払い過ぎの確かめ方は下のリンク先でも紹介しています。
確定申告の全体の流れは金売却の確定申告で、税金の基本は金を売った時の税金ガイドで紹介しています。5%で計算して税金が高いと感じた時の確認点は金売却の税金が高いと感じたらにまとめています。
よくある質問
金売却で取得価格が不明な時、税金はどう計算しますか?
売った金額の5%を取得費として計算できます(所得税基本通達38-16)。そこから50万円の特別控除を引き、5年超なら2分の1にして課税される譲渡所得を出します。
購入価格不明の金を売ると、税金は高くなりますか?
実際の購入額が5%より大きければ、5%で計算した方が譲渡益は大きくなります。例えば500万円で売った長期の例では、書類ありで課税される譲渡所得75万円、取得価格不明で212.5万円でした。
昔買った金の購入額を、当時の相場から推定してもいいですか?
推定した金額を取得費として使えるかを書いた国税庁の説明は確認できていません。所轄の税務署に相談してから決めると安心です。
金の譲渡所得で取得費不明でも、確定申告はできますか?
できます。取得費の欄に売却額の5%を書いて、譲渡所得の内訳書(総合譲渡用)で計算します。
5%で申告した後に購入時の書類が見つかったらどうなりますか?
納める税金が多過ぎた場合は、更正の請求ができる場合があります。期間は原則として法定申告期限から5年以内です(国税庁 No.2026)。
取得価格が不明だと、買取店で売れないことはありますか?
店によります。三菱マテリアルは国内で購入した金地金に購入時の証憑が無いと売却を断ると公式に書いています。売る店の公式ページで確かめておきましょう。
まとめ
- 取得価格が不明な金は、売却額の5%を取得費にして計算できる(通達38-16)
- 5%は実際の購入額より小さいことが多く、税金が増えやすい
- 通帳やカード明細など、購入額の手がかりを売る前に探してみる
- もらった金・相続した金は、前の持ち主の購入額と購入日を引き継ぐ
- 書類の扱いは店ごとに違うので、売る前に公式ページで確かめる
- 取得費の決め方に迷ったら、所轄の税務署または税理士に確認する
コメント