
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
金を売ろうと思って税金を調べてみたものの、式がいくつも出てきて手が止まっていませんか。
結論から言うと、金売却の税金の計算は4つのステップに分ければ、電卓1つで目安が出せます。この記事を読めば、自分の金でいくら税金がかかりそうかを、順番どおりに計算できるようになりますよ。
2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
インゴットを売りたいんですが、税金の計算方法を調べてもよく分からなくて。売った金額に税率を掛ければいいんですか?
 案内役
売った金額にそのまま税率を掛けるわけではないんです。買った値段を引いた「もうけ」から始めて、4つの段階で計算していきますよ。
金売却の税金は「4ステップ」で計算する
金地金を売った所得は、原則として譲渡所得です。給与などほかの所得と合わせて税率を決める総合課税になります(国税庁 No.3161)。
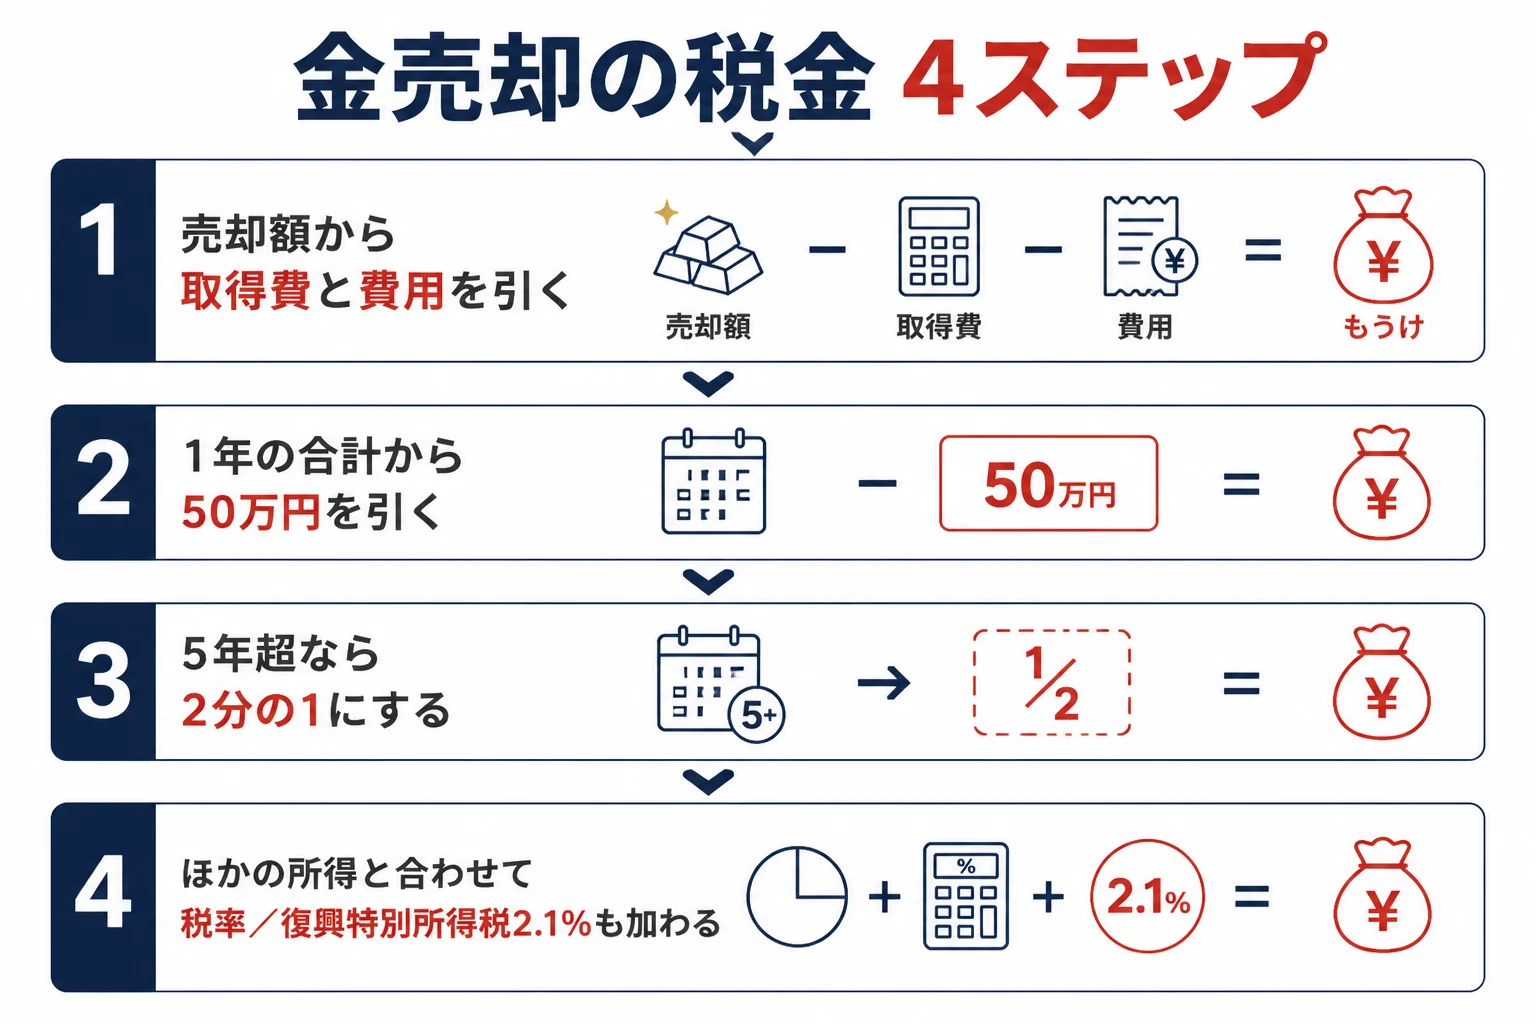
計算の流れは、次の4つです。
| ステップ | やること | 計算式 |
|---|---|---|
| 1 | 譲渡益を出す | 売却額 −(取得費+譲渡費用) |
| 2 | 特別控除を引く | その年の譲渡益の合計 − 50万円 |
| 3 | 5年超なら半分にする | ステップ2の金額 × 2分の1 |
| 4 | ほかの所得と合わせて税率を掛ける | 課税される所得金額 × 税率 − 控除額 |
ステップ1から3で出るのが「課税される譲渡所得の金額」です。ステップ4で、給与などと合わせて所得税を出します。
『売却益の全部に税金がかかる』と思っている方も多いはずです。実際は、50万円の控除や2分の1の計算があるので、課税される金額は売却益よりかなり小さくなることもあるんです。
税金の全体像は金を売った時の税金ガイドにまとめています。
金の譲渡所得の計算方法を4ステップで順番に
ここからは、4つのステップを1つずつ見ていきます。金売却時の税金の計算方法は、この順番さえ守れば迷いません。
ステップ1 売却額から取得費と譲渡費用を引く
金を売りたい人最初の「譲渡益」って、売った金額から買った金額を引けばいいんですよね?
案内役基本はそうです。買った時の手数料なども取得費に入るので、レシートや明細は捨てずに見てみてくださいね。
国税庁の計算式は「譲渡価額 −(取得費+譲渡費用)=金地金の譲渡益」です(No.3161)。言葉の意味は次のとおりです。
| 言葉 | 意味(国税庁 No.3152) | 金の場合の例 |
|---|---|---|
| 譲渡価額 | 売った金額 | 買取店から受け取った代金 |
| 取得費 | 一般に購入代金。購入手数料なども含まれる | 買った時の代金と手数料 |
| 譲渡費用 | 売るために直接かかった費用 | 売る時の費用(金の手数料が入るかは税務署に確認) |
金の買取手数料が譲渡費用に入ると名指しした国税庁の記述は、確認できていません。手数料を引いて計算したい時は、所轄の税務署に聞いてみてください。
買った値段が分からない時は5%
親から受け継いだ金などで、買った値段が分からないこともありますよね。その時は、売った金額の5%を取得費にして計算できます(所得税基本通達38-16)。
例えば300万円で売った金なら、取得費は15万円です。ただ、実際の購入代金が分かればそちらで計算した方が、譲渡益は小さくなることが多いんです。
計算の前にそろえておきたい数字
ステップ1の計算には、3つの数字が要ります。手元にあるかどうか、先に確かめておきましょう。
| 数字 | 何で確かめるか | 無い時 |
|---|---|---|
| 売却額 | 買取店の買取明細 | 売る前なら査定額で仮に計算する |
| 取得費 | 購入時の領収書・納品書・取引明細 | 売った金額の5%で計算できる |
| 買った日 | 購入時の書類の日付 | 5年を超えるかは税務署に相談する |
例えば、購入時の明細に「購入代金」と「手数料」が別に書かれていたら、両方を足した金額が取得費の目安になります。
取得費に入るものは金の取得費とは、分からない時の考え方は購入価格が分からない金の税金で紹介しています。
ステップ2 1年の譲渡益の合計から50万円を引く
次に、その年の総合課税の譲渡益を合計して、特別控除50万円を引きます(No.3161)。
50万円を引くのは、売った金額ではなく譲渡益からです。売却額が300万円でも、そこから50万円を引くわけではありません。
ここは間違えやすいところです。50万円の控除は1回ごとではなく、1月から12月までの1年に1回分です。
同じ年に金を2回売ったら、2回分の譲渡益を足してから50万円を引きます。また、譲渡益の合計が50万円以下なら、その金額までしか引けません。
例えば、取得費100万円の金を140万円で売ると、譲渡益は40万円です。40万円を引いて、課税される譲渡所得は0円になります。
5年以内に買った金と5年を超える金を同じ年に売った時は、5年以内の方の譲渡益から先に50万円を引きます(No.3161)。控除の詳しい引き方は金の売却益50万円の特別控除をご覧ください。
ステップ3 5年を超えて持っていた金は2分の1
金を売りたい人5年以上持っていると税金が安くなるって聞きました。本当ですか?
案内役本当です。持っていた期間が5年を超えていれば、50万円を引いた後の金額を半分にしてから税率を掛けますよ。
所有期間が5年以内なら短期譲渡所得で、50万円を引いた金額がそのまま課税の対象です。5年を超えると長期譲渡所得で、50万円を引いた後の金額の2分の1が課税の対象になります(No.3161・No.3152)。
順番は「50万円を引く」が先で、「2分の1」は後です。逆にすると金額がずれるので気をつけましょう。
- 50万円を引いた金額の全額が課税の対象
- 例:特別控除後150万円なら150万円
- 50万円を引いた金額の2分の1が課税の対象
- 例:特別控除後150万円なら75万円
相続やもらった金は、前の持ち主が買った日から数えます(所得税法60条)。5年の数え方は長期譲渡所得と短期の違いで紹介しています。
ステップ4 ほかの所得と合わせて速算表で税額を出す
最後に、ステップ3までで出た金額を給与などの所得と合わせます。そこから基礎控除などの所得控除を引いた「課税される所得金額」に、速算表の税率を掛けます。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円から1,949,000円まで | 5% | 0円 |
| 1,950,000円から3,299,000円まで | 10% | 97,500円 |
| 3,300,000円から6,949,000円まで | 20% | 427,500円 |
| 6,950,000円から8,999,000円まで | 23% | 636,000円 |
| 9,000,000円から17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円から39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
出典は国税庁 No.2260「所得税の税率」です。課税される所得金額は1,000円未満を切り捨てます。
所得税のほかに、2026年(令和8年分)は基準所得税額の2.1%の復興特別所得税がかかります。令和9年分以後は内訳の名前が変わりますが、合計の税率は変わりません(No.2260)。
売却益だけに速算表を当てはめて計算してしまうことです。金の売却益は給与などと合わせて税率が決まるので、同じ金を売っても、ほかの所得が多い人ほど税率が上がることがあります。
税率の段階の詳しい見方は金売却の税率は何%?で紹介しています。
金売却の税金の計算の具体例
ここからは、実際に数字を入れてみましょう。前提は次のとおりです。
- 2026年中に金地金を1回だけ売った
- 譲渡費用は0円、その年にほかの総合課税の譲渡益は無い
- 税額は所得税(速算表)で、復興特別所得税と住民税は別
具体例1 ステップ3までの計算
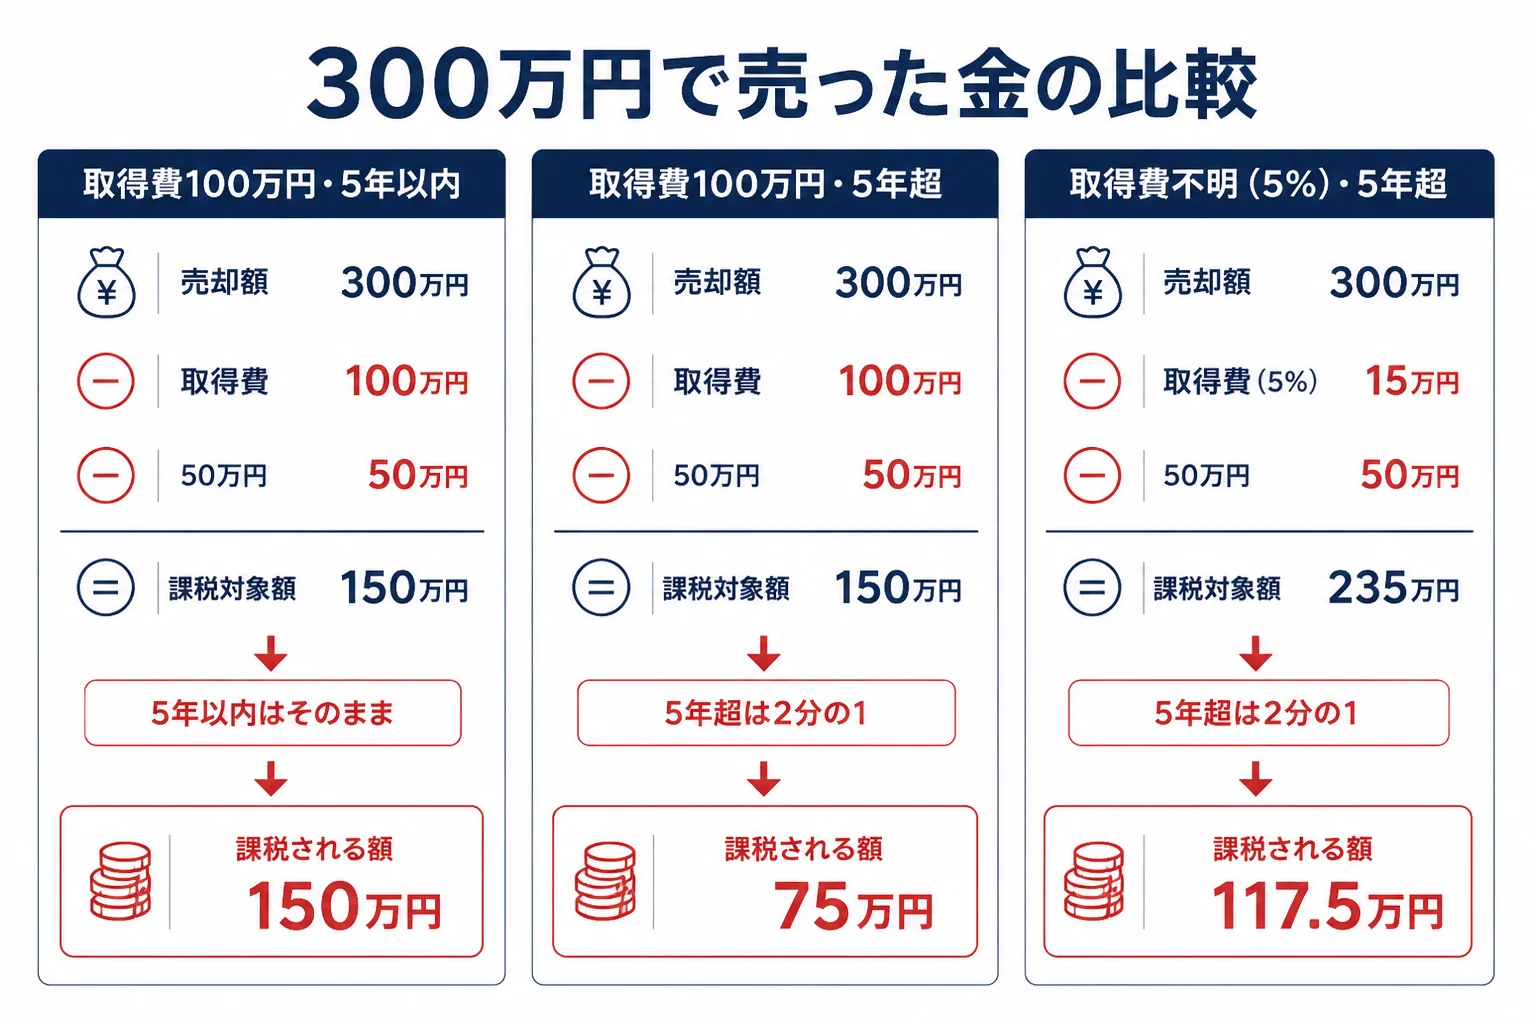
| 例 | 取得費 | 売却額 | 保有 | 譲渡益 | 50万円を引いた後 | 課税される譲渡所得 |
|---|---|---|---|---|---|---|
| A | 100万円 | 300万円 | 5年以内 | 200万円 | 150万円 | 150万円 |
| B | 100万円 | 300万円 | 5年超 | 200万円 | 150万円 | 75万円 |
| C | 不明(5%で15万円) | 300万円 | 5年超 | 285万円 | 235万円 | 117.5万円 |
| D | 100万円 | 140万円 | 5年以内 | 40万円 | 0円 | 0円 |
同じ300万円で売っても、保有期間と取得費が分かるかどうかで、課税される金額は75万円から150万円まで変わります。
具体例2 会社員が売った時に増える所得税
金以外の課税される所得金額(給与所得から所得控除を引いた金額)が300万円の会社員で考えます。所得控除は金を売っても変わらない、という単純な前提です。
| 例 | 金を売らない時の所得税 | 売った時の課税される所得金額 | 売った時の所得税 | 増える所得税の目安 |
|---|---|---|---|---|
| A(短期150万円) | 202,500円 | 450万円 | 472,500円 | 270,000円 |
| B(長期75万円) | 202,500円 | 375万円 | 322,500円 | 120,000円 |
| C(長期117.5万円) | 202,500円 | 417.5万円 | 407,500円 | 205,000円 |
計算式は、例Aなら 4,500,000円×20% − 427,500円=472,500円 です。金を売らない時は 3,000,000円×10% − 97,500円=202,500円 になります。
増える所得税に2.1%の復興特別所得税を足すと、例Aは約275,670円、例Bは約122,520円です(端数処理は考えない概算)。
これはこの前提で計算した目安です。実際の税額は、ほかの所得や控除、端数処理で変わります。
具体例3 ほかに所得がない人が売った時
無職の方や専業主婦の方など、ほかに所得がない人が金だけを売ったとします。2026年分(令和8年分)の基礎控除は、合計所得金額489万円以下なら104万円です(No.1199)。
| 例 | 総所得金額 | 基礎控除 | 課税される所得金額 | 所得税 |
|---|---|---|---|---|
| B(長期75万円) | 75万円 | 104万円 | 0円 | 0円 |
| A(短期150万円) | 150万円 | 104万円 | 46万円 | 23,000円 |
例Aは 460,000円×5%=23,000円 で、ここに復興特別所得税が加わります。
ただ、扶養に入っている方は、所得が増えると扶養や配偶者控除の条件から外れることがあります。家族の税金も変わるので、売る前に確認しておきましょう。
具体例4 田中貴金属の価格で100gを売った場合
田中貴金属が2026年10月20日17時に公表した金の店頭買取価格は、1gあたり22,773円(税込)です(記事執筆日時点の参考値)。
100gなら 22,773円×100g=2,277,300円 です。ここで、取得費が仮に100万円、5年超の金だったとします。
| 項目 | 金額 |
|---|---|
| 譲渡益(2,277,300円 − 100万円) | 1,277,300円 |
| 50万円を引いた後 | 777,300円 |
| 課税される譲渡所得(5年超なので2分の1) | 388,650円 |
取得費が分からず5%で計算すると、課税される譲渡所得は831,717円(5年超)になります。書類が残っているかどうかで、2倍以上の差が出るんです。
具体例5 同じ年に短期と長期の金を売った場合
金の売買を何年も続けていると、買った時期の違う金を同じ年に売ることもありますよね。この時は、50万円の引き方に順番があります。
例えば、5年以内の金で譲渡益30万円、5年超の金で譲渡益60万円が出たとします。50万円は5年以内の方から先に引きます(No.3161)。
| 区分 | 譲渡益 | 50万円の引き方 | 引いた後 | 課税される譲渡所得 |
|---|---|---|---|---|
| 5年以内(短期) | 30万円 | 先に30万円を引く | 0円 | 0円 |
| 5年超(長期) | 60万円 | 残りの20万円を引く | 40万円 | 20万円(2分の1) |
2つ合わせて50万円が限度です。売るたびに50万円ずつ引けるわけではないので、合計の金額で考えておきましょう。
売却額や保有年数を変えた早見表は金売却の税金シミュレーションにまとめています。
よくある計算ミスと確かめ方
金を売りたい人自分で計算してみたら、ネットで見た金額とずいぶん違いました。どこで間違えやすいんでしょう?
案内役多いのは、50万円を引く場所と、2分の1にする順番です。下のリストで1つずつ確かめてみてくださいね。
- 50万円を売却額ではなく、譲渡益の合計から引いている
- 同じ年に売った金の譲渡益を合計してから50万円を引いている
- 50万円を引いた後に、5年超の分だけ2分の1にしている
- 相続した金は、亡くなった人が買った日から5年を数えている
- 速算表は、ほかの所得と合わせた金額に当てはめている
- 200万円を課税の線と考えていない
200万円は、買取店が税務署に支払調書を出す線です。税金がかかるかどうかの線ではないので、200万円以下で売っても、譲渡益が50万円を超えれば課税の対象になります。
所得税の確定申告が要らない人でも、住民税の申告が必要な場合があります(国税庁 No.1600 の注)。住民税の扱いは、お住まいの市区町村で確認してみてください。
よくある相談:計算方法・保有7年・純金積立
Yahoo!知恵袋にも、金の税金の計算方法についての相談がたくさんあります。よく見かける3つに答えていきますね。
インゴット100gを短期で売る時の計算方法が分からない
『100gのインゴットを、買ってから短い期間で売りたい。売却価格が200万円を超えるので税金を払うと思うが、計算方法が分からない』という相談がありました。
まず、200万円を超えるかどうかは税金の線ではありません。計算は、売却額から買った値段を引き、1年の合計から50万円を引くところから始めます。
短期なので2分の1にはせず、その金額を給与などと合わせて速算表に当てはめます。上の具体例2の例Aが、ちょうどこの形です。
7年持った金を240万円で売った時の計算は合っている?
『購入から7年過ぎた金を240万円で売った。自分の計算が合っているか知りたい』という相談もありました。
7年なら5年を超えているので長期です。確かめるポイントは「240万円から取得費を引く」「50万円を引く」「その後で2分の1」の順番になっているかです。
純金積立で毎日買った金はどう計算する?
『純金積立で毎日少しずつ買った金を売る時、5年以内と5年超で計算が違うと聞いた。どう分けるのか』という相談もありました。
純金積立(金定額購入システム)については、照会した6社の仕組みについて、東京国税局が文書回答を出しています。所有期間は先に買った分から売ったものとして判定し、取得費は総平均法に準ずる方法で出す、という照会に「差し支えありません」と答えています(平成18年)。
この回答は照会した6社の仕組みが前提です。ほかの積立の扱いは、取引先や税務署に確認してみてください。詳しくは純金積立を売却した時の税金で紹介しています。
売る前に計算しておくための手順
金を売りたい人計算の流れは分かりました。売る前に何を準備しておけばいいですか?
案内役売る前に査定額を知っておくと、税金の目安まで先に出せます。売った後は買取明細をもらって、取得費の書類と一緒に保管しておきましょう。
- 買った時の領収書や明細を探して取得費を確かめる
- 買った日(相続ならもとの持ち主が買った日)から5年を超えるか確かめる
- 買取店で査定額を聞き、4ステップで税金の目安を計算する
- 売った後に買取明細を受け取り、取得費の書類と一緒に保管する
- 申告が必要なら、翌年の確定申告で申告する
査定額が分かれば、ステップ1の「売却額」に実際の数字を入れて計算できます。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
確定申告の期間は、原則として売った年の翌年2月16日から3月15日までです(国税庁 No.2020)。2026年に売った分の正式な期間は、国税庁の発表を確認してください。
自分の金が長期に当たるか、取得費をどう証明するかなど、個別の判断に迷ったら、所轄の税務署または税理士に確認してみてください。
よくある質問
金売却の税金は、売った金額に税率を掛ければいいですか?
いいえ。売却額から取得費と譲渡費用を引いた譲渡益が出発点です。そこから50万円を引き、5年超なら2分の1にして、ほかの所得と合わせて税率を掛けます。
50万円の特別控除は、売るたびに使えますか?
使えません。その年の総合課税の譲渡益の合計に対して50万円です。同じ年に何回売っても、合計してから1回引きます。
5年超の金は、50万円を引く前に2分の1にしますか?
50万円を引いた後に2分の1にします。順番を逆にすると金額がずれるので、計算の時に気をつけてみてください。
買った値段が分からない時は、どう計算しますか?
売った金額の5%を取得費にして計算できます(所得税基本通達38-16)。300万円で売ったなら15万円が取得費になります。
計算した税額は、そのまま納める金額になりますか?
目安と考えてください。実際の税額は、ほかの所得や所得控除、端数処理、復興特別所得税で変わります。正確な金額は確定申告の時に計算します。
まとめ
- 金売却の税金は、譲渡益を出す、50万円を引く、5年超なら2分の1、ほかの所得と合わせて税率を掛ける、の4ステップで計算する
- 50万円は売却額ではなく、1年の譲渡益の合計から引く
- 買った値段が分からない時は、売った金額の5%を取得費にできる
- 同じ300万円で売っても、保有期間と取得費で課税される金額は大きく変わる
- 200万円は支払調書の線で、税金がかかるかどうかの線ではない
コメント