
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『金を売っても50万円までなら税金はかからない』。そう聞いて、どこまで売っていいのか考えている方も多いはずです。
結論から言うと、金の売却で使える50万円の控除は、売った金額ではなく「もうけ(譲渡益)」から引くものです。しかも1年に1回、その年の譲渡益の合計に対して引きます。
この記事では、50万円の特別控除の引き方と、50万円以下の時に確定申告が要るかどうかが分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
母から受け継いだ金のネックレスとインゴットを売ろうと思っています。50万円までは税金がかからないと聞いたんですが、売った金額が50万円までという意味ですか?
 案内役
売った金額ではなく、売った金額から買った値段などを引いた「もうけ」の方です。そのもうけの1年分の合計から50万円を引けますよ。
金の50万円控除は「売った金額」ではなく「もうけ」から引く
50万円は「譲渡所得の特別控除」です。売った金額から取得費と譲渡費用を引いた譲渡益の、その年の合計から50万円を引きます(国税庁 No.3161)。
金地金を売った時の所得は、原則として譲渡所得です。給与など他の所得と合わせて計算する総合課税の対象になります(国税庁 No.3161)。
その譲渡所得を計算する途中で引けるのが、50万円の特別控除です。国税庁 No.3161 では、次の式で説明されています。
| 段階 | 国税庁の式 |
|---|---|
| 1. 譲渡益を出す | 譲渡価額 −(取得費+譲渡費用)=金地金の譲渡益 |
| 2. 50万円を引く | {金地金の譲渡益+その年の金地金以外の総合課税の譲渡益}−特別控除50万円 |
| 3. 長期なら半分 | 所有期間5年超なら、2の金額×2分の1 |
取得費は、一般に購入代金のことです。購入手数料なども含まれます(国税庁 No.3152)。譲渡費用は「売るために直接かかった費用」です。
ですから、売った金額そのものから50万円を引くわけではないんです。ここを取り違えると、税金の見通しが大きくずれてしまいます。
売った金額から引くと、計算はこうずれる
例えば、取得費100万円の金を300万円で売った場合で比べてみます。正しい引き方と、取り違えた引き方を並べました。
| 引き方 | 計算 | 50万円を引いた後 |
|---|---|---|
| 正しい(譲渡益から引く) | 300万円−100万円=200万円、200万円−50万円 | 150万円 |
| 取り違え(売った金額から引く) | 300万円−50万円 | 250万円 |
正しく計算すると、50万円を引いた後は150万円です。売った金額から引くと250万円になり、まったく違う数字になります。
逆に、取得費が高い金なら、売った金額が大きくても譲渡益は小さくなります。例えば取得費250万円の金を300万円で売ると、譲渡益は50万円です。この場合は控除を引くと0円になります。
計算の全体の流れは金を売った時の税金ガイドにまとめています。国税庁の原文は国税庁 No.3161「金地金の譲渡による所得」で確認できます。
50万円控除の計算は3ステップ
金を売りたい人自分の金だと、50万円を引いた後がいくらになるのか、すぐに計算できるでしょうか?
案内役売った金額、買った値段、持っていた期間の3つが分かれば計算できますよ。順番に見ていきましょう。
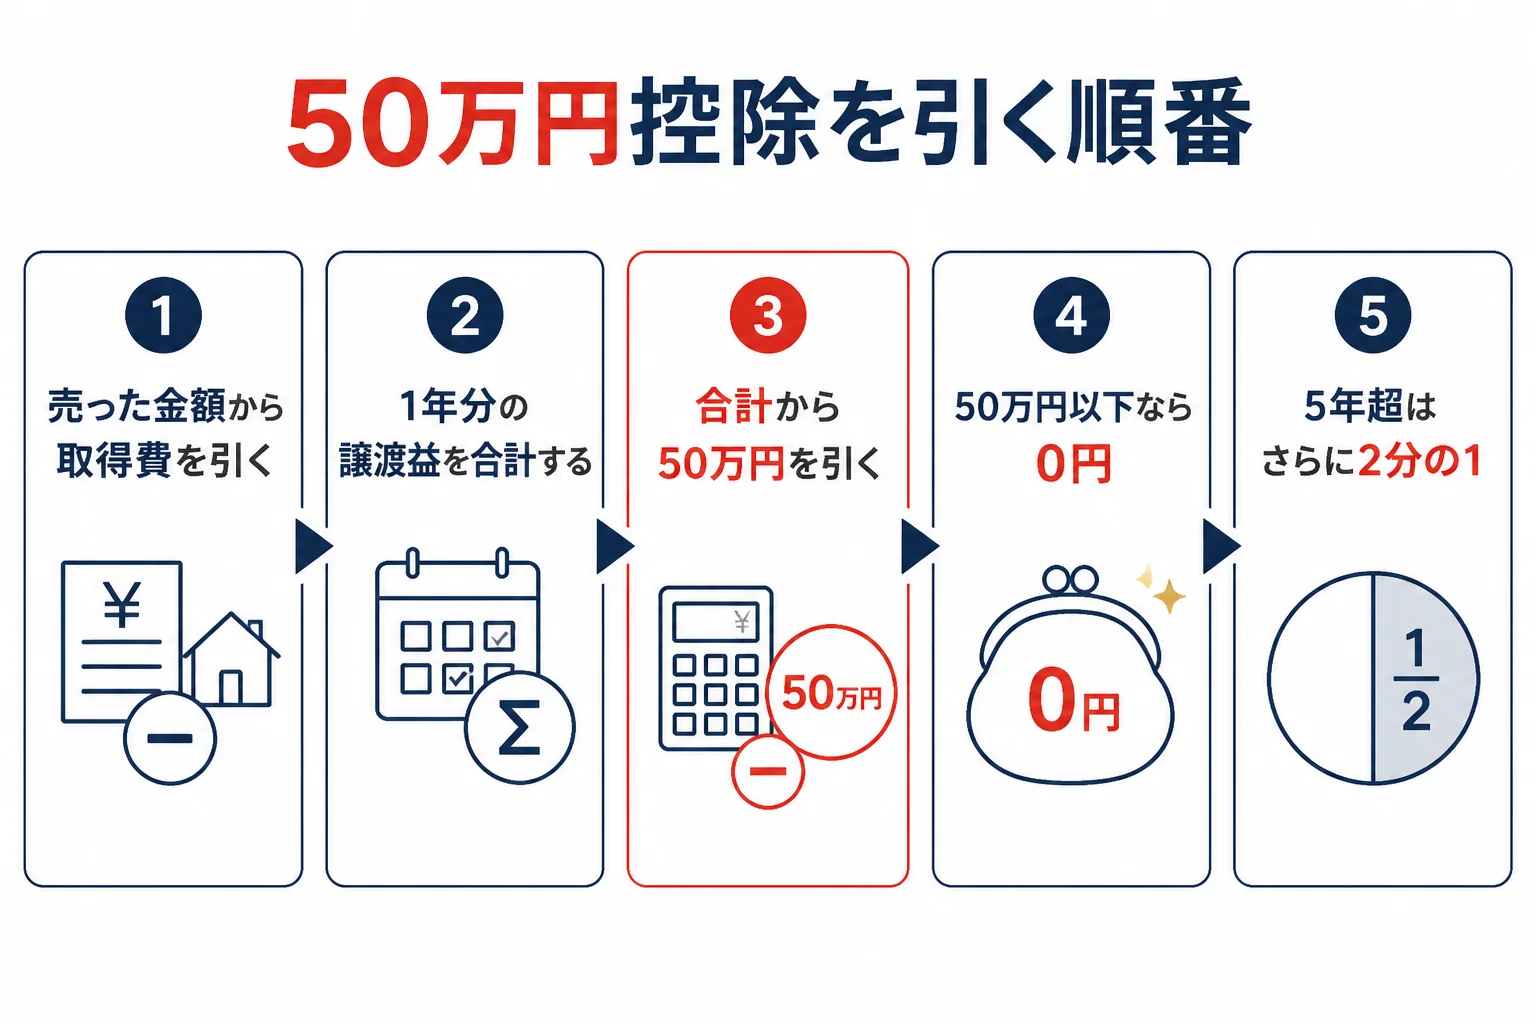
50万円控除の計算は、次の順番で進めます。前提として、売ったのは金だけで、ほかの総合課税の譲渡益は無いものとします。
- 売った金額から取得費と譲渡費用を引いて、譲渡益を出す
- その年に売った金の譲渡益を全部足す
- 合計から特別控除50万円を引く(50万円以下なら0円になる)
- 所有期間が5年を超える分は、2分の1にする
譲渡益の金額ごとに、50万円を引いた後の金額を表にしました。譲渡費用は0円の前提です。
| その年の譲渡益の合計 | 50万円を引いた後 | 課税される譲渡所得(5年以内) | 課税される譲渡所得(5年超) |
|---|---|---|---|
| 30万円 | 0円 | 0円 | 0円 |
| 50万円 | 0円 | 0円 | 0円 |
| 65万円 | 15万円 | 15万円 | 7.5万円 |
| 100万円 | 50万円 | 50万円 | 25万円 |
| 200万円 | 150万円 | 150万円 | 75万円 |
譲渡益が50万円以下の時は、50万円を引いた後は0円です。国税庁 No.3161 の注にも「これらの譲渡益の合計額が50万円以下のときはその金額までしか控除できません」とあります。
つまり、譲渡益が30万円なら控除も30万円まで使えて、0円になるということです。余った20万円を翌年に回すことはできません。
取得費と譲渡費用に入るもの
50万円を引く前の譲渡益は、取得費と譲渡費用で大きく変わります。何を引けるかを先に確かめておくと、計算の見通しが立ちやすくなりますよ。
| 項目 | 国税庁の説明 | 金の場合の考え方 |
|---|---|---|
| 取得費 | 一般に購入代金。購入手数料なども含む(No.3152) | 買った時の代金と、買う時に払った手数料 |
| 譲渡費用 | 売るために直接かかった費用(No.3152) | 売る時の買取手数料が当たるかは、国税庁の金の原文で確認できていない |
| 取得費が分からない時 | 売った金額の5%を取得費にできる(所得税基本通達38-16) | 購入時の書類がない古い金で使う |
売る時の手数料を引けるかどうかで迷ったら、明細を持って税務署に確認してみてください。この記事の計算例では、譲渡費用は0円にしています。
今日の価格で見る、売った金額と50万円の関係
田中貴金属が2026年10月20日17時に公表した金の店頭買取価格は、22,773円/g(税込)でした。記事執筆日時点の参考値で、ここから重さごとの売却額の目安を出せます。
| 重さ | 22,773円×重さ | 50万円との関係 |
|---|---|---|
| 20g | 455,460円 | 売った金額が50万円未満なので、譲渡益も50万円未満 |
| 50g | 1,138,650円 | 取得費しだいで50万円を超える |
| 100g | 2,277,300円 | 取得費しだいで50万円を超える |
20gは売った金額そのものが50万円を下回ります。その年にほかの総合課税の譲渡益が無ければ、譲渡益も50万円を下回るので、50万円を引くと0円です。
50g・100gは、取得費しだいです。例えば100gを取得費100万円(仮の数字)で持っていたなら、譲渡益は1,277,300円、50万円を引いた後は777,300円になります。
50万円は1年に1回だけ。数え方は1月から12月
特別控除50万円は、売るたびに引けるものではありません。その年に売った金の譲渡益を全部足して、合計から1回だけ引きます。
所得税は、1月1日から12月31日までの1年間に生じた所得で計算します。国税庁 No.2020 の原文は「毎年1月1日から12月31日までの1年間に生じた所得の金額とそれに対する所得税等の額を計算して確定させる手続です」です。
『4月から翌年3月までで1年なのでは?』と思う方もいるかもしれません。ただ、所得税の1年は暦の1月から12月です。
分けて売っても、同じ年なら合計は同じ
金を何回かに分けて売ると、1回ごとに50万円を引けると思われがちですよね。でも、同じ年に売った分は合計してから50万円を引きます。
| 売り方 | 1回目の譲渡益 | 2回目の譲渡益 | その年の合計 | 50万円を引いた後 |
|---|---|---|---|---|
| 1回でまとめて売る | 80万円 | なし | 80万円 | 30万円 |
| 同じ年に2回に分ける | 40万円 | 40万円 | 80万円 | 30万円 |
分けて売っても、同じ年の中なら合計は80万円です。50万円を引いた後の30万円も変わりません。
年をまたいで売った場合は、それぞれの年で50万円を引く計算になります。年をまたぐ時の考え方は金の売却益は1月から12月で計算で紹介しています。
金以外の総合課税の譲渡益とも合わせる
国税庁の式には「その年の金地金以外の総合課税の譲渡益」も入っています。金以外にも総合課税の譲渡益がある年は、それも含めた合計から50万円を引くんです。
例えば、同じ年に金のほかに売った資産で総合課税の譲渡益があれば、50万円の枠を分け合うことになります。何がそれに当たるかは、売った物によって変わるので税務署に確認してみてください。
短期と長期の両方がある年は、短期から先に引く
金を売りたい人5年以内に買った金と、10年以上前の金を同じ年に売るつもりです。50万円はどう引くんですか?
案内役両方合わせて50万円までで、5年以内の方(短期)から先に引きます。短期で引ききれなかった分だけ、長期から引く順番ですよ。
国税庁 No.3161 の注は「(1)と(2)の両方の譲渡益がある場合には、特別控除額は両方合せて50万円が限度で、(1)の譲渡益から先に控除します」です。(1)は所有期間5年以内、(2)は5年超を指します。
例えば、短期の譲渡益が30万円、長期の譲渡益が200万円だった場合はこうなります。
| 項目 | 短期 | 長期 |
|---|---|---|
| 譲渡益 | 30万円 | 200万円 |
| 引く控除 | 30万円 | 20万円 |
| 控除後 | 0円 | 180万円 |
| 課税される譲渡所得 | 0円 | 90万円(2分の1) |
短期から30万円を引いて0円、残りの20万円を長期から引きます。長期は180万円の2分の1で、90万円が課税の対象です。
長期と短期の違いは金の長期譲渡所得と短期の違いで詳しく紹介しています。
金売却が50万円以下なら確定申告はいらない?
譲渡益の合計が50万円以下なら、課税される譲渡所得は0円になります。ただ、所得税の確定申告が要らない場合でも、住民税の申告は別に考えます。
『50万円以下なら何も手続きしなくていいの?』という疑問はよく聞きます。ここは、所得税と住民税を分けると分かりやすくなりますよ。
所得税の確定申告
所得税の確定申告が必要なのは、所得の合計が所得控除の合計を超え、税額が出る人などです(国税庁 No.2020)。金の譲渡益が50万円以下で、課税される譲渡所得が0円なら、金の分で所得税が増えることはありません。
また、50万円を超えても、会社員ならもう1つの線があります。給与1か所・年末調整済み・給与収入2,000万円以下の人は、給与と退職以外の所得の合計が20万円以下なら所得税の確定申告は不要です(国税庁「給与所得者で確定申告が必要な人」)。
例えば、5年以内に買った金で、ほかの副収入は無い会社員の場合を計算してみます。
| 取得費 | 売った金額 | 譲渡益 | 50万円を引いた後の所得 | 20万円以下か |
|---|---|---|---|---|
| 100万円 | 165万円 | 65万円 | 15万円 | 以下(所得税の確定申告は不要の条件に当たる) |
| 100万円 | 175万円 | 75万円 | 25万円 | 超える(確定申告が必要) |
長期の金の場合、この20万円を2分の1の前と後のどちらで見るかは、国税庁の原文で確認できていません。長期の金を売って20万円前後になる時は、税務署に確認してみてください。
ほかに所得がない人は、基礎控除とも分けて考える
50万円の特別控除と、所得税の基礎控除は別のものです。日本の所得税では、譲渡所得などを合計した後に、さらに基礎控除などの所得控除を引いて税額を出します。
2026年分(令和8年分)の基礎控除は、合計所得金額が489万円以下なら104万円です(国税庁「基礎控除」)。給与も年金もない人が金だけを売った場合、50万円の控除の後に、この104万円も関わってきます。
| 項目 | 5年以内(短期) | 5年超(長期) |
|---|---|---|
| 取得費100万円の金を300万円で売った譲渡益 | 200万円 | 200万円 |
| 特別控除50万円を引いた後 | 150万円 | 150万円 |
| 総所得金額 | 150万円 | 75万円(2分の1) |
| 基礎控除 | 104万円 | 104万円 |
| 課税される所得金額 | 46万円 | 0円 |
| 所得税 | 23,000円 | 0円 |
短期は46万円×5%=23,000円の所得税になります。長期は課税の対象が基礎控除の中に収まり、所得税は0円という計算です。
ただ、配偶者の扶養に入っている人は、合計所得金額が62万円を超えると配偶者控除の対象から外れます(国税庁「配偶者控除」)。所得税が0円でも、扶養している家族の税金が増えることがあるので気をつけておきましょう。
住民税の申告
所得税の申告が要らない時でも、住民税は別です。横浜市のよくある質問では、住民税は「所得の多少にかかわらず、給与所得と合算して税額を計算することになっています」と説明しています。
所得税の確定申告をしなかった場合は、住民税の申告が必要になることがあります。お住まいの市区町村に確認してみてください。詳しくは金の売却益と住民税で紹介しています。
「50万円以下なら申告は何も要らない」と覚えてしまうと、住民税の申告や、医療費控除などで還付申告をする時の扱いを見落とします。還付申告をする時は、20万円以下の所得も一緒に申告します(国税庁「給与所得者で確定申告が必要な人」のQ&A)。
申告が要らないケースは金を売っても確定申告が不要なケースでまとめています。
よくある相談:年の数え方・分けて売る・領収書がない金
Yahoo!知恵袋にも、50万円控除についての相談がたくさんあります。よくある3つに答えていきますね。
年間50万円の「年」はいつからいつまで?
『金の売却益が年間50万円以下なら申告不要と見たが、1月から12月なのか、4月から翌年3月なのか』という相談がありました。
答えは、1月1日から12月31日までです。所得税は暦の1年で所得を計算します(国税庁 No.2020)。
100gを1本で売るより、小さく分けた方がいい?
『50万円以上の利益が出ると確定申告が要るなら、100gの塊1つより小さい物を何回かに分けて売った方がいいのか』という相談もありました。
同じ年に売るなら、何回に分けても譲渡益は合計して計算します。分け方で50万円の枠が増えることはありません。
『同じ時期に49万円で金を売ったらどうなるか』という質問もありました。49万円が売った金額なら、まず取得費を引いた譲渡益を出し、その年のほかの譲渡益と合計して考えます。
30年前の100gを250万円で売った。領収書がない
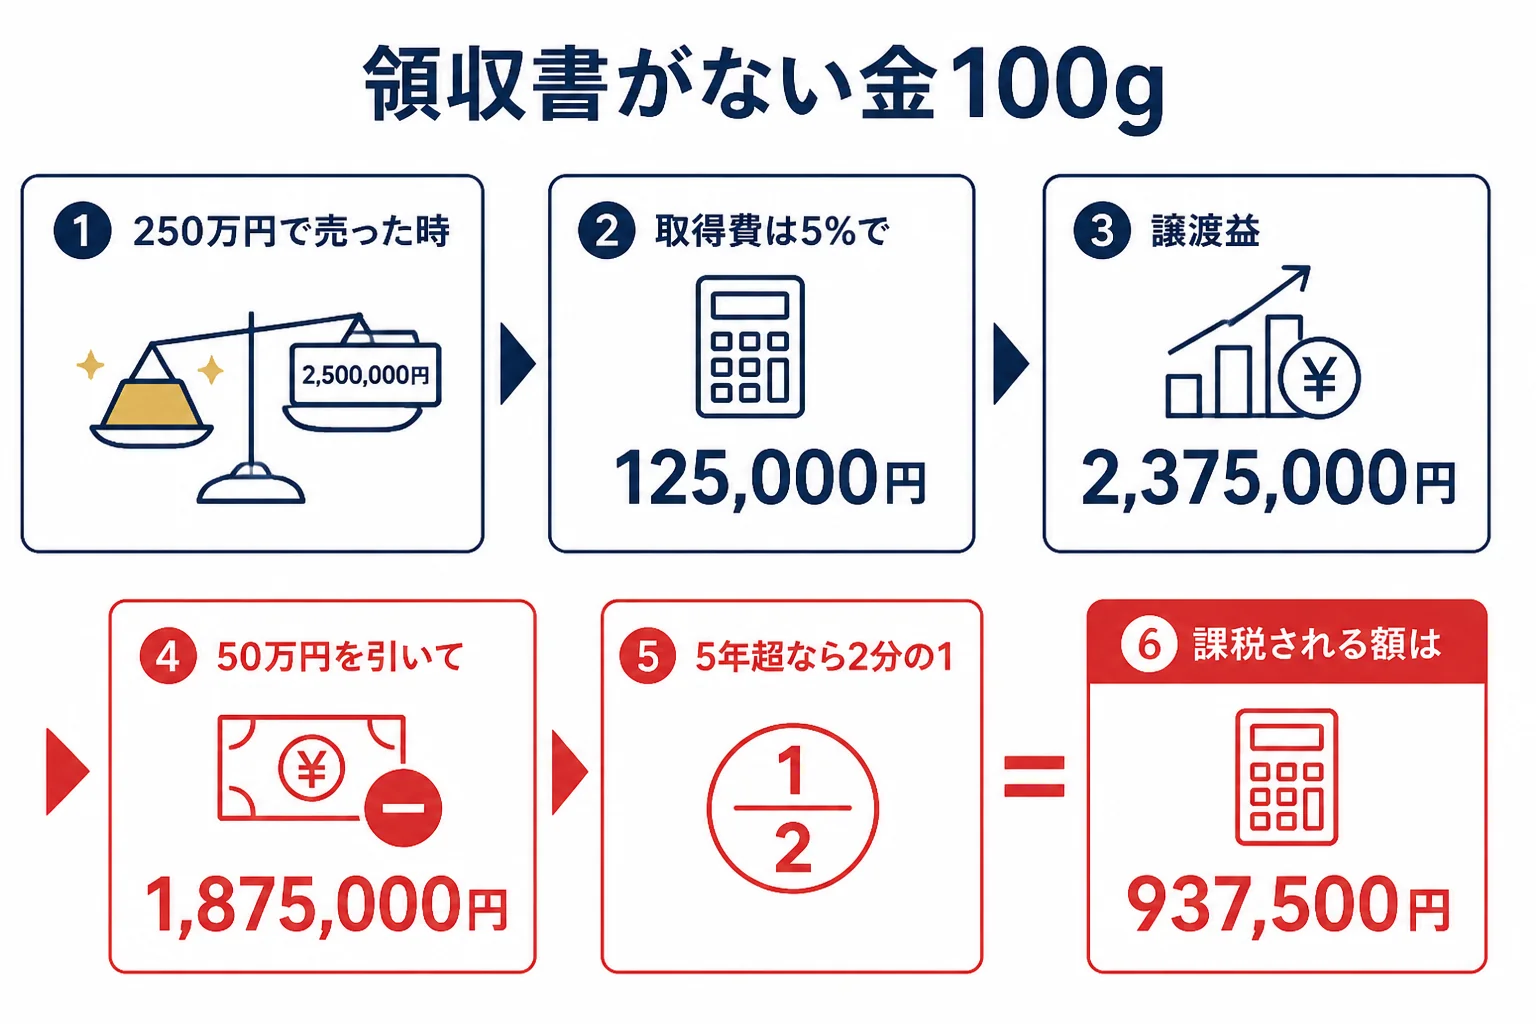
『30年ほど前に買った金100gを250万円で売った。領収書がない』という相談もありました。取得費が分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。
| 項目 | 金額 |
|---|---|
| 売った金額 | 2,500,000円 |
| 取得費(5%) | 125,000円 |
| 譲渡益 | 2,375,000円 |
| 50万円を引いた後 | 1,875,000円 |
| 課税される譲渡所得(5年超で2分の1) | 937,500円 |
30年前に買った金なので、所有期間は5年を超え長期になる前提で計算しました。購入時の書類が見つかれば取得費が大きくなり、課税の対象も小さくなることがあります。この前提で計算した目安なので、実際の税額は他の所得や控除で変わります。
売る前に50万円の枠を確かめておくこと
『今年はあといくらまで売れるか』を知っておくと、売る量を決めやすくなりますよね。売る前に、次の点を確かめておきましょう。
- 今年すでに売った金や、ほかの総合課税の譲渡益がないか確かめる
- 売る金の取得費が分かる書類を探す
- 所有期間が5年以内か5年超かを確かめる
- 今日の買取価格で売却額の目安を出す
- 会社員なら、給与以外の所得が20万円を超えそうかを計算する
売る前に査定額を知っておくと、50万円を引いた後の金額を前もって計算できます。売った後は買取明細を受け取り、取得費の書類と一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
よくある質問
金の売却で50万円以下なら税金はかかりませんか?
その年の譲渡益の合計が50万円以下なら、特別控除で課税される譲渡所得は0円になります。売った金額が50万円以下という意味ではないので、まず取得費を引いた譲渡益で考えてみてください。
金売却でいくら儲かったら税金はかかりますか?
譲渡益の合計が50万円を超えると、超えた分が課税される譲渡所得になります(5年超は2分の1)。そのうえで、ほかの所得や所得控除と合わせて税額が決まるので、所得税が0円になる人もいます。
50万円の控除が余ったら翌年に回せますか?
国税庁の説明では、譲渡益が50万円以下のときはその金額までしか控除できないとされています。翌年に回せるという記述はありません。
50万円の控除は金のネックレスや金貨にも使えますか?
50万円は譲渡所得の特別控除なので、金地金に限らず、その年の総合課税の譲渡益の合計に対して引きます。ただ、ジュエリーなどは生活用動産として非課税になる場合もあるので、売る物ごとに確かめてみてください。
50万円以下なら住民税の申告も要りませんか?
所得税の申告が要らない場合でも、住民税は別です。住民税の申告が必要かどうかは、お住まいの市区町村に確認してみてください。
まとめ
- 50万円は売った金額ではなく、譲渡益の合計から引く特別控除
- 1月から12月までの1年に1回、合計に対して50万円まで
- 分けて売っても、同じ年の譲渡益は合計して計算する
- 短期と長期がある年は、短期から先に引く
- 長期は50万円を引いた後の金額を2分の1にする
- 所得税の申告が不要でも、住民税の申告は別に確認する
コメント