
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『金を売ったけど、確定申告はしなくていいのかな』。少し売っただけなのに、申告のことを考えると気が重くなる方も多いはずです。
結論から言うと、金を売却しても確定申告が不要になるケースはあります。ただ、その線は「売った金額」ではなく、もうけから50万円を引いた後の所得と、あなたの働き方で決まります。
この記事では、申告が不要になる線と、不要でも住民税の申告が要る場合が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
金の売却で50万円以下の利益なら、確定申告はいらないと聞きました。何もしなくて大丈夫ですか?
 案内役
50万円の特別控除で所得税の申告がいらなくなることは多いです。ただ、住民税の申告は別に要る場合があるので、そこまで確かめておきましょう。
金を売却しても確定申告が不要になる線は4つ
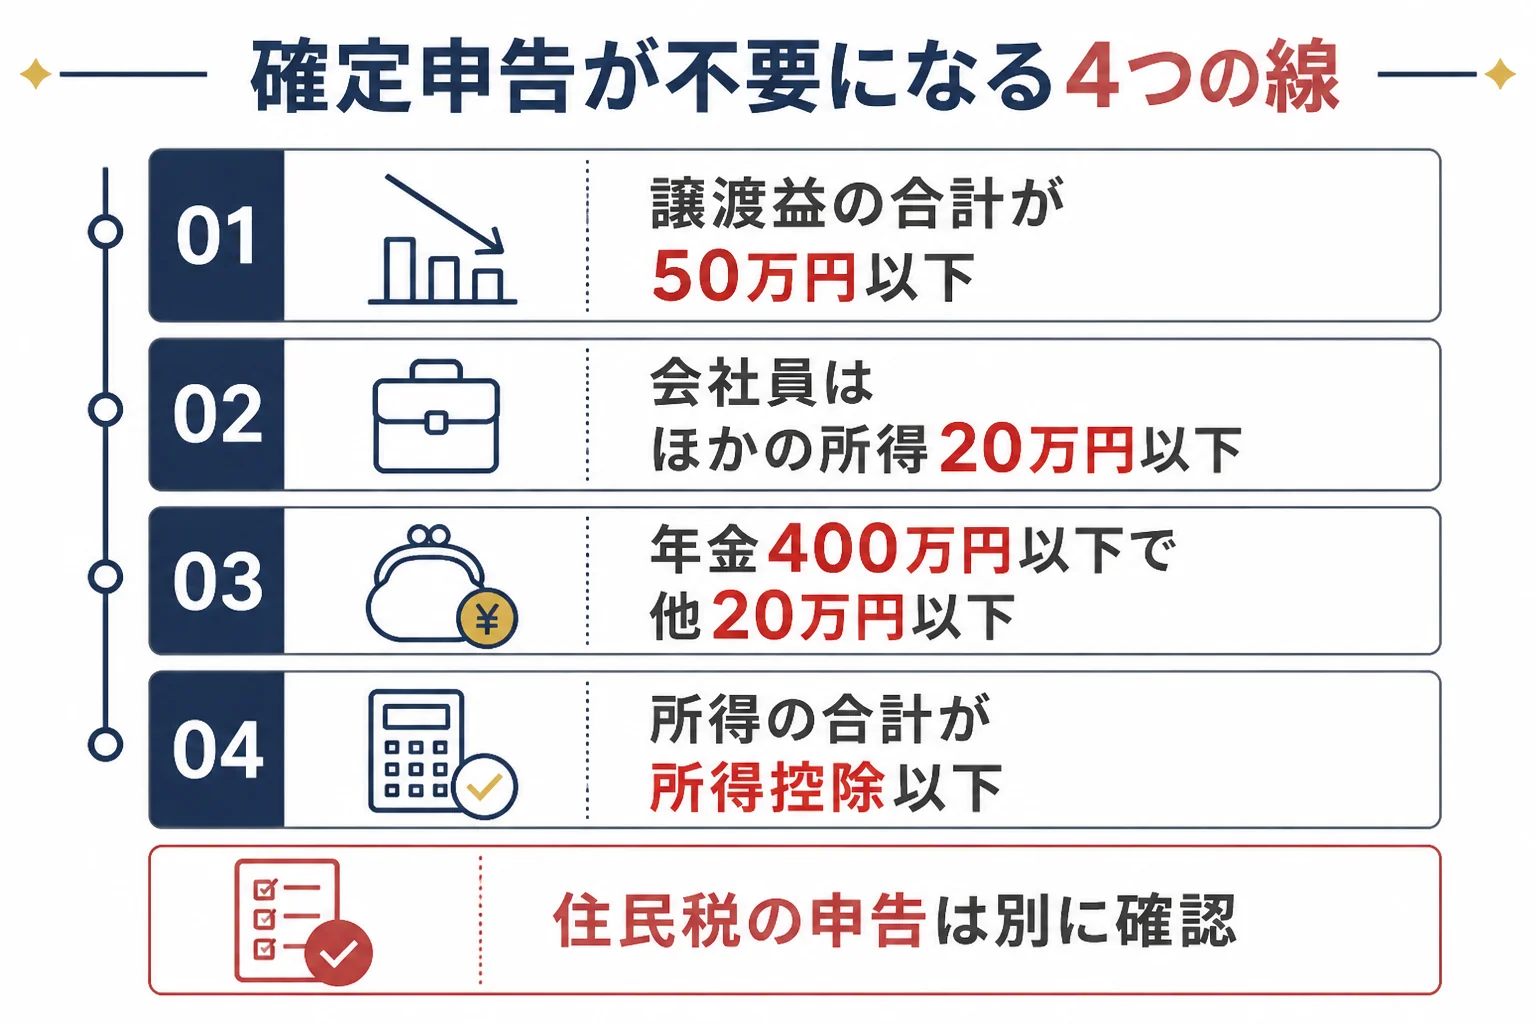
所得税の確定申告が不要になりやすいのは、①その年の譲渡益が50万円以下で所得が出ない ②会社員でほかの所得が20万円以下 ③年金の人で年金以外の所得が20万円以下 ④所得の合計が基礎控除などの所得控除以下、の4つの場合です。
金地金を売った所得は、原則として譲渡所得です。給与など他の所得と合わせる総合課税の対象になります(国税庁 No.3161)。
申告が要るかどうかを見る時に使うのは、売った金額ではなく「所得金額」です。金の場合は、国税庁の式でこう計算します。
| 順番 | 計算 |
|---|---|
| 1 | 売却額 − (取得費 + 譲渡費用) = 譲渡益 |
| 2 | その年の総合課税の譲渡益の合計 − 特別控除50万円 = 譲渡所得の金額 |
| 3 | 5年以内に売った金はそのまま、5年超なら2分の1 = 課税される譲渡所得 |
4つの線を並べると、こうなります。
| 線 | 当てはまる人 | 根拠 |
|---|---|---|
| 譲渡益の合計が50万円以下 | 誰でも(その年の総合課税の譲渡益の合計で見る) | 国税庁 No.3161 |
| ほかの所得が20万円以下 | 給与1か所・年末調整済み・給与収入2,000万円以下の会社員 | 国税庁 No.1900 |
| 年金以外の所得が20万円以下 | 公的年金等の収入400万円以下で、全部が源泉徴収の対象の人 | 国税庁 No.1600 |
| 所得の合計が所得控除以下 | ほかに所得が少ない人(無職・専業主婦など) | 国税庁 No.2020 |
どれか1つに当てはまれば、所得税の申告は不要になることが多いです。ただし、最後の判断は所轄の税務署に確かめておくと安心ですよ。
金を売った時の税金の全体像は、金を売った時の税金ガイドにまとめています。
譲渡益が50万円以下なら、金の所得は0円
金を売りたい人50万円というのは、売った金額のことですか?
案内役いいえ、売った金額から買った値段などを引いた「譲渡益」のことです。ここを取り違える方が多いんですよ。
特別控除50万円は、その年の総合課税の譲渡益の合計から引きます。譲渡益の合計が50万円以下なら、その金額までしか引けず、譲渡所得は0円になります(国税庁 No.3161)。
例えば、取得費100万円の金を140万円で売った場合を見てみましょう。譲渡費用は0円、その年にほかの総合課税の譲渡益は無い前提です。
| 項目 | 金額 |
|---|---|
| 売却額 | 140万円 |
| 取得費 | 100万円 |
| 譲渡益 | 40万円 |
| 特別控除 | 40万円(50万円までしか引けない=40万円を引いて0) |
| 課税される譲渡所得 | 0円 |
金の分の所得が0円なので、金のために所得税の確定申告をする必要は出てこない、という読み方になります。50万円控除のくわしい仕組みは金の売却益50万円の特別控除で紹介しています。
『50万円以下で売ったから大丈夫』という考え方は誤りです。50万円は譲渡益から引くもので、売却額から引くものではありません。逆に、売却額が大きくても取得費が高ければ、譲渡益は小さくなります。
反対に、取得費が分からない金は注意が必要です。売った金額の5%を取得費にできますが(所得税基本通達38-16)、100万円で売れば取得費は5万円で、譲渡益は95万円になります。50万円を引いても45万円が残るので、申告が不要とは言えなくなるんです。
1年に何回売っても50万円は1回だけ
特別控除の50万円は、その年の譲渡益の合計に対して1回です。同じ年に2回に分けて売っても、50万円が2回引けるわけではありません。
| 売り方 | 1回目の譲渡益 | 2回目の譲渡益 | 合計 | 50万円を引いた後 |
|---|---|---|---|---|
| 同じ年に2回売る | 30万円 | 30万円 | 60万円 | 10万円 |
| 1回だけ売る | 30万円 | なし | 30万円 | 0円 |
5年以内の金と5年超の金の両方を売った年は、特別控除は合わせて50万円までで、5年以内の分から先に引きます(国税庁 No.3161)。
会社員は給与以外の所得が20万円以下なら不要
給与を1か所から受けて年末調整が済んでいて、給与収入が2,000万円以下の会社員は、給与と退職以外の所得の合計が20万円以下なら、所得税の確定申告は不要です(国税庁 No.1900)。
20万円の線で見るのは、50万円を引いた後の所得金額です。国税庁が金地金と20万円を結びつけて書いた説明は確認できていませんが、No.3152 の計算式から読むとそうなります。
5年以内の金で、取得費100万円の場合を並べてみます。
| 売却額 | 譲渡益 | 50万円を引いた後の所得金額 | 20万円以下か |
|---|---|---|---|
| 150万円 | 50万円 | 0円 | 以下 |
| 165万円 | 65万円 | 15万円 | 以下(ほかの所得が無ければ申告不要の条件に当たる) |
| 175万円 | 75万円 | 25万円 | 超える(確定申告が必要) |
20万円の線は、金の所得だけでなく、副業などほかの所得との合計で見ます。例えば、金の所得が15万円でも、副業の所得が10万円あれば合計25万円で20万円を超えます。
5年を超えて持っていた金で、20万円の判定を2分の1の前と後のどちらで見るかを書いた国税庁の説明は確認できていません。長期の金で20万円前後になる時は、所轄の税務署に確かめてみてください。
給与を2か所以上から受けている人や、給与収入が2,000万円を超える人は、この20万円の線とは条件が違います(国税庁 No.1900)。会社員の考え方は会社員が金を売った時の確定申告で詳しく紹介しています。
年金の人と、ほかに所得が少ない人の線
会社員でなくても、申告が不要になる線はあります。年金を受け取っている人と、ほかに所得が少ない人の線を順に見ていきますね。
年金の人は「400万円・20万円」の線
金を売りたい人年金暮らしでも、金を売ったら確定申告が必要ですか?
案内役公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら、所得税の確定申告はいりません。ただ、住民税の申告は要ることがありますよ。
国税庁 No.1600 が挙げている条件は3つです。公的年金等の収入が400万円以下、その全部が源泉徴収の対象、年金以外の所得が20万円以下なら、確定申告の必要はありません。
金の売却益は、この「年金以外の所得」に入ります。50万円を引いた後の金の所得と、ほかの所得を合わせて20万円以下かを確かめましょう。
- 公的年金等の収入が年400万円以下か
- その年金の全部が源泉徴収の対象になっているか
- 金の所得とほかの所得の合計が20万円以下か
- 住民税の申告がいるかを市区町村に確かめたか
No.1600 は同じ項で「住民税の申告が必要な場合があります」とも書いています。年金の人の考え方は年金暮らしで金を売った時の確定申告で紹介しています。
ほかに所得が少ない人は基礎控除の中に収まることも
国税庁 No.2020 によると、確定申告が必要なのは、所得金額の合計が所得控除の合計を超え、税額が出る人です。所得の合計が基礎控除などの所得控除以下なら、税額は出ません。
令和8年分(2026年に売った分)の基礎控除は、合計所得金額が489万円以下なら104万円です(国税庁 No.1199)。ほかに所得がない人が金だけ売った場合を計算してみます。
| 例 | 取得費・売却額・保有 | 課税される譲渡所得 | 基礎控除104万円を引いた後 | 所得税 |
|---|---|---|---|---|
| 長期 | 100万円で買い、300万円で売る・5年超 | 75万円 | 0円 | 0円 |
| 短期 | 100万円で買い、300万円で売る・5年以内 | 150万円 | 46万円 | 23,000円(+復興特別所得税) |
長期の例は、所得の合計が基礎控除の中に収まるので、所得税は0円です。一方、短期の例は46万円に5%がかかり、確定申告が必要になります。
配偶者の扶養に入っている人は、合計所得金額が62万円を超えると配偶者控除の対象から外れます(令和8年分・国税庁 No.1191)。自分の所得税が0円でも、扶養している家族の税金が増えることがあるので、家族の勤め先の年末調整や申告も確かめておきましょう。
確定申告が不要でも、住民税の申告は要ることがある
所得税の確定申告が20万円以下で不要でも、住民税の申告は別に必要な場合があります(国税庁 No.1600 の注・横浜市FAQ)。
横浜市のよくある質問では、住民税は所得税と違い「所得の多少にかかわらず、給与所得と合算して税額を計算する」と説明しています。所得税の確定申告をしなかった場合は、住民税の申告が必要になる、という回答です。
ここが見落としやすいところです。会社員の20万円の線は、所得税の確定申告の話なんです。
| 状況 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 金の所得が0円(譲渡益50万円以下) | 金の分では不要 | 申告の要否をお住まいの市区町村に確認 |
| 会社員で金の所得が20万円以下 | 不要の条件に当たる | 必要な場合がある(横浜市FAQ) |
| 年金の人で年金以外の所得が20万円以下 | 不要の条件に当たる | 必要な場合がある(国税庁 No.1600) |
| 確定申告をした | 申告済み | 確定申告をすれば住民税の申告をしたものとみなされる(横浜市FAQ) |
住民税の申告先は、お住まいの市区町村です。窓口では「金を売った所得が少しあるのですが、住民税の申告は必要ですか」と聞いてみてください。
住民税の考え方は金の売却益と住民税で詳しく紹介しています。
不要でも申告した方がいい人・申告が必要になる人
『申告がいらないなら、何もしない方が楽』と思いますよね。ただ、次のような人は、申告を考えた方がいい場合があります。
医療費控除などで還付申告をする人
20万円以下で確定申告がいらない会社員でも、医療費控除の還付申告をする時は注意が必要です。国税庁は、その20万円以下の所得も一緒に申告する必要があると説明しています(No.1900 の Q&A)。
つまり、還付申告をするなら、金の所得も申告書に入れることになります。『還付の分だけ書けばいい』とは考えないでおきましょう。
金を売って損が出た人
金を買った値段より安く売って損が出た場合、その損を給与などと差し引きできるかは、国税庁の説明で金地金を名指しした記述が確認できていません。損益通算の対象になるのは譲渡所得の損失などですが、生活に通常必要でない資産の損失は通算できないとされています(国税庁 No.2250)。
なお、田中貴金属は自社のよくある質問で、給与収入2,000万円以下の会社員について説明しています。「給与所得及び、退職所得以外の所得の金額の合計額から金・プラチナの売却損を差し引いた額が20万円以下の場合は確定申告が不要」という内容です。これは店の説明で、国税庁の説明ではありません。
金の損がどう扱われるかは、所轄の税務署に確認してみてください。
申告が必要かどうかの判定の流れ
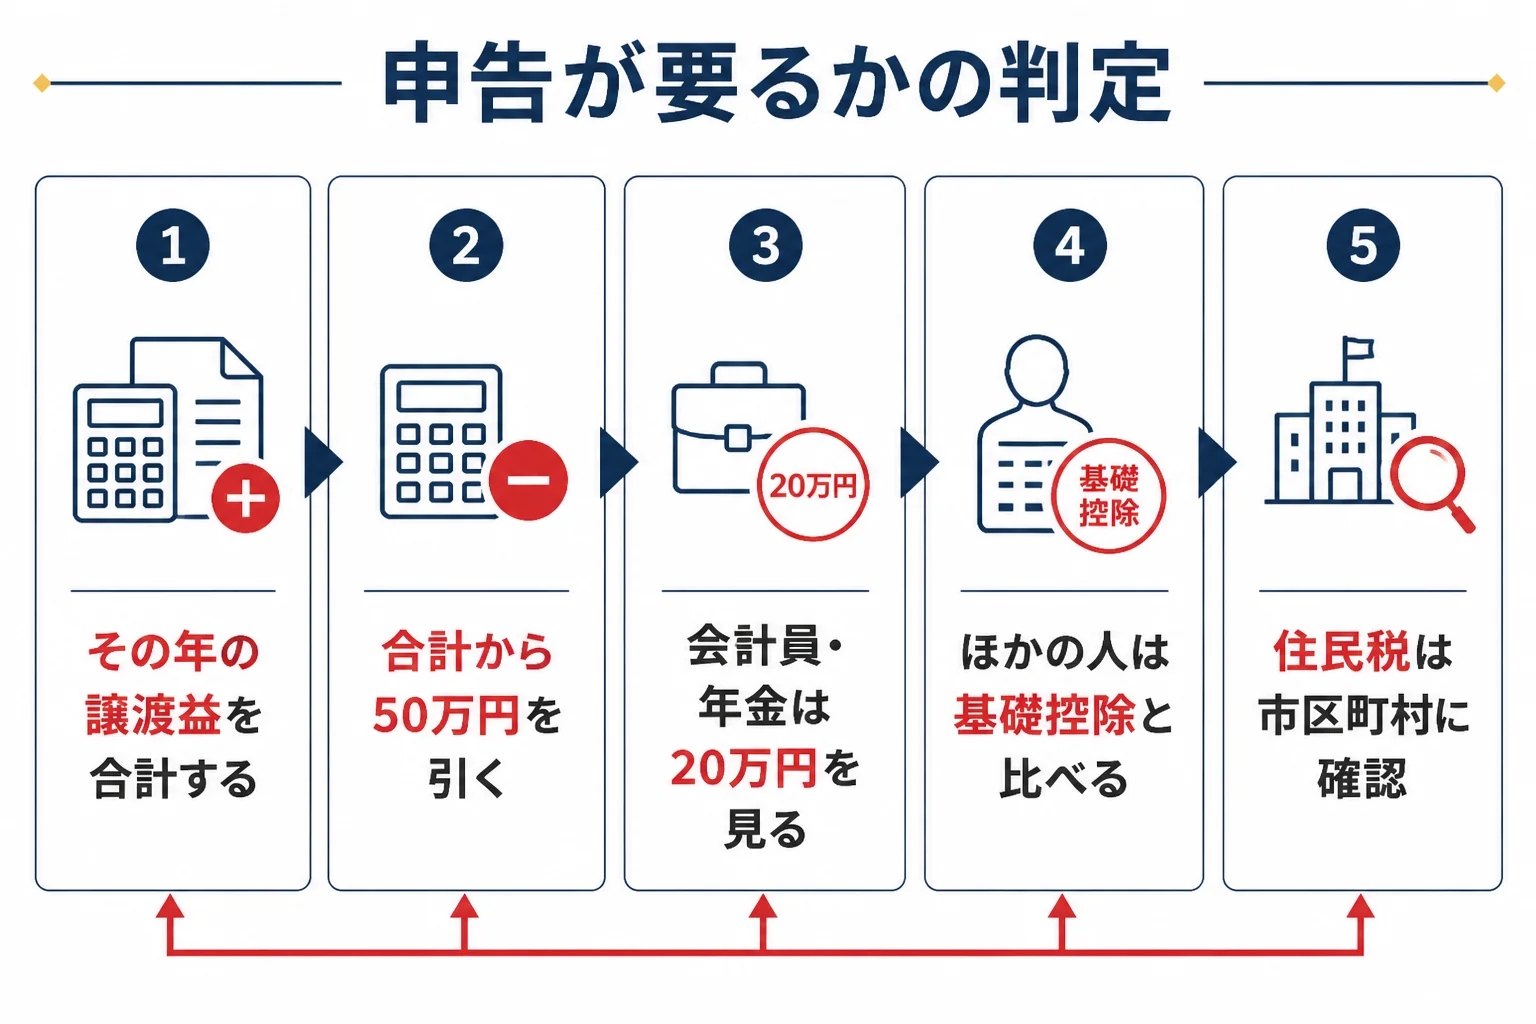
- その年に売った金の譲渡益を合計する(売却額−取得費−譲渡費用)
- 合計から50万円を引き、0円以下なら金の所得は0円
- 残った場合は、会社員・年金の人なら20万円以下かを見る
- ほかに所得が少ない人は、所得の合計が基礎控除以下かを見る
- 所得税の申告が不要でも、住民税の申告の要否を市区町村に確かめる
迷った時は、所轄の税務署か税理士に相談するのが確実です。申告が必要になった時のやり方は金売却の確定申告で紹介しています。
金を売る前に確かめておくこと
申告が不要になるかどうかは、売る前にある程度計算できます。『売ってから慌てたくない』という方は、次の準備をしておくと安心ですよ。
- 購入時の領収書や納品書で、取得費と購入日を確かめた
- 今年すでに売った金があれば、その譲渡益も合計した
- 自分が会社員・年金・ほかに所得が少ない人のどれに当たるか確かめた
- 扶養に入っているかどうかを確かめた
- 住民税の申告先(お住まいの市区町村)を確かめた
売る前に査定額を知っておくと、譲渡益の目安を出せます。売った後は買取明細を受け取り、申告が不要だった場合でも保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
明細があれば、後から申告が必要だと分かった時も、売却額をすぐに確かめられます。申告の要否を税務署に相談する時にも、明細と購入時の書類があると話が早いですよ。
よくある相談:年の数え方・何回かに分けて売る・純金積立
Yahoo!知恵袋にも、金の売却で申告がいらないケースについて、たくさんの相談があります。よくある3つに答えていきますね。
50万円以下の利益の「年間」はいつからいつまで?
『金の売却で年間50万円以下の利益なら申告不要とあるけれど、1年は1月から12月なのか、4月から翌年3月なのか』という相談がありました。
確定申告は、毎年1月1日から12月31日までの1年間に生じた所得を計算する手続きです(国税庁 No.2020)。特別控除の50万円も、この1年間の譲渡益の合計に対して考えます。
親からもらった金を何回かに分けて売る
『親からもらった金を、何回かに分けて売ろうと思っている。確定申告はいるのか』という相談も多く見られます。
同じ年に売った分は、譲渡益を合計してから50万円を引きます。分けて売っても、同じ年なら計算は変わりません。
もらった金は、親が買った時の値段と日付を引き継ぎます(所得税法60条)。親がいくらで買ったか分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。
なお、金をもらった時の贈与税は、売った時の税金とは別の話です。年110万円の基礎控除があります(国税庁 No.4402)。
純金積立で49万円の利益と、副業で19万円
『純金積立で49万円の利益、フリマなどの副業で19万円の収益がある。確定申告は必要か』という相談もありました。
まず、純金積立の利益が金地金の現物の譲渡に当たるなら、譲渡益49万円は50万円の特別控除で0円になります。一方、金投資口座や金貯蓄口座の利益なら、20.315%の源泉分離課税で終わり、確定申告には入れません(国税庁 No.3161)。
副業の19万円は「収益」なのか「所得」なのかで変わります。会社員なら、経費などを引いた所得金額の合計が20万円以下かを確かめてみてください。
4年前に買った金貨を1〜2枚売る
『4年くらい前に買った金貨を、リフォーム代の足しに1枚か2枚売りたい。確定申告は必要か』という相談もありました。
買ってから5年以内なので、短期の譲渡所得として計算します。売却額から買った時の代金を引いた譲渡益が50万円以下なら、金の所得は0円です。
2枚を別の日に売る場合も、同じ年なら譲渡益を合計してから50万円を引きます。購入時の計算書が残っていれば、売る前に譲渡益の目安を出しておきましょう。
よくある質問
金の売却で確定申告が不要になるのはどんな時ですか?
その年の譲渡益の合計が50万円以下で所得が出ない時、会社員や年金の人でほかの所得の合計が20万円以下の時、所得の合計が基礎控除などの所得控除以下の時などです。
金を50万円で売ったら確定申告は不要ですか?
50万円は売却額ではなく譲渡益から引くものです。売却額から取得費を引いた譲渡益が50万円以下なら、金の所得は0円になります。
金の譲渡所得が20万円以下なら何も申告しなくていいですか?
会社員などは所得税の確定申告が不要の条件に当たりますが、住民税の申告は別に必要な場合があります。お住まいの市区町村に確認してください。
確定申告が不要でも申告した方がいいのはどんな人ですか?
医療費控除などで還付申告をする人は、20万円以下の所得も一緒に申告します。金の損が出た人も、扱いを税務署に確かめておくと安心です。
支払調書が出なければ確定申告は不要ですか?
支払調書は1回200万円を超える売却で買取店が出す書類で、申告の線ではありません。申告が要るかどうかは、譲渡益と所得の計算で判断します。
まとめ
- 申告が要るかは売却額ではなく、譲渡益から50万円を引いた後の所得で見る
- 譲渡益の合計が50万円以下なら、金の所得は0円になる
- 会社員・年金の人は、ほかの所得との合計が20万円以下かを確かめる
- ほかに所得が少ない人は、基礎控除104万円(令和8年分)の中に収まることもある
- 所得税の申告が不要でも、住民税の申告は要る場合がある
- 個別の判断は所轄の税務署または税理士に確認する
コメント