
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
個人事業主として毎年確定申告をしていると、『手持ちの金を売ったら、事業の売上に入れるの?』と迷いますよね。
結論から言うと、個人事業主が私物の金を売却した時の税金は、事業所得とは分けて「譲渡所得」で計算するのが基本です。この記事では、事業所得との分け方と、申告書での書き分け方が分かります。
2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
個人事業主です。昔買った金のインゴットを売ろうと思っています。事業の売上と一緒に申告していいんでしょうか?
 案内役
事業とは関係なく持っていた金なら、売上には入れず譲渡所得として別に計算するのが基本です。計算した結果を、同じ確定申告書に並べて書く形になりますよ。
個人事業主が私物の金を売ったら、まず譲渡所得で考える
国税庁 No.3161 は、金地金を売った所得を原則として譲渡所得とし、給与など他の所得と合わせる総合課税の対象だと説明しています。個人事業主でも、私物の金をたまに売るなら、この譲渡所得の式で計算します。
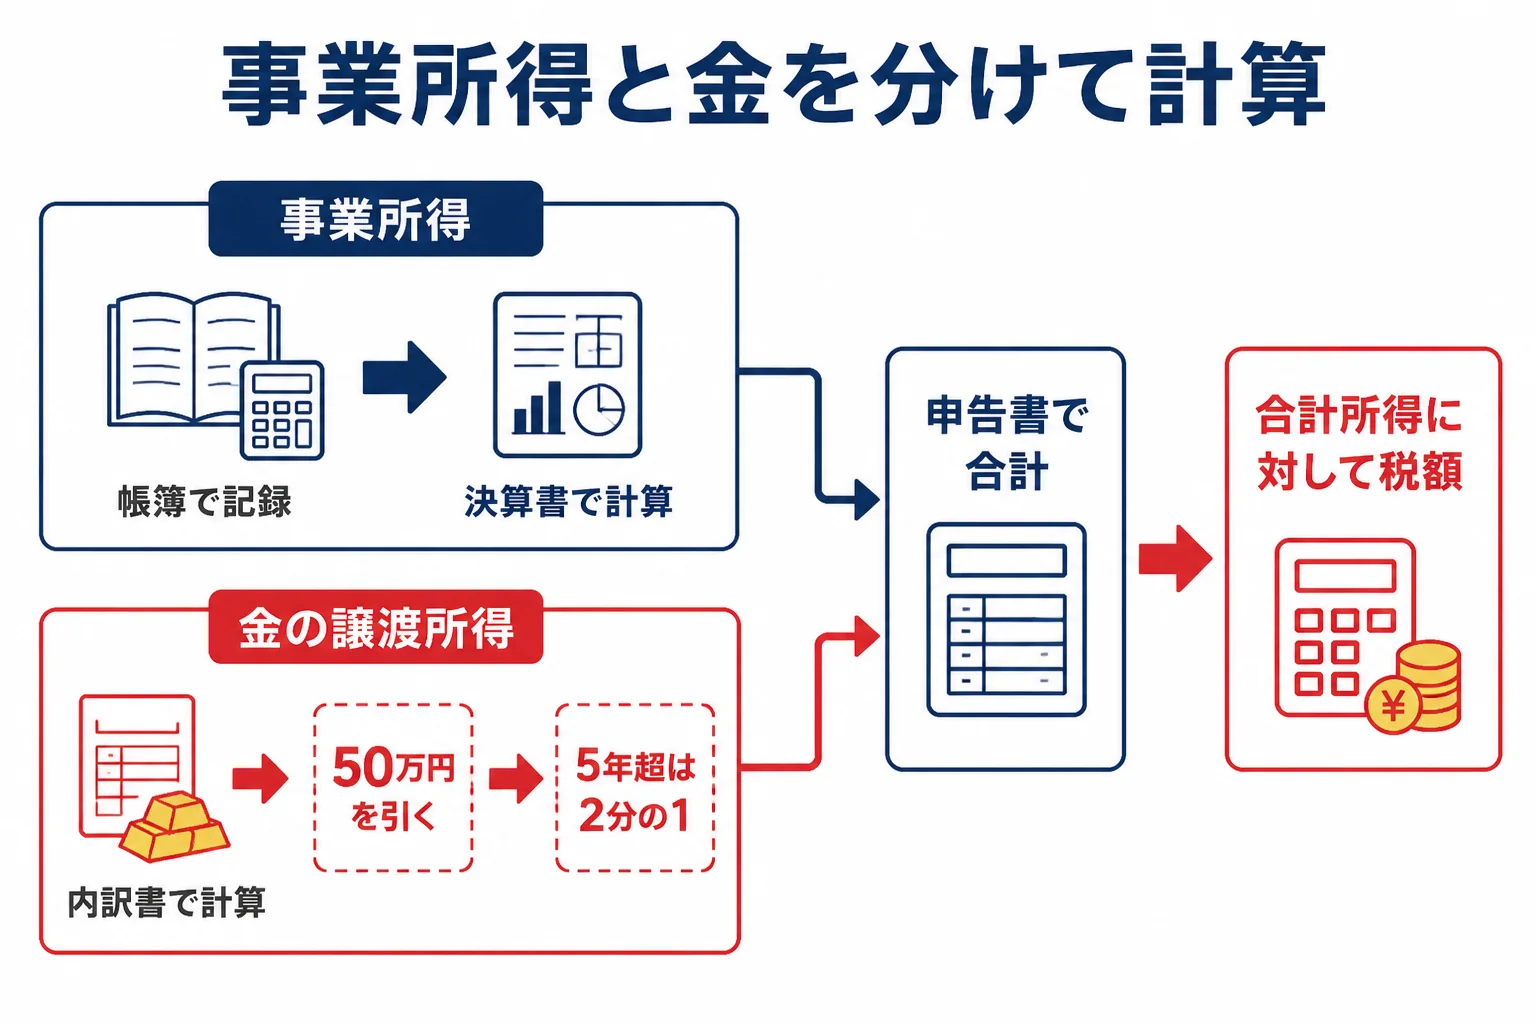
譲渡所得の計算は、国税庁 No.3161・No.3152 の次の式です。
売った金額 −(取得費+譲渡費用)− 特別控除50万円
持っていた期間が5年を超えていれば、この金額をさらに2分の1にします。5年以内なら、そのままの金額が課税の対象です。
| 項目 | 事業所得 | 金の譲渡所得 |
|---|---|---|
| 何の所得か | 本業の売上から経費を引いたもの | 私物の金を売ったもうけ |
| 計算のしかた | 事業の帳簿と決算書で出す | 売った金額 −(取得費+譲渡費用)− 50万円 |
| 特別控除50万円 | 譲渡所得の仕組みなので、ここには出てこない | その年の総合課税の譲渡益の合計から50万円 |
| 5年超の2分の1 | 出てこない | 5年を超えて持っていれば2分の1 |
| 税額の計算 | 両方を合計して、所得税の速算表で税額を出す | 同左 |
『事業所得と分けると、税金が別々にかかるの?』と思う方もいるはずです。実は、分けるのは所得の計算までなんです。
最後は給与や事業所得と合わせて、所得税の速算表(国税庁 No.2260)で税額を出します。金の分だけ別の税率がかかるわけではありません。
所得の種類の見分け方は金の売却は何所得?で、税金の全体像は金を売った時の税金ガイドにまとめています。
金の売買を続けているなら、事業所得や雑所得になることも
金を売りたい人仕事の合間に、金を買っては売るのを何度も続けています。それでも譲渡所得ですか?
案内役国税庁は、営利を目的に続けて売っている時は、実態に応じて事業所得か雑所得になると書いています。どちらに当たるかは、売買の回数や金額、やり方で変わってきますよ。
国税庁 No.3161 の原文は「金地金の譲渡が営利を目的として継続的に行われている場合には、その実態に応じて事業所得または雑所得となります」です。
純金積立についての東京国税局の文書回答でも、「毎月の購入金額や売却状況等を勘案して、雑所得、事業所得又は譲渡所得となる」と書かれています。回数や金額などの実態で決まる、という考え方です。
| こんな売り方 | 考え方の目安 | 確認先 |
|---|---|---|
| 昔買った金や、もらった金をたまに売る | 原則は譲渡所得(No.3161) | 迷う時は所轄の税務署 |
| 値上がりを狙って、金を何度も買っては売る | 実態によって事業所得または雑所得(No.3161) | 税理士・所轄の税務署 |
| 本業として金や貴金属を仕入れて売る | 本業の売上として扱う考え方になる | 顧問の税理士 |
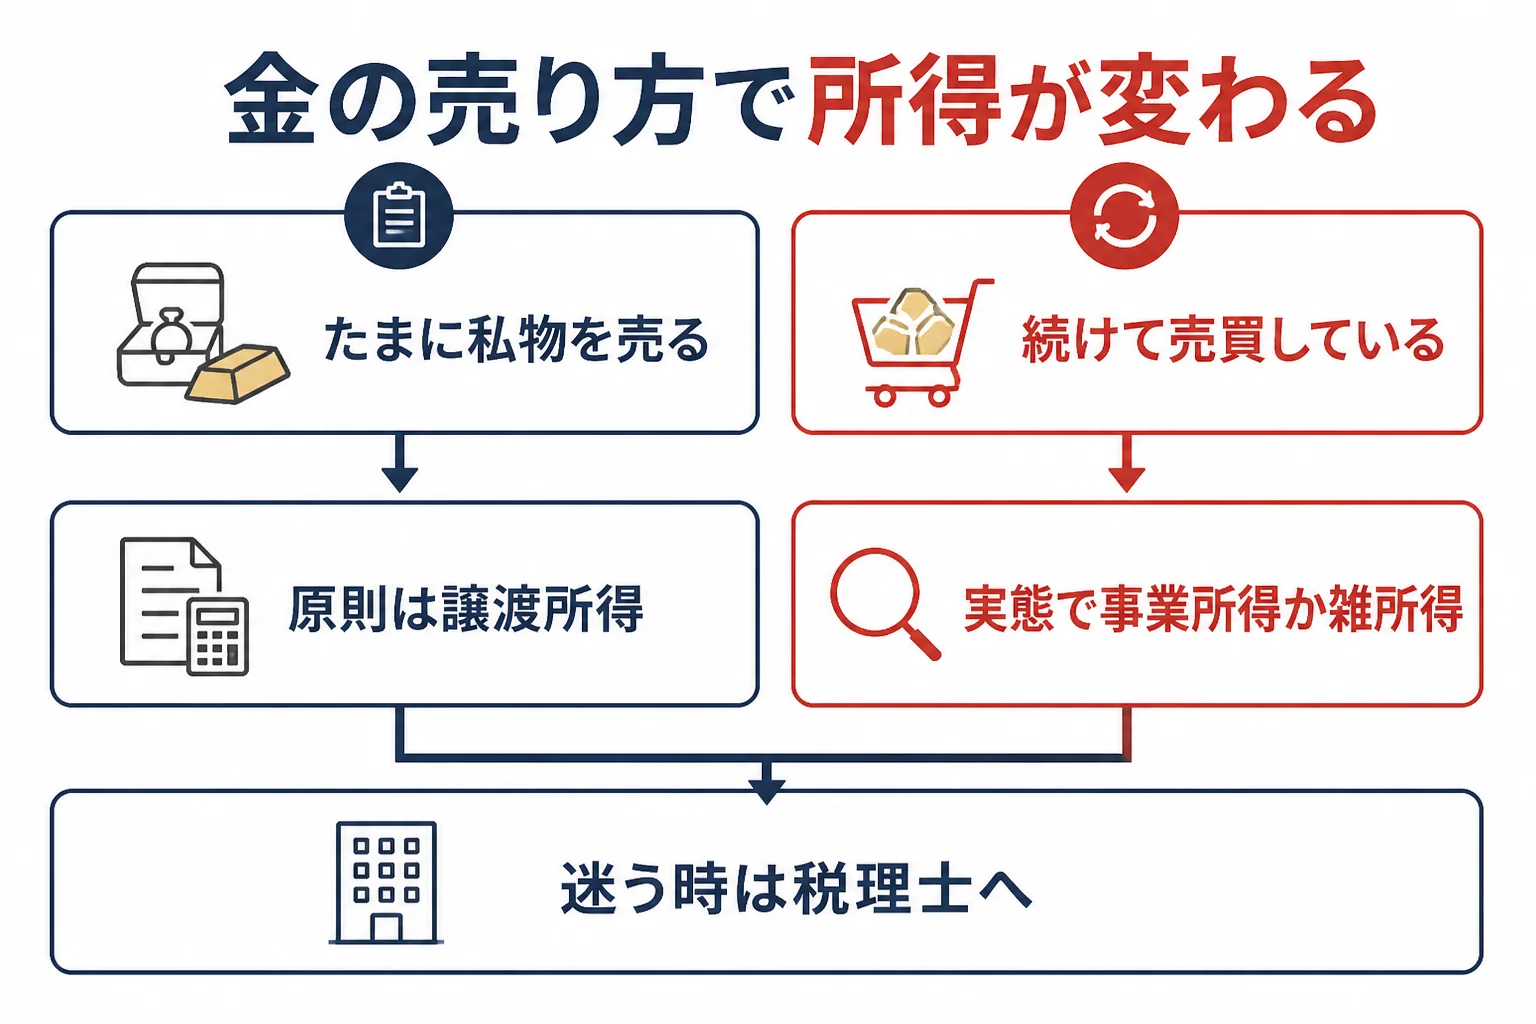
例えばこんな場面を考えてみてください。アクセサリー作家が材料として仕入れた金と、自宅の金庫に昔からある記念のインゴットでは、同じ金でも持っている目的が違います。
材料の金は事業の帳簿で扱い、記念のインゴットは私物として譲渡所得で考える、という分け方になります。どちらに当たるか迷う物は、自分で決めずに税理士に相談しておきましょう。
損が出た時の扱いも所得の種類で変わる
所得の種類によって、損が出た時の扱いも違います。国税庁 No.2250 によると、事業所得と譲渡所得の損失は損益通算の対象で、雑所得の損失は他の所得と通算できません。
ただし、生活に通常必要でない資産の損失は通算できないとも書かれています。金地金の損失がどちらに当たるかを名指しした原文は確認できていないので、損が出た時は税務署に確かめてみてください。
申告書では事業所得と金の譲渡所得を分けて書く
- 事業の帳簿から、いつもどおり事業所得を出す
- 金の売却額・取得費・売った日・買った日を買取明細などで確かめる
- 譲渡所得の内訳書(総合譲渡用)で、金の譲渡所得を計算する
- 確定申告書に、事業所得と総合譲渡の所得を並べて書く
- 合計した所得から所得控除を引き、税額を出す
金の分は、国税庁の案内にも出てくる「譲渡所得の内訳書(確定申告書付表)【総合譲渡用】」で計算します。事業の決算書とは別の書類です。
申告期間は、原則として売った年の翌年2月16日から3月15日までです(国税庁 No.2020)。いつもの事業の申告と同じ時期に、同じ申告書で出せます。
『事業の帳簿に金の売却を書いておけば、それで済むのでは?』と考えがちですよね。ただ、私物の金を事業の売上に混ぜると、50万円の特別控除や長期の2分の1が使えない形で計算してしまうことも。
計算例:金以外の課税される所得金額が300万円の人
例えば、取得費100万円の金を300万円で売った場合を置いてみます。譲渡費用は0円、その年に売ったのはこの金だけ、所得控除は変わらない前提です。
| 項目 | 5年以内(短期) | 5年超(長期) |
|---|---|---|
| 譲渡益 | 300万円 − 100万円 = 200万円 | 200万円 |
| 特別控除後 | 150万円 | 150万円 |
| 課税される譲渡所得 | 150万円 | 75万円(2分の1) |
| 合計の課税される所得金額 | 450万円 | 375万円 |
| 所得税(速算表) | 450万円×20% − 427,500円 = 472,500円 | 375万円×20% − 427,500円 = 322,500円 |
| 金を売らない場合の所得税 | 300万円×10% − 97,500円 = 202,500円 | 同左 |
| 増える所得税の目安 | 270,000円 | 120,000円 |
この前提で計算した目安なので、実際の税額は他の所得や控除で変わります。これに復興特別所得税(基準所得税額の2.1%)が加わり、住民税は別に計算されます。
金の所得が加わると合計所得金額が増えて、基礎控除の額が変わることもあります。令和8年分は、合計所得金額489万円を超えると104万円から67万円に下がる区分です(国税庁 No.1199)。
申告書の書き方は金売却の確定申告書の書き方で、申告の流れは金売却の確定申告で紹介しています。
個人事業主ならではの注意点(消費税・国保・インボイス)
金を売りたい人私は消費税の課税事業者なんです。金を売ったら、その代金にも消費税がかかるんでしょうか?
案内役消費税の対象は、事業者が「事業として」行う取引です。私物の金の売却がそれに当たるかは、個人事業主ならではの迷いどころなんです。
国税庁 No.6105 は、消費税の対象を「事業者が事業として対価を得て行う資産の譲渡等」と書いています。「事業として」とは、反復・継続・独立して行うことです。
同じページには、給与所得者がたまたま自家用車を売る行為は事業として行う取引ではない、という例があります。ただ、個人事業主が私物の金を売る場合を名指しした原文は確認できていません。
- 売った金が事業用か私物か、帳簿でどう扱ってきたか
- 消費税の申告で、金の売却代金を売上に入れるかどうか
- 国民健康保険料の計算に、金の譲渡所得がどう入るか
国民健康保険料は翌年度に上がることがある
個人事業主は、国民健康保険に入っている方も多いですよね。新宿区・江戸川区の案内では、国民健康保険料の所得割の計算に「総合譲渡所得」が入ると書かれています。
金を売って利益が出た翌年度は、保険料が上がることがあります。いくら上がるかは自治体で料率が違うので、お住まいの市区町村で確かめてみてください。
インボイス発行事業者は登録番号を聞かれることも
田中貴金属は、2023年10月1日以降、インボイス発行事業者は売却取引の際に登録番号が必要だと案内しています。事業として売るのか私物として売るのか、店頭で聞かれた時に答えられるようにしておきましょう。
窓口で迷ったら「私物として持っていた金を売りたいのですが、インボイスの登録番号は要りますか」と聞いてみてください。
よくある相談:消費税・一時所得・取得費が分からない時
Yahoo!知恵袋にも、個人事業主や金の売却の所得区分についての相談があります。よくある3つに答えていきますね。
個人事業主で消費税の課税事業者。地金を売ったら消費税は?
『消費税の納税義務がある個人事業主が、地金を売った時の消費税の扱いを知りたい』という相談です。
上で見たとおり、消費税の対象は「事業として」行う取引です(国税庁 No.6105)。私物の金の売却がそれに当たるかは、帳簿での扱いも含めて顧問の税理士か所轄の税務署に確かめるのが確実です。
金地金の売却は一時所得ではない?
『金地金1kgの売却は一時所得ではなく、総合課税の譲渡所得だと聞いた』という相談もありました。
そのとおりで、国税庁 No.3161 は金地金を売った所得を原則として譲渡所得としています。一時所得として計算するのではなく、譲渡所得の式で計算します。
買った値段が分からない時は?
『インゴットを売った時、取得原価が分からない時はどうするのか』という相談もありました。
取得費が分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。例えば300万円で売ったなら、取得費は15万円で計算する形です。
- 売る金が私物か、事業で仕入れた物か
- 購入時の領収書や計算書が残っているか
- 買った日から5年を超えているか
- 売った時の買取明細を受け取れるか
売る前に査定額を知っておくと、その年の申告で増える税金の目安を先に出せます。売った時は買取明細を受け取り、決算書類と一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
依頼するかどうかの考え方は、金売却の確定申告は税理士に頼むべき?で紹介しています。
よくある質問
個人事業主が私物の金を売ったら、事業の売上に入れますか?
私物の金をたまに売る場合は、事業所得とは分けて譲渡所得として計算するのが基本です(国税庁 No.3161)。計算した結果を、事業所得と同じ確定申告書に並べて書きます。
金の譲渡所得にも50万円の特別控除はありますか?
あります。その年の総合課税の譲渡益の合計から50万円を引きます。5年を超えて持っていた分は、さらに2分の1にします。
金の売買を続けていると、事業所得になりますか?
営利を目的に継続して売っている時は、実態に応じて事業所得または雑所得になります(国税庁 No.3161)。どれに当たるかは税理士や所轄の税務署に確認してください。
青色申告の帳簿に、金の売却を書く必要はありますか?
私物の金の売却は譲渡所得の内訳書で計算するのが基本です。帳簿での扱いは事業との関係で変わるので、顧問の税理士に確認してください。
まとめ
- 個人事業主でも、私物の金の売却は原則として譲渡所得で計算する
- 譲渡所得は内訳書(総合譲渡用)で出し、事業所得と同じ申告書で合計する
- 営利目的で売買を続けていれば、事業所得や雑所得になることがある
- 消費税・国保・インボイスの扱いは、自分で決めずに税理士や税務署に確かめる
コメント