
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
しまっておいた金貨や、家族から受け継いだ金貨を売ろうとした時、『金貨って税金はどうなるの?』と気になりますよね。
 金を売りたい人
昔買った外国の金貨と、祖母からもらった記念金貨があります。金貨を売却したら税金がかかるんでしょうか?
 案内役
金貨を売って利益が出た時は、金地金と同じ譲渡所得の式で考えるのが基本です。ただ、金貨は種類によって確認しておきたい点が違うので、順番に見ていきましょう。
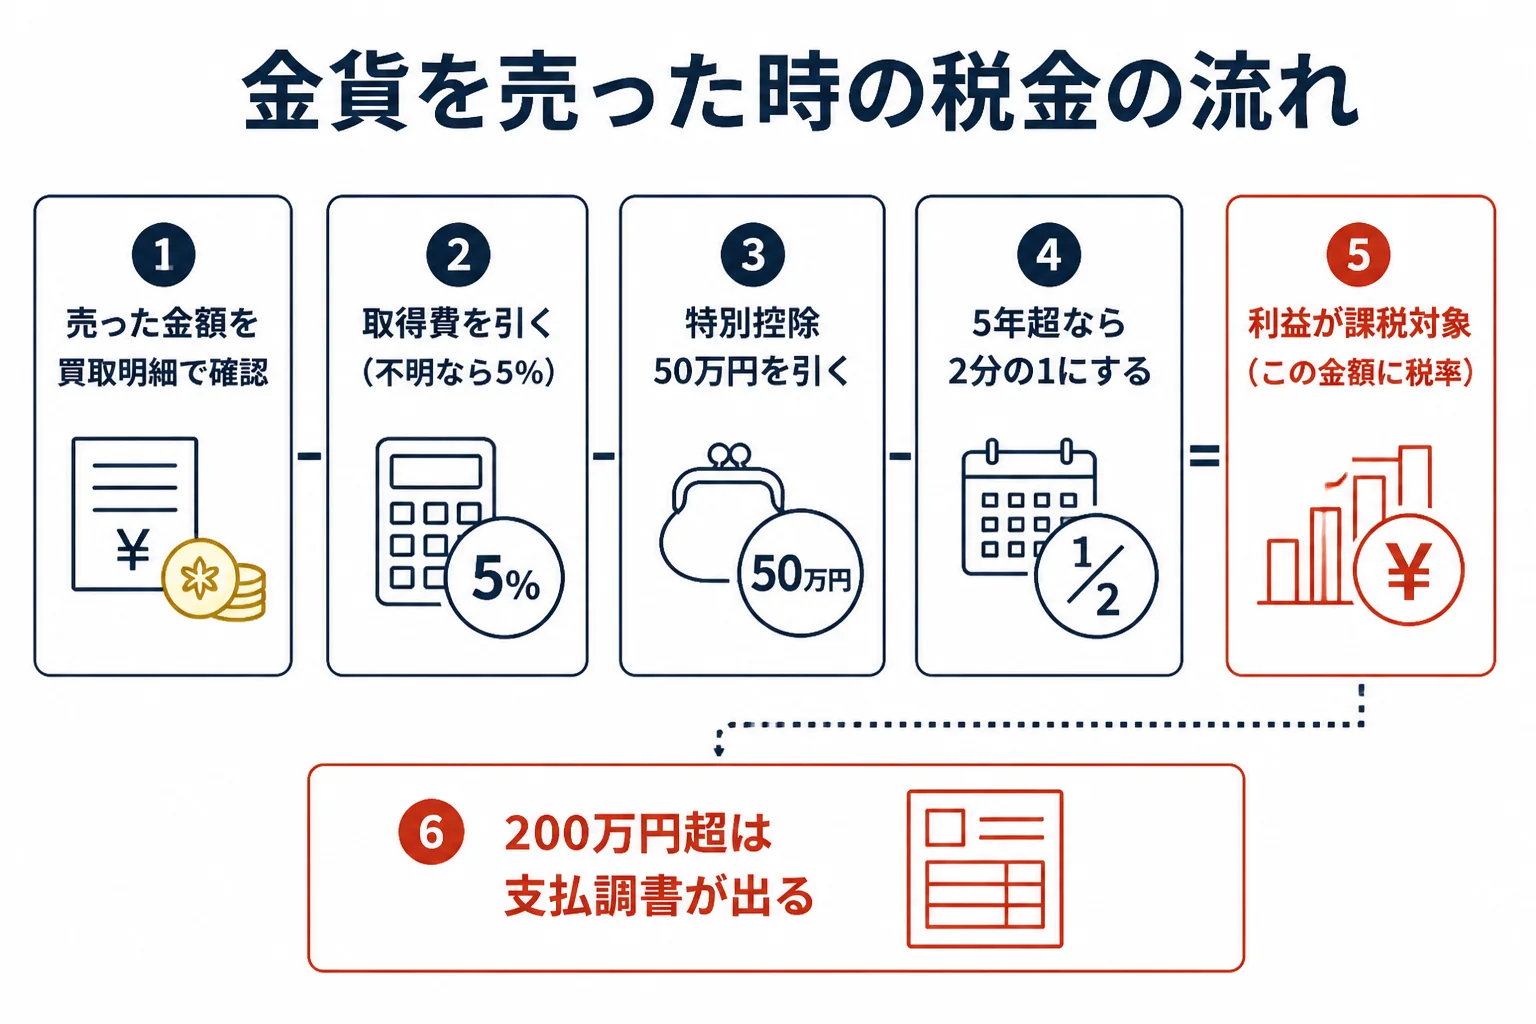
結論から言うと、金貨の売却で税金がかかるかは、売った金額ではなく「利益から特別控除50万円を引いた残り」で決まります。1回200万円を超える売却では支払調書も出ますが、これは税金の線ではありません。
この記事では、金貨を売った時の税金の計算と、地金型金貨・記念金貨・外国金貨で気をつけたい点、確定申告が要るかの目安が分かります。
金貨を売却した時の税金は、まず譲渡所得で考えます
国税庁 No.3161 は、金地金を売った所得を原則として譲渡所得とし、給与などと合わせる総合課税だと説明しています。手持ちの金貨をたまに売る場合も、この譲渡所得の式で計算した場合の目安を出しておきましょう。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
先にお伝えしておくと、金貨を名指しして譲渡所得の扱いを説明した国税庁のページは、この記事では確認できていません。金貨は種類によって扱いが変わることもあるので、迷う時は所轄の税務署に確認してみてください。
計算の式は、国税庁 No.3161・No.3152 にある次の形です。
売った金額 −(取得費+譲渡費用)− 特別控除50万円
持っていた期間が5年を超えていれば、この金額をさらに2分の1にします。5年以内なら、そのままの金額が課税の対象です。
| 用語 | 意味 | 金貨で言うと |
|---|---|---|
| 売った金額(譲渡価額) | 買取店から受け取る対価 | 買取明細に書かれた金額 |
| 取得費 | 一般に購入代金のこと。購入手数料なども含む(No.3152) | 金貨を買った時に払った金額 |
| 譲渡費用 | 売るために直接かかった費用(No.3152) | 売るための費用(何が入るかは税務署に確認) |
| 特別控除 | その年の総合課税の譲渡益の合計から50万円 | 同じ年に売った金地金なども合計する |
| 長期・短期 | 5年を超えれば長期、5年以内は短期(No.3152) | 金貨を買った日から数える |
『金貨を売ったら、売った金額に税金がかかる』と思っている方も多いはずです。実は、もうけの部分しか対象にならないんです。
金貨の売買を続けている人は話が別です
金地金の譲渡が営利を目的に継続して行われている時は、実態に応じて事業所得または雑所得になります(No.3161)。
この記事では、手持ちの金貨をたまに売る人を前提に話を進めますね。
地金型金貨・記念金貨・外国金貨で違う点
税金の計算式そのものは、金貨の種類で大きく変わるわけではありません。違ってくるのは、取得費の考え方、支払調書の対象になるか、売れる店や必要な書類です。
金貨とひと口に言っても、いろいろな種類がありますよね。ここでは、よく持たれている3つの種類で、確認しておきたい点を比べてみます。
| 種類 | 例 | 確認しておきたい点 |
|---|---|---|
| 地金型金貨 | メープル金貨など | 支払調書の対象。メルカリなどのフリマでは出品禁止 |
| 記念金貨 | 額面のある日本の記念金貨など | 額面で手に入れた時の取得費の見方。店によっては買い取らない |
| 外国金貨 | 海外で発行された金貨 | 海外で買った時の書類。店によって輸入証明書などが必要 |
地金型金貨
地金型金貨は、金の重さで値段が決まるタイプの金貨です。国税庁の支払調書の記載要領にも「メープル金貨」という書き方の例が出てきます。
メルカリ・Yahoo!オークション・Yahoo!フリマは、どれも規約やヘルプで「地金型金貨」を出品禁止物として名指ししています。売るなら買取店や地金商が基本の売り先です。
記念金貨
記念金貨は、額面のある日本の金貨などです。額面で手に入れた記念金貨の取得費をどう見るかは、国税庁の名指しの説明を、この記事では確認できていません。
くわしくは10万円金貨など記念金貨を売った時の税金で別にまとめています。
売り先にも注意が必要です。例えば石福金属興業は、買い取れない物の例として「法定通貨(10万円金貨など)」を挙げています。売る前に、その店が記念金貨を扱っているか聞いてみてください。
外国金貨
海外で買った金貨は、購入時の書類に加えて、店から別の書類を求められることがあります。
三菱マテリアルは「海外で購入の場合、輸入証明書などの提示も必要となります。」と公式に書いています。海外で金を売る時や持ち込む時の考え方は、海外で金を売ると税金は?を参考にしてみてください。
金を売りたい人記念金貨も外国の金貨も、計算の式は同じでいいんですか?
案内役利益を出す式は同じ考え方で大丈夫です。ただ、取得費をいくらにするかで迷いやすいのが記念金貨なので、そこは税務署に確認してから計算するのが安心ですよ。
金貨は支払調書の対象。でも税金の線ではありません
所得税法第224条の6は、支払調書の対象として「金若しくは白金の地金又は金貨若しくは白金貨」を挙げています。業者が1回200万円を超える対価を支払うと、税務署へ支払調書を出します。
田中貴金属も、支払調書の対象を「金地金、プラチナ地金、金貨、プラチナコインの売却取引、および純金積立(金・プラチナ)の現金化取引」としています。銀地金や貴金属ジュエリーなどの売却は対象外です。
| 売った物 | 支払調書(1回200万円超) | 税金の計算 |
|---|---|---|
| 金貨 | 対象 | 利益が出れば譲渡所得として計算 |
| 金地金(インゴット) | 対象 | 原則として譲渡所得(No.3161) |
| 金のジュエリー | 対象外(田中貴金属の説明) | 生活用動産の30万円の線などで考える |
200万円を超えると、マイナンバーの確認書類も求められます。例えば三菱マテリアルは「200万円を超える金・プラチナ・金貨を売却される場合は「個人番号(マイナンバー)」記載書類の提出をお願いします。」と案内しています。
「支払調書が出ない金額に収めれば申告しなくていい」と考えるのは誤りです。支払調書は業者が出す書類で、税金がかかるかどうかは利益の計算で決まります。
支払調書の対象になる物・ならない物は、支払調書の対象になる物・ならない物でくわしく比べています。
金貨の取得費と、持っていた期間の確かめ方
取得費は一般に購入代金のことで、購入手数料なども含まれます(No.3152)。書類が無い時は、売った金額の5%を取得費として計算することが認められています(所得税基本通達38-16)。
金貨を買った時の領収書や計算書が残っていれば、その金額が取得費です。買った日が分かれば、5年を超えて持っていたかどうかも判断できます。
『何十年も前の物だから、何も残っていない』という方も多いですよね。その場合は、5%の取得費で計算することになります。
| 取得費の手がかり | 取得費 | 持っていた期間 |
|---|---|---|
| 購入時の領収書・計算書がある | 書類の金額(手数料を含む) | 書類の日付から数える |
| 書類は無いが、買った時期の手がかりがある | 売った金額の5% | 手がかりをもとに税務署に相談 |
| 何も分からない | 売った金額の5% | 判断が難しい時は税務署に確認 |
5%の取得費は、売った金額のほんの一部です。そのぶん利益が大きく出るので、書類は探してみる価値があります。
- 金貨が入っていたケース・袋・箱(店名や日付が書かれていることがある)
- 購入時の計算書・領収書・保証書
- 当時の通帳やクレジットカードの明細
- 家族が記録していた家計簿やメモ
書類の探し方は金の購入時の領収書がない時にまとめています。買った時期が分からない時の考え方は、金を買った時期が分からない時で見られます。
もらった金貨・相続した金貨を売る時
贈与や相続で受け取った資産を売る時は、前の持ち主が引き続き持っていたものとみなされます(所得税法第60条第1項)。祖父母が買った値段と買った日が、そのまま自分の取得費と取得日になります。
田中貴金属のよくある質問には「地金・金貨・プラチナコインは相続税(贈与税)の対象です。」とあります。受け取った時と売った時で、税金の話が2つに分かれるんです。
| 場面 | かかる可能性のある税金 | 目安になる線 |
|---|---|---|
| 金貨をもらった時 | 贈与税 | 1年間にもらった額の合計が110万円以下なら贈与税はかからない(No.4402) |
| 金貨を相続した時 | 相続税 | 基礎控除は3,000万円+600万円×法定相続人の数(No.4102) |
| 受け取った金貨を売った時 | 所得税(譲渡所得) | 利益から特別控除50万円を引いて計算 |
もらった金貨の扱いはもらった金を売った時の税金、相続した金の扱いは相続した金を売った時の税金でくわしく見られます。
相続税を払った人が、相続税の申告期限の翌日以後3年を経過する日までに売ると、相続税の一部を取得費に足せる特例があります(No.3267)。金地金や金貨を名指しした原文は無いので、使えるかは税務署に確認してみてください。
金貨の売却で確定申告が必要になる目安
会社員(給与1か所・年末調整済み・給与収入2,000万円以下)なら、給与以外の所得の合計が20万円以下で所得税の確定申告は不要です(No.1900)。ほかに所得がない人は、所得が基礎控除以下なら税額は出ません。
金貨の売却で確定申告が必要かは、売った金額ではなく、特別控除後の所得で見ていきます。
例えば、5年以内に買った金貨を、その年に1回だけ売った会社員の場合で見てみます。譲渡費用は0円、その年にほかの総合課税の譲渡益は無い前提です。
| 取得費 | 売った金額 | 譲渡益 | 特別控除後の所得 | 会社員の20万円の線 |
|---|---|---|---|---|
| 100万円 | 140万円 | 40万円 | 0円 | 超えない |
| 100万円 | 165万円 | 65万円 | 15万円 | 超えない |
| 100万円 | 175万円 | 75万円 | 25万円 | 超える(確定申告が必要) |
20万円以下で所得税の申告が不要でも、住民税の申告は別に必要な場合があります。お住まいの市区町村で確認してみてください。
5年を超えて持っていた金貨で、20万円の判定を2分の1の前と後のどちらで見るかは、国税庁の原文をこの記事では確認できていません。線に近い時は税務署に確認しておきましょう。
計算例:金貨を250万円で売った会社員の場合
ここでは、金以外の「課税される所得金額」が300万円の会社員が、金貨を250万円で売った場合で計算してみます。所得控除は変わらない前提の単純な例です。
| 項目 | 取得費150万円・5年超 | 取得費150万円・5年以内 | 取得費5%・5年超 | 取得費5%・5年以内 |
|---|---|---|---|---|
| 取得費 | 150万円 | 150万円 | 12.5万円 | 12.5万円 |
| 譲渡益 | 100万円 | 100万円 | 237.5万円 | 237.5万円 |
| 特別控除後 | 50万円 | 50万円 | 187.5万円 | 187.5万円 |
| 課税される譲渡所得 | 25万円 | 50万円 | 93.75万円 | 187.5万円 |
| 増える所得税 | 25,000円 | 70,000円 | 157,400円 | 345,000円 |
金を売らない場合の所得税は、300万円×10%−97,500円=202,500円です。
| 例 | 課税される所得金額 | 所得税 |
|---|---|---|
| 取得費150万円・5年超 | 325万円 | 325万円×10%−97,500円=227,500円 |
| 取得費150万円・5年以内 | 350万円 | 350万円×20%−427,500円=272,500円 |
| 取得費5%・5年超 | 393.7万円(1,000円未満切捨て) | 393.7万円×20%−427,500円=359,900円 |
| 取得費5%・5年以内 | 487.5万円 | 487.5万円×20%−427,500円=547,500円 |
この前提で計算した目安です。これに復興特別所得税(所得税額の2.1%)と住民税が別にかかります。
金の所得が増えると、合計所得金額によっては基礎控除が減ることもあります(令和8年分は合計所得489万円超で104万円から67万円など)。実際の税額は、ほかの所得や控除で変わると考えてください。
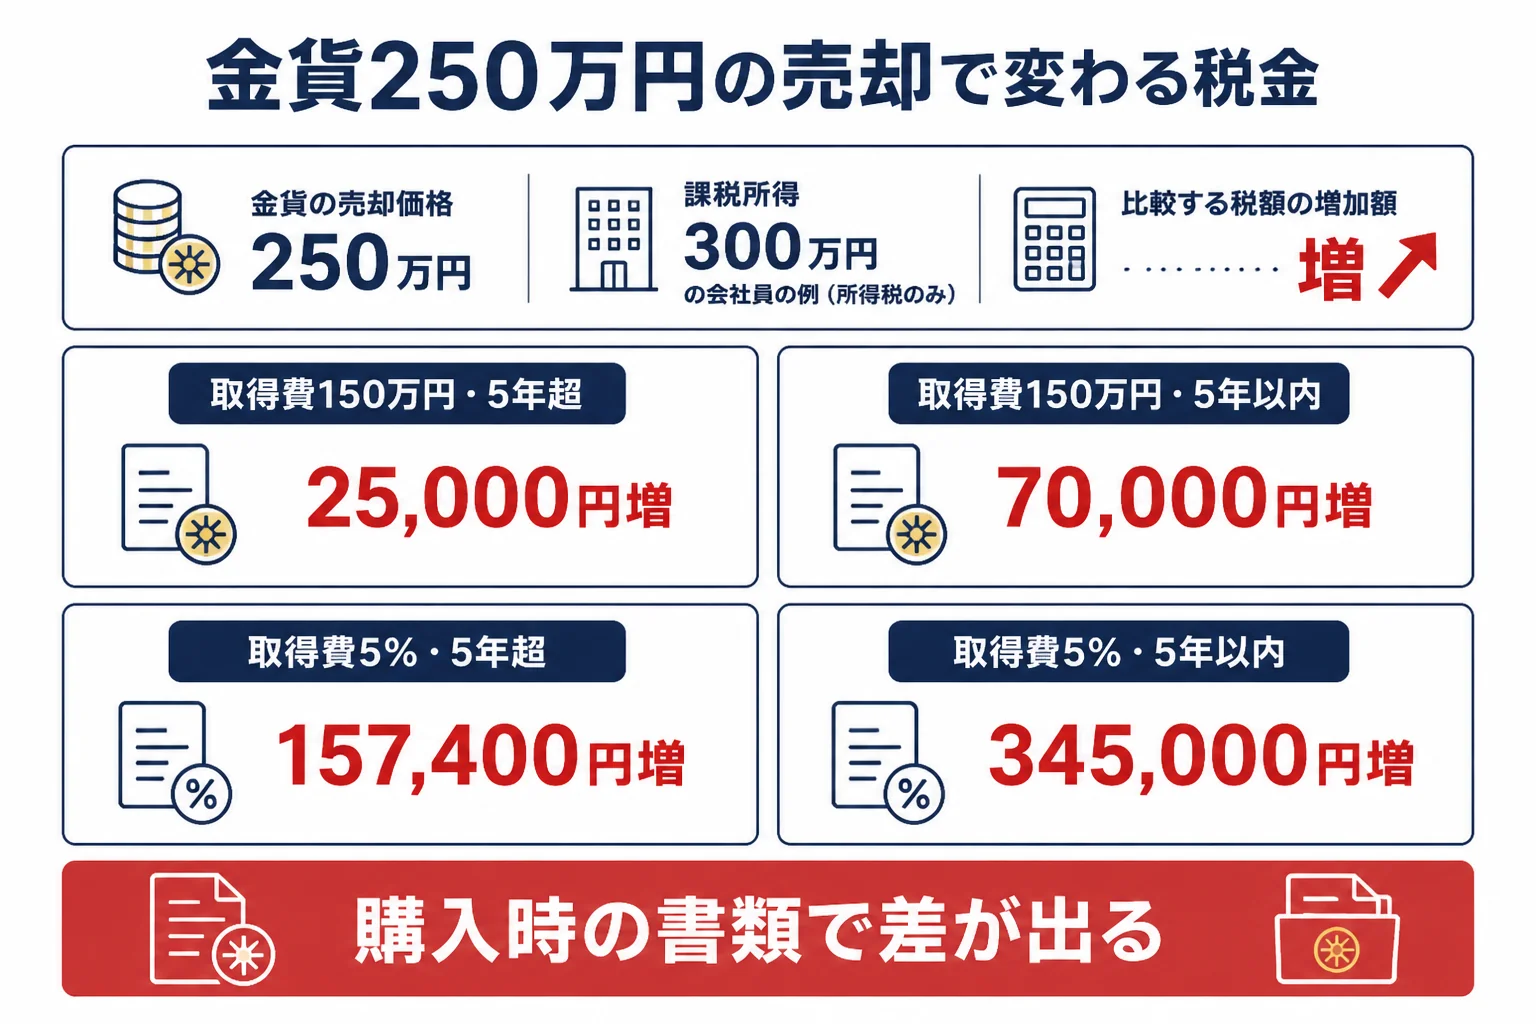
取得費が分かるかどうかで、増える所得税がこれだけ変わります。計算の手順をもっと知りたい方は、金売却の税金の計算方法も見てみてください。
金貨の売却でよくある相談
Yahoo!知恵袋には、金貨の売却と税金について多くの相談が寄せられています。3つを要約して、国税庁の説明に沿って答えます。
相談1:金貨は年間いくらまでなら税金がかからない?
「金貨を売りたいが、年間いくらまでなら税金がかからずに売れるか」という相談です。
線になるのは売った金額ではなく、その年の総合課税の譲渡益の合計です。合計が50万円以下なら、特別控除で所得は0円になります。
つまり、取得費が分かれば「取得費+50万円」までが一つの目安です。同じ年にインゴットなども売ったら、その譲渡益も合計して考えます。
『じゃあ何年かに分けて売れば?』と思う方もいるかもしれません。年ごとに計算するのは確かですが、売る時期は相場や手元の事情も含めて考えるものです。年をまたぐ時の考え方は金の売却益は1月から12月で計算で見られます。
相談2:祖母からもらった10万円金貨を売ったら?
「祖母から10万円金貨をもらった。買取価格は25万円前後らしいが、売ったら税金はかかるか」という相談です。
もらった金貨は、祖母の取得費と取得日を引き継ぎます。仮に取得費が10万円だったとすると、譲渡益は15万円です。
取得費が分からず5%で計算しても、取得費は1.25万円で譲渡益は23.75万円です。どちらの場合も、その年にほかの譲渡益が無ければ、特別控除50万円の範囲に収まります。
ただし、額面で手に入れた記念金貨の取得費をどう見るかは、確認しておきたいところです。もらった時の贈与税は、その年にもらった財産の合計が110万円以下ならかかりません。
相談3:遺品整理で金貨が数十枚出てきた
「親族の遺品整理をしていたら、趣味で集めていた金貨が数十枚出てきた。売る時の税金はどうなるか」という相談です。
まず、遺品の金貨は相続財産に入ります。遺産の合計が相続税の基礎控除(3,000万円+600万円×法定相続人の数)を超えるかどうかを確認します。
金を売りたい人数十枚をまとめて売ると、200万円を超えそうです。それで税金が増えるんですか?
案内役支払調書が出るだけで、200万円を超えたから税金が増えるわけではありません。税金は、亡くなった方の取得費を引き継いで、利益から計算しますよ。
遺品整理の進め方は遺品整理で出てきた金を売る時の税金と手順にまとめています。
金貨を売る前に準備しておくこと
税金の計算に必要なのは、売った金額・取得費・持っていた期間の3つです。売る前に書類と手がかりをそろえ、売った時は買取明細を残しておきましょう。
- 金貨の種類(地金型・記念金貨・外国金貨)と枚数を確認する
- 購入時の書類、もらった・相続した時の経緯を探す
- 売りたい店が、その金貨を買い取っているか確認する
- 査定を受けて、いくらで売れそうか知る
- 1回200万円を超える時は、マイナンバー確認書類を用意する
- 売った時は買取明細を受け取り、保管する
- 利益を計算して、確定申告や住民税の申告が要るか確認する
まずは、手持ちの金貨がいくらで売れそうかを知るところから始めてみてください。金額が分かれば、税金がかかりそうかどうかの見当もつきます。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
買取明細は、確定申告が必要になった時の大事な資料です。売った年の分は、購入時の書類と一緒に保管しておきましょう。
金を売った時の税金全体の流れは、金を売った時の税金ガイドで確認できます。
よくある質問
金貨を売却したら、いつでも税金がかかりますか?
かかるのは利益が出た時です。その年の総合課税の譲渡益の合計が50万円以下なら、特別控除で所得は0円になります。
金貨を売却した時の確定申告は必要ですか?
特別控除後の所得で判断します。会社員(給与1か所・年末調整済み)なら給与以外の所得が20万円を超えると申告が必要です。20万円以下でも住民税の申告が必要な場合があります。
金貨の買取で税金を引かれることはありますか?
田中貴金属の売却代金の式は「店頭買取価格×重量−手数料」で、税金を差し引く項目はありません。利益が出た時の税金は、確定申告で自分で納めます。1回200万円を超える売却では、買取店が支払調書を税務署に出します。
金貨の売買で、買う時に税金はかかりますか?
買う時は、店の価格に含まれた消費税を払う形です。くわしくは購入時の税金の記事も参考にしてみてください。
金コインの購入時の書類が無い時は?
売った金額の5%を取得費として計算することが認められています(所得税基本通達38-16)。5%だと利益が大きく出やすいので、まずは書類を探してみてください。
まとめ
- 金貨を売った利益は、譲渡所得の式で計算するのが基本
- 税金がかかるのは利益から特別控除50万円を引いた残り
- 金貨は1回200万円超で支払調書の対象。ただし税金の線ではない
- 記念金貨は取得費の見方、外国金貨は海外で買った時の書類を確認する
- もらった・相続した金貨は、前の持ち主の取得費と取得日を引き継ぐ
- 迷ったら、所轄の税務署か税理士に確認する
コメント