
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
金だけでなく、プラチナや銀のインゴットも手元にある。『金 プラチナ 銀 で売却した時の税金は同じなの?』と気になっている方も多いはずです。
 金を売りたい人
金のインゴットのほかに、プラチナと銀のインゴットも持っています。売る時の税金は、金と同じように考えればいいんでしょうか?
 案内役
もうけに税金がかかる考え方は、金と似ています。ただ、支払調書の対象になるかどうかは、プラチナと銀で違うんですよ。
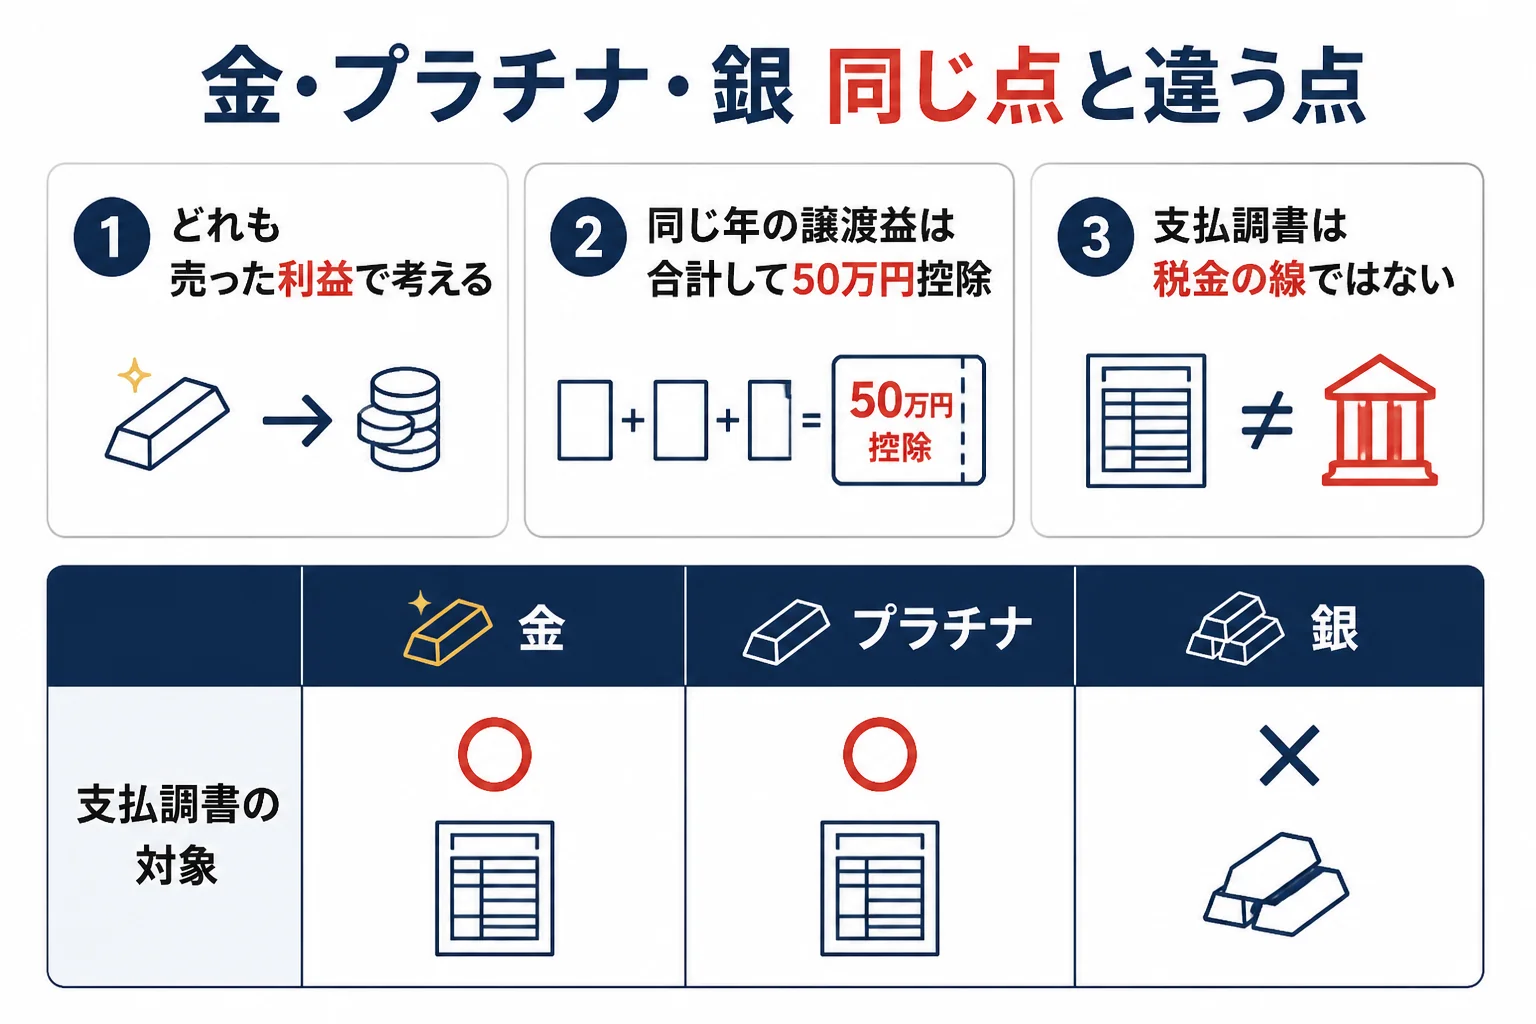
結論から言うと、金・プラチナの売却で税金を考える時は、どちらも「売った利益」が出発点です。一方で、支払調書の対象は金とプラチナ(白金)の地金・コインで、銀地金は対象外とされています。
この記事では、金・プラチナ・銀を売った時に同じになる点と違う点、田中貴金属の価格を使った計算例が分かります。
金とプラチナ・銀の売却で税金は同じ?
国税庁 No.3161 は、金地金を売った所得を「原則、譲渡所得として(中略)総合課税の対象」としています。プラチナや銀も、売った利益で考えるのが基本ですが、名指しした国税庁の原文はこのサイトでは確認できていません。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
国税庁 No.3105 は、譲渡所得の対象となる資産として「土地、借地権、建物、株式等、金地金、宝石、書画、骨とう」などを挙げています。プラチナ・銀の地金はこの例示には書かれていません。
田中貴金属は、税金のよくある質問の中で、金とプラチナを並べて説明しています。例えば会社員の確定申告について「金・プラチナの売却損を差し引いた額が20万円以下の場合は確定申告が不要」と書いています。
『結局、プラチナや銀も金と同じなの?』と思いますよね。実際に売る前は、所轄の税務署で「プラチナ(銀)のインゴットを売ったら、金地金と同じく譲渡所得で計算しますか」と確認しておくと安心です。
| 比べる点 | 金地金 | プラチナ地金 | 銀地金 |
|---|---|---|---|
| 所得の考え方 | 原則、譲渡所得(No.3161) | 金と同じ考え方で確認する | 金と同じ考え方で確認する |
| 支払調書(1回200万円超) | 対象 | 対象(白金の地金) | 対象外(田中貴金属の説明) |
| 200万円超の現金取引の取引時確認 | 対象 | 対象 | 対象(金・白金・銀) |
| 店頭買取価格(田中・1g) | 22,773円 | 8,935円 | 304.15円 |
価格は2026年10月20日 17:00の田中貴金属の公表値(税込)で、記事執筆日時点の参考値です。
譲渡所得の計算は金と同じ形
金地金の譲渡所得は、売却額から取得費と譲渡費用を引き、特別控除50万円を引いて出します。5年を超えて持っていた物は、さらに2分の1にします(国税庁 No.3161)。
プラチナのインゴットも、この式で考える場合の流れは同じです。取得費とは一般に購入代金のことで、購入手数料なども含まれます(No.3152)。
ここが大事なところです。特別控除50万円は、その年の総合課税の譲渡益を合計した額に対して1回だけです。金とプラチナを同じ年に売るなら、2つの譲渡益を合わせて50万円を引くことになります。
金を売りたい人金とプラチナを別々の日に売れば、50万円の控除をそれぞれ使えますか?
案内役50万円は1年でまとめて1回です。同じ年に売った分は合計して考えるので、売る日を分けても控除は増えないんです。
プラチナインゴットの税金の計算例
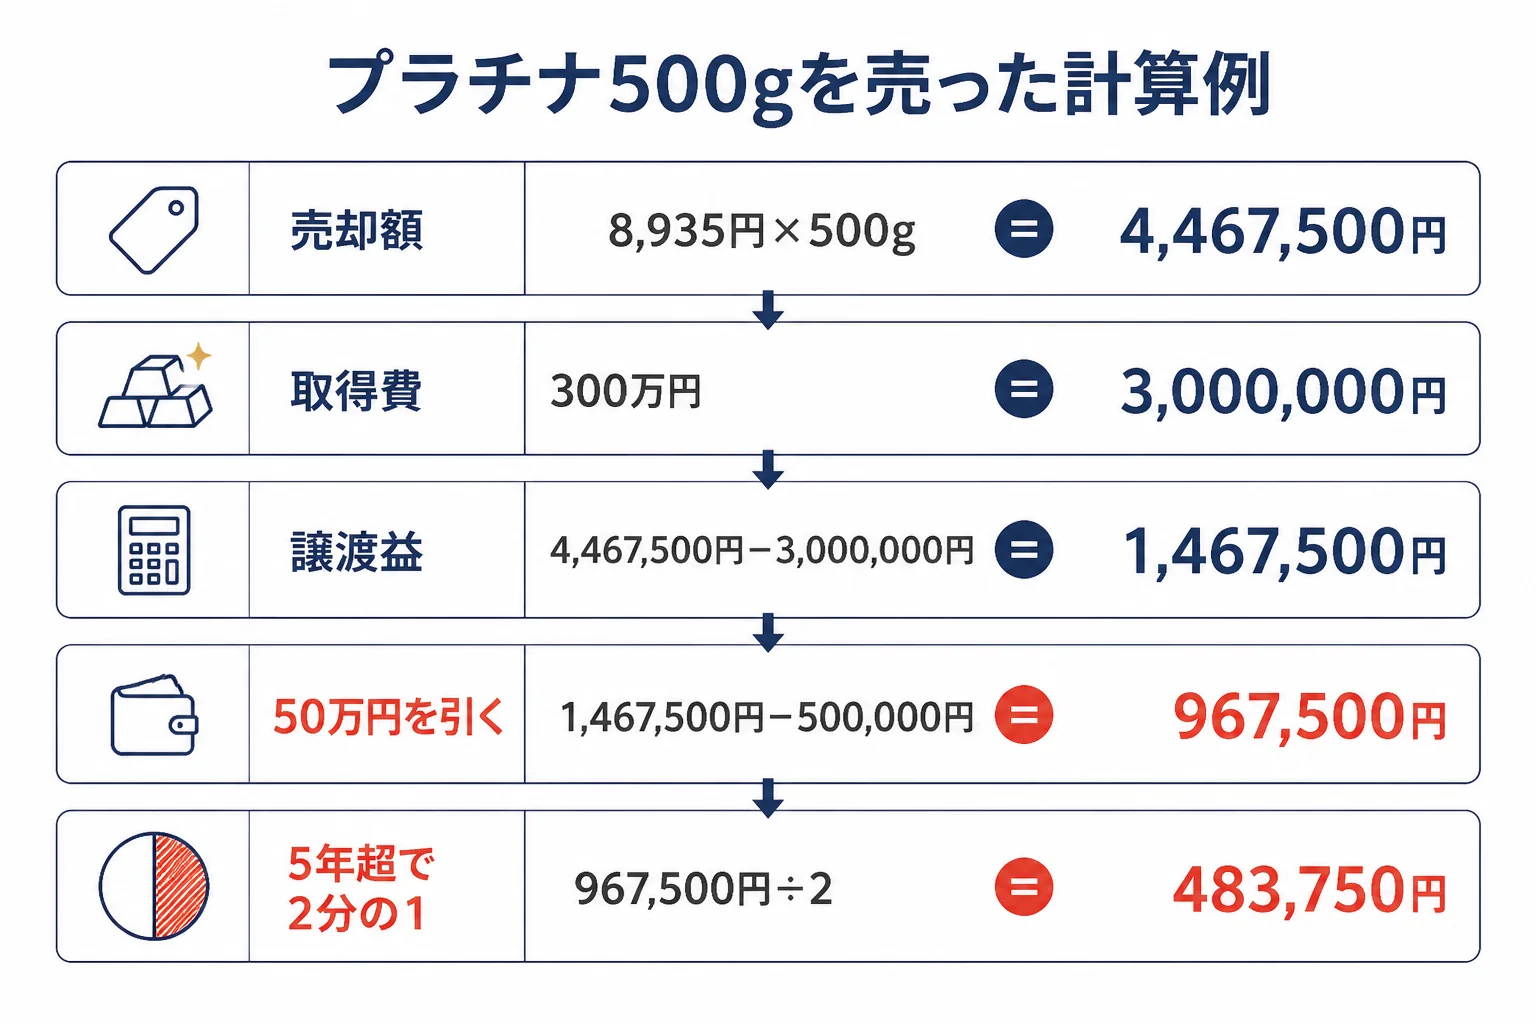
例えば、プラチナのインゴット500gを、取得費300万円で買って5年を超えて持ち、田中貴金属の価格で売った場合です。前提は、令和8年(2026年)に1回だけ売った、譲渡費用は0円、ほかの総合課税の譲渡益は無い、です。
| 項目 | 金額 |
|---|---|
| 売却額(8,935円×500g) | 4,467,500円 |
| 田中の手数料(500g以上) | 不要 |
| 譲渡益(4,467,500円−3,000,000円) | 1,467,500円 |
| 特別控除50万円を引いた後 | 967,500円 |
| 課税される譲渡所得(5年超で2分の1) | 483,750円 |
この483,750円が、給与などほかの所得に足されて税額が決まります。取得費300万円は計算のための仮の数字です。
所得税のほかに、復興特別所得税(所得税額の2.1%)と住民税がかかります。この前提で計算した目安で、実際の税額はほかの所得や控除で変わります。
計算の4つのステップは金売却の税金の計算方法でも詳しく見られます。
支払調書はプラチナは対象・銀は対象外
支払調書は、所得税法第224条の6で「金若しくは白金の地金又は金貨若しくは白金貨」を売った時のものと決まっています。1回の対価が200万円を超えると、業者が税務署に出します。
プラチナ(白金)のインゴットは、法律の文言に入っています。田中貴金属も、支払調書の対象を「金地金、プラチナ地金、金貨、プラチナコインの売却取引、および純金積立(金・プラチナ)の現金化取引」としています。
銀地金については、田中貴金属が「銀地金や貴金属ジュエリーなどの売却は対象外です」と説明しています。
| 重さ | プラチナ(8,935円/g) | 支払調書の線 | 銀(304.15円/g) | 支払調書 |
|---|---|---|---|---|
| 100g | 893,500円 | 超えない | 30,415円 | 対象外 |
| 500g | 4,467,500円 | 超える | 152,075円 | 対象外 |
| 1kg | 8,935,000円 | 超える | 304,150円 | 対象外 |
重さ×価格の計算上の目安で、手数料を引く前の金額です。田中貴金属では、支払調書の線を「支払金額(買取手数料などを差し引く前の金額)」で見ると説明しています。
支払調書が出るかどうかと、税金がかかるかどうかは別の話です。銀地金で支払調書が出なくても、利益があれば申告が要るかを考えます。
『銀なら税務署に知られないから大丈夫』という考え方はしないでください。申告が必要かどうかは、利益の計算で決まります。
対象・対象外の一覧は支払調書の対象になる物・ならない物でまとめています。
銀も200万円を超える現金取引では本人確認がある
犯罪収益移転防止法では、対象の貴金属を「金、白金、銀及びこれらの合金」としています(同法施行令第4条)。代金200万円を超える貴金属の売買を現金で払う時は、取引時確認の対象です。
銀を大量に売る時も、本人確認書類を用意しておきましょう。
売る前に確かめておきたいこと
プラチナや銀も、購入時の書類があるかで税金が変わります。田中貴金属では、金とプラチナは品種別に、1件の合計重量で買取の手数料が決まります。
田中貴金属の買取の手数料は、500g未満で1件の合計重量ごとにかかります。20g未満2,200円、20g以上50g未満4,400円、50g以上100g未満8,800円、100g以上500g未満16,500円、500g以上は不要です。
例えば、プラチナのインゴット100gなら、893,500円から16,500円を引いた877,000円が計算上の代金です。
- 購入時の計算書・領収書を探す(取得費と買った日が分かる)
- 品種ごとの重さと、店の当日の買取価格を確かめる
- プラチナで1回200万円を超えるなら、マイナンバーの確認書類を用意する
- 同じ年に金も売るなら、譲渡益を合計して50万円を引く
- 銀地金の税金の扱いは、所轄の税務署で確認しておく
取得費が分からない時は、売った金額の5%を取得費として計算できます(所得税基本通達38-16)。ただ、書類があれば実際の値段で計算できるので、先に探してみてくださいね。
金のインゴットの税金と支払調書はインゴット(金地金)を売った時の税金、税金の全体は金を売った時の税金ガイドで確認できます。
査定を受けて品種ごとの金額が分かると、その年の税金もまとめて計算しやすくなります。売った時は買取明細を受け取り、確定申告まで保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
金・プラチナ・銀の売却でよくある相談
Yahoo!知恵袋には、金とプラチナ・銀をあわせて売る時の税金の相談があります。3つを要約して答えます。
相談1:金・プラチナ・銀の売却益の税金は?
「金・プラチナ・銀などの貴金属を売った時の、売却益にかかる税金を知りたい」という相談です。
金地金の売却益は、原則として譲渡所得です。プラチナ・銀も売った利益で考えるのが基本で、同じ年の譲渡益は合計して特別控除50万円を引きます。
プラチナ・銀を名指しした国税庁の原文は確認できていないので、品種ごとの扱いは税務署で確かめておきましょう。
相談2:毎月少しずつ売って利益を出している
「金とプラチナを毎月売って、月10万円ほどの利益がある。税金はかかるのか」という相談です。
国税庁 No.3161 では、金地金の売却が「営利を目的として継続的に行われている場合」は、事業所得または雑所得になるとしています。毎月の売り買いをくり返しているなら、譲渡所得ではない可能性もあります。
どの所得になるかで計算が変わるので、取引の記録を持って税務署に相談してみてください。
相談3:税務署はどうやって把握するの?
「金・プラチナを売った時の差額は、税務署はどう把握するのか」という相談です。
1回200万円を超える金・プラチナの売却は、業者から支払調書が税務署に出ます。仙台国税局は、支払調書のほか「あらゆる機会を通じて資料情報を収集」して調査していると公表しています。
ただ、考える順番は「知られるか」ではなく「申告が必要か」です。利益の計算で申告が要るなら、期限までに申告しましょう。
よくある質問
銀地金を売却した時の税金はどうなりますか?
売った利益で考えるのが基本ですが、銀地金を名指しした国税庁の原文はこのサイトでは確認できていません。支払調書は対象外(田中貴金属の説明)ですが、税金は別に考えるので、所轄の税務署で確認しておきましょう。
プラチナインゴットの税金は金と同じですか?
計算の形は金地金と同じ考え方で、特別控除50万円や5年超の2分の1があります。支払調書も、1回200万円を超えれば金と同じく対象です。
銀のインゴットは支払調書が出ないなら申告はいりませんか?
支払調書は業者が税務署に出す書類で、税金の線ではありません。利益があれば、申告が要るかを計算して判断します。
金とプラチナを同じ年に売るとどうなりますか?
総合課税の譲渡益を合計してから、特別控除50万円を1回だけ引きます。売る日を分けても控除は増えません。
まとめ
- 金地金の売却は原則として譲渡所得、プラチナ・銀も売った利益で考えるのが基本
- 計算は「売却額−(取得費+譲渡費用)−50万円」、5年超は2分の1
- 同じ年の金・プラチナの譲渡益は合計して50万円を1回引く
- 支払調書はプラチナ(白金)の地金は対象、銀地金は対象外
- 支払調書は税金の線ではなく、利益があれば申告の要否を考える
- 品種ごとの扱いに迷う時は所轄の税務署に確認する
コメント