
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
手元のインゴットや金貨、昔もらった金のアクセサリーを売ろうと思った時、まず気になるのが税金ですよね。
結論から言うと、金の売却で税金がかかるのは「売った金額」ではなく「買った時より高く売れた分(もうけ)」です。この記事を読めば、金の売却と税金の関係を、自分の場合に当てはめて確かめられます。
 金を売りたい人
親から受け継いだ金のインゴットを売ろうか迷っています。売ったら、そのお金の何割かを税金で持っていかれるんでしょうか?
 案内役
売った金額がまるごと課税されるわけではないので、安心してください。買った時の値段や手数料を引いた利益から、さらに年50万円の控除を引いて考えますよ。
金を売ったら税金はかかる?まず結論から
- 個人が金地金を売った利益は、原則「譲渡所得」になり、給与などと合わせて税率が決まる総合課税
- 利益(譲渡益)から年50万円の特別控除を引ける
- 5年を超えて持っていた金は、控除後の金額の2分の1だけが課税対象
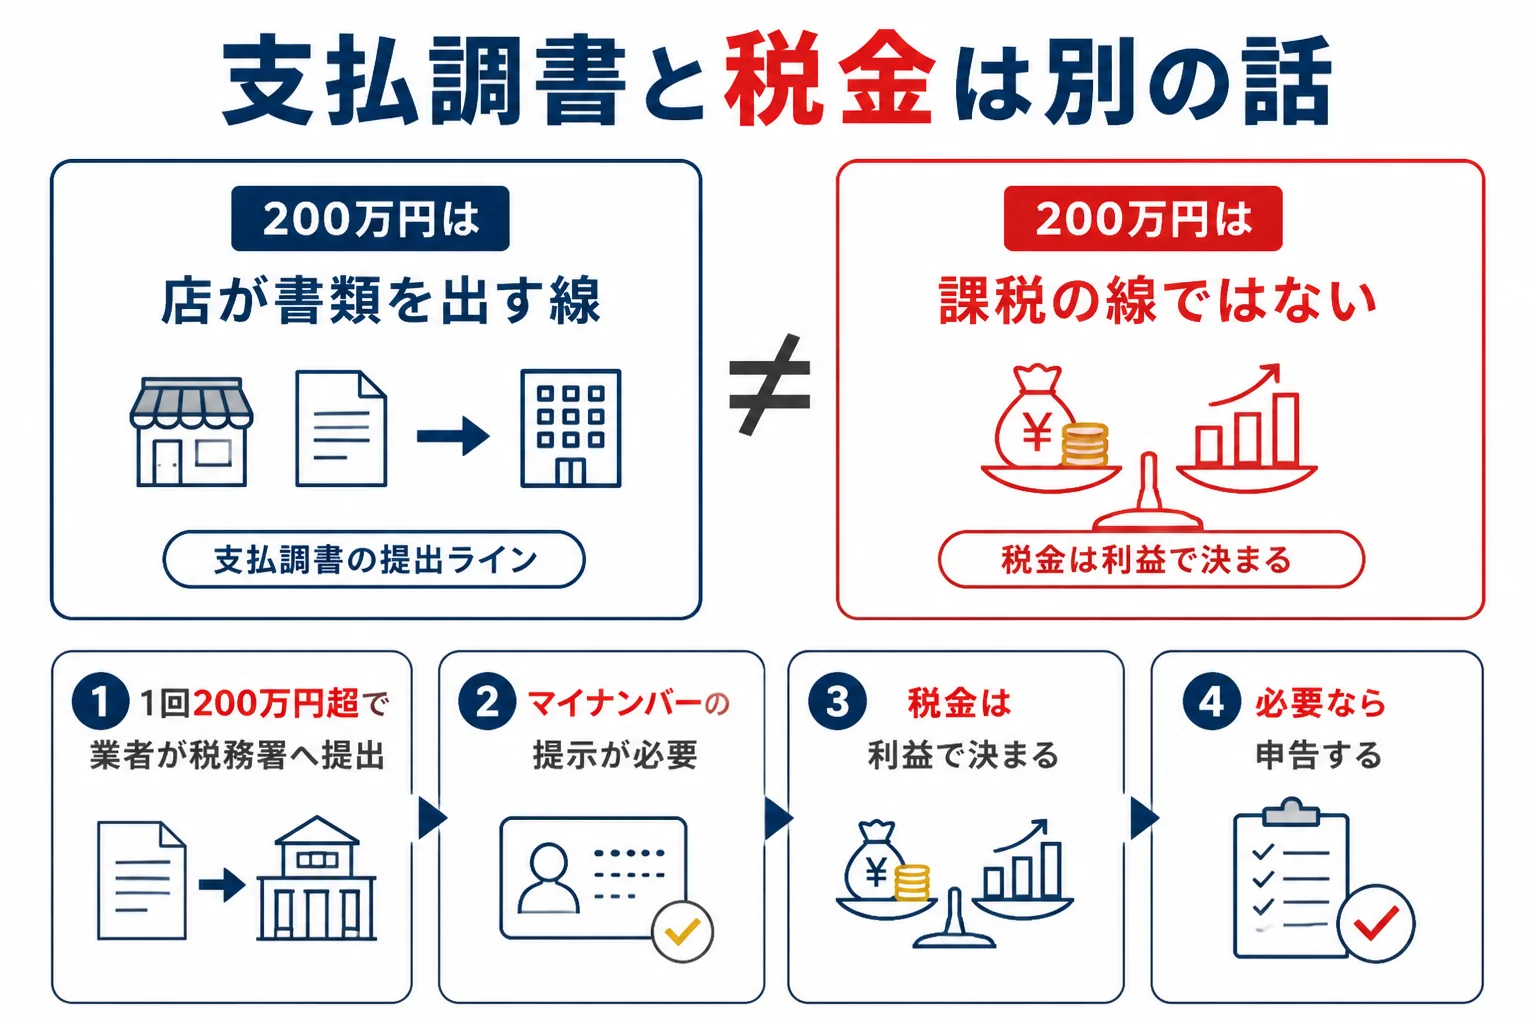
- 200万円を超える売却で出る支払調書は「店が税務署に出す書類」で、課税の線ではない
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
国税庁のタックスアンサー(No.3161)には「金地金を売ったときの所得は、原則、譲渡所得として、給与所得など他の所得と合わせて総合課税の対象となります」と書かれています。
金の売却益に税金がかかるのはなぜ?
『金ってただの物なのに、なぜ売ると税金がかかるの?』と思う方も多いはずです。
実は、国税庁は譲渡所得の対象になる資産として、土地や株式と並べて「金地金」を名指ししています(No.3105)。持っている間に値上がりした分が、売った時に「所得」として表に出る、という考え方なんです。
金の売り買いで税金が関わるのはどこ?
金の売買で税金が関わる場面は、大きく分けて「買う時」と「売る時」の2つです。
買う時は、店頭の販売価格に消費税が含まれています。売る時に関わってくるのが、この記事の主役である所得税(譲渡所得)と、翌年の住民税です。
| 場面 | 関わる税金 | ポイント |
|---|---|---|
| 金を買う時 | 消費税(販売価格に含まれる) | 田中貴金属は店頭小売価格を税込で公表 |
| 金を売る時 | 所得税・復興特別所得税(譲渡所得) | 利益が出た時だけ。自分で確定申告する |
| 売った翌年 | 住民税・国民健康保険料など | 所得税の申告とは別に確認が要ることも |
| 相続・贈与で受け取った時 | 相続税・贈与税 | 売った時の税金とは別の税金 |
金の売買益に課税されるのは、あくまで売って利益が出た時です。買っただけ、持っているだけでは所得税はかかりません。
誰の、どんな売り方が対象?
この記事で扱うのは、日本に住む個人が、手持ちの金を買取店や地金商に売るケースです。
金の売り買いを営利目的でくり返している場合は、実態に応じて事業所得や雑所得になることがあります(No.3161)。
金を売りたい人私は投資のつもりで少しずつ買っていただけです。それでも金投資の売却益として税金がかかるんですか?
案内役投資目的で買った金でも、たまに売る程度なら原則は譲渡所得として考えます。ただ、利益が50万円の控除の範囲に収まれば、課税される譲渡所得は0円になりますよ。
| よくある思い込み | 実際のルール(国税庁の説明) |
|---|---|
| 売った金額に税金がかかる | 売った金額から取得費と譲渡費用を引いた「譲渡益」で考える |
| 金は分離課税で一律の税率 | 現物の金地金は総合課税で、ほかの所得と合わせて税率が決まる |
| 長く持てば税金はかからない | 5年を超えると課税対象が2分の1になるが、0にはならない |
| 200万円を超えなければ関係ない | 200万円は支払調書の線で、税金の計算とは別 |
金の売却益にかかる税金はいくら?計算は4ステップ
『結局、金売却の税金はいくらになるの?』という疑問には、計算式に当てはめるのがいちばんの近道です。
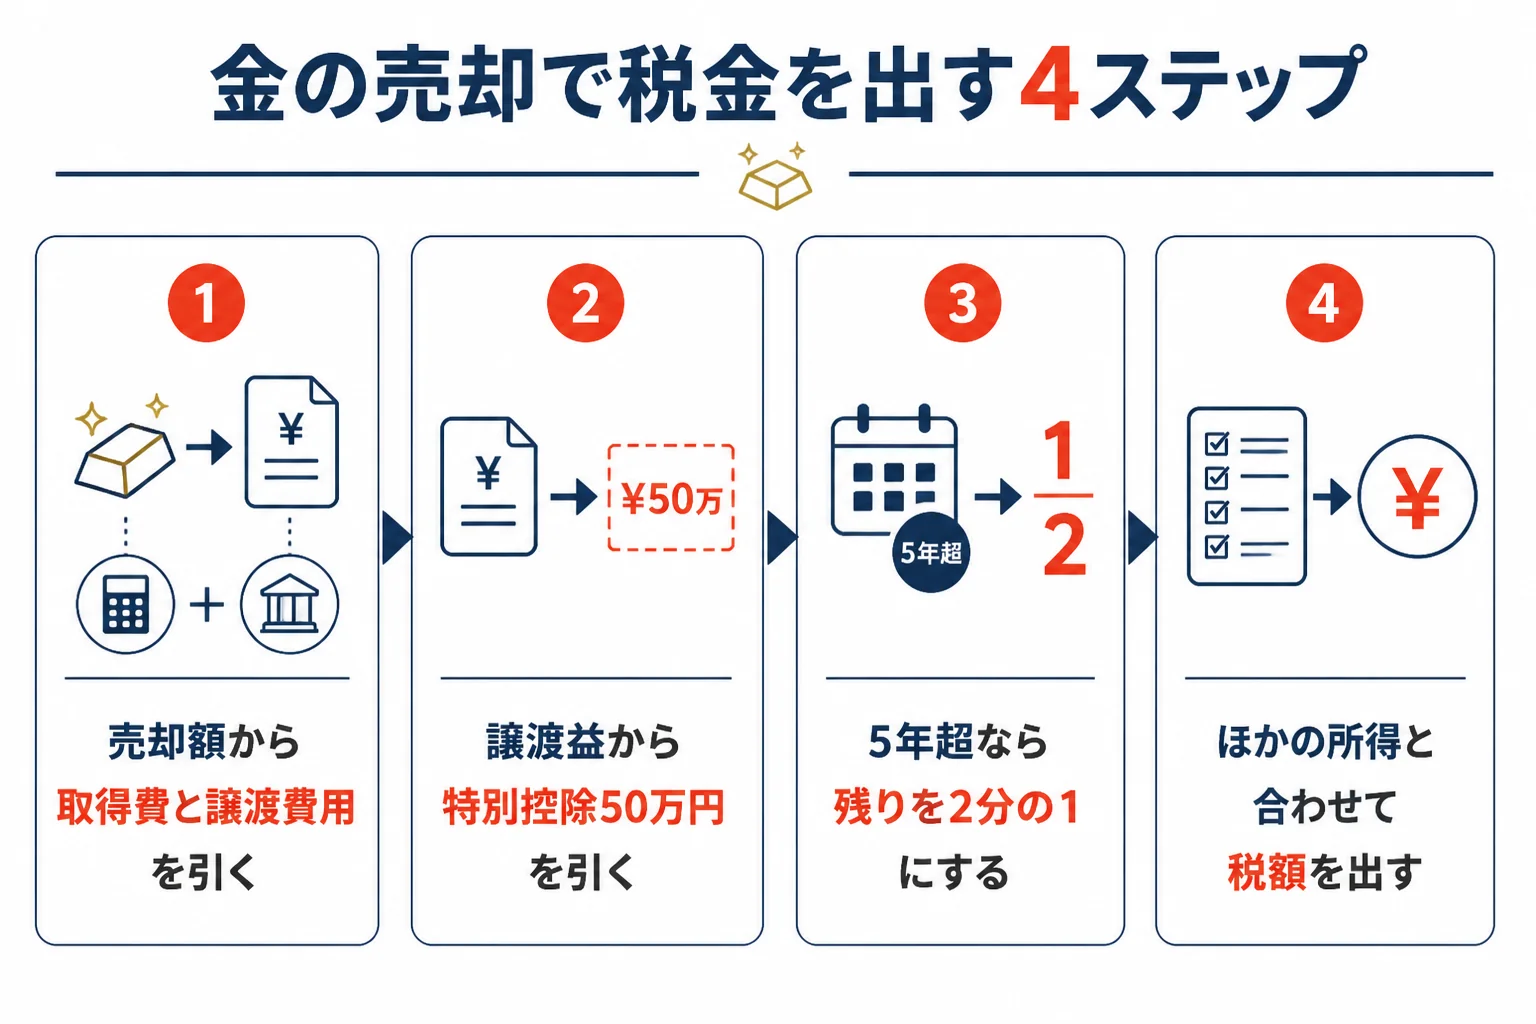
国税庁の式をそのまま並べると、次の4ステップになります。
- 売った金額から、取得費と譲渡費用を引いて譲渡益を出す
- 譲渡益から特別控除50万円を引く(その年の総合課税の譲渡益の合計に対して1回)
- 5年を超えて持っていた分は、残りを2分の1にする
- 給与などほかの所得と合わせて、所得税の速算表で税額を出す
ステップ1 取得費と譲渡費用を引く
取得費は、国税庁の説明では「一般に購入代金のこと」で、購入手数料なども含まれます(No.3152)。
譲渡費用は「売るために直接かかった費用」です。ただ、金地金の買取手数料が譲渡費用に入ると名指しした国税庁の説明は見当たらないので、入れたい時は税務署で確かめておきましょう。
ステップ2 年50万円の特別控除
譲渡益からは、その年の総合課税の譲渡益の合計に対して50万円を引けます。
利益が50万円以下なら、その金額までしか引けません。つまり利益が40万円なら、40万円を引いて課税される譲渡所得は0円です。詳しくは金の売却益50万円の特別控除で確認できます。
ステップ3 5年を超えて持っていたら2分の1
持っていた期間が5年以内なら「短期」、5年を超えていれば「長期」です(No.3152)。
長期なら、特別控除を引いた後の金額の2分の1だけが課税対象になります。短期と長期の両方がある年は、50万円の控除を短期の利益から先に引きます。違いは長期譲渡所得と短期の違いで詳しく扱っています。
ステップ4 所得税の速算表に当てはめる
金の譲渡所得は、給与などと合計した「課税される所得金額」に対して、次の速算表で所得税を出します(No.2260)。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上330万円未満 | 10% | 97,500円 |
| 330万円以上695万円未満 | 20% | 427,500円 |
| 695万円以上900万円未満 | 23% | 636,000円 |
| 900万円以上1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円以上4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
所得税のほかに、基準所得税額の2.1%の復興特別所得税がかかります(令和29年分まで)。令和9年分以後は防衛特別所得税が加わりますが、国税庁は合計の税率は変わらないと説明しています。
金を売りたい人給与と合わせて税率が決まるなら、年収が高いほど金の税金も高くなるということですか?
案内役そういうことなんです。同じ利益でも、ほかの所得が多い人ほど上の税率の段に入りやすくなります。計算の細かい流れは金売却の税金の計算方法でも確認できますよ。
利益と保有期間で税額はどう変わる?計算例
ここからは、数字を置いて実際に計算してみます。
前提: 2026年中に金地金を1回だけ売り、譲渡費用は0円、その年にほかの総合課税の譲渡益はないものとします。
税額は所得税だけで、復興特別所得税と住民税は別に考えます。
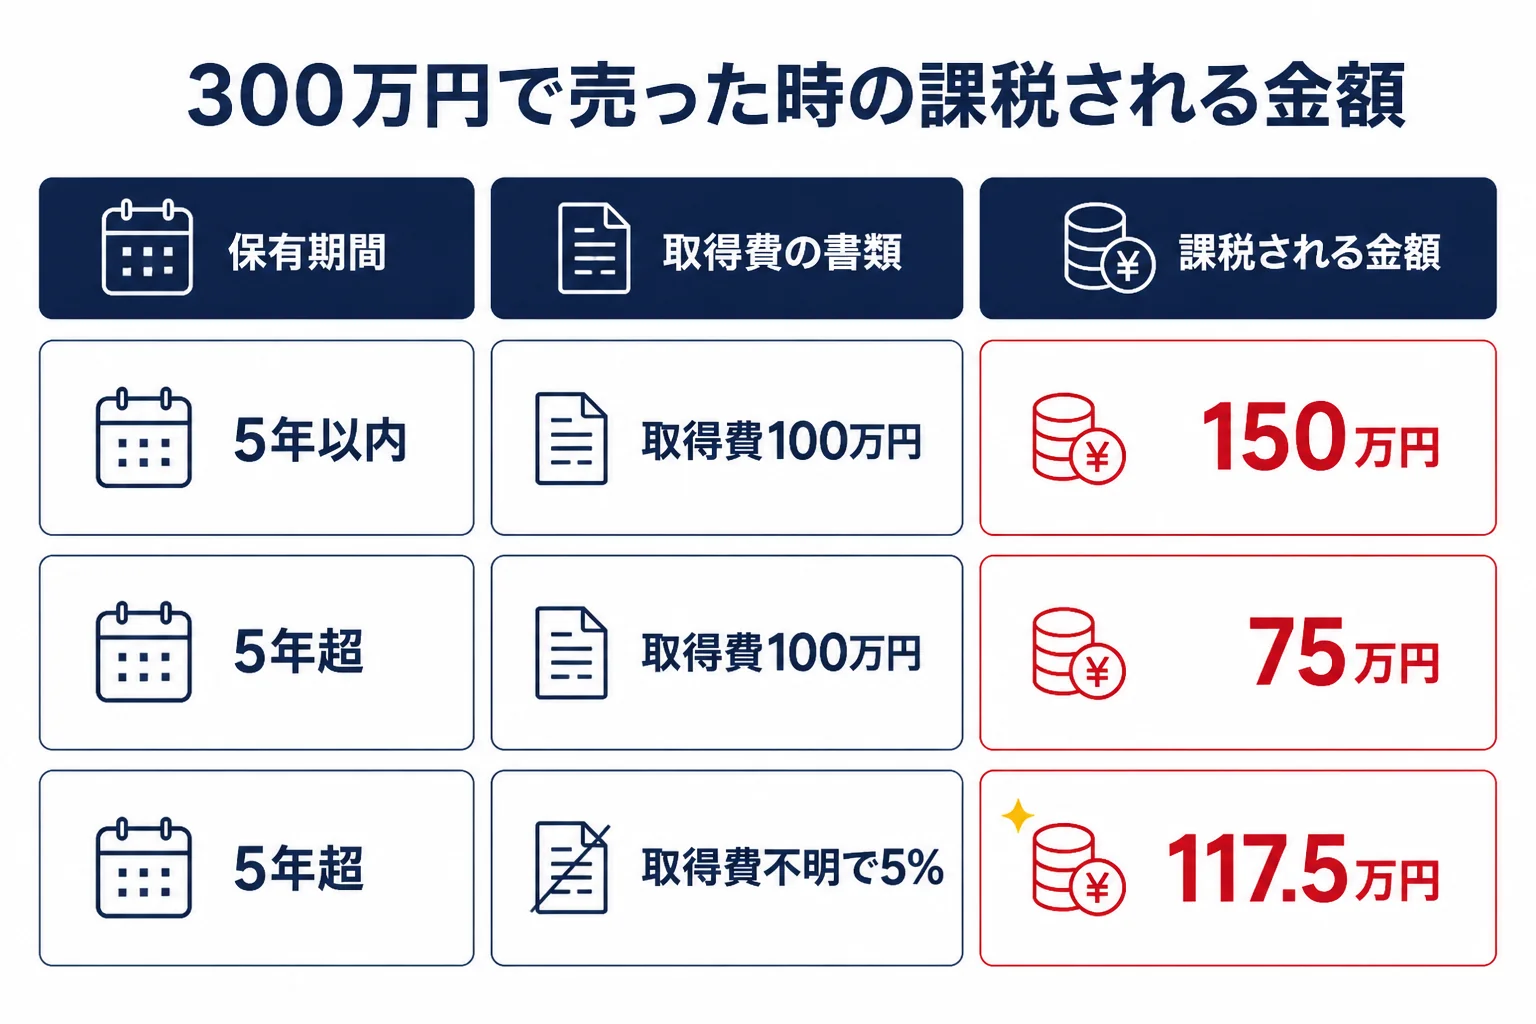
| 例 | 取得費 | 売却額 | 保有 | 譲渡益 | 特別控除後 | 課税される譲渡所得 |
|---|---|---|---|---|---|---|
| 1 | 100万円(購入時の書類あり) | 300万円 | 5年以内 | 200万円 | 150万円 | 150万円(全額) |
| 2 | 100万円 | 300万円 | 5年超 | 200万円 | 150万円 | 75万円(2分の1) |
| 3 | 不明のため5%=15万円 | 300万円 | 5年超 | 285万円 | 235万円 | 117.5万円(2分の1) |
| 4 | 100万円 | 140万円 | 5年以内 | 40万円 | 0円 | 0円 |
例1と例2は、同じ300万円で売っても、5年を超えて持っていただけで課税される金額が半分になっています。
例3は、買った値段が分からず売却額の5%を取得費にしたケースです。例2と比べると、課税される金額が42.5万円も増えていますよね。
会社員が売った場合に増える所得税
次は、金以外の「課税される所得金額」(給与所得から所得控除を引いた額)が300万円の会社員が、例1〜例3の金を売った場合です。所得控除は変わらない前提の単純な例です。
| ケース | 金を売らない場合の所得税 | 金を売った後の課税所得 | 売った後の所得税 | 増える所得税 |
|---|---|---|---|---|
| 例1(短期150万円) | 202,500円 | 450万円 | 472,500円 | 270,000円 |
| 例2(長期75万円) | 202,500円 | 375万円 | 322,500円 | 120,000円 |
| 例3(5%・長期117.5万円) | 202,500円 | 417.5万円 | 407,500円 | 205,000円 |
どの例も、この前提で計算した目安です。増える所得税に加えて、その2.1%の復興特別所得税がかかります。
実際の税額は、ほかの所得や控除、端数の処理で変わります。金の所得が増えると基礎控除の額が変わることもあるので、最終的な金額は税務署で確かめてみてください。
利益が大きい時は税率の段が上がる
課税される所得金額が増えると、速算表の上の段に入ります。例1では、金を売る前は10%の段でしたが、売った後は20%の段に入っていますよね。
ここで知っておきたいのは、上がった税率が所得全体にかかるわけではない、ということです。速算表の控除額は、段ごとに税率が上がる分を調整するためのものなんです。
『税率が倍になるなら、税金も倍になる』と心配しなくて大丈夫です。実際に増えた所得税は、例1で270,000円でした。高額な売却の例は金を1,000万円で売ったら税金は?で詳しく計算しています。
ほかに所得がない人が売った場合
専業主婦(主夫)や無職の方など、ほかに所得がない人が金だけを売った場合はどうでしょう。
令和8年分の基礎控除は、合計所得金額489万円以下なら104万円です。例2(長期75万円)なら基礎控除の範囲に収まり、所得税は0円という計算になります。
例1(短期150万円)なら、150万円から104万円を引いた46万円に5%をかけて、所得税は23,000円です(復興特別所得税は別)。売却額や保有年数を変えて試したい方は金売却の税金シミュレーションが便利です。
配偶者控除や扶養控除の対象になる所得の上限は、令和8年分で合計所得金額62万円以下です。金を売った利益でこれを超えると、扶養している家族の税金が増えることがあります。
何グラム売ったらいくら?金価格と重さの目安
『うちの金は何グラムだから、税金はいくらくらい?』と考える方もいますよね。
ただ、税金は重さではなく利益で決まります。まずは売却額の目安を重さから出し、そこから買った値段を引いて考えます。
下の表は、田中貴金属が2026年10月20日 17:00に公表した金の店頭買取価格(1gあたり税込22,773円)を使った計算上の目安です。記事執筆日時点の参考値で、価格は日々変わります。
| 重さ | 22,773円×重さ | 田中貴金属の手数料 | 手数料を引いた代金 | 支払調書の線(1回200万円超) |
|---|---|---|---|---|
| 10g | 227,730円 | 2,200円 | 225,530円 | 超えない |
| 20g | 455,460円 | 4,400円 | 451,060円 | 超えない |
| 50g | 1,138,650円 | 8,800円 | 1,129,850円 | 超えない |
| 80g | 1,821,840円 | 8,800円 | 1,813,040円 | 超えない |
| 100g | 2,277,300円 | 16,500円 | 2,260,800円 | 超える |
| 500g | 11,386,500円 | 不要 | 11,386,500円 | 超える |
| 1kg | 22,773,000円 | 不要 | 22,773,000円 | 超える |
田中貴金属の説明では、支払調書の200万円は「買取手数料などを差し引く前の金額」で判定します。表の右端もその考え方で判定しています。
100gのインゴットを売った場合の計算
例えば100gのインゴットを上の価格で売ると、手数料を引いた代金は2,260,800円です。
仮に取得費100万円・5年超で購入時の書類が残っていれば、課税される譲渡所得は388,650円になります(譲渡費用0円の前提)。書類がなく売却額の5%を取得費にすると、長期でも831,717円です。
- 売る日の買取価格(1gあたり)と手数料を店の公式で確認する
- 手元の金の重さと品位(K24・K18など)を確かめる
- 購入時の価格と時期が分かる書類を探す
- 5年を超えて持っているかを確かめる
- 1回の売却額が200万円を超えそうかを確かめる
金価格が上がった時ほど利益は大きくなる
金価格が上がっている時期に売ると、買った時との差が広がり、利益も大きくなりやすいですよね。
『相場が高いうちに売りたいけど、税金が心配』という方は、売却額だけでなく税金を引いた手取りで考えてみてください。税金を引いても手元に残るお金が増えるなら、売る判断は変わらないはずです。
相場がこの先どうなるかは誰にも分かりません。この記事でも予想はしないので、価格は売る日に店の公式で確かめてください。売るタイミングの考え方は金を売るタイミングと税金で扱っています。
重さ別の具体例は金100gを売ったら税金は?や金500g・1kgを売ったら税金は?で詳しく計算しています。
確定申告が必要な人・要らない人
金を売って利益が出ても、全員が確定申告をするわけではありません。ここが大事なところです。
所得税の確定申告は、1月1日から12月31日までの1年間の所得で計算します(国税庁「確定申告」)。
| あなたの状況 | 所得税の確定申告が不要になる条件(国税庁の説明) | 注意点 |
|---|---|---|
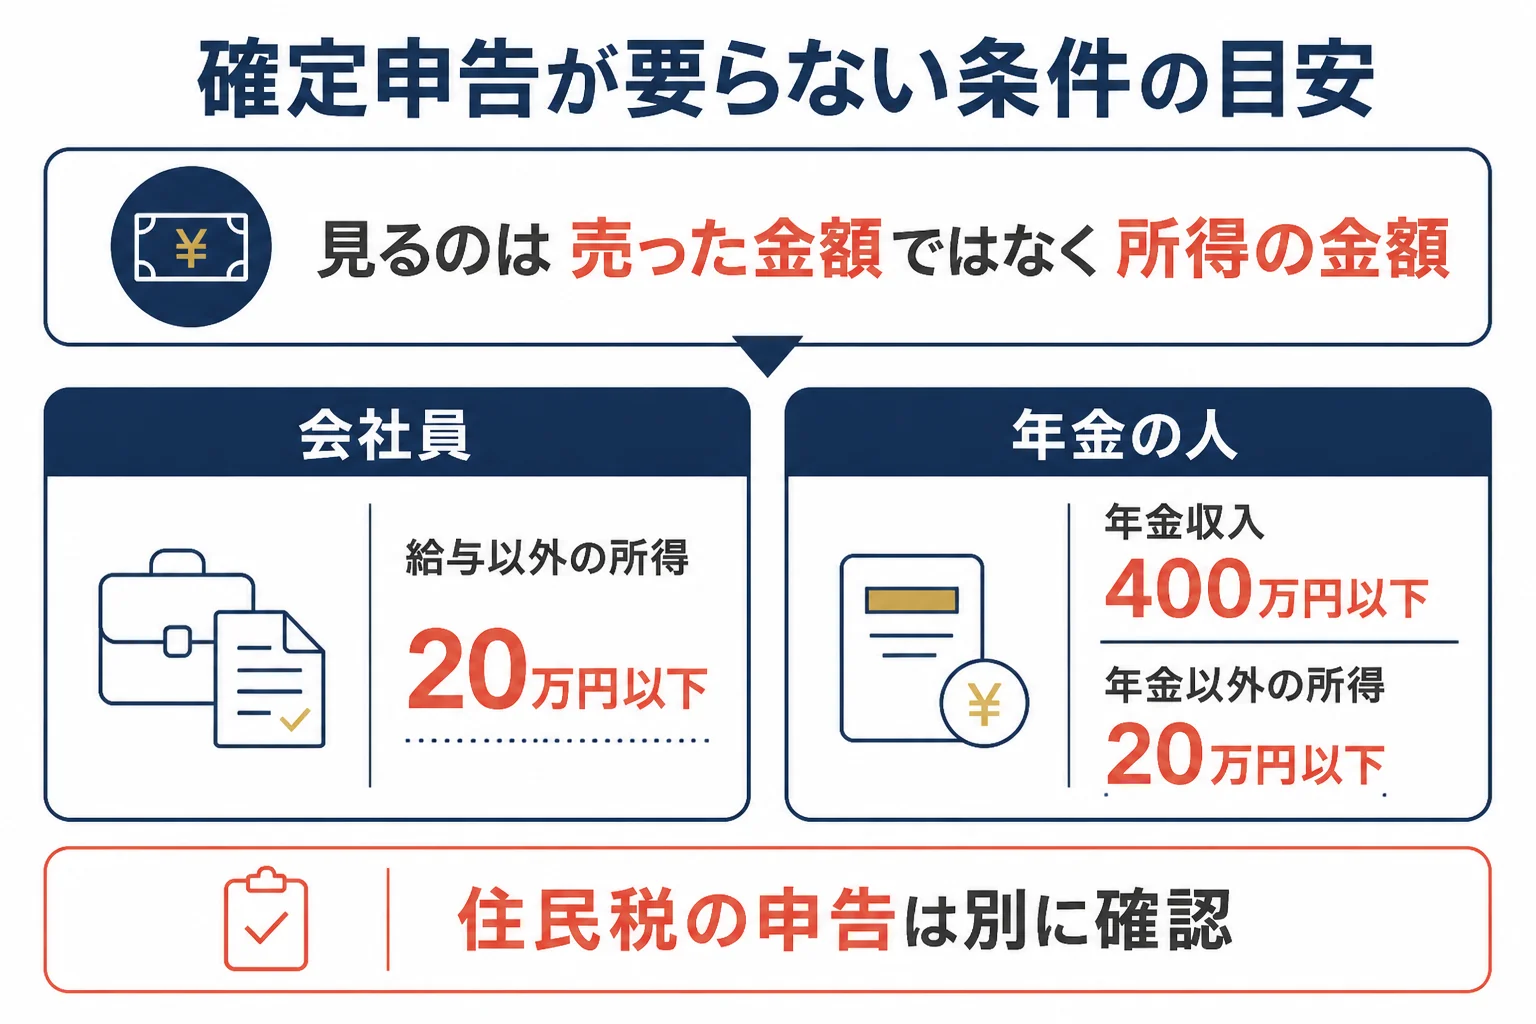
| 会社員(給与1か所・年末調整済み・給与収入2,000万円以下) | 給与・退職以外の所得の合計が20万円以下 | 住民税の申告は別に要ることがある |
| 年金を受け取っている人 | 年金収入400万円以下で、年金以外の所得が20万円以下 | 住民税の申告が必要な場合がある |
| ほかに所得がない人 | 所得の合計が所得控除の合計を超えなければ、申告が必要な人に当たらない読み方 | 扶養の所得要件は別に確認 |
| 金の売り買いをくり返している人 | 事業所得や雑所得になることがあり、個別に判断 | 税務署・税理士に相談 |
会社員の「20万円」は売却額ではない
『20万円って、売った金額のこと?』と勘違いしやすいのですが、見るのは所得の金額です。
金の場合は、譲渡益から50万円を引いた後の金額で考える読み方になります。例えば取得費100万円の金を165万円で売った短期のケースなら、所得は15万円で20万円以下です。175万円で売れば所得は25万円になり、確定申告が必要になります。
なお、5年超の長期で、20万円の判定を2分の1にする前と後のどちらで見るかは、国税庁の原文で確認できませんでした。長期の金を売った会社員の方は、税務署に確かめてみてください。
金を売りたい人会社員で、金の利益は控除の範囲に収まりそうです。それなら何もしなくていいんでしょうか?
案内役所得税の確定申告は不要でも、住民税の申告が要るケースがあります。それに医療費控除などで還付申告をする時は、20万円以下の所得も一緒に申告しますよ。
申告の期間と方法
2026年に売った分の申告期間は、原則として翌年2月16日から3月15日までです(国税庁「確定申告」)。令和8年分の正式な期間は、国税庁の発表を確認しておきましょう。
申告書は税務署への提出のほか、e-Taxでも出せます。手順は金売却の確定申告のやり方とe-Taxで行う手順にまとめています。
税金の納め方
申告と納付の期限は、原則として翌年3月15日です。国税庁の説明では、申告書を出した後に税務署から納付書が送られてくるわけではありません。
自分で納める方法を選んで払います。振替納税、ダイレクト納付、インターネットバンキング、クレジットカード、スマホアプリ、コンビニ、現金での納付が案内されています。
『売ったお金を使い切ってしまって、税金が払えない』とならないように、売った時点で税金の分を取り分けておくと安心です。払い方の詳しい流れは金売却の税金はいつ払う?で扱っています。
申告期限を過ぎても、気づいた時点でできるだけ早く期限後申告をします。税務署の調査の通知より前に自主的に出せば、無申告加算税は5%です。延滞税もかかるので、放っておかないのがいちばんです。
申告が要らないケースは確定申告が不要なケースで、申告しなかった場合の扱いは確定申告をしないとどうなる?で詳しく扱っています。
住民税・国民健康保険料・扶養はどうなる?
金を売った影響は、所得税だけではありません。翌年の住民税や保険料にも関わってくることがあります。
所得税の申告が不要でも住民税は別
横浜市の案内では、住民税は「所得の多少にかかわらず、給与所得と合算して税額を計算する」と説明されています。
所得税の確定申告をすれば住民税の申告をしたとみなされますが、しなかった場合は住民税の申告が要ります。申告先はお住まいの市区町村です。詳しくは金の売却益と住民税で確認できます。
国民健康保険料・後期高齢者医療保険料
新宿区や江戸川区の案内では、国民健康保険料の所得割の計算に「総合譲渡所得」が入ります。金の売却益もここに含まれる、ということです。
後期高齢者医療保険料の所得割も、前年の所得から計算されます。どのくらい上がるかは自治体や年度で料率が違うので、お住まいの市区町村で確かめてみてください。
扶養に入っている家族が売る時
配偶者控除・扶養控除の対象になる人の所得の上限は、令和8年分で合計所得金額62万円以下です。
例えば扶養に入っている妻が金を売り、短期で150万円の課税される譲渡所得が出れば、この上限を超えます。扶養している夫の税金が増えることもあるので、売る前に家族で話しておくと安心です。
- お住まいの市区町村で住民税の申告が必要か確かめる
- 国民健康保険や後期高齢者医療保険に入っているか確かめる
- 家族の扶養に入っているか、所得が62万円を超えないか確かめる
- 勤務先の扶養手当などの条件も確かめる
保険料や扶養の話は、金を売ると国民健康保険料は上がる?や金を売ると扶養から外れる?で詳しく扱っています。
200万円を超えると出る「支払調書」は課税の線ではない
金の売却と税金で、いちばん誤解が多いのがこの支払調書です。
『200万円を超えなければ税務署に知られないから大丈夫』という話を見かけることがありますが、これは誤りです。200万円は店が書類を出すかどうかの線で、税金がかかるかどうかは利益で決まります。
- 金地金や金貨を、1回の対価200万円超で買い取った業者が税務署に出す書類
- 売った人の住所・氏名・マイナンバーと取引内容が書かれる
- 提出は支払確定日の翌月末日まで(所得税法225条)
- 課税されるかどうかは、支払調書があってもなくても譲渡所得の計算で決まる
マイナンバーの提示を求められる理由
所得税法224条の6では、200万円を超える金地金等を売る人は、業者にマイナンバーなどを伝えることになっています。
そのため、200万円を超える売却ではマイナンバーの分かる書類の提示を求められます。準備の仕方は金を売る時にマイナンバーが必要な理由にまとめています。
支払調書の対象になる物
田中貴金属の説明では、支払調書の対象は「金地金、プラチナ地金、金貨、プラチナコインの売却取引、および純金積立(金・プラチナ)の現金化取引」です。銀地金や貴金属ジュエリーなどの売却は対象外とされています。
ただ、対象外の物を売っても、利益が出れば税金の計算は同じように必要です。
「1回」で判定するか「1日」で判定するか
支払調書の200万円は、法律では「その金地金等の譲渡の対価」ごとの線です。田中貴金属は「1回で200万円を超えた場合」と説明しています。
一方で、徳力本店のように「1日で」と書いている会社もあり、店によって案内の書き方が違います。同じ日に何本かまとめて売る時は、店にどう扱うか聞いておくと安心です。
金を売りたい人支払調書が出ない金額で売れば、申告しなくても気づかれないんじゃないかと思ってしまいます。
案内役そう思うのは自然です。ただ、申告が必要かどうかは利益で決まるので、必要なら申告するのが答えです。国税局は支払調書のほか、あらゆる機会に資料を集めて調査していると公表していますよ。
仙台国税局の報道発表では、平成25事務年度の金地金等に関わる譲渡所得の調査などで、申告漏れなどの件数は169件、申告漏れ所得金額は7億円とされています。
支払調書の詳しい仕組みは金の支払調書とは、税務署に知られるかの考え方は金を売ると税務署にばれる?で扱っています。
インゴット・金貨・アクセサリー・純金積立で扱いは違う?
同じ「金」でも、売る物によって税金の考え方や書類が少しずつ違います。貴金属を売却した時の税金を、品目ごとに見ていきましょう。
| 売る物 | 税金の考え方 | 支払調書(1回200万円超) |
|---|---|---|
| インゴット(金地金) | 原則、譲渡所得で総合課税(No.3161) | 対象 |
| 金貨 | 種類で扱いが変わるため個別に確認 | 対象 |
| ネックレス・指輪などのジュエリー | 1個または1組30万円超の物は譲渡所得の対象。それ以外は生活用動産の扱いあり | 対象外(田中貴金属の説明) |
| 純金積立を現金化 | 東京国税局の文書回答で、取得費と保有期間の計算方法が示されている | 対象(田中貴金属の説明) |
| 金投資口座・金貯蓄口座の利益 | 20.315%の源泉分離課税(No.3161) | 商品ごとに確認 |
インゴット(金地金)
インゴットは、この記事で説明してきた譲渡所得の計算がそのまま当てはまります。大きなインゴットほど1回で200万円を超えやすいので、マイナンバーの準備もしておきましょう。
自分でインゴットを切ったり削ったりすると、売れなくなる店もあります。詳しくはインゴットを売った時の税金で確認できます。
金貨
金貨も、所得税法224条の6で支払調書の対象として名指しされています。国税庁の記載要領にも「メープル金貨」のような書き方の例が出てきます。
一方で、金貨は地金型の金貨、記念金貨、外国の金貨など種類が多く、扱いを一律には言えません。手元の金貨がどれに当たるかは、金貨を売った時の税金や記念金貨を売った時の税金で確かめてみてください。
なお、メルカリなどのフリマでは、インゴットや地金型金貨は規約で出品禁止とされています。金貨を売るなら、買取店や地金商が基本の売り先です。
アクセサリーと生活用動産の30万円
国税庁は、家具や衣服など生活に通常必要な動産の売却による所得を、非課税の「生活用動産」としています。ただし、貴金属や宝石などで1個または1組の価額が30万円を超える物は除かれます(No.3105)。
ここで気をつけたいのは、この30万円の話を金地金にそのまま当てはめないことです。国税庁は金地金を譲渡所得の対象資産として名指ししています。アクセサリーの扱いは生活用動産の「1個30万円」の線で詳しく扱っています。
純金積立と金投資口座
純金積立(金定額購入システム)は、6社の照会に対し、東京国税局が平成18年に回答しています。保有期間は先に買った分から売ったものとして判定し、取得費は総平均法に準ずる方法で出す、という内容です。
一方、金投資口座や金貯蓄口座の利益は、国税庁の説明で「一律20.315パーセント」の源泉分離課税とされています。自分の商品がどちらに当たるかは、取引先の案内で確かめてみてください。
証券会社で買う金ETFなどは、現物の金とは仕組みが違う商品です。違いは金ETF・証券会社の金を売った時の税金で確認できます。
買った値段が分からない金、相続した金、もらった金
『何十年も前に買ったから、領収書なんてもう無い』という方も多いはずです。相続した金やもらった金なら、なおさら値段が分かりませんよね。
取得費が分からない時は売却額の5%
所得税基本通達38-16では、土地建物以外の資産の取得費として、売った金額の5%を使って計算していれば「認めて差し支えない」としています。
ただし、5%は実際の取得費が分からない時の方法です。先ほどの計算例のとおり、書類があるかないかで課税される金額は大きく変わります。
購入時の計算書や通帳の記録を探す価値は十分にあります。探し方は購入価格が分からない金の税金と領収書がない時の書類の探し方で扱っています。
相続した金を売る時
相続した金を売る時は、亡くなった人が買った時の値段(取得費)と買った日(取得日)を引き継ぎます(所得税法60条)。
つまり、親が10年前に買った金なら、相続してすぐ売っても5年超の長期として考える読み方になります。親がいつ・いくらで買ったか分からなければ、5%の方法を使う読み方です。
金を売りたい人父が持っていた金を相続しました。相続税を払ったうえに、売ったらまた税金がかかるんですか?
案内役相続税と、売った時の譲渡所得の税金は別の税金なんです。ただ、相続税を払った人が一定の期間内に売れば、払った相続税の一部を取得費に足せる特例がありますよ。
| 項目 | 相続した金 | もらった(贈与された)金 |
|---|---|---|
| 受け取った時の税金 | 相続税(基礎控除3,000万円+600万円×法定相続人の数) | 贈与税(年110万円の基礎控除) |
| 申告の期限 | 亡くなったことを知った日の翌日から10か月以内 | もらった年の翌年2月1日から3月15日 |
| 売った時の取得費・取得日 | 亡くなった人のものを引き継ぐ | あげた人のものを引き継ぐ |
| 取得費の特例 | 相続税の申告期限の翌日以後3年以内に売れば取得費加算の特例あり | なし |
相続税の取得費加算の特例(No.3267)を金地金で使えるとはっきり書いた国税庁の説明は見当たりません。使えるかどうかは、税務署か税理士に確かめてみてください。
遺品整理で金が出てきた時
遺品整理をしていたら、たんすの奥から金のインゴットや指輪が出てきた、という話もよく聞きます。
その金も相続財産なので、相続人の間で誰が受け継ぐかを決めてから売るのが順番です。おたからやの公式でも、相続品・遺品整理で出てきたインゴットを査定できると案内しています。
箱や保証書、購入時の計算書が一緒に出てきたら、捨てずに残しておきましょう。取得費や取得日を確かめる手がかりになります。流れは遺品整理で出てきた金を売る時の税金と手順で扱っています。
田中貴金属も「地金・金貨・プラチナコインは相続税(贈与税)の対象です」と案内しています。相続の流れは相続した金を売った時の税金、もらった金の扱いはもらった金を売った時の税金で詳しく扱っています。
知恵袋でよくある相談
Yahoo!知恵袋には、金の売却と税金についての相談がたくさん寄せられています。よく見かける相談を4つ要約して、考え方をまとめました。
今年買ったインゴットが値上がりしたので売りたい
今年の初めにインゴットを数百万円分買い、値上がりしたので売りたい、税金はどのくらいかという相談です。
この場合、持っていた期間は5年以内なので短期になり、2分の1にはなりません。利益から50万円を引いた残りが、そのまま給与などと合わせて課税されます。
逆に言えば、利益が50万円以下に収まれば、課税される譲渡所得は0円です。売る前に「買った値段」と「売る日の買取価格」から利益を出しておくと、売る量を決めやすくなります。
利益が50万円を超えたか分からない。それでも申告は必要?
昔買った金を売ったけれど、買った値段が分からず、利益が50万円を超えたか判断できないという相談です。
まずは購入時の書類や記録を探し、見つからなければ売却額の5%を取得費にして計算してみてください。5%で計算すると利益は大きく出やすいので、申告が必要になるケースが多くなります。
判断に迷う時は、所轄の税務署で売却額と分かっている情報を伝えて確認するのが確実です。
亡くなった父のインゴット100gを売りたい
父が亡くなり、父が持っていたインゴット100gを売りたいという相談です。
相続した金は、父が買った時の値段と時期を引き継ぎます。父が5年以上前に買っていれば長期として考えられ、購入時の書類が残っていれば取得費も使えます。
100gなら、2026年10月20日の田中貴金属の買取価格で計算すると200万円を超えます。マイナンバーの提示が必要になり、支払調書も出るので、相続人の誰が売るのかを先に決めておきましょう。
純金積立で毎日少しずつ買った金を売りたい
純金積立で毎日少しずつ買った金を100万円ほど持っていて、5年以内と5年超で計算が違うと聞いたがどうすればいいか、という相談です。
先ほどの東京国税局の文書回答では、照会した6社の積立について、先に買った分から売ったものとして保有期間を判定するとされています。取得費は総平均法に準ずる方法で出します。
つまり、古い分から順に売ったことになるので、積立を長く続けている人ほど5年超の部分が多くなる考え方です。自分の積立がこの回答の前提に当たるかは、積立先の案内で確かめてみてください。詳しくは純金積立を売却した時の税金で扱っています。
保有期間・取得費・利益の3つが分かれば、税金の目安は出せます。分からない部分は5%の方法や税務署への相談で埋めていきましょう。
金を売る前に準備しておくこと
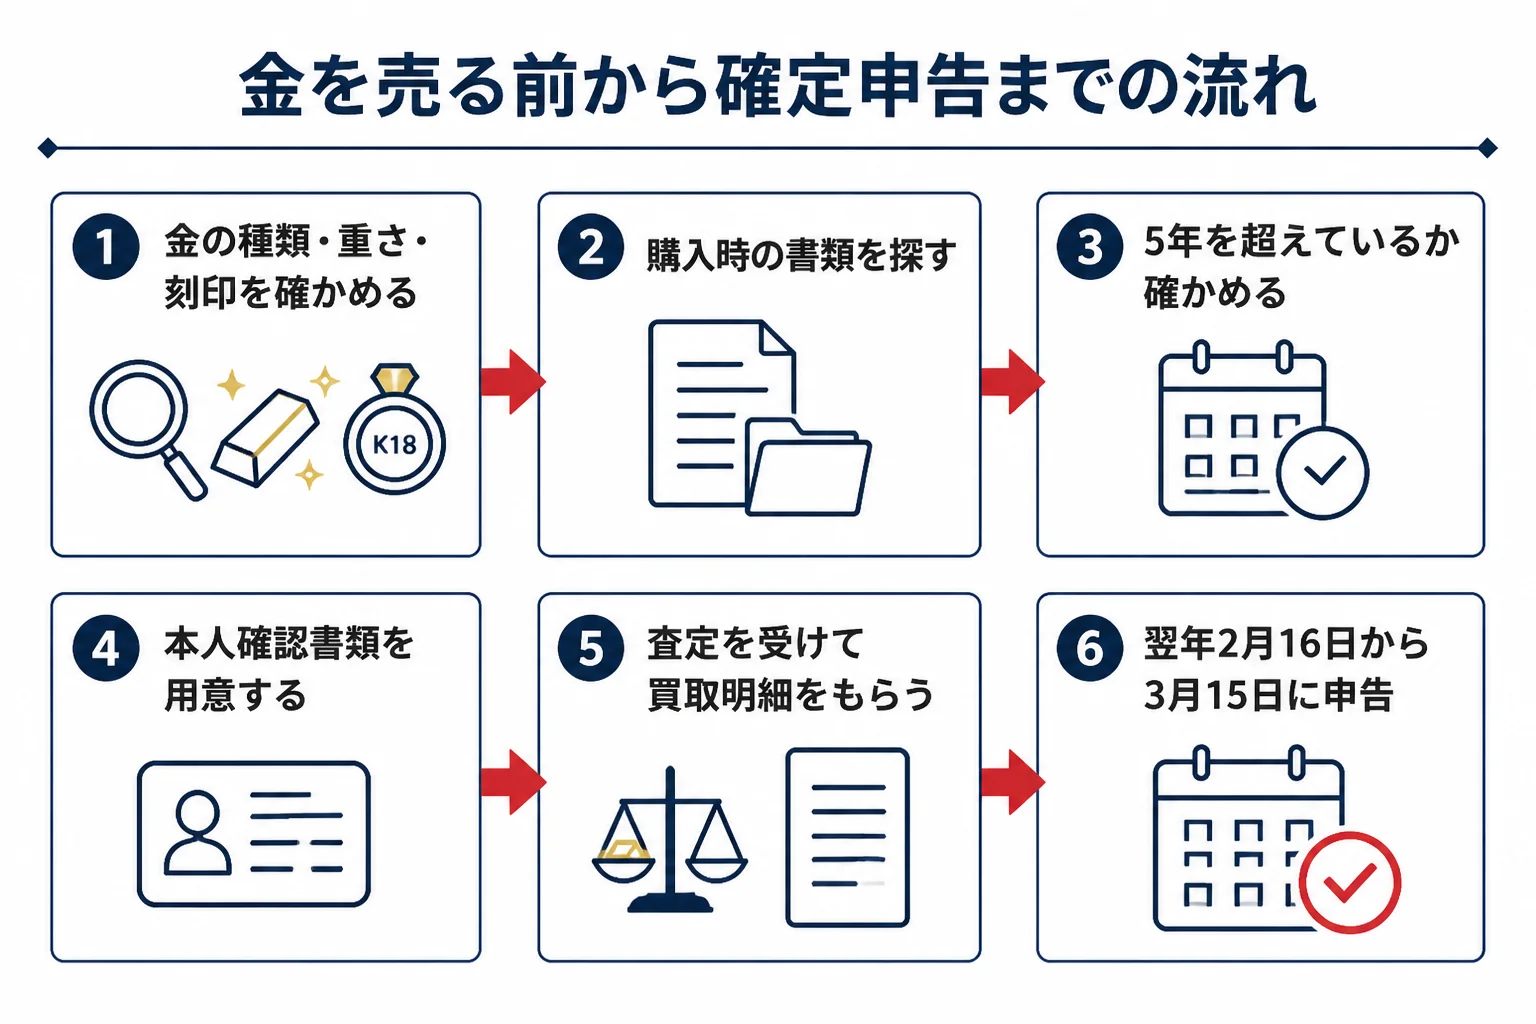
税金で損をしないためには、売る前の準備がいちばん大事です。売った後で慌てないように、順番に進めてみてください。
- 手元の金の種類・重さ・刻印を確かめる
- 購入時の計算書・領収書・通帳の記録を探す
- 買った時期から、5年を超えているかを確かめる
- 本人確認書類と、200万円を超えそうならマイナンバーの分かる書類を用意する
- 店の公式で当日の買取価格と手数料を確認し、査定を受ける
- 買取明細を受け取り、確定申告まで保管する
査定を受けて売却額を知っておく
税金の計算は、売却額が分からないと始まりません。まずは査定で、実際にいくらで売れるのかを知っておくのが近道です。
査定料が無料の買取店なら、売るかどうか決める前でも金額を確かめられます。売った後は買取明細を受け取っておくと、申告の時に売却額をそのまま書けます。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
売った後に残しておきたい書類
売った後は、申告で使う書類をひとまとめにしておきましょう。売却額が分かる買取明細と、取得費が分かる購入時の書類がそろえば、計算はぐっと楽になります。
| 書類 | 何に使うか | どこで手に入るか |
|---|---|---|
| 買取明細・計算書 | 売却額(譲渡価額)と売った日を確かめる | 売った店でもらう |
| 購入時の計算書・領収書 | 取得費と買った日を確かめる | 買った店の書類、通帳の振込記録など |
| 相続・贈与の書類 | 前の持ち主の取得費・取得日を引き継ぐ根拠 | 遺産分割の書類、贈与の記録など |
| 本人確認書類・マイナンバーの分かる書類 | 売る時の本人確認 | 運転免許証、マイナンバーカードなど |
相続税の取得費加算の特例を使う時は、計算明細書や譲渡所得の内訳書(総合譲渡用)を添えて確定申告をします。書類の詳しい準備は確定申告に必要な書類で扱っています。
店選びで見ておきたいこと
『どこで売っても同じでしょ?』と思うかもしれません。ただ、本人確認の書類、支払いの方法、手数料の有無、購入時の書類が要るかどうかは店ごとに違います。
例えば田中貴金属は、現金での支払いは100万円(税込)が上限で、それを超えると振込になります。三菱マテリアルは、国内で買った金地金・金貨は購入時の書類が無いと売却を断ると案内しています。
- 査定料・手数料がかかるかを公式で確かめる
- 必要な本人確認書類を確かめる
- 買取明細(売却額が分かる書類)を受け取れるか確かめる
- 支払いが現金か振込かを確かめる
- 他社製・海外製の金を受け付けるか確かめる
売り先の考え方は金はどこで売る?、大手の比較は大手買取店5社の比較、受け取った明細の扱いは金の買取明細書は確定申告で使う?で詳しく扱っています。
分けて売る・申告しないはNG?やってはいけないこと
金の売却に伴う税金について調べていると、「こうすれば税金を払わなくて済む」という話を見かけることがあります。ただ、公的な根拠のない話が多いので注意してください。
- 支払調書を避けるために、1回200万円以下に分けて売る
- 申告が必要なのに、気づかれないと思って申告しない
- 家族など他人の名義で売る
- 売りやすくするつもりで、インゴットを自分で切る・削る
家族の名義で売るのはなぜダメ?
『自分の名前で売ると税金がかかるから、所得の少ない家族の名前で売ればいい』と考える方もいるかもしれません。
ただ、金を売った所得は、その金を持っていた人の所得です。持ち主でない家族の名義で売るのは、申告逃れにつながるのでやめておきましょう。本当に家族に金を渡したいなら、それは贈与として、贈与税のルールで考えることになります。
店によっては、本人以外が売る時に委任状や入手方法の確認を求めています。売る人と持ち主が違う時は、事前に店へ相談しておくと安心です。
分けて売っても税金は減らない
税金は、その年に売った金の利益の合計で計算します。1回の金額を小さく分けても、同じ年の利益の合計は変わりません。
年をまたいで売れば、それぞれの年に50万円の控除を使える、という考え方はあります。ただ、相場は日々変わるので、税金だけで売る時期を決めるのはおすすめしません。年をまたぐ考え方は金の売却益は1月から12月で計算と金を分けて売ると税金は減る?で扱っています。
申告を間違えた時は早めに直す
申告した後で間違いに気づくこともありますよね。国税庁の説明では、納める税金が少なすぎた時は修正申告で直します。
税務署の調査の通知より前に自主的に修正申告をすれば、過少申告加算税はかかりません。逆に多く納めすぎていた時は、原則として法定申告期限から5年以内なら更正の請求ができます。
『もう出してしまったから仕方ない』とあきらめず、気づいた時点で動くのがいちばんです。忘れた時や間違えた時の流れは申告を忘れた時の期限後申告・修正申告で扱っています。
消費税はどうなる?
金の販売や買取の価格には、消費税も関わってきます。田中貴金属は、店頭小売価格も店頭買取価格も消費税相当分を含んだ税込の価格で公表しています。
国税庁の説明では、給与所得者がたまたま自家用車を売るような行為は、消費税の「事業として行う取引」に当たりません。手持ちの金を個人が売る場合も同じ考え方になる読み方ですが、金を名指しした説明は見当たりません。詳しくは金を売る時に消費税はかかる?で確認できます。
金を買う時の税金が気になる方は、金を買う時に税金はかかる?もあわせて読んでみてください。
よくある質問
金の売却益にかかる税金はいくらですか?
利益(売却額から取得費と譲渡費用を引いた額)から50万円を引き、5年超なら2分の1にした金額を、給与などと合わせて所得税の速算表で計算します。税率は5%から45%の7段階で、ほかの所得によって変わります。
金を売却して利益が出た場合、税金はかかりますか?
利益が出れば、原則として譲渡所得として課税の対象になります。ただし、その年の利益の合計が50万円以下なら、特別控除で課税される譲渡所得は0円です。
個人が金を買取店に売る時、買取店から税金を引かれますか?
現物の金を売った場合の所得税は、売った人が自分で確定申告して納める仕組みです。金投資口座・金貯蓄口座の利益は源泉分離課税なので、扱いが違います。
何グラムから税金がかかりますか?
重さで決まる線はありません。税金は利益で決まるので、同じ重さでも、買った値段と保有期間によって税金がかかる人とかからない人がいます。
確定申告が必要か自分で判断できません。どこに聞けばいいですか?
所轄の税務署で相談できます。売却額や購入時の資料を持って行くと話が早いです。相談先の選び方は金売却の税金は税務署に相談できる?で扱っています。
まとめ
- 金の売却で税金がかかるのは利益の部分で、原則は譲渡所得の総合課税
- 利益から年50万円を引き、5年超ならさらに2分の1にして計算する
- 取得費が分からない時は売却額の5%を使えるが、書類がある方が課税される金額は小さくなりやすい
- 会社員は給与以外の所得が20万円以下なら所得税の申告は不要だが、住民税は別
- 200万円超の支払調書は課税の線ではなく、必要なら申告するのが答え
- 相続・もらった金は前の持ち主の取得費と取得日を引き継ぐ
金の売却と税金は、保有期間・取得費・利益の3つが分かれば、ほとんどの疑問に答えが出せます。
まずは手元の金の書類を探し、査定で売却額の目安を知るところから始めてみてください。個別の判断で迷う時は、所轄の税務署か税理士に相談しておくと安心です。
コメント
コメント一覧 (1件)
[…] 売った後の税金の全体像は金を売った時の税金ガイドで確認できます。 […]