
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
親から受け継いだ金や、独身の頃に買った金を売ろうとした時、『これで夫の扶養から外れたらどうしよう』と不安になりますよね。
 金を売りたい人
専業主婦で、手元の金を売却しようか迷っています。売ったら夫の扶養から外れてしまうんでしょうか?
 案内役
売った金額がそのまま扶養の判定に入るわけではないんです。見るのは、売った金額から買った値段などを引いた「所得」のほうですよ。
結論から言うと、金を売却しても、すぐに扶養から外れるわけではありません。税の扶養(配偶者控除・扶養控除)は「合計所得金額」で判定し、令和8年分はその線が62万円以下です。
この記事では、金の売却益が扶養の判定にどう入るのかと、外れるかどうかの目安を計算例で確認できます。
税の扶養は「売った金額」ではなく「合計所得金額」で見ます
配偶者控除も扶養控除も、扶養される人の「年間の合計所得金額」で判定します。令和8年分(2026年中の所得)の線は、どちらも62万円以下です。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
令和8年度の税制改正で、配偶者控除・扶養控除の所得要件が変わりました。国税庁は「令和8年12月1日に施行され、令和8年分から適用される金額」と注記しています。
| 区分 | 令和8年分の所得要件 | 根拠 |
|---|---|---|
| 配偶者控除 | 配偶者の合計所得金額が62万円以下(給与のみなら給与収入136万円以下) | 国税庁 No.1191 |
| 配偶者特別控除 | 配偶者の合計所得金額が62万円超133万円以下 | 国税庁 No.1191 |
| 扶養控除 | 扶養親族の合計所得金額が62万円以下 | 国税庁 No.1180 |
古い数字の「48万円」や「103万円」のまま覚えている方も多いはずです。2026年に売った分は、令和8年分の62万円で考えてみてください。
なお、配偶者控除は、控除を受ける本人(夫や妻)の合計所得金額が1,000万円を超えると受けられません。
「売った金額」と「所得」はまったく違います
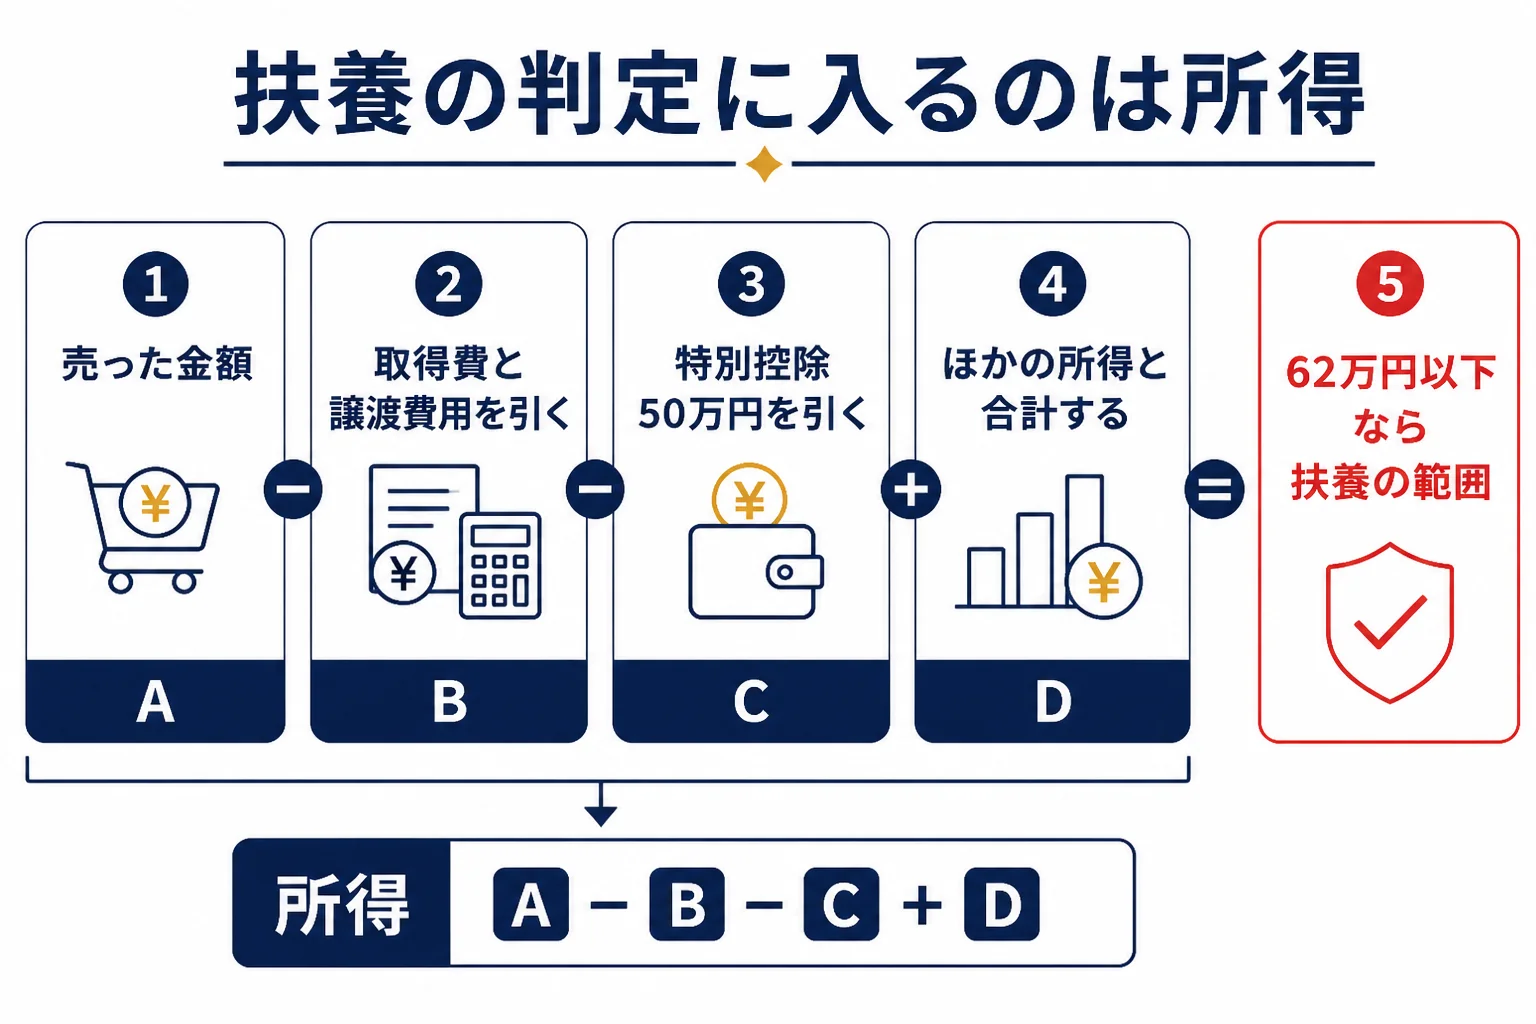
例えば金を130万円で売っても、所得が130万円になるわけではありません。売った金額から、買った時の値段(取得費)や売るための費用を引いて、さらに特別控除50万円を引いた残りが所得です。
『130万円で売れたら、もうアウト?』と思ってしまいがちですが、ここが大事なところなんです。
金の売却益は、どの金額が所得になる?
金地金を売った所得は、原則として譲渡所得です(国税庁 No.3161)。計算は「売った金額−(取得費+譲渡費用)−特別控除50万円」で、5年を超えて持っていた金はさらに2分の1にします。
- 買取明細で、売った金額(譲渡価額)を確認する
- 買った時の書類で取得費を確認する。分からなければ売った金額の5%を使う
- 売った金額から取得費と譲渡費用を引いて、譲渡益を出す
- その年の総合課税の譲渡益の合計から、特別控除50万円を引く
- パートの給与など、ほかの所得があれば合計する
特別控除50万円があるので、譲渡益が50万円以下なら、金の所得は0円です。この控除の仕組みは金の売却益50万円の特別控除でくわしく見られます。
5年を超えて持っていた金の注意点
5年を超えて持っていた金は、税額の計算では特別控除後の金額を2分の1にします。
ただし、扶養の判定に使う合計所得金額を「2分の1にする前」と「後」のどちらで見るかは、国税庁の原文をこの記事では確認できていません。
5年を超えて持っていた金を売り、所得が62万円や133万円の線に近い時は、どちらの金額で判定するかで結果が変わることがあります。自己判断で決めず、所轄の税務署に確認してみてください。
保有期間の考え方は長期譲渡所得と短期の違いにまとめています。
親から受け継いだ金の取得費と買った時期
『親の金だから、買った値段なんて分からない』という方も多いはずです。
相続やもらった金を売る時は、前の持ち主が買った時の値段と、買った日を引き継ぎます(所得税法第60条)。親が買った時の書類が残っていれば、その金額が取得費になります。
金を売りたい人親が何十年も前に買った金なんです。私が受け継いだのは最近でも、5年以内の扱いになるんですか?
案内役買った日も親から引き継ぐので、親が買った時から数えますよ。何十年も前に買った金なら、5年を超えて持っていた扱いになる読み方です。
書類がまったく見つからない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。ただ、5%だと所得が大きく出やすいので、まずは実家に書類が残っていないか探してみてください。
金を売却したら扶養から外れる?計算例で確認
ほかに所得がなく、5年以内に買った金を売った場合、譲渡益が112万円までなら所得は62万円以下です。譲渡益112万円から特別控除50万円を引くと、ちょうど62万円になります。
ここからは、ほかに所得がない人(専業主婦・主夫や学生など)が、その年に金だけを売った場合で見ていきます。譲渡費用は0円、その年にほかの総合課税の譲渡益は無い前提です。
| 例 | 取得費 | 売った金額 | 譲渡益 | 特別控除後の所得 | 62万円の線 |
|---|---|---|---|---|---|
| 1 | 100万円 | 140万円 | 40万円 | 0円 | 超えない |
| 2 | 50万円 | 130万円 | 80万円 | 30万円 | 超えない |
| 3 | 50万円 | 162万円 | 112万円 | 62万円 | 超えない(ちょうど62万円) |
| 4 | 100万円 | 300万円 | 200万円 | 150万円 | 超える |
例2は、5年を超えて持っていた金でも、2分の1の前が30万円、後が15万円です。どちらで見ても62万円以下なので、結果は変わりません。
例4は、2分の1の前が150万円、後が75万円で、どちらで見ても62万円を超えます。この場合は配偶者控除・扶養控除の対象から外れます。
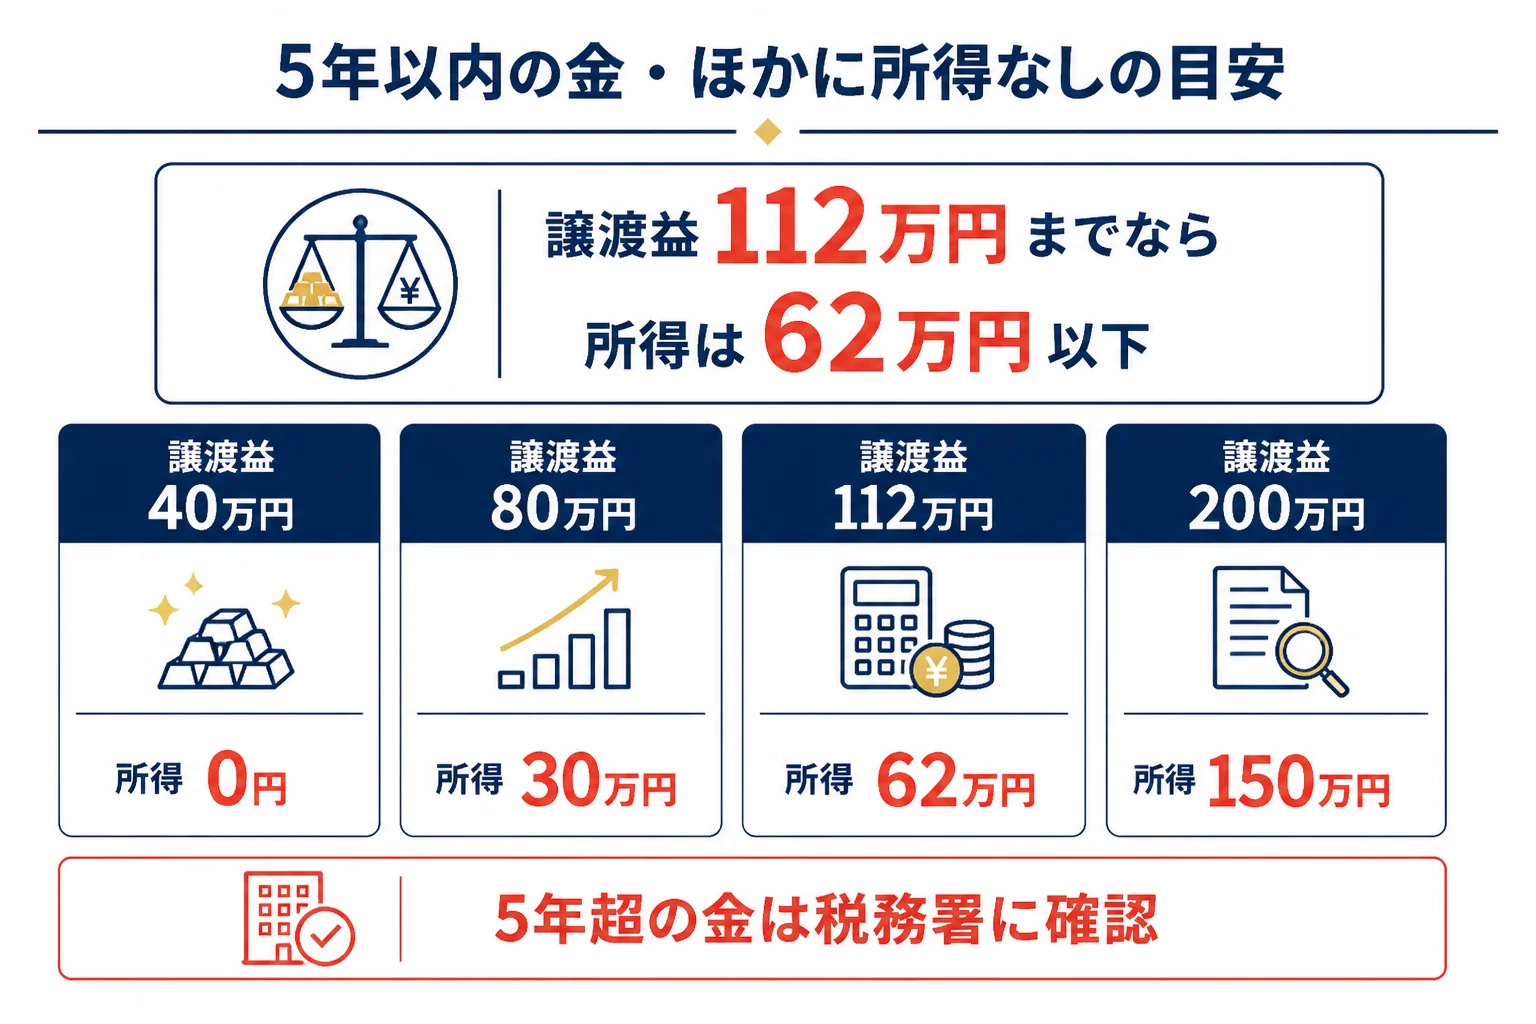
一方、例3は5年以内の場合の計算です。5年を超えて持っていた金なら、判定に使う金額によって結果が変わりうるので、税務署に確認しておきましょう。
同じ年に何回か売った時は合計で見ます
所得税は、1月1日から12月31日までの1年間の所得で計算します(国税庁 No.2020)。特別控除50万円も、その年の総合課税の譲渡益の合計に対して1回だけです。
例えば、春に譲渡益60万円、秋に譲渡益60万円の金を売ったら、合計120万円から50万円を引いて所得は70万円です。1回ずつなら線の内側に見えても、合計すると62万円を超えることがあります。
「1回の売却は少額だから大丈夫」と考えてしまうのは、よくある失敗です。その年に売った分をすべて足してから、特別控除50万円を引いて確認してみてください。
配偶者特別控除の範囲に入る場合
所得が62万円を超えても、133万円以下なら配偶者特別控除の対象になります(No.1191)。配偶者特別控除の控除額は最高で38万円で、所得が増えるほど少なくなっていきます。
| ほかに所得がなく5年以内の金を売った時の譲渡益 | 特別控除後の所得 | 夫・妻が受けられる控除 |
|---|---|---|
| 112万円以下 | 62万円以下 | 配偶者控除 |
| 112万円超183万円以下 | 62万円超133万円以下 | 配偶者特別控除 |
| 183万円超 | 133万円超 | どちらも受けられない |
つまり、62万円を少し超えたからといって、夫や妻の控除がいきなりゼロになるわけではありません。ここは少しほっとできるところですよね。
パートの給与がある人の場合
パートで働いている人は、給与所得と金の所得を合計して見ます。
例えば、令和8年分の給与所得控除は、給与収入220万円までなら74万円です(国税庁 No.1410)。給与収入が100万円なら、給与所得は26万円という目安になります。
| 項目 | 金額の目安 |
|---|---|
| パートの給与収入 | 100万円 |
| 給与所得(100万円−74万円) | 26万円 |
| 金の譲渡益(5年以内・取得費50万円・売却額130万円) | 80万円 |
| 金の所得(80万円−特別控除50万円) | 30万円 |
| 合計所得金額 | 56万円 |
この前提だと合計所得金額は56万円で、62万円以下に収まります。給与収入が660万円未満の場合は、国税庁が示す表で給与所得を求めるので、細かな金額は少しずれることがあります。
『パート代は扶養の範囲内に抑えていたのに』という方ほど、金の所得が足されて線を超えないか、売る前に確かめておくと安心ですよ。
税の扶養と、健康保険などの扶養は別の基準です
この記事で扱う62万円は、所得税の配偶者控除・扶養控除の線です。健康保険の扶養や、住民税・国民健康保険料の計算は、それぞれ別の決まりで判断されます。
『扶養から外れる』と言う時、頭に浮かべている扶養が人によって違うことがあります。
| 扶養の種類 | 誰が決めるか | 確認先 |
|---|---|---|
| 配偶者控除・扶養控除(所得税) | 国税庁の所得要件 | 所轄の税務署 |
| 住民税の計算 | お住まいの市区町村 | 市区町村の税務の窓口 |
| 健康保険の扶養 | 加入している健康保険 | 勤め先や健康保険組合 |
健康保険の扶養の基準は、この記事では国税庁の数字と同じだとは言えません。夫や妻の勤め先の健康保険に入っている場合は、勤め先や健康保険組合に「金を売って所得が出た場合の扱い」を聞いてみてください。
住民税の申告については金の売却益と住民税で、国民健康保険料との関係は金を売ると国民健康保険料は上がる?で扱っています。
国税庁 No.3161 は、金投資口座や金貯蓄口座などからの利益について「扶養親族などに当てはまるかどうかを判定するときの所得金額からも除かれます」と書いています。現物の金を売った時の譲渡所得とは扱いが違うので注意です。
扶養から外れると、何が変わる?
配偶者控除や扶養控除が受けられなくなると、控除が減る分、扶養している夫・妻・親の所得税が増えることがあります。金を売った本人にも、所得によっては所得税がかかります。
配偶者控除の控除額は、控除を受ける本人の合計所得金額が900万円以下なら38万円(老人控除対象配偶者なら48万円)です(国税庁 No.1191)。
扶養控除は、一般の控除対象扶養親族で38万円、19歳以上23歳未満の特定扶養親族で63万円です(国税庁 No.1180)。
扶養している夫の所得税の増え方の例
例えば、配偶者控除38万円を引いた後の「課税される所得金額」が300万円の夫がいるとします。妻が金を売って合計所得金額が133万円を超え、配偶者控除も配偶者特別控除も受けられなくなった場合です。
| 項目 | 計算 | 所得税 |
|---|---|---|
| 配偶者控除を受けた場合 | 300万円×10%−97,500円 | 202,500円 |
| 配偶者控除が無くなった場合 | 338万円×20%−427,500円 | 248,500円 |
| 増える所得税 | 46,000円 |
所得税の速算表(No.2260)で計算した、この前提での目安です。これに復興特別所得税(所得税額の2.1%)が加わり、実際の税額はほかの所得や控除で変わります。
売った本人にかかる所得税の例
ほかに所得がない人が、5年以内に買った金を売って所得が150万円になった場合(上の表の例4)も見ておきます。
令和8年分の基礎控除は、合計所得金額が132万円超336万円以下なら104万円です(No.1199)。150万円から104万円を引いた46万円に5%を掛けて、所得税は23,000円という目安になります。
『扶養から外れるうえに、自分にも税金がかかるの?』と驚く方もいるかもしれません。だからこそ、売る前に金額を確認しておくことが大切なんです。
金の売却と扶養でよくある相談
Yahoo!知恵袋には、金の売却と扶養について似た相談が寄せられています。代表的な3つを要約して、国税庁の説明に沿って答えます。
相談1:独身時代に自分名義で買った金を売ると、扶養から外れる?
「自分名義で独身時代に買った金を売ろうと思うが、売却益があると扶養から外れるのか」という相談です。
見るのは売った金額ではなく、譲渡益から特別控除50万円を引いた所得です。その所得とほかの所得の合計が62万円以下なら、配偶者控除の所得要件の範囲に入ります。
独身時代に買った金なら、5年を超えて持っている場合が多いはずです。所得が62万円の線に近い時は、2分の1の前と後のどちらで見るかを税務署に確認してみてください。
相談2:無収入の専業主婦が、50万円で買った金貨を130万円で売ったら?
「収入のない専業主婦が、50万円で買った金貨を130万円で売る場合、扶養から外れるか」という相談です。
譲渡所得として計算すると、譲渡益は80万円、特別控除50万円を引いて所得は30万円です。5年を超えて持っていた場合は15万円で、どちらで見ても62万円以下になります。
金貨は種類によって扱いが変わることがあるので、ここでは譲渡所得として計算した場合の目安です。
金を売りたい人130万円で売れても、所得は30万円なんですね。思っていたよりずっと小さいです。
案内役そうなんです。ただ、買った時の値段が分からないと取得費は売った金額の5%になって、所得が大きくなります。買った時の書類は探しておいてくださいね。
取得費が分からず5%(6.5万円)で計算すると、譲渡益は123.5万円、特別控除後は73.5万円です。5年以内なら62万円を超えてしまいます。
相談3:収入のない子どもが金を売ると、いくらから扶養から外れる?
「収入が0の子どもが金を売る場合、いくら以上で売れると扶養から外れたり税金がかかったりするのか」という相談です。
扶養控除の所得要件も、令和8年分は合計所得金額62万円以下です。ほかに所得がなく5年以内の金なら、譲渡益112万円までが目安になります。
子どもの側に所得税がかかるかは、所得が基礎控除(令和8年分は合計所得金額132万円以下で104万円)を超えるかどうかで変わります。
金を売る前に、家族と確認しておきたいこと
扶養から外れるかどうかは、扶養している家族の年末調整や確定申告にも関わります。売る前に家族と金額を共有しておくと、あとで慌てずに済みます。
- 売る金の名義が誰か(誰の所得になるか)を確認する
- 買った時の書類で、取得費と買った時期を確認する
- その年のパートの給与など、ほかの所得の見込みを出す
- 査定額をもとに、所得が62万円の線を超えないか計算してみる
- 扶養している夫・妻・親に、売る予定と金額の目安を伝える
- 健康保険の扶養の扱いを、勤め先や健康保険組合に確認する
まずは、手持ちの金がいくらで売れそうかを知るところから始めてみてください。査定額が分かれば、扶養の線を超えるかどうかの計算ができます。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
売った時にもらう買取明細には、売った金額が書かれています。扶養している家族の年末調整や確定申告で聞かれた時に見せられるよう、保管しておきましょう。
家族に伝える時の言い方の例
伝える時は「親から受け継いだ金を、今年130万円くらいで売る予定。所得にすると30万円くらいになりそう」のように、売る金額と所得の目安をセットで話すと伝わりやすいです。
扶養から外れそうな時は、夫・妻の勤め先での年末調整の申告内容が変わることもあります。早めに共有しておくのがおすすめです。
専業主婦・主夫が金を売った時の確定申告については専業主婦が金を売った時の税金で、税金全体の流れは金を売った時の税金ガイドで確認できます。
よくある質問
金を売却すると、いくらから扶養から外れますか?
令和8年分の配偶者控除・扶養控除は、合計所得金額62万円以下が条件です。ほかに所得がなく5年以内の金なら、譲渡益(売った金額−取得費)が112万円までが目安です。
売った金額が62万円を超えたら、扶養から外れますか?
売った金額ではなく所得で判定します。売った金額から取得費などを引き、特別控除50万円を引いた後の金額で見ます。
金を売って扶養から外れたら、誰の税金が増えますか?
配偶者控除や扶養控除が受けられなくなる分、扶養している夫・妻・親の所得税が増えることがあります。売った本人にも、所得が基礎控除を超えれば所得税がかかります。
親から相続した金を売る時、取得費はどうなりますか?
相続した金は、亡くなった人が買った時の値段と買った日を引き継ぎます(所得税法第60条)。書類が見つからない時は、売った金額の5%を取得費にできます。
健康保険の扶養も62万円で判断されますか?
62万円は所得税の配偶者控除・扶養控除の線です。健康保険の扶養は加入している健康保険の決まりで判断されるので、勤め先や健康保険組合に確認してください。
まとめ
- 税の扶養は、売った金額ではなく「合計所得金額」で判定する
- 令和8年分の配偶者控除・扶養控除の所得要件は62万円以下
- 金の所得は「売った金額−取得費−譲渡費用−特別控除50万円」
- 5年以内の金で、ほかに所得がなければ譲渡益112万円までが目安
- 5年超の金は、判定に使う金額を税務署に確認する
- 健康保険の扶養や住民税は、別の基準なので別に確認する
コメント