
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
金を買った時より安く売ってしまい、『この損は税金で取り戻せないのかな』と気になっていませんか。
結論から言うと、金の売却で損が出たなら、その金の税金はかかりません。ただ、その損を給与と相殺(損益通算)できるかは、国税庁の公開情報だけでは言い切れないところがあります。この記事では、損した時の税金の考え方と、確かめ方が分かります。
2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
金を買値より安く売ってしまいました。この損って、給料の税金から引いてもらえるんですか?
 案内役
損が出た金には税金がかからない、というところまではすっきり言えます。給与と相殺できるかは、金がどんな資産に当たるかで変わるので、税務署に確かめるのがおすすめなんです。
金を売って損した時、その金の税金はかからない
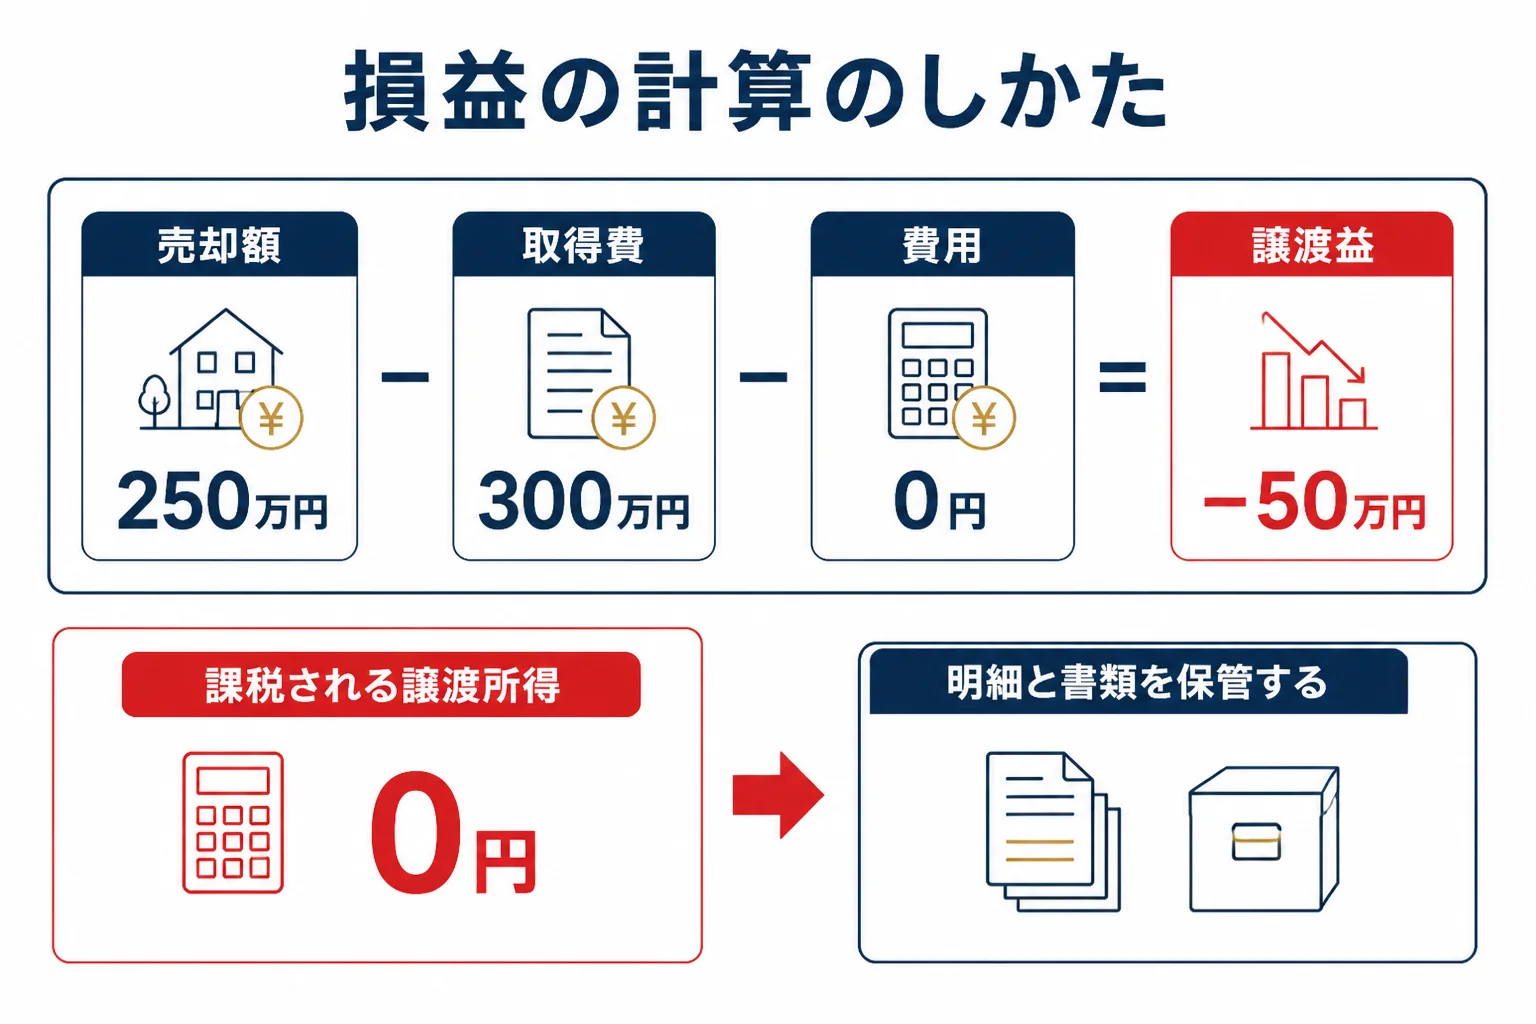
金の譲渡益は「売却額 −(取得費+譲渡費用)」で出します(国税庁 No.3161)。売却額の方が小さければ譲渡益はマイナスなので、その金について納める税金は出ません。
例えば、取得費300万円の金を250万円で売ったとします。
| 項目 | 金額 |
|---|---|
| 売却額 | 250万円 |
| 取得費 | 300万円 |
| 譲渡益 | マイナス50万円(売却損) |
| この金で課税される譲渡所得 | 0円 |
前提は譲渡費用0円、その年にほかの総合課税の譲渡益は無い、です。
ここで大事なのは、取得費を正しく出すことです。取得費は一般に購入代金で、購入手数料なども含まれます(No.3152)。
買った値段が分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。ただ、5%で計算すると、損が出ていたはずの金でも譲渡益が出ることがあるので気をつけましょう。
取得費の考え方は金の取得費とはで紹介しています。
金の売却損は給与と損益通算できる?
金を売りたい人損益通算って、損を給料と差し引きできる制度ですよね。金の損でも使えないんですか?
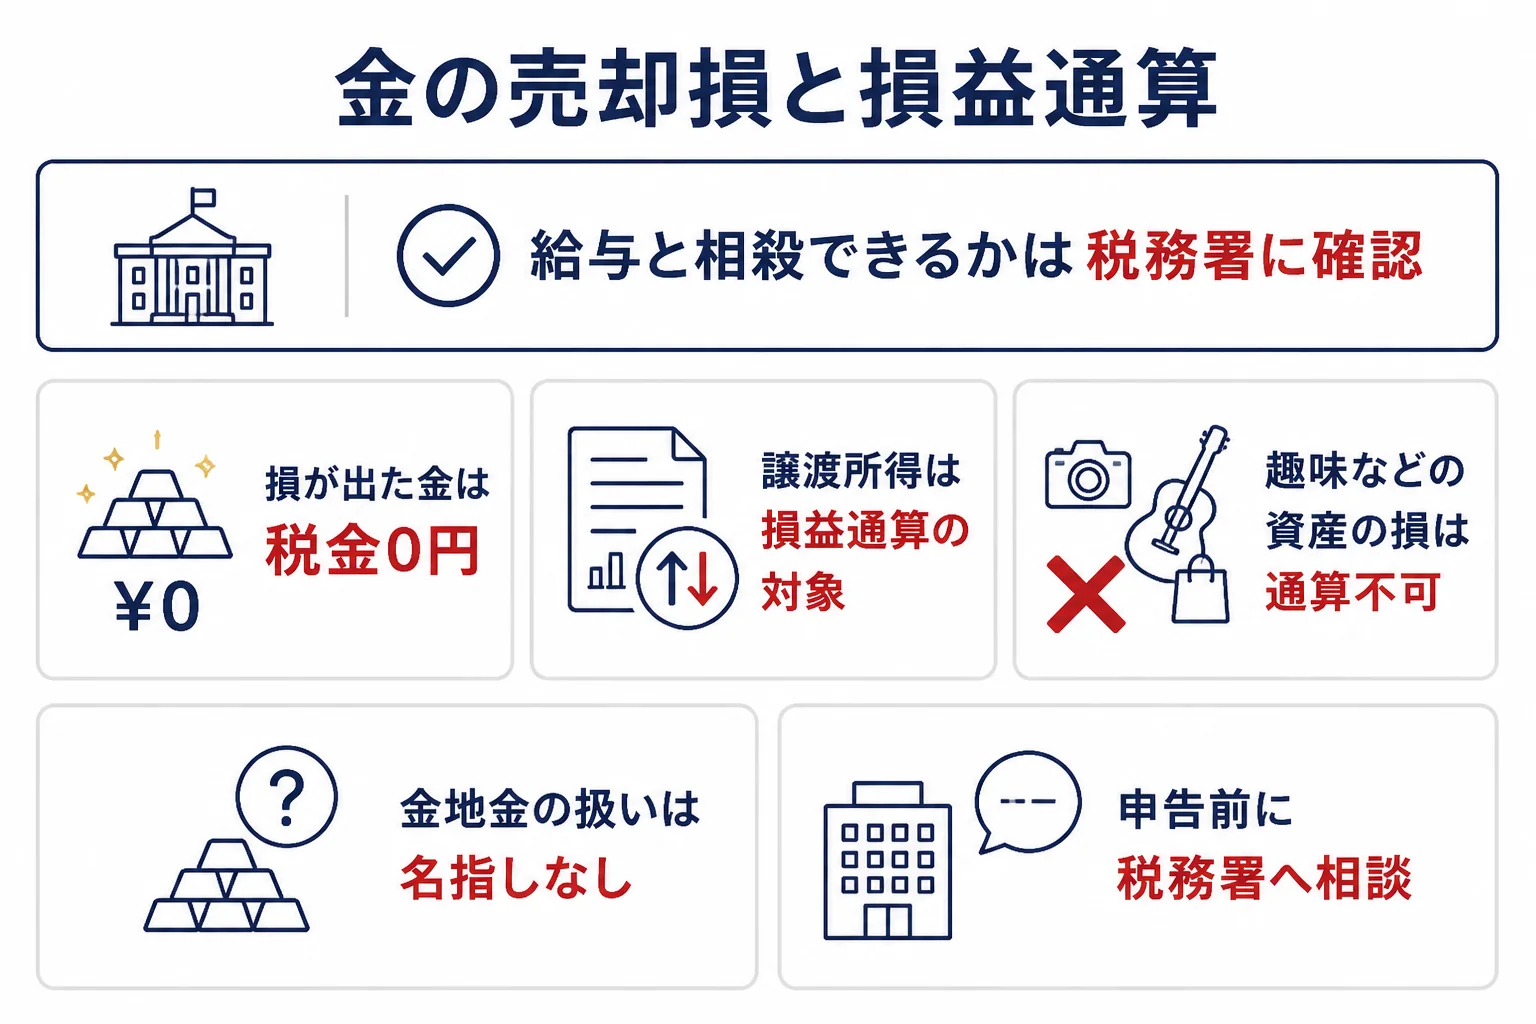
案内役譲渡所得は損益通算の対象なんです。ただ、例外になる資産があって、金がそこに入るかを国税庁が名指しで書いていないんですよ。
国税庁 No.2250 では、損益通算の対象になる所得として、不動産所得・事業所得・譲渡所得・山林所得の4つを挙げています。金の売却は原則として譲渡所得なので、ここだけ見ると対象側です。
一方で、同じページに「生活に通常必要でない資産」の損失は、ほかの所得と損益通算できないと書かれています。
| 国税庁 No.2250 の書き方 | 内容 |
|---|---|
| 損益通算の対象 | 不動産所得・事業所得・譲渡所得・山林所得の損失 |
| 対象にならない資産 | 生活に通常必要でない資産に係る損失 |
| 生活に通常必要でない資産の例 | 主として趣味・娯楽・保養・鑑賞の目的で持つ資産(ゴルフ会員権等)、生活の用に供する動産で、1個または1組の価額が30万円を超える貴金属など |
金地金が「生活に通常必要でない資産」に当たるかどうかを書いた国税庁や法令の記述は、確認できていません。ですから、金の売却損を給与と損益通算できるとも、できないとも、ここでは言い切れないんです。
金の売却損を給与と差し引いて申告したい時は、申告の前に所轄の税務署または税理士に確認してみてください。持っていた目的や物の種類で判断が変わることがあります。
同じ年に別の金で利益が出た時は?
『1本は損したけど、もう1本は利益が出た』という年もありますよね。
国税庁 No.3161 の計算式では、その年の金地金の譲渡益と、金地金以外の総合課税の譲渡益を合計してから、50万円を引きます。ただ、この合計の中で、損した金のマイナスを差し引けるかを名指しで書いた国税庁の記述は、確認できていません。
参考として、田中貴金属は会社員の確定申告の要否について、給与と退職以外の所得の合計から「金・プラチナの売却損を差し引いた額」が20万円以下なら確定申告は不要、と案内しています。これは田中貴金属の説明で、国税庁の原文ではありません。
| 例(同じ年・5年以内) | 譲渡益 |
|---|---|
| 金A | プラス80万円 |
| 金B | マイナス30万円 |
| 差し引きできる場合の合計 | プラス50万円(50万円を引いて0円) |
| 差し引きできない場合 | 金Aの80万円から50万円を引いて30万円 |
どちらで計算するかで結果が変わるので、こうした年は特に、税務署に確かめてから申告しましょう。計算の流れは金売却の税金の計算方法で紹介しています。
アクセサリーを売って損した時は「ないもの」になる
金のネックレスや指輪など、普段使っていたアクセサリーを売った場合は考え方が変わります。
所得税法では、生活用動産(30万円以下の貴金属の製品など)を売った所得は非課税です。そして、その売却で損が出ても、その損は「ないもの」とみなされます(所得税法第9条第2項)。
非課税の物は、利益が出ても税金がかからない代わりに、損が出てもほかの所得から引けません。1個または1組の価額が30万円を超える貴金属などは、生活用動産の非課税から外れます(国税庁 No.3105)。
国税庁は金地金を譲渡所得の対象となる資産として名指ししています(No.3105)。インゴットには、この30万円の線を当てはめないようにしましょう。
損した時も確定申告は要る?
金を売りたい人損したなら、確定申告はしなくていいんですよね?
案内役金の売却だけで損が出て、ほかに申告が必要な所得が無ければ、金のために申告が要る場面は少ないはずです。ただ、損を何かと差し引きたい時は話が別ですよ。
確定申告が必要なのは、所得の合計が所得控除の合計を超え、税額が出る人などです(国税庁 No.2020)。損が出た金からは所得が出ないので、その金だけを理由に申告が必要になることはありません。
一方で、損益通算で給与の税金を減らしたい時や、同じ年に利益が出た金と差し引きたい時は、申告で示す必要があります。その場合は、申告の前に所轄の税務署に相談してみてください。
確定申告の流れは金売却の確定申告で紹介しています。
よくある相談:売却損と申告・損益の計算
Yahoo!知恵袋でも、金を売って損した時の相談が見られます。よくある2つに答えていきますね。
金を売って損した年に、人からお金をもらった。申告は要る?
『金を売って80万円を受け取ったが売却損だった。同じ年に100万円以内の物を人からもらう。確定申告も贈与税も要らないか』という相談がありました。
金の売却で損が出たなら、その金から譲渡所得は出ません。もらった物は贈与税の話で、贈与税の基礎控除は年110万円です(国税庁 No.4402)。
その年にもらった物の合計が110万円以下かどうかで、贈与税の申告を考えます。ほかの所得の状況でも変わるので、個別には税務署に確認してみてください。
金を売った時の損益の計算と申告のやり方が分からない
『金を売った時の損益の計算方法と、税金の申告はどうするのか』という相談もありました。
損益は「売却額 −(取得費+譲渡費用)」で出します。プラスなら1年の合計から50万円を引き、マイナスなら、その金の税金はかかりません。
申告をする時も、税務署に相談する時も、売却額と取得費の数字が要ります。そのため、買取明細と購入時の書類をそろえておくことが大切です。
損した時に残しておきたい書類
- 購入時の領収書や明細で、取得費を確かめた
- 買取明細で、売却額を確かめた
- 同じ年にほかの金を売って利益が出ていないか確かめた
- 売った物が金地金か、アクセサリーかを確かめた
- 損を給与などと差し引きたい時は、税務署に相談した
売る前に査定額を知っておくと、取得費と比べて損が出るかどうかを先に確かめられます。売った後は買取明細を受け取り、取得費の書類と一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
金の税金の全体像は金を売った時の税金ガイドにまとめています。
よくある質問
金を買値より安く売ったら、税金はかかりますか?
その金については、譲渡益がマイナスなので税金はかかりません。取得費を正しく出しておくことが大切です。
金の売却損は、給与と損益通算できますか?
国税庁の公開情報では言い切れません。譲渡所得は損益通算の対象ですが、生活に通常必要でない資産の損失は通算できず、金地金がどちらに当たるかの名指しの記述が無いためです。税務署に確認してみてください。
金のネックレスを売って損した場合はどうなりますか?
生活用動産として非課税になる物の損は、ないものとみなされます(所得税法第9条第2項)。ほかの所得から引くことはできません。
損が出た時も、買取明細は取っておいた方がいいですか?
取っておきましょう。損益の計算や、税務署に相談する時に売却額を示す書類になります。
まとめ
- 金を買値より安く売って損が出たら、その金の税金はかからない
- 譲渡所得は損益通算の対象だが、生活に通常必要でない資産の損失は通算できない
- 金地金がどちらに当たるかは国税庁の名指しの記述が無いので、税務署に確認する
- 非課税のアクセサリーを売った損は、ないものとみなされる
- 取得費の書類と買取明細をそろえて保管しておく
コメント