
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『金は5年持ってから売ると税金が半分になるらしい』。そんな話を聞いて、売る時期を迷っている方も多いはずです。
結論から言うと、金を5年を超えて持っていた場合は長期譲渡所得になり、課税の対象になる金額が2分の1になります。ただ、払う税金そのものがぴったり半分になるわけではないんです。
この記事では、金の長期譲渡所得と短期の違い、税額がどれくらい変わるか、5年の考え方が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
20年近く前に買った金のインゴットがあります。5年を超えていると税金が安くなると聞いたんですが、本当ですか?
 案内役
本当です。所有期間が5年を超えた金は長期譲渡所得になり、もうけから50万円を引いた後の金額の2分の1だけが課税の対象になりますよ。
5年を超えて持つと、金の税金は本当に半分になる?
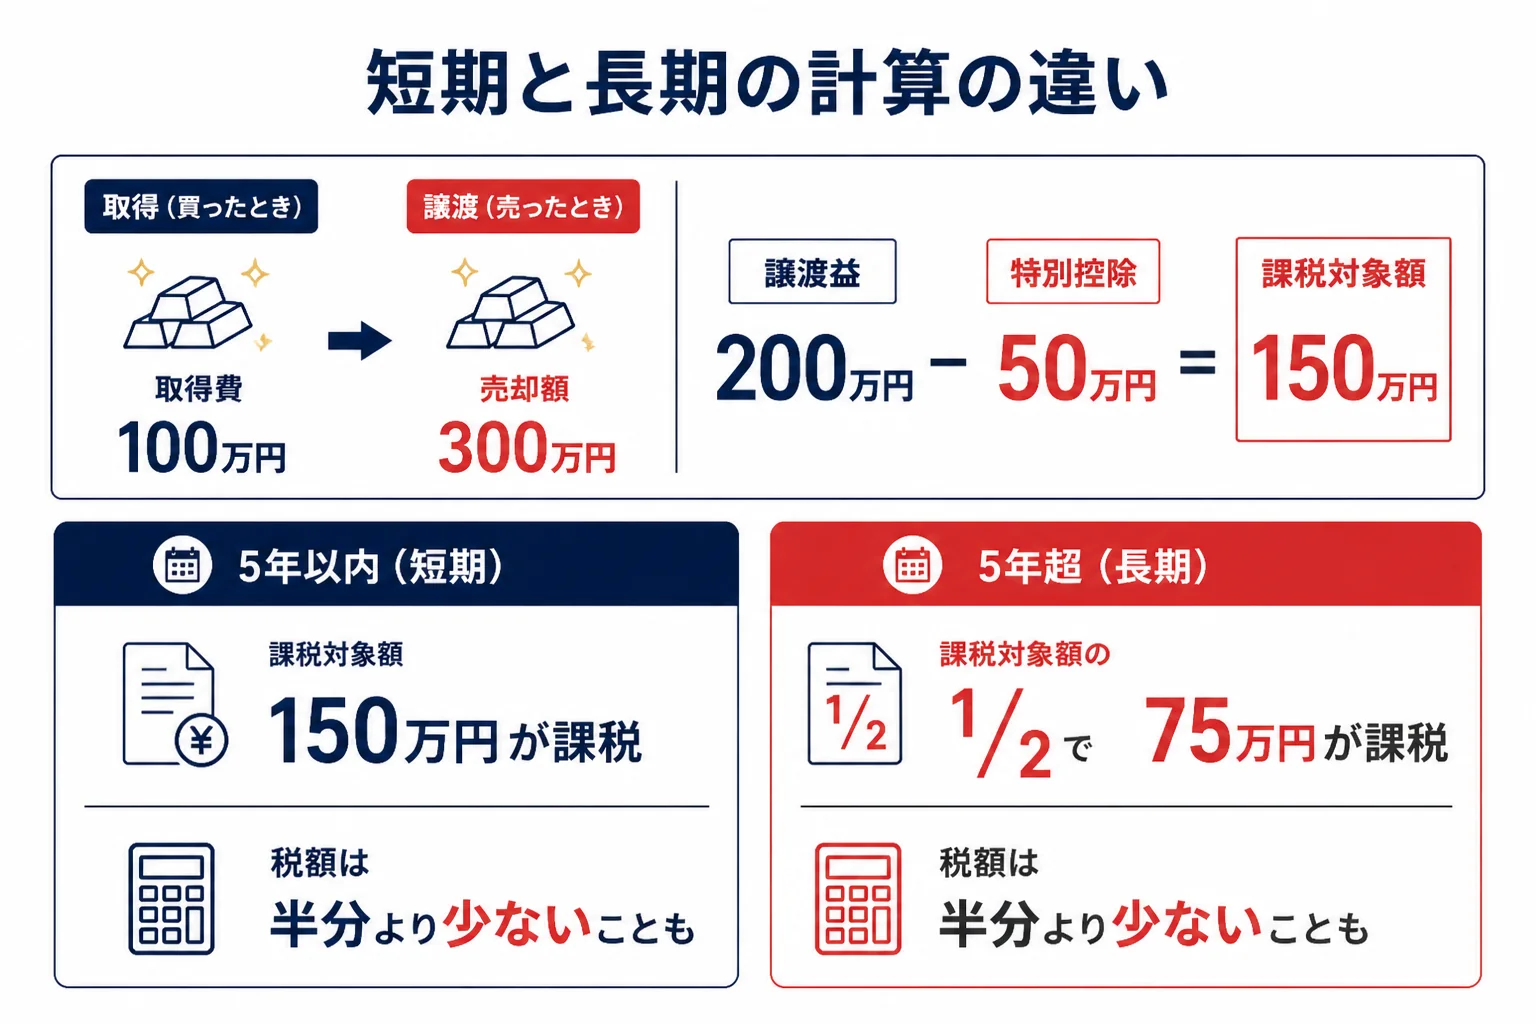
金の売却益は、所有期間が5年以内なら短期譲渡所得、5年を超えると長期譲渡所得です。長期の場合は、特別控除50万円を引いた後の金額に2分の1を掛けた額が課税される譲渡所得になります。
金を売った時の所得は、原則として譲渡所得になり、給与など他の所得と合わせて計算します(国税庁 タックスアンサー No.3161)。その譲渡所得が、持っていた期間で2つに分かれるんです。
国税庁 No.3152 の原文はこうです。「長期譲渡所得となるのは、所有期間が5年を超えている場合で、短期譲渡所得となるのは、所有期間が5年以内の場合です。」
| 区分 | 所有期間 | 課税される譲渡所得の出し方 |
|---|---|---|
| 短期譲渡所得 | 5年以内 | 譲渡益の合計−特別控除50万円(全額が課税の対象) |
| 長期譲渡所得 | 5年超 | (譲渡益の合計−特別控除50万円)×2分の1 |
ここで言う譲渡益は、売った金額から取得費(買った時の代金など)と譲渡費用を引いた「もうけ」のことです。売った金額そのものに2分の1を掛けるわけではありません。
計算の式は国税庁 No.3161「金地金の譲渡による所得」で確認できます。全体の流れは金を売った時の税金ガイドにまとめています。
「税金が半分」と言われる理由
金の売却で「5年を超えると税金が半分」と言われるのは、この2分の1があるからです。課税の対象になる金額が半分になるので、税金もぐっと軽くなります。
ただ、日本の所得税は所得が増えるほど税率が上がる仕組みです(5%から45%の7段階・国税庁 No.2260)。だから課税対象が半分になると、税額は半分よりさらに少なくなることもあるんです。
長期の場合も、特別控除50万円は2分の1にする前の譲渡益から引きます。50万円控除の詳しい仕組みは金の売却益50万円の特別控除で紹介しています。
長期でも申告が要らなくなるわけではない
『5年を超えたら申告もしなくていい』と受け取ってしまう方もいます。でも、長期になって変わるのは課税の対象になる金額だけで、申告が必要かどうかは別に考えます。
例えば、会社員で給与以外の所得が20万円を超える人は、確定申告が必要です(国税庁「給与所得者で確定申告が必要な人」)。長期の場合に、この20万円を2分の1の前と後のどちらで見るかは、国税庁の原文で確認できていません。
長期の金を売って申告が要るか迷う時は、計算のメモを持って税務署に聞いてみてください。申告が要らない場合の考え方は金を売っても確定申告が不要なケースで紹介しています。
短期と長期で税金はいくら違う?同じ金で比べてみます
金を売りたい人実際のところ、5年以内と5年超でどれくらい税金が変わるんでしょうか?
案内役同じ金を同じ金額で売った例で比べてみますね。ほかの所得によって差の出方も変わるので、2つのケースで見ていきます。
例えば、取得費100万円の金を300万円で売った場合を考えます。前提は、2026年中に1回だけ売った、譲渡費用は0円、その年にほかの総合課税の譲渡益は無い、の3つです。
| 項目 | 5年以内に売った(短期) | 5年を超えて売った(長期) |
|---|---|---|
| 売った金額 | 300万円 | 300万円 |
| 取得費 | 100万円 | 100万円 |
| 譲渡益 | 200万円 | 200万円 |
| 特別控除50万円を引いた後 | 150万円 | 150万円 |
| 2分の1 | なし | あり |
| 課税される譲渡所得 | 150万円 | 75万円 |
課税される譲渡所得は、短期が150万円、長期が75万円です。ここまではちょうど半分ですよね。
会社員で、ほかの課税所得が300万円ある場合
給与所得から所得控除を引いた「課税される所得金額」が300万円の会社員が、この金を売ったとします。所得控除は売っても変わらない前提で、所得税の速算表で計算しました。
| 項目 | 短期 | 長期 |
|---|---|---|
| 金を売らない場合の所得税 | 202,500円 | 202,500円 |
| 売った後の課税される所得金額 | 450万円 | 375万円 |
| 売った後の所得税 | 472,500円 | 322,500円 |
| 金を売って増える所得税 | 270,000円 | 120,000円 |
| 増える復興特別所得税(2.1%) | 5,670円 | 2,520円 |
計算は、短期が450万円×20%−427,500円=472,500円、長期が375万円×20%−427,500円=322,500円です。もとの所得税は300万円×10%−97,500円=202,500円でした。
増える所得税は、短期が270,000円、長期が120,000円です。長期は短期の半分より少ないんです。
これは、もともと10%の税率だった部分に金の所得が乗り、20%の段に上がったためです。課税の対象が半分になると、高い税率がかかる部分も減ります。
この前提で計算した目安なので、実際の税額は他の所得や所得控除、住民税で変わります。金の所得が増えると、基礎控除などの金額が変わる場合もあります。
ほかに所得がない人の場合
給与も年金もなく、この金だけを売った人で同じ例を計算すると、差はもっと大きく見えます。2026年分(令和8年分)の基礎控除は、合計所得金額が132万円以下なら104万円です(国税庁「基礎控除」)。
| 項目 | 短期 | 長期 |
|---|---|---|
| 総所得金額 | 150万円 | 75万円 |
| 基礎控除 | 104万円 | 104万円 |
| 課税される所得金額 | 46万円 | 0円 |
| 所得税 | 23,000円 | 0円 |
短期は46万円×5%=23,000円の所得税がかかります。長期は課税の対象が75万円で基礎控除の中に収まり、所得税は0円という計算です。
『それなら税金ゼロだから何もしなくていいの?』と思うかもしれません。ただ、扶養に入っている人は、合計所得金額が62万円を超えると配偶者控除の対象から外れます(国税庁「配偶者控除」)。扶養している家族の税金が増えることもあるので、ここは別に確かめておきましょう。
保有期間の5年はどう数える?
金を売りたい人5年というのは、いつからいつまでを数えるんでしょうか。売る日がちょうど5年前後なんです。
案内役国税庁の説明は「所有期間が5年を超えているか」です。ぎりぎりの時は、買った日が分かる書類を用意して税務署に確認するのが確実ですよ。
保有期間で長期か短期かが決まるので、5年の数え方は気になるところですよね。実は、ここは国税庁の原文で細かく確かめられていない点があります。
国税庁は、土地や建物については「譲渡した年の1月1日までの所有期間」で長期か短期かを判定すると書いています(No.3270)。ただ、これは土地・建物の分離課税の説明です。
金のような総合課税の資産で、同じ1月1日の基準を使うと書いた国税庁の原文は確認できていません。そのため、この記事では土地・建物の数え方を金にそのまま当てはめません。
買った日と売る日が5年の前後に来る時は、長期か短期かで税額が大きく変わります。自分で判断せず、購入日が分かる書類を持って所轄の税務署か税理士に確認しておきましょう。
金の保有期間を確かめる書類
保有期間を説明する材料になるのは、いつ買ったかが分かる書類です。手元にあるものを確認してみてください。
- 購入時の納品書・領収書・計算書
- 地金商や証券会社の取引明細
- 純金積立の取引報告書
- 購入代金を払った通帳やカードの明細
- 相続した金なら、亡くなった人の購入時の書類
書類が見つからない時の考え方は金を買った時期が分からない時で紹介しています。買った値段が分からない場合は、売った金額の5%を取得費にする方法もあります(所得税基本通達38-16)。
書類が無いまま売ると困りやすいこと
保有期間を示す書類が無いと、長期だと思っていても説明ができません。取得費が分からない時の5%の方法を使うと、課税の対象が大きくなることもあります。
例えば、100gを2,277,300円で売って取得費が分からない場合、5%の113,865円が取得費です。長期なら課税される譲渡所得は831,717円で、取得費100万円の書類がある時の388,650円の2倍以上になります。
売る前に、まず書類を探す時間を取っておくと安心です。
相続した金・もらった金の5年
親から相続した金や、贈与でもらった金は、前の持ち主が持っていた期間を引き継ぎます。所得税法60条で、相続や贈与で取得した資産は「その者が引き続きこれを所有していたものとみなす」とされているためです。
例えば、親が20年前に買った金を相続して、すぐに売ったとします。この場合、自分が持っていたのは短い期間でも、親が買った時から数えるので長期になる、という読み方です。
純金積立の5年
毎月少しずつ買う純金積立は、買った時期がばらばらですよね。この点について、東京国税局は平成18年の文書回答で、先に買った分から順に売ったものとして所有期間を判定する方法を「差し支えありません」と答えています。
ただ、この回答は照会した6社の金定額購入システムの事実関係が前提です。ほかの積立や証券会社の商品に当てはめる時は、取引先や税務署に確認しておきましょう。
短期と長期の金を同じ年に売った時の50万円控除
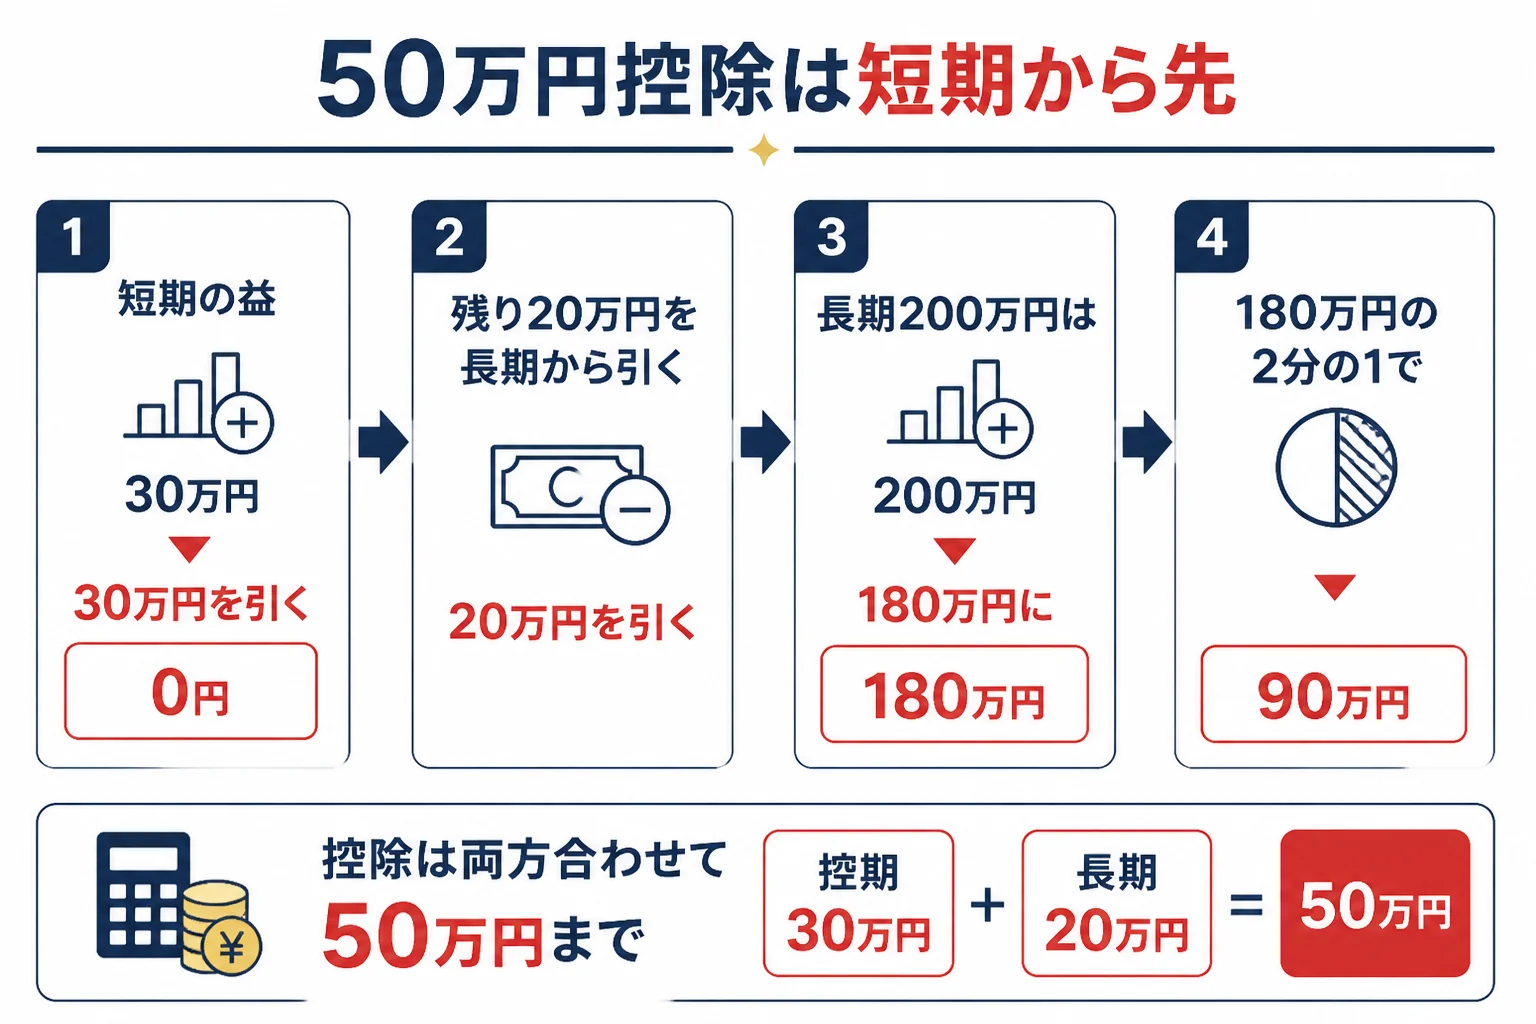
同じ年に短期と長期の両方の譲渡益がある時、特別控除は両方合わせて50万円までです。そして、短期の譲渡益から先に引きます(国税庁 No.3161)。
国税庁 No.3161 の注の原文は「(1)と(2)の両方の譲渡益がある場合には、特別控除額は両方合せて50万円が限度で、(1)の譲渡益から先に控除します。」です。(1)が短期、(2)が長期を指します。
『長期から引いた方が得なのでは?』と思う方もいるかもしれません。でも、引く順番は決まっていて、自分で選ぶことはできないんです。
- 短期の金と長期の金で、それぞれの譲渡益を出す
- 特別控除50万円を、短期の譲渡益から先に引く
- 引ききれずに残った控除を、長期の譲渡益から引く
- 長期の残りに2分の1を掛ける
- 短期の残りと長期の2分の1後の金額を足す
例えば、こんな2つのケースで計算してみます。どちらも譲渡費用は0円、ほかの総合課税の譲渡益は無い前提です。
| 項目 | ケース1 | ケース2 |
|---|---|---|
| 短期の譲渡益 | 30万円 | 80万円 |
| 長期の譲渡益 | 200万円 | 100万円 |
| 短期から引く控除 | 30万円 | 50万円 |
| 長期から引く控除 | 20万円 | 0円 |
| 短期の課税される額 | 0円 | 30万円 |
| 長期の課税される額 | 90万円(180万円×2分の1) | 50万円(100万円×2分の1) |
| 課税される譲渡所得の合計 | 90万円 | 80万円 |
ケース1は、短期の30万円が控除で0円になり、残りの20万円の控除を長期から引いています。長期は200万円−20万円=180万円で、その2分の1の90万円が課税の対象です。
ケース2は、50万円の控除を短期の80万円からすべて引くので、長期の100万円には控除が残りません。長期は100万円×2分の1=50万円になります。
同じ年に金を何回かに分けて売る時は、この順番も頭に入れておくと計算がずれにくくなります。計算の全体の流れは金売却の税金の計算方法で紹介しています。
よくある相談:5年以上の金と純金積立、5年の基準
Yahoo!知恵袋には、金の長期譲渡所得について似た相談が多く寄せられています。よくある3つの疑問に答えていきますね。
5年以上持った金を、買った値段の2倍で売ったら?
『会社員で、5年以上持っている金を1,000万円で買い、2,000万円で売る予定。税金はどう計算するのか』という相談がありました。高額になると、2分の1の効き方が気になりますよね。
この場合の流れは次のとおりです。譲渡費用は0円、ほかの総合課税の譲渡益は無い前提です。
| 項目 | 金額 |
|---|---|
| 売った金額 | 2,000万円 |
| 取得費 | 1,000万円 |
| 譲渡益 | 1,000万円 |
| 特別控除50万円を引いた後 | 950万円 |
| 課税される譲渡所得(2分の1) | 475万円 |
この475万円が給与所得などと合算され、所得税の速算表で税額が決まります。税額は、給与の額や所得控除で大きく変わります。金額が大きいので、申告の前に税務署か税理士に一度確認してみてください。
純金積立で毎日買った金の5年は?
『純金積立で毎日少しずつ買った金が100万円ほどある。5年未満と5年以上で計算が違うと聞いたが、どう分けるのか』という相談もありました。
先ほどの東京国税局の文書回答では、先に買った分から順に売ったものとして判定する方法が示されています。照会した6社の積立が前提なので、自分の積立が当てはまるかは取引先に確認してみましょう。
積立の取得費や保有期間の考え方は純金積立を売却した時の税金でも紹介しています。
5年の基準は売った日で見る?
『金地金の短期と長期の基準は、売った日に5年以下かどうかなのか』という質問もありました。
国税庁が金について書いているのは「所有期間が5年を超えているか」までです。土地・建物の「1月1日まで」の数え方を金に当てはめる原文は確認できていません。5年の前後で売る時は、購入日の書類を持って税務署に確認するのが安心です。
5年を待ってから売るか迷った時の考え方
5年を超えると課税の対象は半分になりますが、金の価格は毎日動いています。待つ間に価格が上がるか下がるかは分からないので、税金と手取りの両方で考えてみてください。
『あと少しで5年なら、待った方が得なのかな』と迷う気持ちは自然です。ただ、税金が減っても、売る金額が下がれば手取りも変わりますよね。
例えば、田中貴金属が2026年10月20日17時に公表した金の店頭買取価格は22,773円/g(税込)でした。100gなら22,773円×100g=2,277,300円です(記事執筆日時点の参考値)。
この100gを、取得費100万円(仮の数字)で持っていた場合を計算すると、次のようになります。譲渡費用は0円の前提です。
| 項目 | 短期 | 長期 |
|---|---|---|
| 譲渡益 | 1,277,300円 | 1,277,300円 |
| 特別控除50万円を引いた後 | 777,300円 | 777,300円 |
| 課税される譲渡所得 | 777,300円 | 388,650円 |
課税の対象は約39万円違います。この差を、待つ間の価格の動きと比べてどう考えるかは、ご自身の判断になります。
売る時期の考え方は金を売るタイミングと税金でも紹介しています。
- 金を買った日(相続・贈与なら前の持ち主が買った日)を確認する
- 5年以内か5年超かを、書類をもとに確かめる
- 同じ年に売る予定の金がほかにないか確かめる
- 今日の買取価格で売却額の目安を出す
- 5年の前後なら税務署か税理士に相談する
売る前に査定額を知っておくと、長期と短期でいくら違うかを具体的な数字で比べられます。売った後は買取明細を受け取り、取得費の書類と一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
よくある質問
金を5年以上持っていれば税金はかかりませんか?
いいえ、5年を超えても税金がかからなくなるわけではありません。長期譲渡所得になり、特別控除50万円を引いた後の金額の2分の1が課税の対象になります。譲渡益が大きければ税金はかかります。
長期だと税金はちょうど半分になりますか?
課税の対象になる金額は半分になりますが、税額がちょうど半分になるとは限りません。所得税は累進課税なので、ほかの所得によっては半分より少なくなることもあります。
相続した金は自分が持っていた期間で長期か短期かを決めますか?
相続や贈与で取得した金は、前の持ち主が持っていた期間を引き継ぎます(所得税法60条)。親が買った時から数えるので、相続してすぐ売っても長期になる場合があります。
短期と長期の金を同じ年に売ったら、50万円はどちらから引きますか?
短期の譲渡益から先に引きます(国税庁 No.3161)。両方合わせて50万円までで、短期で引ききれなかった分を長期から引きます。
買った時期が分からない金は長期と短期のどちらになりますか?
購入時期を確かめる書類がない場合の扱いは、個別の判断になります。取引明細や通帳など手がかりになるものを集めて、所轄の税務署か税理士に確認してみてください。
まとめ
- 金は所有期間が5年以内なら短期、5年を超えると長期譲渡所得
- 長期は特別控除50万円を引いた後の金額の2分の1が課税の対象
- 税額は累進課税なので、半分よりさらに少なくなることもある
- 短期と長期の両方がある年は、50万円を短期から先に引く
- 相続・贈与の金は前の持ち主の保有期間を引き継ぐ
- 5年の前後で売る時は、購入日の書類を持って税務署に確認する
コメント