
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
家の金庫から金が出てきたものの、いつ買ったのか誰も覚えていない。そんな状況で、売った時の税金が気になっている方もいるかもしれませんね。
結論から言うと、金売却の税金は、取得時期が5年以内か5年超かで計算が変わります。取得時期が不明なままだと判断ができないので、まずは購入時期を示す手がかりを集めることが大切なんです。
この記事では、取得時期で税額がどれくらい変わるか、相続した金の考え方、購入時期の確かめ方が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
実家にあった金のインゴットを売りたいんですが、いつ買ったものか分かりません。税金はどう計算すればいいですか?
 案内役
まずは、いつ買ったかの手がかりを探してみましょう。5年を超えていれば課税の対象が半分になるので、時期が分かるかどうかで税金が大きく変わりますよ。
金の取得時期が不明だと、何が困る?
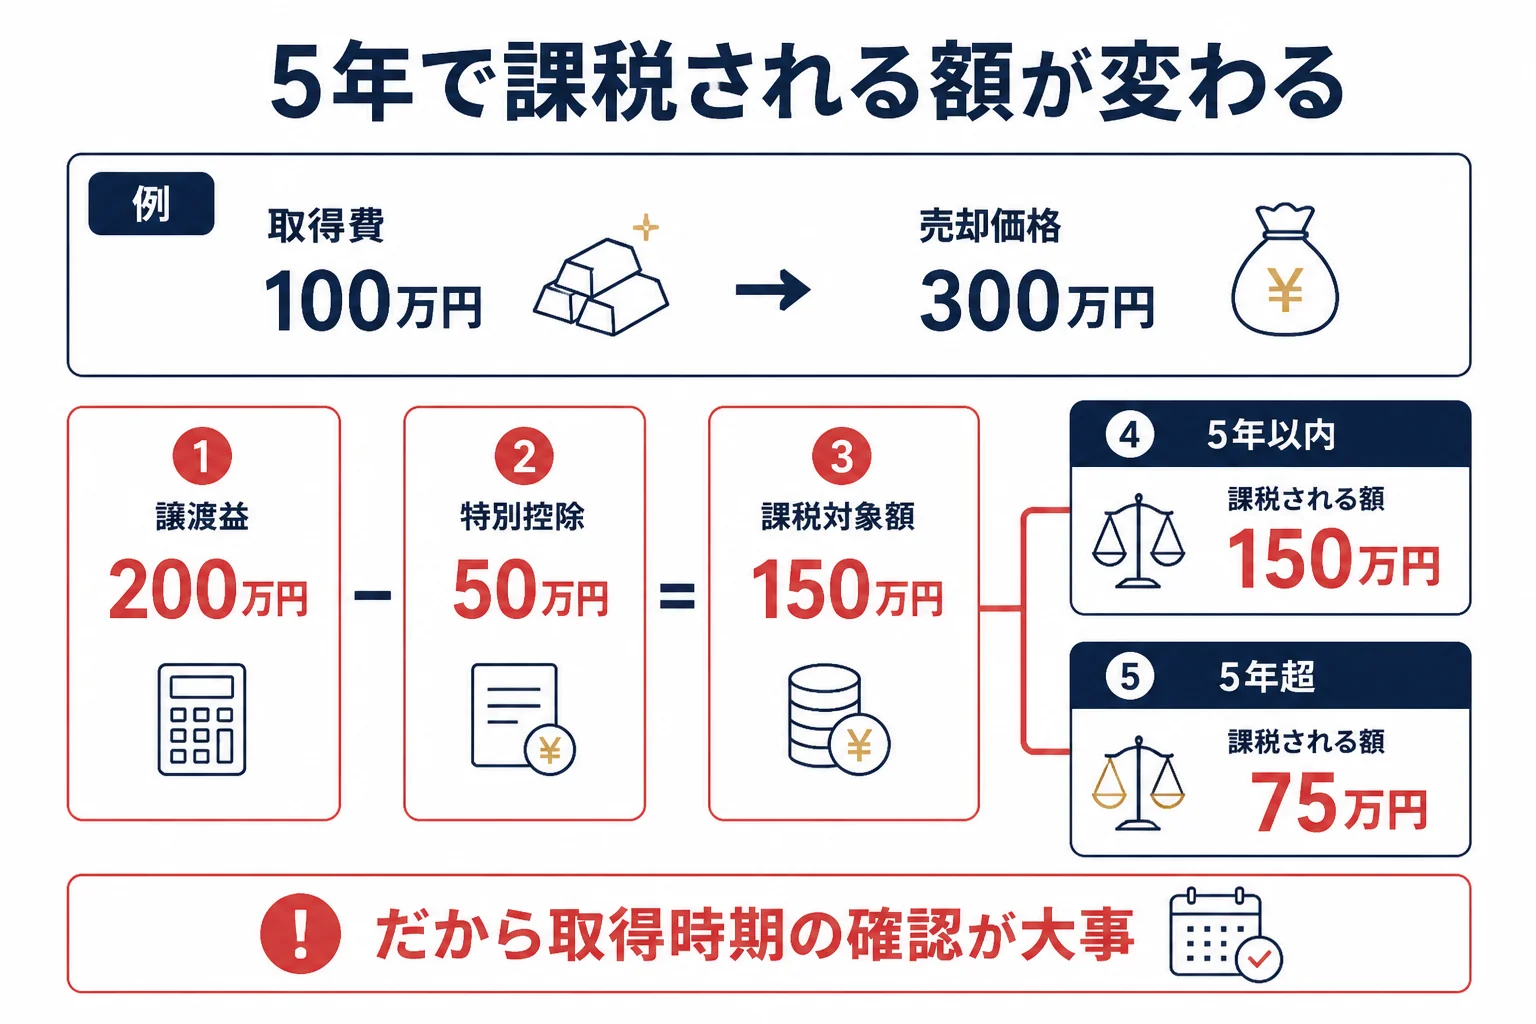
金の売却益は、所有期間が5年以内なら短期、5年を超えると長期の譲渡所得です。長期なら、特別控除50万円を引いた後の金額の2分の1だけが課税の対象になります(国税庁 No.3161)。
国税庁 No.3152 の原文は「長期譲渡所得となるのは、所有期間が5年を超えている場合で、短期譲渡所得となるのは、所有期間が5年以内の場合です。」です。取得時期が分からないと、この判断ができないんです。
同じ金を同じ金額で売っても、どれくらい違うかを見てみます。取得費100万円の金を300万円で売った例で、2026年中に1回だけ売った、譲渡費用0円、ほかの総合課税の譲渡益は無い前提です。
| 項目 | 5年以内(短期) | 5年超(長期) |
|---|---|---|
| 譲渡益 | 200万円 | 200万円 |
| 特別控除50万円を引いた後 | 150万円 | 150万円 |
| 課税される譲渡所得 | 150万円 | 75万円 |
| 増える所得税の目安(会社員・課税所得300万円の例) | 270,000円 | 120,000円 |
所得税の目安は、金以外の課税される所得金額が300万円の会社員で、所得控除は変わらない前提で速算表から計算した値です。復興特別所得税(2.1%)や住民税は別で、実際の税額は他の所得や控除で変わります。
この例では、短期と長期で所得税が15万円違います。取得時期をはっきりさせる価値は大きいですよね。
長期と短期の違いは金の長期譲渡所得とはで詳しく紹介しています。金を売った時の税金の全体像は金を売った時の税金ガイドにまとめています。
相続した金・もらった金は、前の持ち主が買った日で考えます
金を売りたい人親が亡くなって相続した金なんです。相続したのは去年なので、5年以内になりますか?
案内役相続や贈与で取得した金は、前の持ち主が持っていた期間を引き継ぎます。親が買った日から数えるので、相続したのが最近でも長期になることがありますよ。
所得税法60条では、相続や贈与で取得した資産を売った時は「その者が引き続きこれを所有していたものとみなす」とされています。親が買った時の取得日と取得費を、そのまま引き継ぐ考え方なんです。
| 金の入手のしかた | 所有期間の数え始め | 取得費 |
|---|---|---|
| 自分で買った | 自分が買った日 | 自分が払った購入代金など |
| 相続した(限定承認を除く) | 亡くなった人が買った日 | 亡くなった人の購入代金など |
| 贈与でもらった | 贈与した人が買った日 | 贈与した人の購入代金など |
ですから、相続した金の取得時期を調べる時は、自分ではなく亡くなった人がいつ買ったかを探すことになります。詳しくは相続した金の取得費と保有期間で紹介しています。
国税庁は土地・建物について、売った年の1月1日までの所有期間で判定すると書いています(No.3270)。ただ、これは土地・建物の説明で、金のような総合課税の資産に同じ基準を使うと書いた原文は確認できていません。5年の前後で売る時は税務署に確認してみてください。
購入時期を確かめる手がかりと進め方
『そんな昔の書類、残っているかな』と思うかもしれません。でも、領収書がなくても、時期を示す手がかりは意外と見つかることがあるんです。
- 購入時の領収書・納品書・計算書
- 地金商や証券会社の取引明細
- 純金積立の取引報告書
- 購入代金を払った通帳の出金記録やカードの明細
- 相続した金なら、亡くなった人の手帳や家計簿などのメモ
純金積立の場合は、東京国税局の平成18年の文書回答で、先に買った分から順に売ったものとして所有期間を判定する方法が示されています。照会した6社の積立が前提なので、取引先にも確認してみてください。
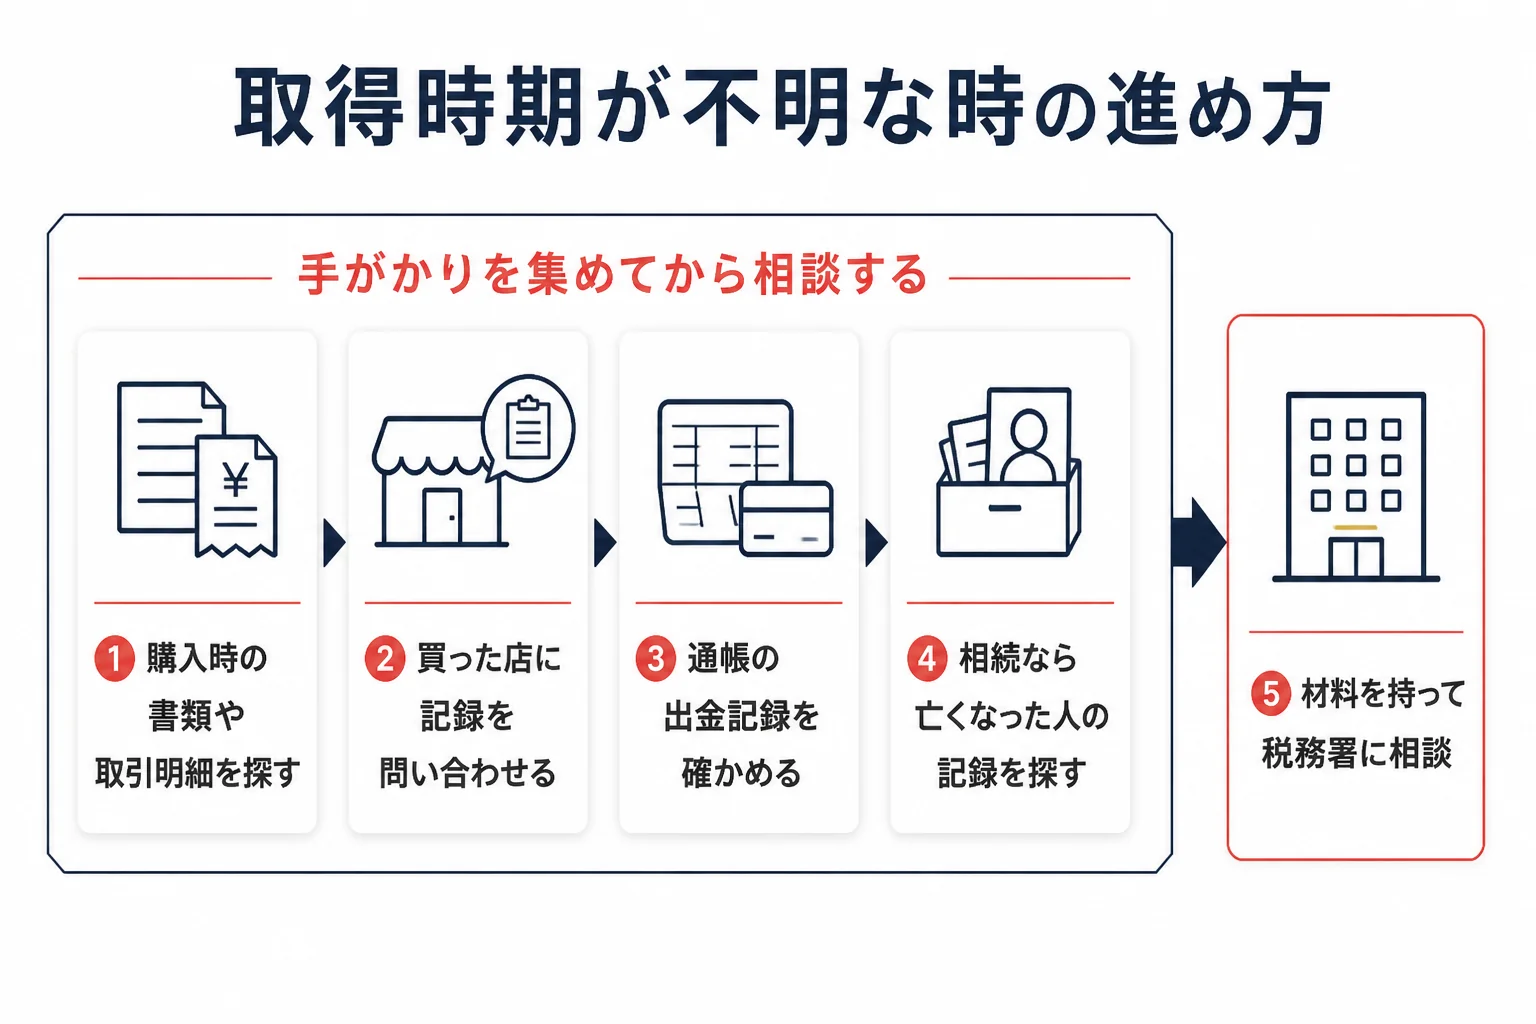
- 手元や実家に、購入時の書類や取引明細が残っていないか探す
- 買った店が分かれば、取引の記録を確認できるか問い合わせる
- 通帳の出金記録など、時期を示す材料を集める
- 集めた材料を持って、所轄の税務署か税理士に相談する
税務署に相談する時は、「金を売る予定ですが、いつ買ったか分かりません。手元にあるのはこの通帳の記録だけですが、長期と短期のどちらで考えればいいでしょうか」のように伝えると話が進みやすいです。
相談先と聞き方は金売却の税金は税務署に相談できる?で紹介しています。
よくある相談:時期も値段も不明、30年前の金、同じ年の2回の売却
Yahoo!知恵袋にも、取得時期が分からない金について迷う相談が寄せられています。よくある3つの疑問に答えていきますね。
500gの金、買った時期も値段も忘れたら?
『500gの金を持っているが、購入時期も価格も忘れてしまった。税金はどうなるのか』という相談がありました。
値段が分からない時は、売った金額の5%を取得費にする方法があります(所得税基本通達38-16)。例えば、田中貴金属が2026年10月20日17時に公表した店頭買取価格22,773円/gなら、500gで11,386,500円です(記事執筆日時点の参考値)。
この場合、5%の取得費は569,325円です。時期については、手がかりを集めたうえで税務署に確認するのが確実です。値段が分からない時の考え方は購入価格が分からない金の税金で紹介しています。
30年ほど前に買った金、証明できるものがない
『30年ほど前に買った金製品を売ったが、購入の時期や金額を証明できるものが何もない』という相談もありました。
時期を示す書類がない時の扱いを、国税庁が金について名指しで書いた原文は見つかっていません。だからこそ、自分で長期と決めつけず、手がかりを持って税務署に相談するのが安心です。
金製品の場合は、物によって考え方が違うこともあります。アクセサリーなどの生活用動産の話は、金地金とは分けて考えてみてください。
同じ年に49万円ずつ2回売ったら、50万円の控除は?
『金を売ったら50万円以下なら課税されないと聞いた。同じ時期に49万円で2回売ったらどうなるのか』という質問もありました。
ここで気をつけたいのは、50万円は売った金額ではなく、もうけ(譲渡益)から引く控除だという点です。そして、その年の総合課税の譲渡益を合計してから50万円を引きます(No.3161)。
| 項目 | 1回目 | 2回目 | 年の合計 |
|---|---|---|---|
| 売却額 | 49万円 | 49万円 | 98万円 |
| 取得費(5%で計算した場合) | 24,500円 | 24,500円 | 49,000円 |
| 譲渡益 | 465,500円 | 465,500円 | 931,000円 |
| 特別控除 | 50万円 | ||
| 特別控除後 | 431,000円 |
取得費が分からず5%で計算すると、この例では2回合わせて431,000円が残ります。2回に分けても、控除は年に50万円までなんです。
取得時期が分からないまま売る前にできること
取得時期が分からなくても、金を売ること自体はできます。ただ、売った後の申告で迷わないように、売る前に材料をそろえておくと安心です。
「古い金だから長期のはず」と思い込んで計算してしまうことです。長期か短期かで税額が変わるので、手がかりを集めて、判断に迷う時は税務署に確認しておきましょう。
売る前に査定額が分かると、長期と短期の両方で税金の目安を出しておけます。売った後は買取明細を受け取り、集めた手がかりと一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
確定申告の期間は、原則として売った年の翌年2月16日から3月15日です(国税庁 No.2020)。早めに動いておくと、税務署に相談する時間も取れます。
よくある質問
取得時期が分からない金は短期扱いになりますか?
取得時期が分からない時の扱いを、国税庁が金について名指しで書いた原文は見つかっていません。手がかりを集めて、所轄の税務署か税理士に確認してください。
相続した金は、相続した日から5年を数えますか?
いいえ。相続や贈与で取得した金は、前の持ち主が持っていた期間を引き継ぎます(所得税法60条)。亡くなった人が買った日から考えます。
取得時期も値段も分からない時、値段はどう計算しますか?
売った金額の5%を取得費として計算する方法があります(所得税基本通達38-16)。時期の判断とは別に考えます。
5年をちょうど超えるか微妙な時はどうすればいいですか?
長期か短期かで税額が変わるので、購入日が分かる書類を持って税務署に確認するのが確実です。
まとめ
- 金の売却益は、所有期間5年以内なら短期、5年超なら長期の譲渡所得
- 長期は特別控除後の金額の2分の1が課税の対象なので、取得時期で税額が大きく変わる
- 相続・贈与の金は、前の持ち主が買った日と取得費を引き継ぐ
- 通帳の記録や取引明細など、購入時期の手がかりを集める
- 取得時期が不明な時は、思い込まずに税務署か税理士に相談する
コメント