
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
親が遺した金を売ろうとして、『取得費って、相続した時の値段でいいの?』と手が止まっている方も多いはずです。
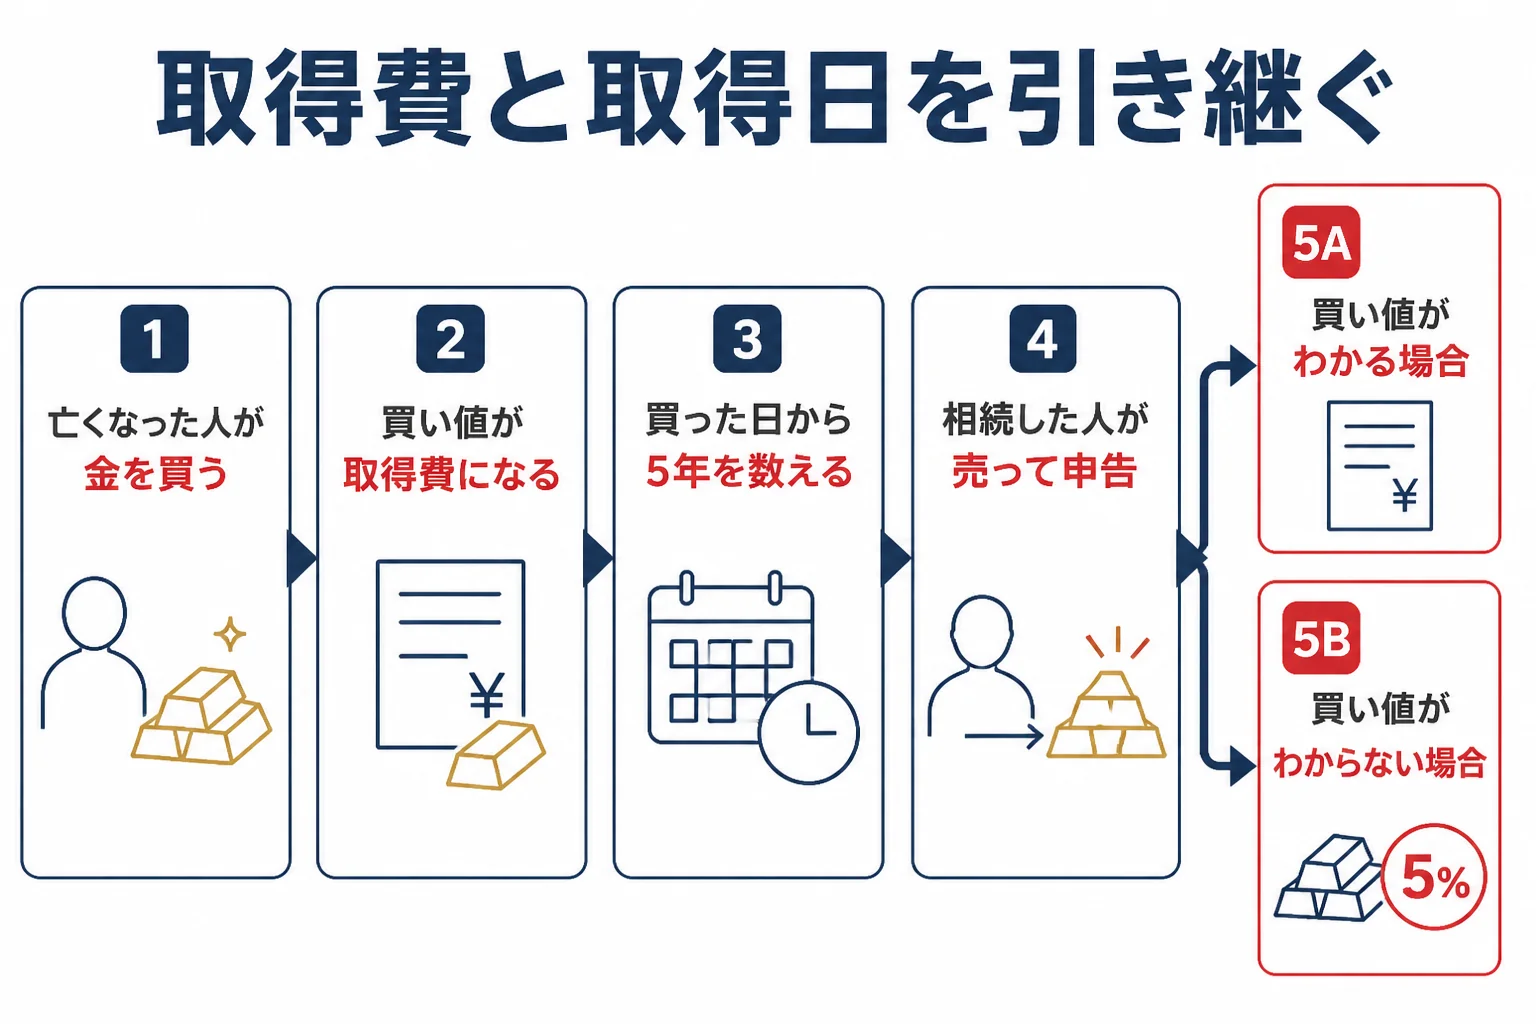
結論から言うと、相続した金の売却の税金は、亡くなった人が買った値段と買った日を引き継いで計算します。相続した日の値段から計算し直すわけではないんです。
この記事を読むと、引き継ぎの考え方と、5年の数え方、買った値段が分からない時の計算が分かります。2026年10月時点の国税庁の公開情報と法令をもとにまとめています。
 金を売りたい人
母が亡くなって、金の延べ棒を相続しました。相続した日の金の値段を取得費にすればいいんですか?
 案内役
そこが間違えやすいところなんです。お母さまが買った時の値段と、買った日をそのまま引き継いで計算しますよ。
相続した金の取得費は、亡くなった人が買った値段
相続した金を売った時は、亡くなった人が「引き続き所有していた」とみなして計算します(所得税法60条1項)。取得費は亡くなった人が買った時の値段、保有期間は亡くなった人が買った日から数えます。
所得税法60条1項には、相続(限定承認に係るものを除く)などで取得した資産を売った時は「その者が引き続きこれを所有していたものとみなす」と書かれています。
金を売った所得は、原則として譲渡所得です(国税庁 タックスアンサー No.3161)。そのため、相続した金もこの60条の引き継ぎで計算する、という読み方になります。
国税庁 No.3270 は土地建物についてのページですが、「被相続人や贈与者の取得の時期がそのまま取得した相続人や受贈者に引き継がれます。」と書いています。考え方は同じ方向なんです。
| 項目 | 引き継ぐもの | よくある勘違い |
|---|---|---|
| 取得費 | 亡くなった人が買った時の代金(購入手数料なども含む) | 相続した日の金の値段 |
| 取得日 | 亡くなった人が買った日 | 相続した日・亡くなった日 |
| 計算する人 | 相続して売った人 | 亡くなった人 |
金地金を名指しして引き継ぎを説明した国税庁のタックスアンサーは、確認できていません。根拠は所得税法60条の条文になります。
相続した時の値段で計算しない理由
『相続税の計算で使った値段を取得費にした方が自然では』と思いますよね。でも60条は「引き続き所有していた」とみなすので、亡くなった人の買い値がそのまま残ります。
例外として、60条4項では限定承認に係る相続などは「その取得の時における価額」で取得したとみなすと書かれています。限定承認をした時の扱いは、税理士に確認してみてください。
5年の数え方も、亡くなった人が買った日から
金を売りたい人相続したのは去年です。5年たっていないから短期になるんでしょうか?
案内役相続した日から数えるわけではないんです。お母さまが買った日から数えて5年を超えていれば、長期になりますよ。
国税庁は「長期譲渡所得となるのは、所有期間が5年を超えている場合で、短期譲渡所得となるのは、所有期間が5年以内の場合です。」と書いています(No.3152)。
長期になると、特別控除50万円を引いた後の金額の2分の1が課税の対象です(No.3161)。相続した金は、亡くなった人が長く持っていたものが多いはずです。
| 亡くなった人が買った日 | 相続した日 | 売った日 | 考え方 |
|---|---|---|---|
| 20年前 | 1年前 | 今年 | 買った日から5年超なので長期 |
| 3年前 | 1年前 | 今年 | 買った日から5年以内なので短期 |
| 分からない | 1年前 | 今年 | 買った時期を確かめる |
土地建物では「売った年の1月1日」で所有期間を見ますが、これは分離課税の話です。金地金の所有期間を同じ数え方で見るかを書いた原文は確認できていないので、5年の境目に近い時は税務署に確認しておきましょう。
買った時期が分からない時の確かめ方は金を買った時期が分からない時、長期と短期の違いは長期譲渡所得と短期の違いで紹介しています。
買った値段が分からない時は売った金額の5%
相続した金は、領収書がどこにあるか分からないことも多いですよね。そんな時は、売った金額の5%を取得費にできます。
根拠は所得税基本通達38-16で、土地建物以外の資産を売った時に「当該収入金額の100分の5に相当する金額を取得費として」計算していれば「これを認めて差し支えない」と書かれています。
5%は、実際の取得費が分からない時の方法です。古い金ほど5%との差が大きくなりやすいので、まずは亡くなった人の領収書や購入時の明細を探してみてください。
探し方は金の購入時の領収書がない時、5%の計算は購入価格が分からない金の税金で紹介しています。
相続した金を売った時の計算例
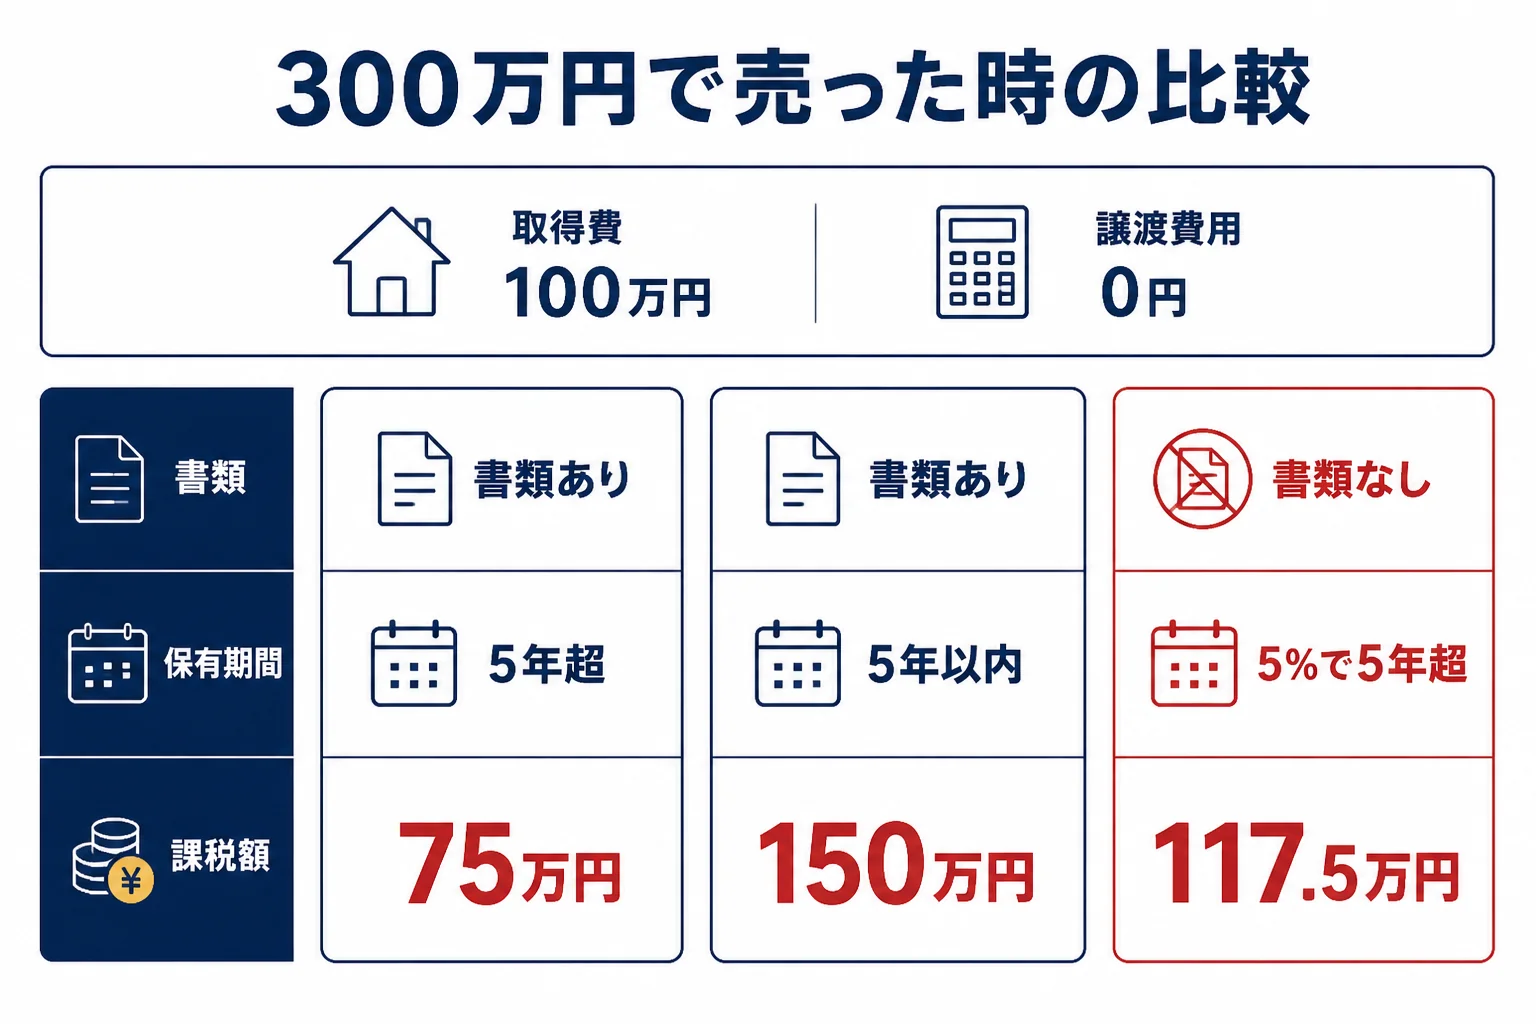
例えば、亡くなった人が100万円で買った金を、相続した人が300万円で売った場合を考えます。前提は、令和8年中に1回だけ売った、譲渡費用は0円、その年に他の総合課税の譲渡益はない、です。
| 項目 | 書類あり・5年超 | 書類あり・5年以内 | 書類なし(5%)・5年超 |
|---|---|---|---|
| 売った金額 | 300万円 | 300万円 | 300万円 |
| 取得費 | 100万円 | 100万円 | 15万円 |
| 譲渡益 | 200万円 | 200万円 | 285万円 |
| 特別控除後 | 150万円 | 150万円 | 235万円 |
| 課税される譲渡所得 | 75万円 | 150万円 | 117.5万円 |
書類があって5年超の場合と、書類がない場合では、課税される譲渡所得が42.5万円違います。取得費の書類があるかどうかで、ここまで差が出るんです。
この譲渡所得を給与などと合わせて、所得税の速算表で税額を出します。これはこの前提で計算した目安で、実際の税額は他の所得や控除で変わります。
相続した日の値段を取得費にしたり、相続した日から5年を数えたりすることです。どちらも亡くなった人の分を引き継ぐ、と覚えておきましょう。
よくある相談:100g・1kg・祖父が遺したインゴット
Yahoo!知恵袋にも、相続した金を売った時の税金についての相談がよく寄せられています。よくある3つに答えていきますね。
昨年亡くなった父のインゴット100gを売りたい
『父が昨年亡くなり、父が持っていた金のインゴット100gを売りたい』という相談がありました。
田中貴金属が2026年10月20日17時に公表した金の店頭買取価格22,773円/g(税込)なら、100gは2,277,300円です(記事執筆日時点の参考値)。手数料を引く前で200万円を超えるので、支払調書の対象になります。
お父さまが20年前に買った金なら、相続から1年でも長期です。仮に取得費が100万円なら、譲渡益は1,277,300円、特別控除後は777,300円、課税される譲渡所得は388,650円になります(譲渡費用0円の前提)。
相続した1kgの金を売ると、税金はいくら?
『父が他界して相続した金1kgを売ると、手数料や税金がどのくらいかかるのか』という質問もありました。
同じ価格で1kgは22,773,000円で、田中貴金属では500g以上は手数料が要りません。買った値段が分からず5%を使い、5年超だった場合は次のとおりです。
| 項目 | 金額 |
|---|---|
| 売った金額 | 22,773,000円 |
| 概算取得費(5%) | 1,138,650円 |
| 譲渡益 | 21,634,350円 |
| 特別控除後 | 21,134,350円 |
| 課税される譲渡所得(長期は2分の1) | 10,567,175円 |
ここから先は他の所得と合わせて税率が決まります。税率の出し方は金売却の税率は何%?で紹介しています。
祖父が6年前に遺したインゴットを売った
『6年前に祖父が遺したインゴットを売ったら、大きな売却益が出た』という相談もありました。
相続から6年たっているので、祖父が買った日から数えても5年を超えている計算です。長期として、特別控除後の2分の1が課税の対象になります。
一方で、相続税を払っていた場合の取得費加算の特例は、期限が相続税の申告期限の翌日以後3年までです。6年後の売却では、この期限は過ぎています(No.3267)。
売る前にそろえておくこと
- 亡くなった人の購入時の領収書・明細を探す
- 買った時期の手がかり(保証書・刻印・通帳の記録)を確かめる
- 遺産分割で、誰がその金を受け継ぐかを決める
- 相続税を払ったかどうかを確認する
- 売る店で、相続の時に必要な書類を聞いておく
査定額が分かると、計算の目安も先に出せます。売る前に今の金額を確かめておくと安心ですよ。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
売った後に確定申告が要るかどうかは、他の所得によって変わります。相続した金の税金の全体像は相続した金を売った時の税金、計算の基本は金を売った時の税金ガイドで紹介しています。迷った時は、所轄の税務署か税理士に確認してみてください。
よくある質問
相続した金の取得費は、相続した日の値段ですか?
いいえ。所得税法60条1項で、相続した人が引き続き所有していたとみなすので、亡くなった人が買った時の値段を引き継ぎます。
相続した金の5年は、いつから数えますか?
亡くなった人が買った日から数えます。相続した日から数え直すわけではありません。
亡くなった人がいくらで買ったか分からない時は?
売った金額の5%を取得費にできます(所得税基本通達38-16)。ただ、書類があれば実際の取得費で計算した方が、課税される金額が小さくなることがあります。
相続税を払った時は取得費が増えますか?
相続税の申告期限の翌日以後3年を経過する日までに売るなど要件を満たせば、取得費加算の特例を使える場合があります(No.3267)。
まとめ
- 相続した金は、亡くなった人が引き続き所有していたとみなして計算する(所得税法60条1項)
- 取得費は亡くなった人の買い値。相続した日の値段ではない
- 5年は亡くなった人が買った日から数える
- 買い値が分からない時は売った金額の5%(所得税基本通達38-16)
- 書類があるかどうかで、課税される金額が大きく変わる
コメント