
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
親の家を片づけていたら、金庫から金のインゴットや金貨が出てきた。『これって相続税の対象になるの?』と気になっている方も多いはずです。
結論から言うと、金は相続税がかかる財産に入ります。ただ、実際に相続税がかかるのは、金を含めた遺産全体が基礎控除を超えた時だけなんです。
この記事を読むと、金が相続財産に入る理由と、基礎控除の計算、申告が要るかどうかの見分け方が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
父の遺品からインゴットが出てきました。金も相続税の計算に入れないといけないんでしょうか?
 案内役
はい、金も財産として遺産の合計に入ります。ただ、遺産全体が基礎控除以下なら、相続税の申告も納税も要りませんよ。
金は相続税がかかる財産?まずは結論
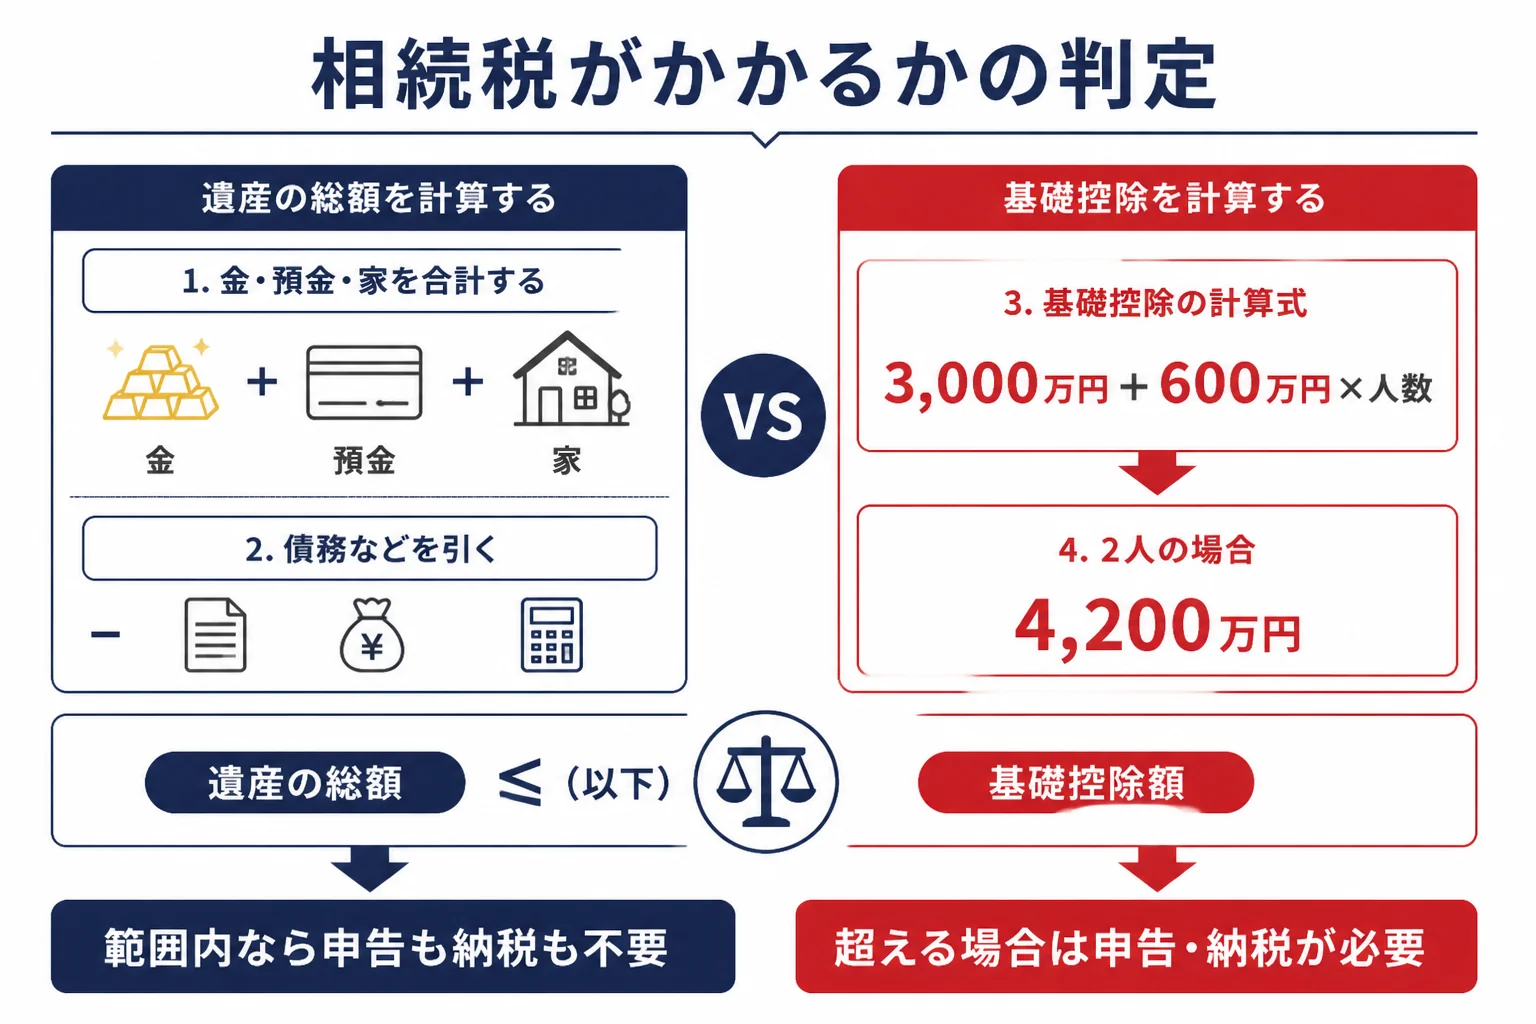
金地金や金貨も、相続税がかかる財産に入ります。相続税がかかるかどうかは、金を含めた遺産全体が「3,000万円+600万円×法定相続人の数」を超えるかで決まります。
国税庁は、相続税がかかる財産を「現金、預貯金、有価証券、宝石、土地、家屋などのほか貸付金、特許権、著作権など金銭に見積もることができる経済的価値のあるすべてのもの」と説明しています(タックスアンサー No.4105)。
この文に「金地金」という言葉はありません。でも、金は売ればお金になる財産ですよね。「金銭に見積もることができる経済的価値のあるすべてのもの」に入る、という読み方になります。
田中貴金属も、よくある質問で「地金・金貨・プラチナコインは相続税(贈与税)の対象です。」と書いています。
| 遺品の例 | 相続税の計算 | 確かめたいこと |
|---|---|---|
| 金のインゴット(金地金) | 財産に入る | 重さ・刻印・購入時の書類 |
| 金貨 | 財産に入る | 枚数・種類 |
| 金のネックレス・指輪 | 財産に入る読み方 | 評価のしかたは税理士に確認 |
| 預貯金・土地・家屋 | 財産に入る | 金とあわせて合計する |
金が見つかったら、まずは重さと数をメモしておきましょう。あとで遺産の合計を出す時に役に立ちます。
相続税がかかるのは遺産全体が基礎控除を超えた時
金を売りたい人インゴット1本でも数百万円になると聞きました。それだけで相続税がかかるのでは、と心配です。
案内役金だけで決まるわけではないんです。預金や家も合わせた遺産全体と、基礎控除を比べますよ。
国税庁は、相続税の基礎控除額を「3,000万円+(600万円×法定相続人の数)の算式で計算します」と書いています(No.4102)。この式で計算すると、次のようになります。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
被相続人に養子がいる時は、法定相続人の数に入れる養子は、実子がいれば1人、いなければ2人までです(No.4102の注)。
さらに国税庁は「その取得した財産の価額の合計額が遺産に係る基礎控除額の範囲内であれば申告も納税も必要ありません。」と書いています(No.4205)。
例えば、法定相続人が子2人で、金を含めた遺産の合計が4,000万円だったとします。基礎控除は4,200万円なので、この前提では相続税の申告も納税も要らない計算です。
遺産の合計を出す時の順番
国税庁の説明では、相続税は次の順番で計算します(No.4152)。
- 金・預金・家などの財産を合計し、債務などを引いて課税価格の合計額を出す
- 課税価格の合計額から基礎控除額を引いて、課税遺産総額を出す
- 課税遺産総額を法定相続分で分けて、それぞれ税率を当てはめる
- 実際に財産を受け取った割合で、各人の相続税を出す
配偶者・父母・子以外の人が財産を取得した時は、税額控除の前の相続税額に20%を足すことも書かれています(No.4152)。
相続税の税率表は、この記事では載せていません。税額まで出したい時は、国税庁のタックスアンサーか税理士で確認してみてください。
亡くなる前にもらった金も足されることがある
『生前に親から金を少しずつもらっていた』という方もいるかもしれませんね。暦年課税の贈与は、相続開始が令和8年12月31日までなら、亡くなる前3年以内にもらった財産を相続税の計算に足します(No.4161)。
国税庁は「基礎控除額110万円以下の贈与財産や死亡した年に贈与されている財産の価額も加算する」とも書いています。贈与税がかからなかった金でも、足される場合があるんです。もらった金の扱いは金を贈与すると贈与税は?で紹介しています。
金地金の評価はどう考える?
金を売りたい人相続税の計算では、金はいくらとして数えるんですか?買取価格ですか?
案内役実は、国税庁が金地金を名指しで評価のしかたを書いた原文は、確認できていないんです。一般のルールまでを紹介しますね。
国税庁の財産評価基本通達では、財産の価額は「時価によるもの」とされています。時価は、相続などで財産を取得した日に「不特定多数の当事者間で自由な取引が行われる場合に通常成立すると認められる価額」と書かれています。
ただ、「金地金は買取価格で評価する」「小売価格で評価する」と国税庁が名指しした記述は確認できていません。ここは断定せず、所轄の税務署か税理士に確認してみてください。
田中貴金属が2026年10月20日17時に公表した金の店頭買取価格は22,773円/g(税込)、店頭小売価格は23,322円/g(税込)です。記事執筆日時点の参考値で、相続税の評価額そのものではありません。
この買取価格で計算すると、100gのインゴットは2,277,300円、1kgなら22,773,000円です。『金はそんなに大きな額になるのか』と驚く方もいるかもしれません。
金が多いと、それだけで遺産の合計が大きく動きます。基礎控除に近い家庭ほど、評価のしかたを早めに税理士に相談しておくと安心ですよ。
相続税の申告期限と提出先
相続税がかかる時は、申告と納税の期限があります。国税庁は「被相続人が死亡したことを知った日(通常の場合は、被相続人の死亡の日)の翌日から10か月以内」と書いています(No.4205)。
例えば、1月6日に亡くなった場合は、その年の11月6日が申告期限です(No.4205の例)。
| 項目 | 国税庁の説明(No.4205) |
|---|---|
| 申告が要らない時 | 取得した財産の合計が基礎控除額の範囲内 |
| 申告期限 | 死亡を知った日の翌日から10か月以内 |
| 提出先 | 被相続人の死亡時の住所地を所轄する税務署 |
| 遅れた時 | 本来の税金のほかに加算税や延滞税がかかる場合がある |
提出先は、相続人の住所地の税務署ではありません。ここは間違えやすいところなので、気をつけておきましょう。
金庫の金を「現金ではないから」と遺産の合計から外してしまうことです。金も財産に入るので、基礎控除と比べる時は合計に入れて考えましょう。
よくある相談:時計・仏具・相続税と贈与税
Yahoo!知恵袋にも、金や高価な遺品と相続税についての相談が寄せられています。よくある3つに答えていきますね。
時計など高価な物を受け取った時も相続税の対象?
『故人から時計などの高価な物を受け取った。これも相続税の対象になるのか』という相談がありました。
国税庁の説明は「金銭に見積もることができる経済的価値のあるすべてのもの」なので、高価な遺品も財産として数える読み方になります。金無垢の時計なら、金の部分の価値だけでなく品物としての価値も関わってきます。
評価のしかたは物によって違うので、ここは税理士に確認するのがいちばん確実です。
金の仏具を相続財産に入れずに、あとで売った
『金製の仏具を相続財産に入れなかった。あとで売った場合、そのままで問題ないのか』という相談もありました。
仏具の相続税での扱いを国税庁が名指しした原文は、この記事では確認できていません。申告の内容が気になる時は、所轄の税務署か税理士に「相続税の申告で入れなかった物を売った」と伝えて相談してみてください。
金の仏具を売った時の所得税の考え方は金の仏具・おりん・工芸品を売った時の税金で紹介しています。
相続税と贈与税の基礎控除の違いが分からない
『相続税にも贈与税にも基礎控除があると聞いたが、違いが分からない』という質問も見かけます。
| 税金 | 基礎控除 | 申告の期限 |
|---|---|---|
| 相続税 | 3,000万円+600万円×法定相続人の数(No.4102) | 死亡を知った日の翌日から10か月以内(No.4205) |
| 贈与税(暦年課税) | 年110万円(No.4402) | もらった年の翌年2月1日から3月15日(No.4429) |
相続税は遺産全体に1回、贈与税はもらった人ごとに毎年、と考えると分かりやすいですよ。
相続した金を売る時は、所得税も別に考える
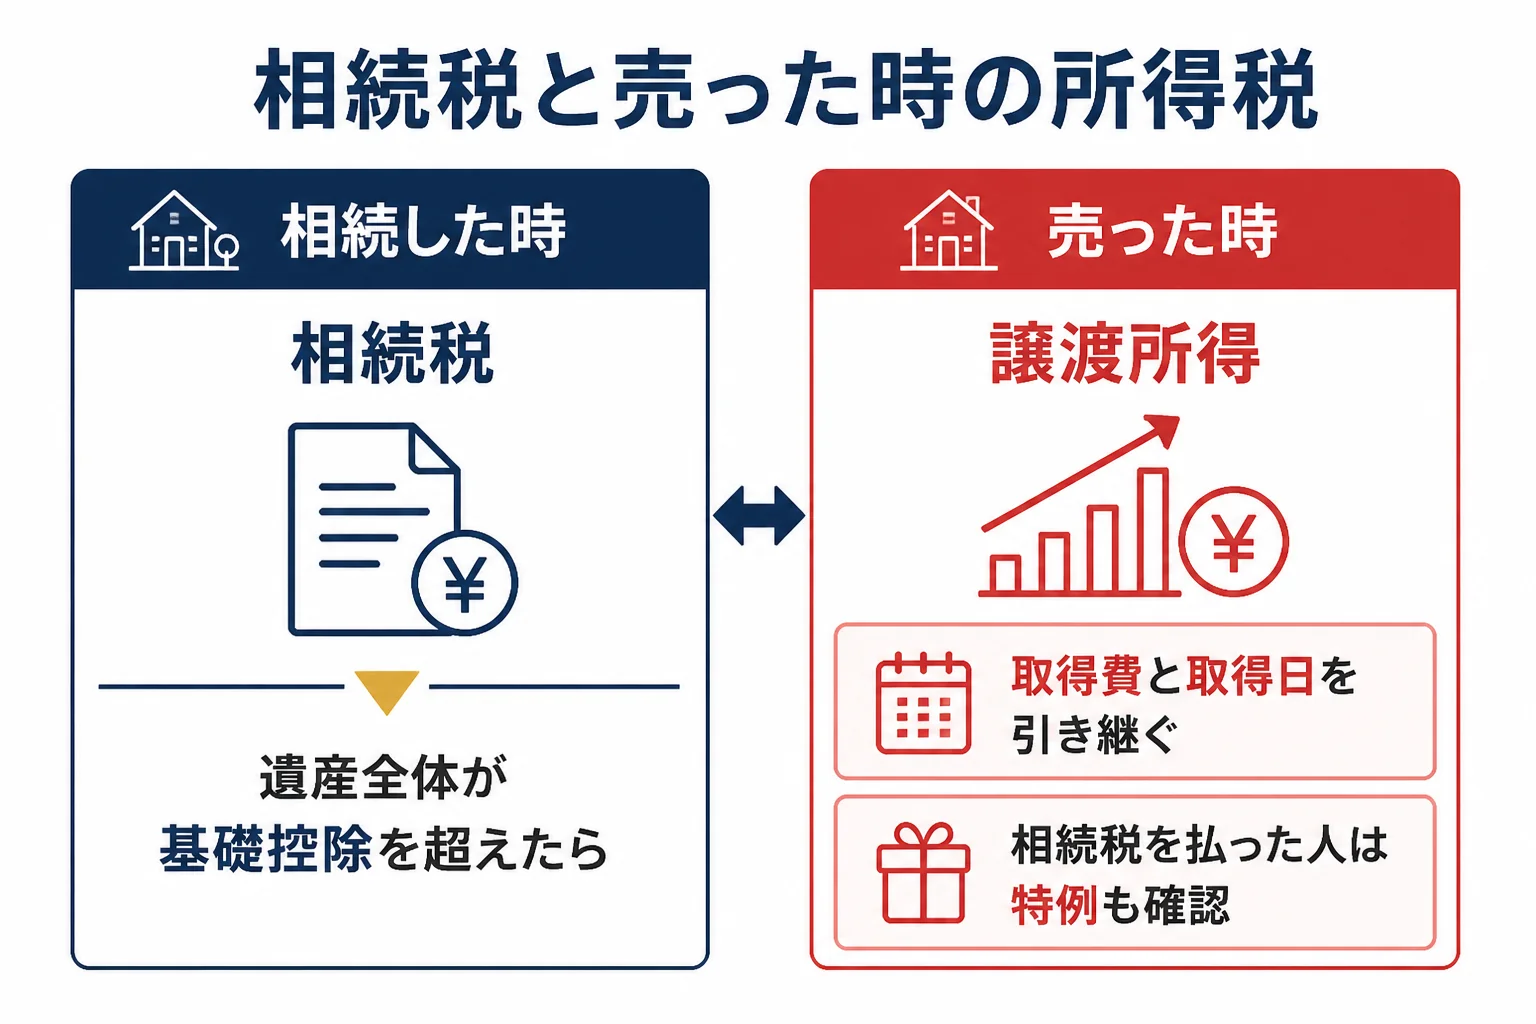
相続税とは別に、相続した金を売って利益が出ると、所得税の譲渡所得の話になります。この時は、亡くなった人が買った値段と買った日を引き継いで計算します(所得税法60条)。
相続税を払った人が、相続税の申告期限の翌日以後3年を経過する日までに売れば、取得費加算の特例を使える場合もあります(No.3267)。くわしくは相続税を払った金を売る時の取得費加算の特例で紹介しています。
- 金の重さ・刻印・枚数をメモしておく
- 購入時の書類(亡くなった人の領収書など)を探しておく
- 遺産分割で、誰がその金を受け継ぐかを決めておく
- 相続税がかかる家庭か、基礎控除と比べておく
- 売る店の、相続の時に必要な書類を確認しておく
例えば田中貴金属は、相続の時の書類の代表例として遺産分割協議書・印鑑証明書・除籍謄本を挙げています。売る前に査定額を知っておくと、遺産の分け方を話し合う時の目安にもなりますよ。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
売った時の税金の全体の流れは相続した金を売った時の税金、金を売った時の税金の基本は金を売った時の税金ガイドで紹介しています。相続税の申告を頼むかどうかは金売却の確定申告は税理士に頼むべき?も参考にしてみてください。
よくある質問
金のインゴットは相続税の対象ですか?
国税庁は相続税がかかる財産を「金銭に見積もることができる経済的価値のあるすべてのもの」と説明しており、金地金も入る読み方になります。田中貴金属も地金・金貨は相続税の対象と書いています。
金を相続したら相続税はいつもかかりますか?
いいえ。金を含めた遺産全体が基礎控除額(3,000万円+600万円×法定相続人の数)の範囲内なら、申告も納税も要りません(No.4205)。
相続税の計算で、金は買取価格で数えますか?
財産評価の一般ルールは「時価」ですが、金地金を名指しした国税庁の評価方法は確認できていません。所轄の税務署か税理士に確認してみてください。
相続税の申告書はどこに出しますか?
被相続人の死亡時の住所が日本国内なら、被相続人の住所地を所轄する税務署です。相続人の住所地の税務署ではありません(No.4205)。
まとめ
- 金地金・金貨も相続税がかかる財産に入る(No.4105・田中貴金属)
- 相続税がかかるのは、遺産全体が3,000万円+600万円×法定相続人の数を超えた時
- 基礎控除の範囲内なら、相続税の申告も納税も要らない
- 金地金の評価方法を国税庁が名指しした原文はないので、税務署・税理士に確認する
- 申告期限は死亡を知った日の翌日から10か月以内、提出先は被相続人の住所地の税務署
コメント