
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
兄弟で相続した金を売ることになって、『確定申告は誰がするの?代表で1人がまとめて出せばいい?』と迷っている方も多いはずです。
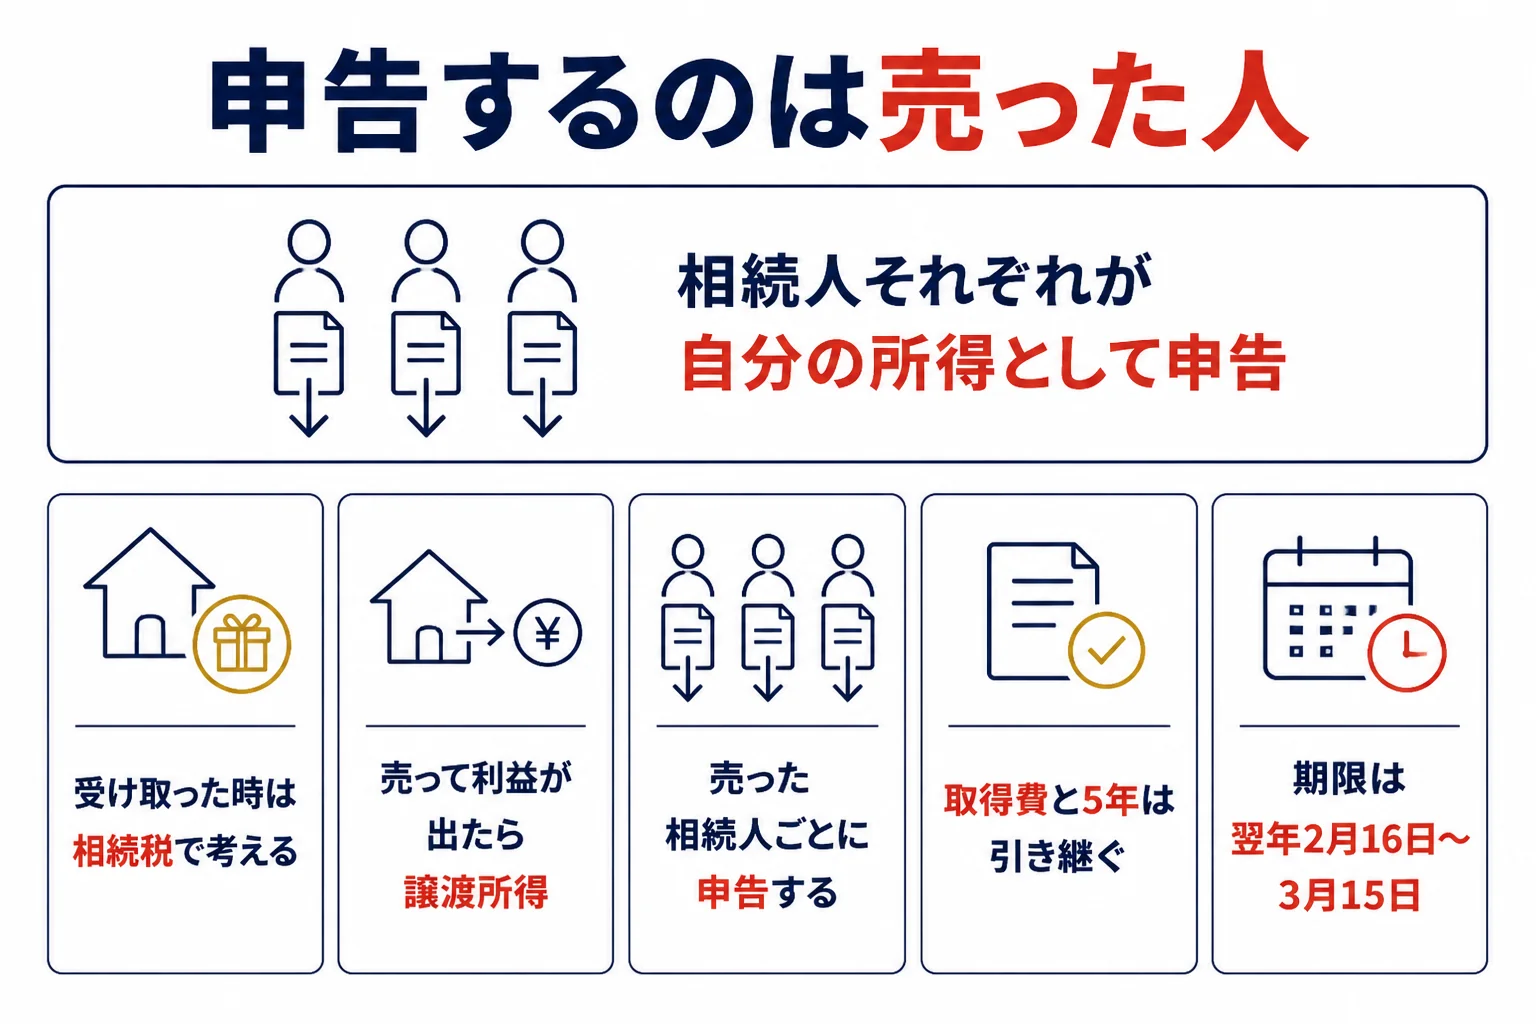
結論から言うと、相続した金を売った年の確定申告は、売った相続人がそれぞれ自分の所得として行います。亡くなった人の名前で申告するのでも、代表者がまとめて申告するのでもないんです。
この記事を読むと、誰が申告するのか、兄弟で分けた時の計算、申告が要るかどうかの見分け方が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
父の金を兄と私で半分ずつ相続して、売りました。確定申告は兄がまとめてすればいいですか?
 案内役
売った金はそれぞれの持ち物なので、申告もお一人ずつ考えます。お兄さまの分はお兄さま、あなたの分はあなたの所得として計算しますよ。
相続したお金に所得税はかかるのか
相続で金を受け取ったこと自体は、相続税の計算で扱われます。所得税(譲渡所得)として計算するのは、相続した金を売って利益が出た時です。
『遺産で受け取ったお金や金にも所得税がかかるの?』と心配になりますよね。相続で取得した財産は、遺産全体が基礎控除を超えた時に相続税の対象になります(国税庁 タックスアンサー No.4102)。
一方、金を売った所得は、原則として譲渡所得で、給与など他の所得と合わせて計算します(No.3161)。相続した金でも、売って利益が出れば、この譲渡所得の話になるんです。
| 場面 | かかる可能性のある税金 | 申告する人 |
|---|---|---|
| 遺産として金を受け取った | 相続税(遺産全体が基礎控除を超えた時) | 財産を取得した相続人 |
| 相続した金を売った | 所得税・復興特別所得税(譲渡所得) | 売った相続人それぞれ |
| 売った翌年 | 住民税 | 売った相続人それぞれ(住所地の市区町村) |
相続税がかかるかどうかは金は相続税がかかる?、相続した金の税金の全体は相続した金を売った時の税金で紹介しています。
相続した金の確定申告は、売った相続人ごとに
金を売りたい人亡くなった父の名前で申告するわけではないんですね?
案内役はい。売ったのは相続した方なので、その方の売った年の所得になります。お父さまの生前の所得の申告とは別の話ですよ。
国税庁は確定申告を「毎年1月1日から12月31日までの1年間に生じた所得の金額とそれに対する所得税等の額を計算して確定させる手続」と説明しています(No.2020)。売った人の、売った年の所得を計算するということです。
亡くなった人の生前の所得についての申告は、この記事とは別の手続きです。そちらは所轄の税務署か税理士に確認してみてください。
取得費と5年は、亡くなった人の分を引き継ぐ
相続した金は、所得税法60条1項で「その者が引き続きこれを所有していたものとみなす」とされています。取得費は亡くなった人が買った値段、5年は亡くなった人が買った日から数えます。
くわしくは相続した金の取得費と保有期間で紹介しています。
兄弟で分けて売った時の計算例
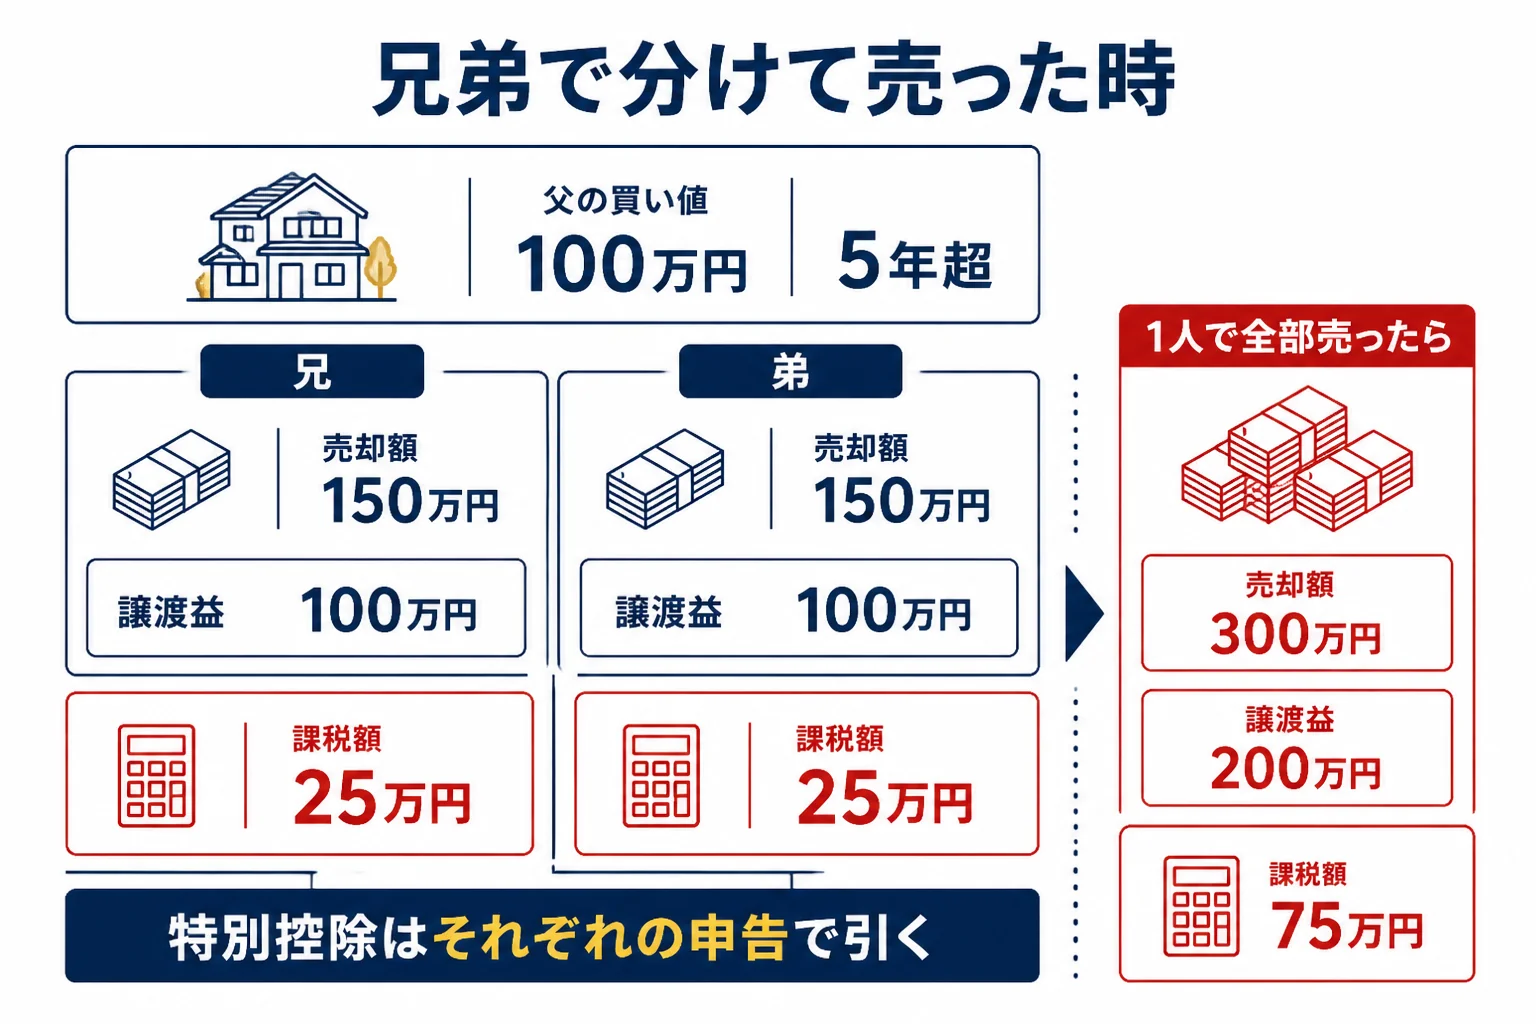
例えば、亡くなった父が100万円で買った金(5年超)を、兄弟2人で半分ずつ相続し、それぞれ150万円で売った場合を考えます。譲渡費用は0円、その年に他の総合課税の譲渡益はない前提です。
| 項目 | 兄 | 弟 | 1人が全部売った場合 |
|---|---|---|---|
| 売った金額 | 150万円 | 150万円 | 300万円 |
| 取得費(父の買い値を分けた額) | 50万円 | 50万円 | 100万円 |
| 譲渡益 | 100万円 | 100万円 | 200万円 |
| 特別控除後 | 50万円 | 50万円 | 150万円 |
| 課税される譲渡所得(長期は2分の1) | 25万円 | 25万円 | 75万円 |
特別控除50万円は、その人のその年の譲渡益の合計に対して引きます(No.3161)。兄弟それぞれの申告で、自分の分から引くことになります。
この25万円を、それぞれの給与など他の所得と合わせて税額を出します。これはこの前提で計算した目安で、実際の税額は他の所得や控除で変わります。
遺産の分け方が決まる前に金を売る時、売った代金を誰の所得としてどう分けるかを国税庁が名指しで書いた原文は、この記事では確認できていません。分け方が決まる前に売る予定なら、先に税理士に相談しておくと安心です。
申告が要るかどうかの見分け方
『25万円くらいなら申告しなくていいのでは』と思う方もいるかもしれませんね。申告が要るかどうかは、売った人の働き方と他の所得で変わります。
| 売った人 | 国税庁の説明 | 確かめたいこと |
|---|---|---|
| 会社員(給与1か所・年末調整済み・給与収入2,000万円以下) | 給与・退職以外の所得の合計が20万円以下なら申告不要(No.1900) | 金の所得が20万円を超えるか |
| 年金を受け取っている人 | 年金収入400万円以下・年金以外の所得20万円以下なら申告不要(No.1600) | 金の所得が20万円を超えるか |
| 他に所得がない人 | 所得の合計が所得控除の合計以下なら税額が出ない(No.2020の書き方) | 基礎控除(令和8年分は合計所得489万円以下で104万円)と比べる |
長期(5年超)の場合に、20万円の判定を2分の1にする前と後のどちらで見るかを書いた国税庁の原文は、確認できていません。相続した金は長期が多いので、20万円前後の時は税務署に確認してみてください。
所得税の申告が要らなくても、住民税の申告が必要な場合があります(No.1600の注)。住所地の市区町村にも確かめておきましょう。
申告の期限と書き方の流れ
申告期間は、原則として売った年の翌年2月16日から3月15日までです(No.2020)。令和8年分の正式な期間は、国税庁の発表を確認してください。
- 亡くなった人が買った値段と買った日を、書類で確かめる
- 自分が売った金額と、受け取った買取明細をそろえる
- 譲渡所得の内訳書(総合譲渡用)に、自分の売った分を書く
- 確定申告書に譲渡所得を入れて、他の所得と合わせて計算する
- 期限までに提出して、納付する
書き方は譲渡所得の内訳書(総合譲渡用)の記入、確定申告の全体は金売却の確定申告で紹介しています。
兄弟の分をまとめて1人の申告書に書いてしまうことです。売った金がそれぞれの物なら、申告もそれぞれ行います。
よくある相談:分けて売る・遺産6,300万円・誰が申告
Yahoo!知恵袋にも、遺産の金と税金・確定申告についての相談が寄せられています。よくある3つに答えていきますね。
親から受け継いだ金を何回かに分けて売りたい
『親から受け継いだ金を何回かに分けて売るつもり。確定申告は要るのか』という相談がありました。
何回かに分けても、その年に売った分の譲渡益は合計して、特別控除50万円を引いて計算します(No.3161)。年をまたげば年ごとに計算しますが、分けたから申告が要らなくなるわけではないんです。分け方と税金の関係は金を分けて売ると税金は減る?で紹介しています。
遺産6,300万円を兄弟2人で相続したら相続税は?
『遺産が6,300万円で、兄弟2人で相続した時の相続税はいくらか』という質問もありました。
法定相続人が2人なら、基礎控除は3,000万円+600万円×2人で4,200万円です(No.4102)。6,300万円はこれを超えるので、相続税の申告が必要になる計算です。
税額は税率表で出しますが、この記事では税率表を載せていません。具体的な金額は、税理士か国税庁のタックスアンサーで確認してみてください。
誰の名前で金を売ればいい?
『相続した金は、売る時に誰の名前で売るのか』という疑問もよく見かけます。
売る店では、相続の時に追加の書類を求められることがあります。例えば田中貴金属は、通常の本人確認書類に加えて、遺産分割協議書・印鑑証明書・除籍謄本を代表例に挙げています。
その金を受け継いだ人が、自分の名前で売って、自分で申告する。この流れで考えておくと迷いにくいですよ。
- 遺産分割で、誰がどの金を受け継ぐか決める
- 亡くなった人の購入時の書類を探す
- 売る店に、相続の時に必要な書類を聞いておく
- 売った後の買取明細を、申告まで保管する
査定額が分かると、兄弟で分ける時の話し合いもしやすくなります。売る前に今の金額を確かめておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
金を売った時の税金の基本は金を売った時の税金ガイドで紹介しています。申告を任せたい時は金売却の確定申告は税理士に頼むべき?も参考にしてみてください。
よくある質問
相続した金を兄弟で売った時、確定申告は誰がしますか?
売った金がそれぞれの物なら、売った相続人がそれぞれ自分の所得として申告します。代表者がまとめて申告するわけではありません。
相続したお金に所得税はかかりますか?
相続で受け取ったこと自体は相続税の計算で扱われます。相続した金を売って利益が出た時に、所得税の譲渡所得として計算します。
特別控除50万円は兄弟で1回だけですか?
特別控除は、その人のその年の譲渡益の合計に対して引きます。兄弟それぞれの申告で、自分の分から引く考え方です。
申告期限はいつですか?
原則として売った年の翌年2月16日から3月15日までです(No.2020)。相続税の申告期限(死亡を知った日の翌日から10か月以内)とは別です。
まとめ
- 相続した金を売った年の確定申告は、売った相続人がそれぞれ行う
- 受け取った時は相続税、売って利益が出た時は所得税(譲渡所得)で考える
- 取得費と5年は亡くなった人の分を引き継ぐ
- 特別控除50万円は、その人のその年の譲渡益の合計に対して引く
- 遺産分割の前に売る時や、20万円前後の時は税務署・税理士に確認する
コメント