
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『金を売ったから確定申告をしないと。でも、申告書のどこに何を書けばいいのか分からない』。初めての方ほど、書類を前に手が止まってしまいますよね。
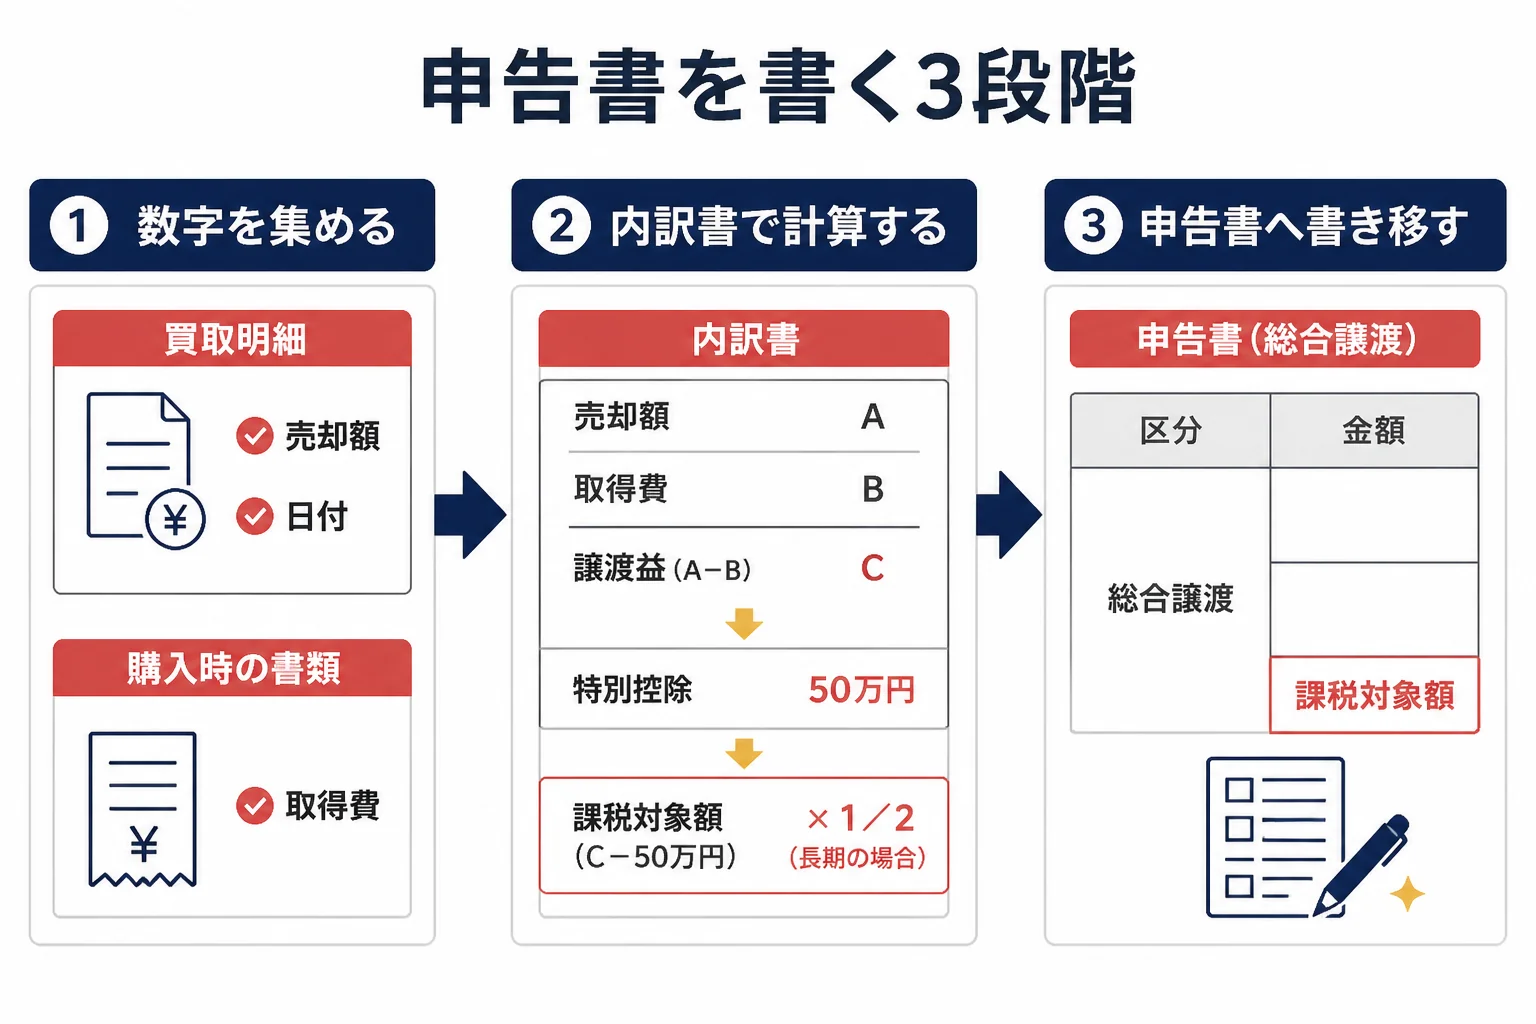
結論から言うと、金の確定申告の書き方は「数字をそろえる、内訳書で譲渡所得を出す、申告書に書き移す」の3段階です。この記事では、金の売却で使う書類と、内訳書の記入例が分かります。
2026年10月時点の国税庁の公開情報をもとにまとめています。様式の細かな欄の位置は年によって変わることがあるので、実際の様式とあわせて読んでみてください。
 金を売りたい人
金のインゴットを売りました。確定申告が必要なのは分かったんですが、書類が何枚もあって、どれに何を書くのか分かりません。
 案内役
金を売った分は「譲渡所得の内訳書」に中身を書いて、その結果を申告書に移す流れです。先に書く数字をそろえておくと、迷わず進められますよ。
金の確定申告で使う書類の全体像
金の売却で使うのは、確定申告書(第一表・第二表)と「譲渡所得の内訳書(確定申告書付表)【総合譲渡用】」です。内訳書で金のもうけを計算し、その結果を申告書に書き移します。
金地金を売った時の所得は、原則として譲渡所得です。給与所得など他の所得と合わせる総合課税の対象になります(国税庁 No.3161)。
総合課税の譲渡所得なので、使う内訳書は「総合譲渡用」です。国税庁 No.3267 の案内にも、提出書類として「譲渡所得の内訳書(確定申告書付表)【総合譲渡用】」の名前が出てきます。
| 書類 | 役割 | 金の売却で書くこと |
|---|---|---|
| 譲渡所得の内訳書【総合譲渡用】 | 売った物ごとのもうけの計算 | 売った金の中身、売却額、取得費、売った日と買った日 |
| 確定申告書 第一表 | その年の所得と税額の合計 | 内訳書で出した総合譲渡の所得金額を、ほかの所得と並べて書く |
| 確定申告書 第二表 | 所得の内訳や控除の明細 | 給与の支払者など、第一表の中身の明細 |
会社員なら、勤務先からもらう源泉徴収票の数字も第一表・第二表に書きます。年金を受け取っている人は、公的年金等の源泉徴収票を使います。
出す時期は、原則として売った年の翌年2月16日から3月15日までです(国税庁 No.2020)。2026年に売った分の正式な期間は、国税庁の発表を確かめておきましょう。
『書類がそろうのは春になってから』と後回しにしがちですが、売った直後に明細をまとめておくと、申告の時期に慌てずに済みます。書き方を知っておくのは、売る前でも早すぎないんです。
確定申告そのものの流れは金売却の確定申告で紹介しています。税金の全体像は金を売った時の税金ガイドにまとめています。
書き始める前にそろえる数字
金を売りたい人いきなり書き始めても大丈夫ですか?
案内役先に数字を一覧にしておくのがおすすめです。売った時の明細と、買った時の書類の2つがあれば、ほとんどの数字がそろいますよ。
内訳書の計算は、国税庁の式「売却額 −(取得費 + 譲渡費用)− 特別控除50万円」に沿っています(国税庁 No.3152・No.3161)。式に入る数字を、どの書類から取るかを先に決めておきましょう。
| そろえる数字 | 何に書いてあるか | 見つからない時 |
|---|---|---|
| 売却額 | 買取店の買取明細・計算書 | 売った店に問い合わせる |
| 売った日 | 買取明細・計算書 | 同上 |
| 売った先の名前・所在地 | 買取明細・店の案内 | 店の公式ページで確かめる |
| 取得費(買った時の代金) | 購入時の領収書・納品書 | 売った金額の5%で計算できる(所得税基本通達38-16) |
| 買った日 | 購入時の領収書・納品書 | 長期か短期かの判断を税務署に相談する |
| 譲渡費用 | 売るために直接かかった費用の書類 | 入れられるか迷う時は税務署に確認する |
取得費とは、一般に購入代金のことで、購入手数料なども含まれます。譲渡費用は、売るために直接かかった費用のことです(国税庁 No.3152)。
金の買取手数料が譲渡費用に入るかを、金地金で名指しした国税庁の原文は確認できていません。この記事の記入例では、譲渡費用を0円にしています。
同じ年に何回か売った時
同じ年に金を何回かに分けて売った時は、売った回ごとに売却額と日付を控えておきます。その年の総合課税の譲渡益は合計してから、50万円の特別控除を1回だけ引くからです(国税庁 No.3161)。
例えば、春に50g、秋に100gを売った年なら、2回分の明細を並べてから内訳書に向かいましょう。片方だけ書いて、もう片方を書き忘れるのがよくある失敗です。
田中貴金属の計算書は再発行されない
田中貴金属は、売却の案内で「御計算書は再発行できませんので、大切に保管してください」と書いています。店によって扱いは違いますが、売った時の明細は申告が終わるまで手元に置いておきましょう。
取得費が分からない時の考え方は購入価格が分からない金の税金で、手数料の扱いは金を売る時の手数料は経費になる?で紹介しています。
譲渡所得の内訳書(総合譲渡用)の書き方と記入例
ここからは、具体的な数字で内訳書を埋めていきます。例として、2026年10月20日17時に田中貴金属が公表した店頭買取価格(金22,773円/g・税込)で、100gのインゴットを売った場合を置きます。価格は記事執筆日時点の参考値です。
前提は、購入時の書類が残っていて取得費が100万円(仮の数字)、5年を超えて持っていた、その年に売ったのはこの金だけ、譲渡費用は0円です。
- 売った物の種類と数量を書く(例: 金地金 100g 1本)
- 売った先の名前と所在地、売った日を書く
- 売却額を書く(例: 2,277,300円)
- 取得費と買った日を書く(例: 1,000,000円)
- 譲渡費用を書く(例: 0円)
- 差し引きの譲渡益を出し、長期か短期かを分ける
記入例(100gインゴット・5年超)
| 書く内容 | 記入例 | 根拠になる書類 |
|---|---|---|
| 種類・数量 | 金地金・100g・1本 | 買取明細 |
| 売った先 | 売った買取店の名前と所在地 | 買取明細 |
| 売った日 | 買取明細の日付 | 買取明細 |
| 売却額 | 2,277,300円(22,773円×100g) | 買取明細 |
| 取得費 | 1,000,000円(仮) | 購入時の領収書 |
| 買った日 | 購入時の書類の日付(5年超) | 購入時の領収書 |
| 譲渡費用 | 0円 | なし |
| 譲渡益 | 1,277,300円 | 売却額−取得費−譲渡費用 |
ここで出た譲渡益1,277,300円から、特別控除50万円を引くと777,300円です。5年超なので2分の1にして、課税される譲渡所得は388,650円になります(国税庁 No.3161の式で計算)。
田中貴金属で100gを売ると、手数料16,500円が引かれ、受取額は2,260,800円になります。売却額をどちらで書くか迷うところですが、手数料を譲渡費用に入れられるかは未確認なので、迷う時は税務署に確かめてみてください。
取得費が分からない時の記入例
購入時の書類が見つからない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。同じ100gなら、2,277,300円の5%で113,865円です。
| 項目 | 取得費100万円の場合 | 取得費不明(5%)の場合 |
|---|---|---|
| 売却額 | 2,277,300円 | 2,277,300円 |
| 取得費 | 1,000,000円 | 113,865円 |
| 譲渡益 | 1,277,300円 | 2,163,435円 |
| 50万円を引いた後 | 777,300円 | 1,663,435円 |
| 課税される譲渡所得(5年超) | 388,650円 | 831,717円 |
書類が残っているかどうかで、課税される金額が大きく変わるんです。古い時期に買った金ほど、領収書を探してみる価値があります。
長期と短期は分けて書く
金を売りたい人親から受け継いだ金と、自分で去年買った金を同じ年に売りました。まとめて書いていいんでしょうか?
案内役持っていた期間が5年を超えるかどうかで分けて書きます。50万円の特別控除は、短期の方から先に引くんですよ。
所有期間が5年を超えると長期譲渡所得、5年以内なら短期譲渡所得です(国税庁 No.3152)。長期の分は、50万円を引いた後に2分の1にします。
両方がある年は、特別控除は合わせて50万円が限度で、短期の譲渡益から先に引きます(国税庁 No.3161)。例えばこんな数字の年を見てみましょう。
| 区分 | 譲渡益 | 特別控除 | 課税される譲渡所得 |
|---|---|---|---|
| 短期(5年以内) | 30万円 | 30万円 | 0円 |
| 長期(5年超) | 100万円 | 残りの20万円 | (100万円−20万円)×1/2=40万円 |
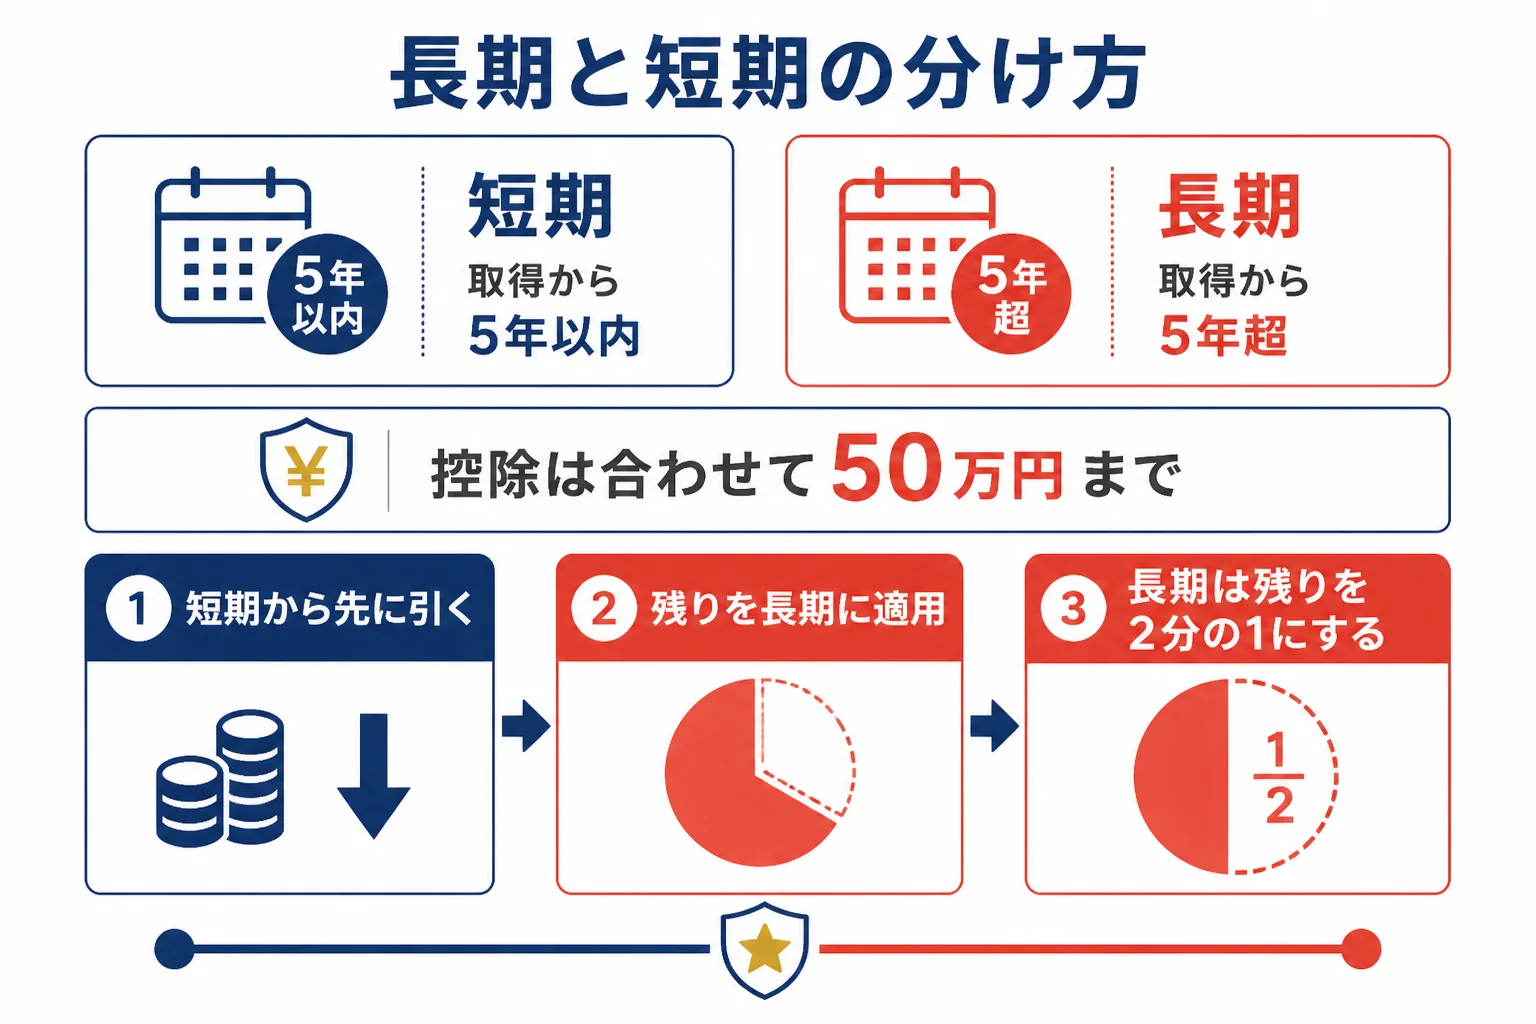
短期の30万円から先に控除を使い、残った20万円を長期から引きます。合計で50万円しか引けないので、2つの内訳でそれぞれ50万円を引かないように注意しましょう。
相続やもらった金は、前の持ち主が買った日を引き継ぎます(所得税法60条)。受け継いだばかりでも、前の持ち主が5年を超えて持っていれば長期として書く、という考え方です。
買った時期が分からない時の確かめ方は、金を買った時期が分からない時で紹介しています。
申告書の第一表・第二表への書き移し方
内訳書で出した総合譲渡の所得金額を、申告書の所得の欄に移します。給与や年金など、ほかの所得と並べて合計し、所得控除を引いた後の金額に税率をかけて税額を出します。
申告書の第一表では、給与・年金などの所得と、金の総合譲渡の所得を並べて合計します。そこから基礎控除などの所得控除を引いた「課税される所得金額」に、所得税の速算表を当てはめます(国税庁 No.2260)。
課税される所得金額は1,000円未満を切り捨てます。2026年に売った分(令和8年分)は、所得税と復興特別所得税(基準所得税額の2.1%)をあわせて申告・納付します。
記入例の100gだと、税額はどのくらい?
記入例の課税される譲渡所得388,650円を、ほかの所得に足して税額を出してみます。金以外の課税される所得金額が300万円の人で、所得控除は変わらない前提です。
| 項目 | 金を売らない場合 | 金を売った場合 |
|---|---|---|
| 課税される所得金額 | 3,000,000円 | 3,388,000円(1,000円未満切捨て) |
| 所得税(速算表) | 3,000,000円×10%−97,500円=202,500円 | 3,388,000円×20%−427,500円=250,100円 |
| 増える所得税の目安 | なし | 47,600円 |
この前提で計算すると、増える所得税は47,600円が目安です。これに復興特別所得税が加わり、住民税は別にお住まいの市区町村で計算されます。
ほかに所得がない人なら、388,650円は令和8年分の基礎控除104万円の中に収まり、所得税は0円になります(国税庁 No.1199)。同じ記入例でも、ほかの所得で結果が変わるんです。
長期の金額はどの段階で書く?
長期の分を、申告書のどの欄に2分の1の前と後のどちらで書くかは、様式の書き方に従います。ここは様式の注意書きや、作成画面の案内を見ながら進めるのが確実です。
『自分で書くと、2分の1を二重にかけてしまいそう』という不安もありますよね。そんな時は、次の作成画面を使う方法が向いています。
給与所得者は20万円の線も確かめる
給与1か所・年末調整済みの会社員は、給与と退職以外の所得が20万円以下なら所得税の確定申告は不要です(国税庁 No.1900)。書き方を調べる前に、そもそも申告が必要かを確かめておきましょう。
会社員の判断のしかたは会社員が金を売った時の確定申告で紹介しています。
作成画面で入力すれば、計算は自動で進む
手書きが不安な方は、国税庁の確定申告書等作成コーナーやe-Taxを使う方法もあります。画面の質問に答えながら数字を入れると、計算を進めながら申告書を作れます。
- 売却額や取得費を入れると計算が進む
- 長期・短期の扱いも画面の案内に沿って入れられる
- そのままe-Taxで送るか、印刷して出せる
- 自分で計算して転記する手間がかかる
- 2分の1や50万円の控除を書き間違えやすい
- 様式の注意書きを1つずつ読む必要がある
どちらで作っても、入れる数字は同じです。上の「書き始める前にそろえる数字」の表を手元に置いて進めてみてください。
入力の流れは金売却の確定申告をe-Taxで行う手順で詳しく紹介しています。
よくある相談:長期の書き方・記載上の注意・納め方
Yahoo!知恵袋にも、金の確定申告の書き方について相談があります。よくある3つに答えていきますね。
年金生活者で、長期の金を売った時の書き方は?
『年金生活者。今年、金を売ったが、長期の場合の確定申告書の書き方が分からない』という相談がありました。
書き方の流れは、会社員と同じです。内訳書で譲渡益を出し、50万円を引いて2分の1にした長期の分を、年金の所得と並べて申告書に書きます。
公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら、所得税の確定申告は不要です(国税庁 No.1600)。ただ、その場合でも住民税の申告が必要な場合があると、国税庁は注で書いています。
内訳書の「記載上の注意」が分からない
『金地金を売った時の譲渡所得の内訳書で、記載上の注意の意味が分からない』という相談もありました。
注意書きの言葉は、国税庁の様式に書かれている文が正本です。読んでも迷う箇所は、所轄の税務署に様式を持って相談すると早いですよ。
窓口では「金地金を売った分の内訳書で、この欄に何を書けばいいですか」と、書きかけの様式を見せて聞いてみてください。相談先の選び方は金売却の税金は税務署に相談できる?にまとめています。
金を売った分の税金だけを、税務署で払える?
『金地金を売って確定申告が必要になった。この分だけを税務署で払うことはできるか』という相談もありました。
確定申告は、その年の所得をまとめて計算して税額を確定させる手続きです(国税庁 No.2020)。金の分だけを別に払うのではなく、申告書で出した税額を納めることになります。
国税庁 No.2020 によると、申告書の提出後に税務署から納付書が送られてくることはありません。振替納税やコンビニ、現金などから選んで、期限までに自分で納めます。
申告書と一緒に出すもの・手元に残すもの
- 内訳書(総合譲渡用)に、売った金ごとの売却額・取得費・日付を書いた
- 長期と短期を分け、50万円の控除を短期から先に引いた
- 内訳書の結果を、申告書の総合譲渡の所得に書き移した
- 源泉徴収票など、ほかの所得の書類の数字も入れた
- 買取明細と購入時の書類を、申告後も保管する場所に入れた
内訳書は「確定申告書付表」なので、申告書と一緒に出す書類です。相続税を払った金で取得費加算の特例を使う時は、相続税の計算明細書も添えます(国税庁 No.3267)。
添付するもの・保存するものの細かな一覧は、金売却の確定申告に必要な書類で紹介しています。
これから金を売る方は、売る前に査定額を知っておくと、申告で書く数字の目安が先に分かります。売った時は買取明細を受け取り、申告が終わるまで保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
明細の売却額と日付は、内訳書にそのまま書く数字です。購入時の書類と一緒のクリアファイルに入れておくと、翌年の申告がぐっと楽になります。
よくある質問
金を売った時の確定申告では、どの内訳書を使いますか?
金地金の売却は総合課税の譲渡所得なので、「譲渡所得の内訳書(確定申告書付表)【総合譲渡用】」を使います。
取得費が分からない時は、内訳書に何と書けばいいですか?
売った金額の5%を取得費にして計算できます(所得税基本通達38-16)。100gを2,277,300円で売ったなら113,865円です。
長期と短期の金を同じ年に売ったら、50万円は2回引けますか?
引けません。特別控除は合わせて50万円が限度で、短期の譲渡益から先に引きます(国税庁 No.3161)。
買取手数料は譲渡費用として書けますか?
金地金の買取手数料を譲渡費用と名指しした国税庁の原文は確認できていません。書くかどうか迷う時は、所轄の税務署に確認してください。
手書きと作成画面、どちらで作ればいいですか?
どちらでも入れる数字は同じです。計算や転記に不安がある方は、画面の案内に沿って入力できる作成画面が向いています。
まとめ
- 金の確定申告は、内訳書(総合譲渡用)と申告書の第一表・第二表を使う
- 先に買取明細と購入時の書類から、売却額・取得費・日付をそろえる
- 取得費が分からない時は、売った金額の5%で計算できる
- 長期と短期は分けて書き、50万円の控除は短期から先に引く
- 迷う欄は、書きかけの様式を持って所轄の税務署に相談する
コメント