
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
金地金を売って確定申告をすることになると、『何の書類をそろえればいいの?』と手が止まってしまいますよね。申告書のほかに何を付けるのか、分かりにくいところです。
結論から言うと、金地金売却の確定申告の添付書類は「申告書と一緒に出す内訳書」と「計算の根拠として手元にそろえる書類」に分けて考えると迷いません。この記事では、必要な書類と、売った後に保存しておくものが分かります。
2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
今年インゴットを売ったので、来年は確定申告をするつもりです。お店でもらった明細は、申告書に付けて出せばいいんでしょうか?
 案内役
明細はもうけを計算する時の大事な材料ですね。ただ、申告で出す書類と手元に残す書類は分けて考えると分かりやすいですよ。
金地金売却の確定申告で出す書類
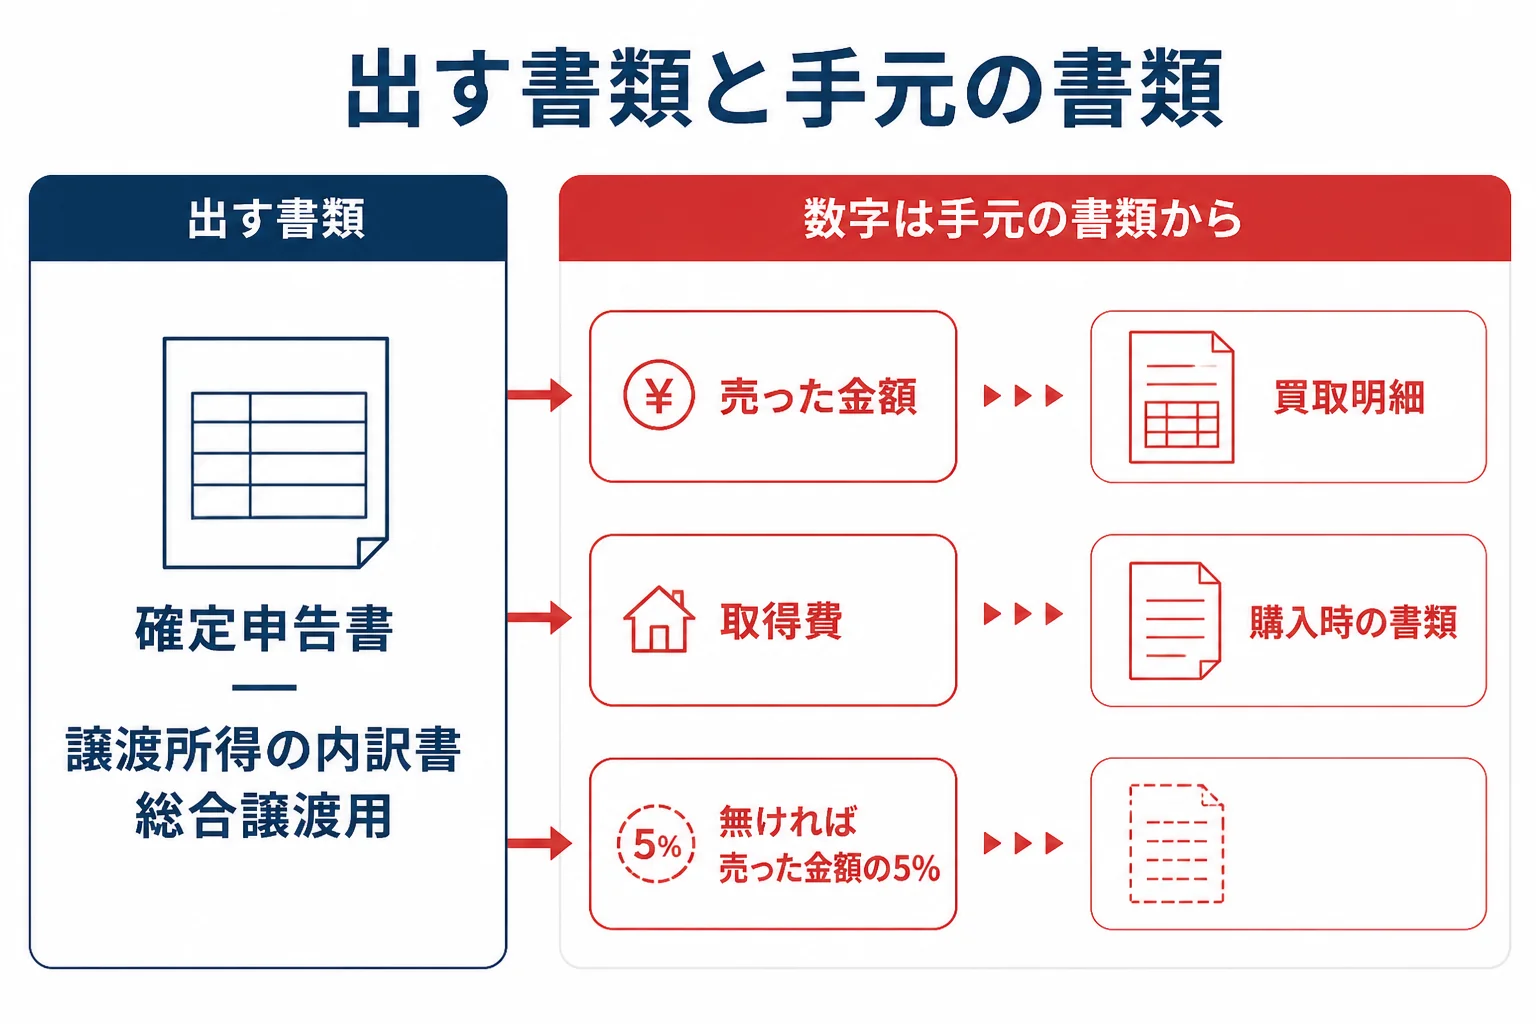
金地金を売った分は、確定申告書と一緒に「譲渡所得の内訳書(確定申告書付表)【総合譲渡用】」を使います。相続した金で取得費加算の特例を使う時は、相続税の計算明細書も添えます(国税庁 No.3267)。
国税庁 No.3161 では、金地金を売った所得は原則として譲渡所得で、給与など他の所得と合わせる総合課税と説明しています。総合課税の譲渡所得なので、使う内訳書は「総合譲渡用」です。
内訳書には、売った金の中身や売った金額、取得費などを書いて、もうけを計算します。その結果を確定申告書に書き移す流れです。金を売った時の税金の全体像は金を売った時の税金ガイドで確かめられます。
| 書類 | 何のために使うか | いつ要るか |
|---|---|---|
| 確定申告書 | その年の所得と税額をまとめて申告する | 申告する人全員 |
| 譲渡所得の内訳書(確定申告書付表)【総合譲渡用】 | 金地金の売却のもうけを計算する | 金地金などを売った人 |
| 相続財産の取得費に加算される相続税の計算明細書 | 取得費に足す相続税の額を計算する | 相続した金で取得費加算の特例を使う人 |
書き方の詳しい流れは金売却の確定申告書の書き方で、申告全体の手順は金売却の確定申告で紹介しています。
計算の根拠として手元にそろえる書類
金を売りたい人内訳書に書く数字は、何を見て書けばいいんですか?
案内役売った時の明細と、買った時の書類が中心です。国税庁の式に入れる数字を、どの書類から取るか決めておくと楽ですよ。
内訳書の計算は、国税庁の式「売った金額 −(取得費 + 譲渡費用)− 特別控除50万円」に沿っています(No.3152・No.3161)。式に入る数字ごとに、手元にそろえたい必要な書類を並べました。
| 式に入る数字 | 根拠になる書類 | 書類から読むこと |
|---|---|---|
| 売った金額 | 買取明細・計算書 | 売った日・品物・重さ・買取金額 |
| 取得費 | 購入時の領収書・計算書・納品書 | 買った金額・買った日 |
| 譲渡費用 | 明細に書かれた手数料など | 差し引かれた金額 |
| 持っていた期間 | 購入時の書類と買取明細 | 5年を超えているか |
取得費は、国税庁 No.3152 で「一般に購入代金のこと」で、購入手数料なども含まれると説明されています。譲渡費用は「売るために直接かかった費用」です。
買取手数料を譲渡費用に入れていいかは、金地金を名指しした国税庁の説明が見当たりませんでした。明細に手数料が書かれていたら控えておき、扱いは所轄の税務署に確かめてみてください。
買取明細は再発行できないこともある
田中貴金属は売却のページで「御計算書は再発行できませんので、大切に保管してください。」と書いています。受け取ったら、売った年ごとにまとめておきましょう。
明細の受け取り方と保管のしかたは金の買取明細書は確定申告で使う?で紹介しています。
購入時の書類が見つからない時
『昔のことだから、買った時の書類なんてもう無い』という方も多いはずです。
その場合は、売った金額の5%を取得費として計算する方法があります(所得税基本通達38-16「認めて差し支えない」)。例えば300万円で売った金なら、取得費は15万円です。
ただ、実際に買った金額より取得費が小さくなりやすく、その分もうけが大きく計算されます。書類の探し方は金の購入時の領収書がない時でまとめています。
マイナンバーと本人確認書類はどこで要る?
マイナンバーと本人確認書類は、まず売る時の店で求められます。田中貴金属は、すべての取引で本人確認をしていて、1回の売却が200万円を超える時はマイナンバー確認書類も必要と案内しています。
これは、1回の代金が200万円を超えると、店がマイナンバーを書いた支払調書を税務署に出すためです(所得税法224条の6・225条)。支払調書は店が出す書類なので、売った人が申告書に付けるものではありません。
申告の時にマイナンバーをどう書くか、本人確認書類の写しをどう扱うかは、国税庁の確定申告の案内で確かめてみてください。e-Taxで送る時の流れは金売却の確定申告をe-Taxで行う手順にまとめています。
相続した金で取得費加算の特例を使う時
親から相続した金を売る時は、添付書類が増えることがあります。相続税を払った人が、相続税の申告期限の翌日以後3年を経過する日までに売った場合の特例です(国税庁 No.3267)。
No.3267 は、この特例を受けるには「一定の書類を添えて確定申告をすることが必要です。」と書き、提出書類として次の2つを挙げています。
- 相続財産の取得費に加算される相続税の計算明細書
- 譲渡所得の内訳書(確定申告書付表)【総合譲渡用】
No.3267 の対象は「土地、建物、株式などの財産」で、金地金を名指しした記述はありません。相続税がかからなかった人は、要件に当たらない読み方になります。
使えるかどうかは、所轄の税務署か税理士に確かめてみてください。特例の中身は相続税を払った金を売る時の取得費加算の特例で紹介しています。
よくある相談:書類をなくした・査定書は使える?・贈与税の領収書は?
Yahoo!知恵袋にも、金を売った時の申告書類について相談が寄せられています。よくある3つに答えていきますね。
25年前に買った金の書類を引っ越しでなくした
『25年前に買った金を売りたいけれど、引っ越しの途中で購入時の書類をなくしてしまった』という相談がありました。
取得費が分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。購入した店に記録が残っていないか、問い合わせてみるのもひとつの方法です。
昔の査定書は「5年を超えて持っていた」証明になる?
『5年以上前に買取店で見積もってもらった査定書は、長期譲渡所得の証明に使えるか』という相談もありました。
5年を超えて持っていれば長期譲渡所得になります(No.3152)。ただ、査定書が持っていた期間の証明になるかを書いた国税庁の説明は見当たりませんでした。捨てずに残し、所轄の税務署に相談してみてください。
もらった金を売る時、贈与税の領収書も要る?
『祖母からもらった金を売って申告する時、払った贈与税の領収書も書類に入るのか』という相談もありました。
もらった金を売る時は、前の持ち主の取得費と取得日を引き継ぎます(所得税法60条1項)。まず必要なのは、祖母が買った時の金額と日付が分かる書類です。
贈与税の領収書の扱いを書いた国税庁の説明は見当たりませんでした。贈与を受けた記録として残しておき、使い道は税務署に確かめると安心です。
売った後に保存しておくもの
『申告が終わったら書類は捨てていいの?』と迷う方もいますよね。ただ、申告の内容を後から確かめる時に、根拠の書類が手元にあると安心です。
国税庁 No.2026 では、税金を多く払い過ぎた時の更正の請求は、原則として法定申告期限から5年以内と案内しています。見直しの手がかりになるので、申告に使った書類はまとめて残しておきましょう。
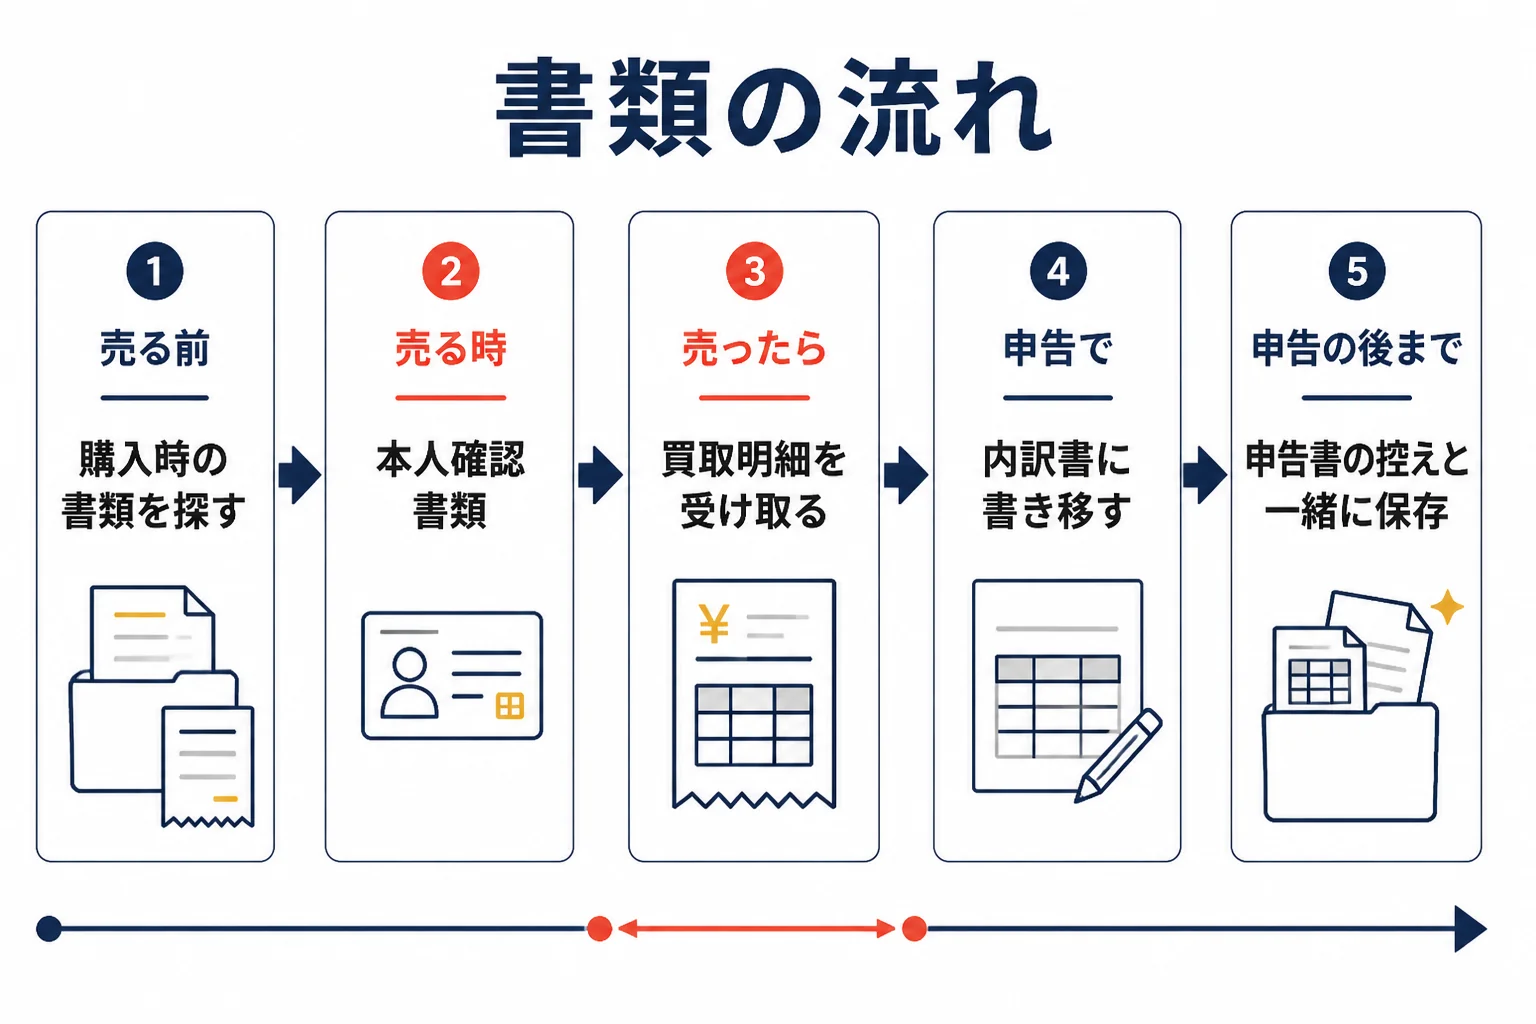
- 買取明細・計算書(売った年ごと)
- 購入時の領収書・計算書・保証書
- 振込で受け取った時の入金の記録
- 提出した確定申告書と内訳書の控え
- 相続・贈与で受け取った金なら、前の持ち主が買った時の書類
これから売る方は、売る前に査定額を知っておくと、内訳書に書く数字の見当がつきます。売った後は、買取明細を受け取って保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
よくある質問
金地金売却の確定申告で添付する書類は何ですか?
確定申告書と一緒に、譲渡所得の内訳書(確定申告書付表)【総合譲渡用】を使います。相続した金で取得費加算の特例を使う時は、相続税の計算明細書も添えます(国税庁 No.3267)。
買取明細は申告書に付けて出しますか?
買取明細は、内訳書に書く売った金額の根拠になる書類です。提出のしかたは国税庁の案内で確かめ、原本は手元に保管しておきましょう。
購入時の書類が無いと申告できませんか?
申告はできます。取得費が分からない時は、売った金額の5%を取得費にする方法があります(所得税基本通達38-16)。
支払調書は自分で申告書に付けますか?
付けるものではありません。支払調書は、1回200万円を超える代金を払った店が税務署に出す書類です(所得税法225条)。
まとめ
- 金地金を売った分は、確定申告書と譲渡所得の内訳書【総合譲渡用】を使う
- 計算の根拠は、買取明細と購入時の書類が中心
- 購入時の書類が無い時は、売った金額の5%を取得費にできる
- マイナンバーと本人確認書類は、売る時の店で求められる
- 相続した金で取得費加算の特例を使う時は、相続税の計算明細書を添える
- 申告に使った書類と控えは、まとめて保存しておく
コメント