
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
親が遺した金のインゴットや金貨を前に、『相続した金を売ったら、税金はいくらかかるんだろう』と不安になっている方も多いはずです。
 金を売りたい人
父が亡くなって、金のインゴットを相続しました。売りたいのですが、相続税も払うのに、売った時にもまた税金がかかるんでしょうか?
 案内役
相続した金の税金は「相続した時」と「売った時」の2つに分けて考えます。それぞれ別の税金なので、順番に見ていけば大丈夫ですよ。
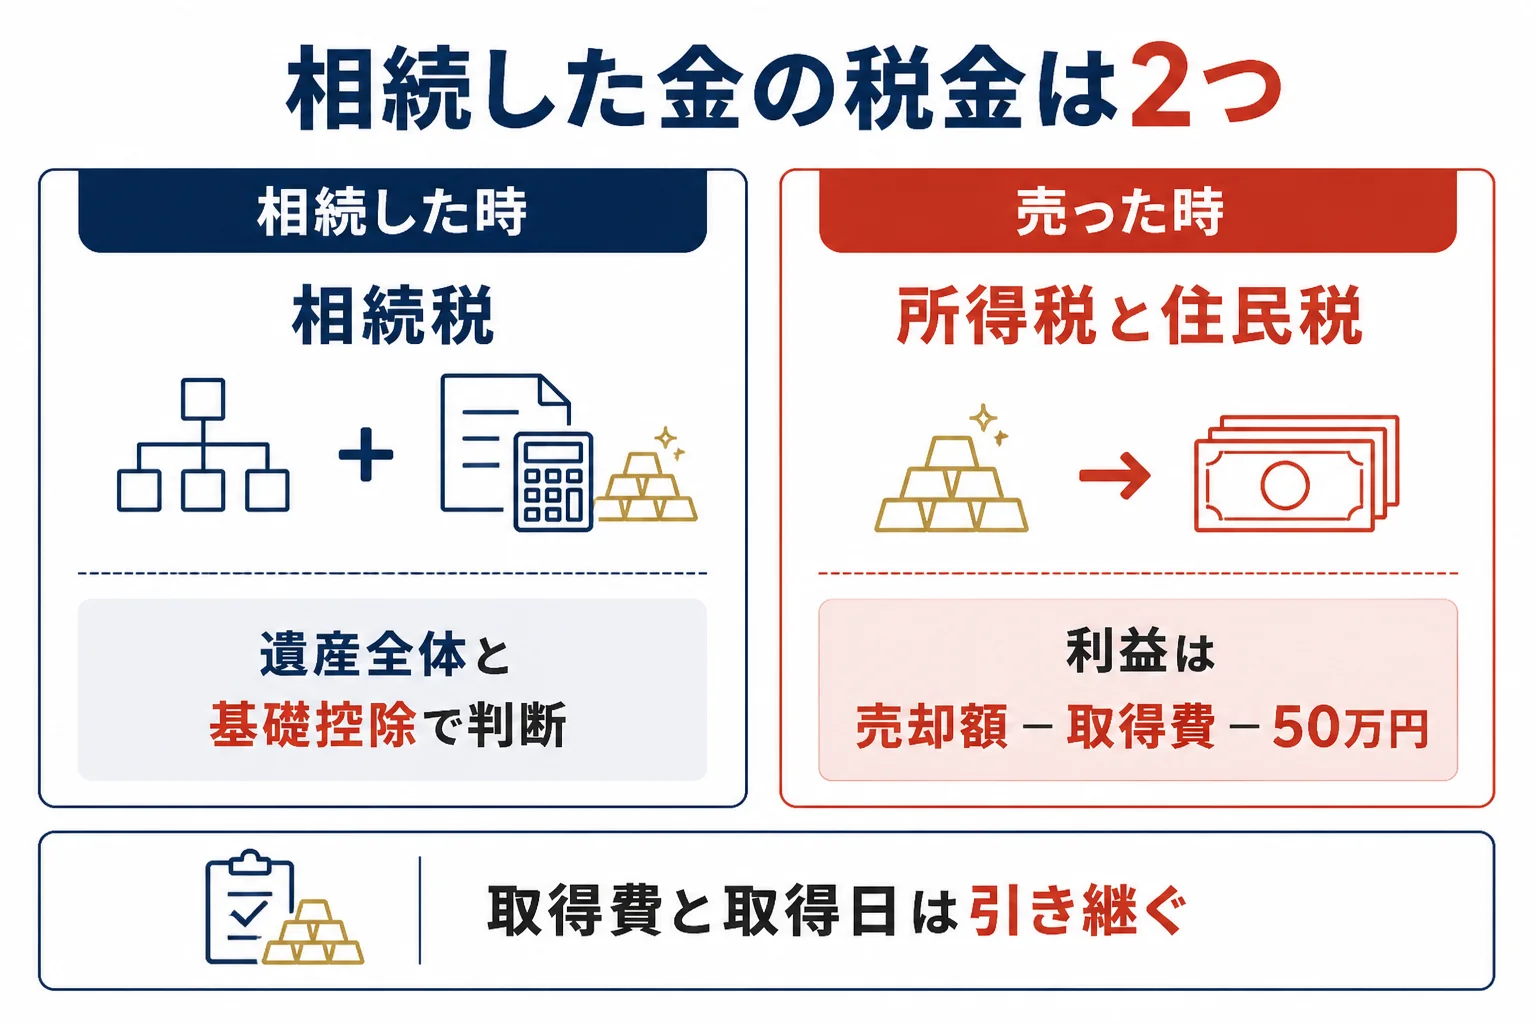
結論から言うと、金を相続した時は相続税、相続後に売却した時は譲渡所得の税金(所得税・住民税)を考えます。売った時の計算では、亡くなった人が買った時の値段と買った日を引き継ぎます。
この記事では、相続した金の売却の税金の計算と、使える特例、売るまでの手順が分かります。
相続した金の税金は「相続した時」と「売った時」の2つ
相続した時にかかるかもしれないのが相続税、売った時に利益が出ればかかるのが所得税と住民税です。2つは別の税金で、計算のしかたも申告の期限も違います。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
『相続税を払ったなら、もう税金は終わりじゃないの?』と思いますよね。実は、相続した金を売って利益が出ると、その利益には別に所得税がかかるんです。
| 場面 | かかる税金 | 何で決まるか | 申告の期限 |
|---|---|---|---|
| 金を相続した時 | 相続税 | 遺産全体の額が基礎控除を超えるか | 亡くなったことを知った日の翌日から10か月以内(No.4205) |
| 相続した金を売った時 | 所得税・復興特別所得税・住民税 | 売った金額から取得費などを引いた利益 | 原則として売った年の翌年2月16日から3月15日(No.2020) |
田中貴金属も、よくある質問で「地金・金貨・プラチナコインは相続税(贈与税)の対象です」と説明しています。
相続税がかからなくても、売った時の税金は別
2つの税金は別々に決まるので、組み合わせは4通りあります。例えばこんな場面で考えてみてください。
| 相続税 | 売った時の利益 | どうなるか |
|---|---|---|
| かからない(遺産が基礎控除以下) | 利益が小さい | どちらの税金も出ないことがある |
| かからない(遺産が基礎控除以下) | 利益が大きい | 売った時の所得税・住民税だけかかる |
| かかる | 利益が小さい | 相続税だけかかる |
| かかる | 利益が大きい | 両方かかる。取得費加算の特例を確認する |
「相続税の申告が要らなかったから、金を売っても何もしなくていい」と考えてしまうのは、よくある見落としです。売った年の利益は、相続税とは別に計算しておきましょう。
相続した時:相続税がかかるかは遺産全体で決まる
相続税は、亡くなった人から受け継いだ財産の合計が基礎控除を超えた時にかかります。基礎控除は「3,000万円+600万円×法定相続人の数」です(国税庁 No.4102)。
相続税の対象になる財産は、現金や預貯金、土地などのほか「金銭に見積もることができる経済的価値のあるすべてのもの」です(国税庁 No.4105)。金も、預金や家と一緒に遺産の合計に入ります。
| 法定相続人の数 | 相続税の基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
遺産の合計がこの額以下なら、相続税の申告も納税も必要ありません(国税庁 No.4205)。申告書を出す先は、亡くなった人の住所地を所轄する税務署です。
金の評価額は税務署・税理士に確認
相続税を計算する時、金をいくらで評価するかを国税庁が名指しで書いた記述は、この記事では確認できていません。財産評価の一般原則は「時価」です。
具体的な評価のしかたは、所轄の税務署か税理士に確認しておきましょう。相続税のしくみは金は相続税の対象?で詳しく見られます。
亡くなる前にもらった金も足されることがある
亡くなる前に、親から金をもらっていたという方もいるかもしれません。暦年課税の贈与で、相続開始が令和8年12月31日までなら、亡くなる前3年以内にもらった財産は相続税の計算に足されます(国税庁 No.4161)。
国税庁は「基礎控除額110万円以下の贈与財産」も加算すると書いています。贈与税がかからなかった金でも、相続税の計算では数に入ることがあるんです。
令和9年以後に相続が始まる場合は、加算する期間が段階的に長くなります。もらった時期と金額は、メモにして残しておきましょう。
売った時:亡くなった人の取得費と取得日を引き継ぐ
相続で受け継いだ物を売る時は、相続した人が「引き続きこれを所有していたものとみなす」とされています(所得税法第60条)。亡くなった人が買った時の値段と、買った日を引き継いで計算します。
金を売った所得は、原則として譲渡所得です(国税庁 No.3161)。計算は「売った金額−(取得費+譲渡費用)−特別控除50万円」です。
相続した日の金の値段を取得費にするわけではないんです。ここを勘違いしやすいので、気をつけておきましょう。
金を売りたい人相続したのは去年です。5年以内に売ったら、短期になるんですか?
案内役5年は相続した日からではなく、亡くなった方が買った日から数えます。昔に買った金なら、長期として2分の1で計算できることが多いですよ。
所有期間が5年を超えると長期譲渡所得になり、特別控除後の金額の2分の1が課税の対象です(国税庁 No.3152)。親や祖父母が何年も前に買った金なら、相続してすぐ売っても長期になりやすいんです。
| 引き継ぐもの | 相続した人が使う値 |
|---|---|
| 取得費 | 亡くなった人が買った時の購入代金など |
| 取得日 | 亡くなった人が買った日 |
| 長期・短期の判定 | 亡くなった人が買った日から、売った時までで5年を超えるか |
取得費と保有期間の引き継ぎは相続した金の取得費と保有期間でも詳しく見られます。
買った値段が分からない時は5%
『父がいつ、いくらで買ったかなんて分からない』という方も多いですよね。取得費が分からない時は、売った金額の5%を取得費として計算できます(所得税基本通達38-16)。
- 金と一緒にしまってあった購入時の納品書・領収書・保証書
- 購入した会社からの郵便物や会員の書類
- 通帳や家計簿の、金を買った時期の記録
- 遺品の中の、買った店の袋や箱
記録が見つかるかどうかで、課税される金額が大きく変わります。遺品の整理の時に、書類を捨てないよう家族で声をかけ合っておきましょう。
遺品から金が出てきた時の進め方は遺品整理で出てきた金を売る時の税金と手順にまとめています。
相続した金を売却したら税金はいくらかかる?100gの計算例
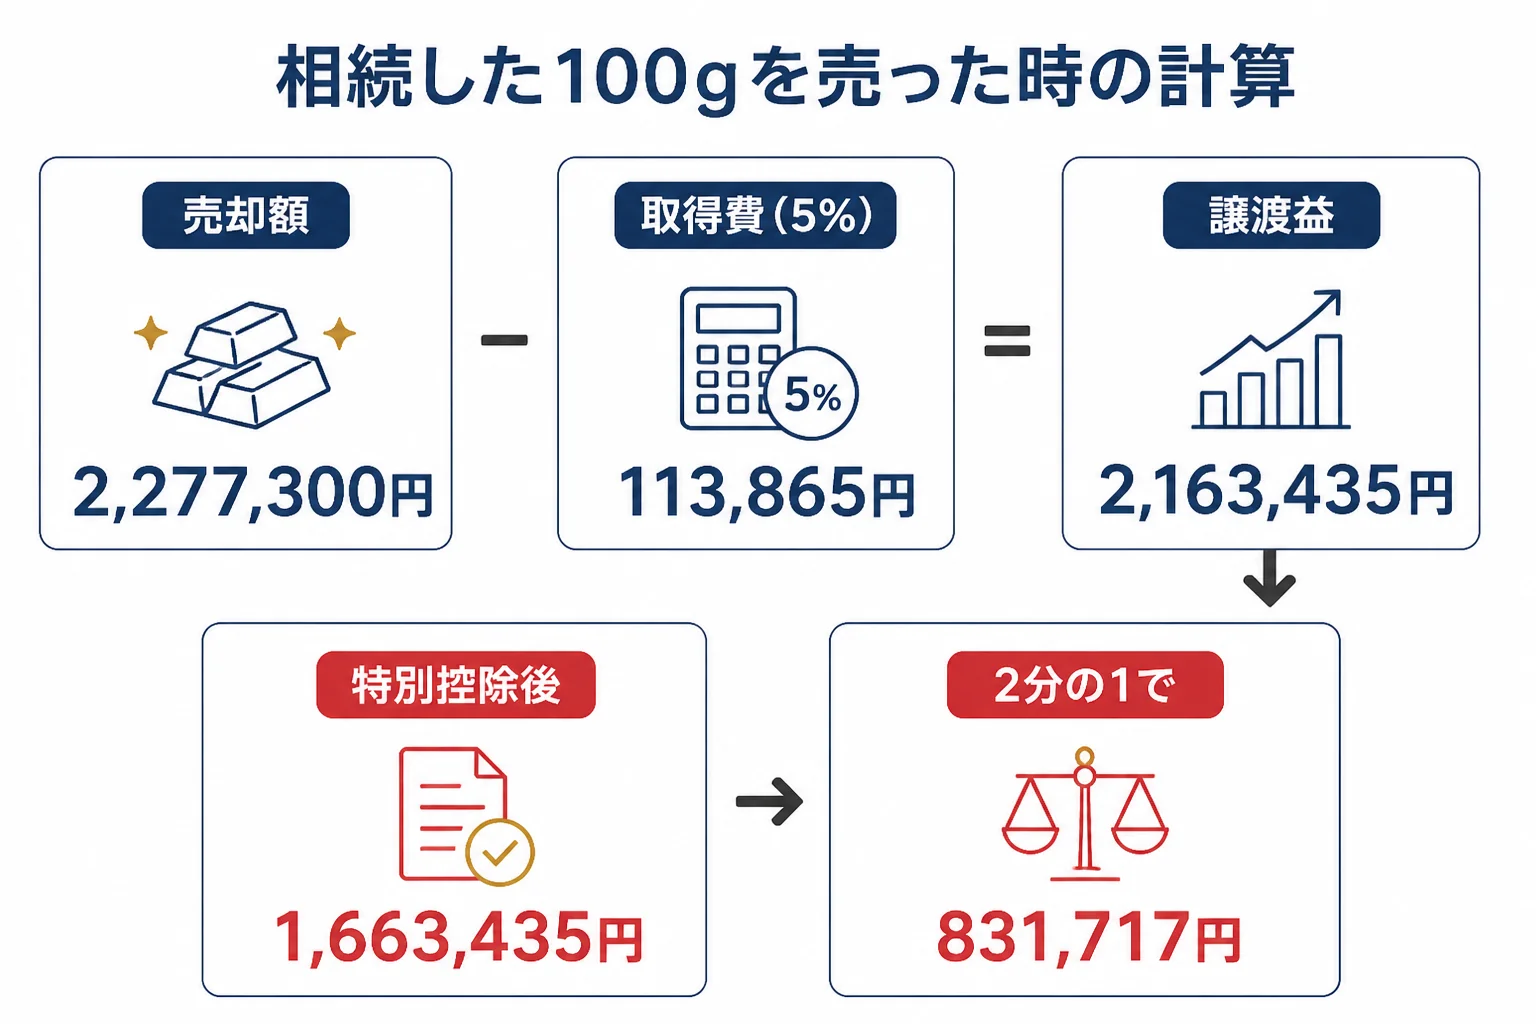
ここでは、相続した100gのインゴットを売った場合を、国税庁の式と所得税の速算表(No.2260)で計算します。金額はこの前提で計算した目安です。
売却額は、2026年10月20日17時に田中貴金属が公表した店頭買取価格(金22,773円/g・税込)で置きます。記事執筆日時点の参考値です。
前提は次の通りです。令和8年(2026年)に1回だけ売り、亡くなった人が買ってから5年超、譲渡費用は0円、その年にほかの総合課税の譲渡益は無いものとします。
| 項目 | 取得費が分かる(仮に100万円) | 取得費が分からない(5%) |
|---|---|---|
| 売却額(22,773円×100g) | 2,277,300円 | 2,277,300円 |
| 取得費 | 1,000,000円 | 113,865円 |
| 譲渡益 | 1,277,300円 | 2,163,435円 |
| 特別控除50万円を引いた後 | 777,300円 | 1,663,435円 |
| 課税される譲渡所得(2分の1) | 388,650円 | 831,717円 |
この課税される譲渡所得が、相続した人のほかの所得と合わせて税額になります。
相続した人の所得によって税額が変わる
例えば、金以外の「課税される所得金額」が300万円の会社員が相続人だった場合です。
| 取得費 | 合計の課税所得 | 所得税 | 増える所得税 |
|---|---|---|---|
| 金を売らない場合 | 300万円 | 202,500円 | なし |
| 100万円 | 3,388,000円 | 3,388,000円×20%−427,500円=250,100円 | 47,600円 |
| 5%(113,865円) | 3,831,000円 | 3,831,000円×20%−427,500円=338,700円 | 136,200円 |
課税される所得金額は1,000円未満を切り捨てています。ほかに復興特別所得税(所得税額の2.1%)と住民税がかかります。
ほかに所得がない相続人なら、課税される譲渡所得が令和8年分の基礎控除104万円以下に収まり、所得税は0円になる計算です(長期の所得を2分の1後の金額で見た場合の前提)。
所得税が0円でも、住民税や保険料は別に確認
売った年の利益は、住民税や、翌年度の国民健康保険料の計算にも関わります。国民健康保険料の所得割には総合譲渡所得も入ると、新宿区や江戸川区が説明しています。
相続人が年金生活の親や、扶養に入っている家族のこともありますよね。所得税の申告が要らない時でも住民税の申告が必要な場合があるので、お住まいの市区町村に確認してみてください。
扶養に入っている人は、合計所得金額が62万円を超えると、令和8年分の扶養控除や配偶者控除の対象から外れます(国税庁 No.1180・No.1191)。家族の税金にも影響するので、売る前に話しておきましょう。
田中貴金属で100gを売ると、手数料16,500円がかかり、代金は2,260,800円になります。手数料を引く前で200万円を超えるので、マイナンバー確認書類の提示と支払調書の対象です。
買取手数料が譲渡費用に入るかを、金について名指しした国税庁の原文は確認できていません。上の例では譲渡費用0円で計算しました。
売る前に査定額を知っておく
相続した金は、刻印やブランド、重さで買取の値段が変わります。売る前に査定を受けて、いくらで売れそうかを知っておくと、上のような税金の目安を前もって出せます。
売った時は、売却額と売った日が書かれた買取明細を受け取りましょう。確定申告で売却額を書く時のもとになり、家族で分ける時の説明にも使えます。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
相続税を払った人は取得費加算の特例も確認
相続税を払った人が、一定の期限までに相続した財産を売った時は、相続税額のうち一定の金額を取得費に加算できる特例があります(国税庁 No.3267)。
『相続税も払って、売った時の税金も払うのは重い』と感じますよね。そんな時に確かめたいのが、この取得費加算の特例です。
No.3267 の要件は次の3つです。
- 相続や遺贈で財産を取得した人である
- その財産を取得した人に相続税が課税されている
- 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売っている
相続税の申告期限は亡くなったことを知った日の翌日から10か月以内なので、目安として相続から3年10か月ほどが売る期限になります。相続税がかからなかった人は、2つ目の要件に当たらないので使えません。
加算できるのは、その人が払った相続税額のうち、売った財産の相続税評価額の割合に応じた分です。ただし、特例を使わずに計算した譲渡益が上限です。
No.3267 は対象を「土地、建物、株式などの財産」と書いていて、金を名指ししていません。使えるかどうかと計算は、確定申告の前に所轄の税務署か税理士に確認しておきましょう。
特例を使う時は、「相続財産の取得費に加算される相続税の計算明細書」などを添えて確定申告をします。詳しくは取得費加算の特例で見られます。
相続した金を売るまでの手順
相続した金は、誰の物になるかが決まってから売るのが基本です。買取店でも、本人確認書類に加えて相続の書類を求められることがあります。
例えば田中貴金属では、相続した地金を売る時は「通常の本人確認書類に加え、相続に関する書類が必要」で、代表例として遺産分割協議書・印鑑証明書・除籍謄本が挙げられています。
- 家族で遺品の金を確認し、重さや刻印、購入の記録を集める
- 遺産の合計と基礎控除を比べ、相続税の申告が要るかを確かめる
- 遺産分割で、誰がその金を受け継ぐかを決める
- 査定を受けて、売却額の目安と税金の目安を出す
- 受け継いだ人が売り、買取明細を受け取る
- 売った年の翌年に、受け継いだ人が確定申告をするか確かめる
1回の売却額が200万円を超える時は、マイナンバーの確認書類も用意しておきましょう。支払調書は税金がかかるかどうかの線ではないので、200万円以下でも利益があれば申告が要るかを計算します。
| そろえておく書類 | 何に使うか |
|---|---|
| 本人確認書類・マイナンバー確認書類 | 買取店での本人確認・200万円超の取引 |
| 遺産分割協議書など相続の書類 | 相続した人が売ることの確認 |
| 亡くなった人の購入記録 | 取得費と取得日 |
| 買取明細 | 確定申告の売却額と売った日 |
相続人が何人かいる時の申告の分け方は、相続した金を売った年の確定申告でまとめています。金を売った時の税金の全体像は、金を売った時の税金ガイドにまとめています。
相続した金の売却でよくある相談
Yahoo!知恵袋には、相続した金を売る時の税金について多くの相談があります。3つを要約して答えます。
相談1:父が遺したインゴット100gを売りたい
「昨年父が亡くなり、父が持っていたインゴット100gを売りたい。税金はどうなるか」という相談です。
上の計算例の通り、父が買った時の値段と日付を引き継いで計算します。購入記録が見つかれば取得費100万円の例、見つからなければ5%の例のように、課税される金額が変わります。
金を売りたい人父がいつ買ったか分からない場合、5年を超えているかどうかはどう判断すればいいですか?
案内役購入の書類や通帳の記録から時期を探すのが第一歩です。どうしても分からない時は、手元の資料を持って所轄の税務署に相談してみてくださいね。
相談2:相続した金1kgを売ると手数料や税金はいくら?
「父が他界し、相続した金の現物1kgを売ると、手数料や税金がいくらかかるか」という相談です。
田中貴金属では500g以上の売却は手数料が不要で、22,773円×1,000gの22,773,000円が計算上の代金です(2026年10月20日17時公表の参考値)。取得費が分からず5%なら、課税される譲渡所得は長期で10,567,175円になります。
この金額がほかの所得と合わさるので、所得税は速算表の高い段階にかかることがあります。金額が大きい時は、売る前に税理士に試算してもらうと安心です。
相談3:祖父が6年前に遺したインゴットを売った
「6年前に祖父が遺したインゴット5kgを売ると、売却益が1,000万円以上になる。税金はどうなるか」という相談です。
祖父が買った日から数えて5年を超えるので、長期として特別控除後の2分の1が課税の対象です。ただ、相続から6年たっていると、取得費加算の特例の期限(相続から3年10か月ほど)は過ぎています。
売却益がこれだけ大きければ確定申告が必要です。申告の書き方は、税務署の相談や税理士への依頼も考えておきましょう。
よくある質問
相続した金を売却したら税金はいくらかかりますか?
売った金額から、亡くなった人の取得費と特別控除50万円を引いた利益に税金がかかります。5年超なら2分の1にし、ほかの所得と合わせて税率が決まります。
金を相続した後に売ると、相続税と所得税の両方がかかりますか?
相続税は相続した時の遺産全体で、所得税は売った時の利益で決まる別の税金です。両方かかることも、どちらもかからないこともあります。
相続した金の取得費は、相続した日の値段ですか?
いいえ、亡くなった人が買った時の値段と買った日を引き継ぎます(所得税法第60条)。分からない時は、売った金額の5%を取得費にできます。
相続した金を売ると支払調書は出ますか?
1回の支払金額が200万円を超えると、買取店が支払調書を税務署に出します。支払調書は税金がかかるかどうかの線ではないので、申告が要るかは利益で計算します。
相続税がかからなかった場合でも取得費加算の特例は使えますか?
使えません。特例の要件に「その財産を取得した人に相続税が課税されていること」があるからです(国税庁 No.3267)。
まとめ
- 相続した金の税金は、相続した時の相続税と、売った時の譲渡所得の2つ
- 相続税は遺産全体が「3,000万円+600万円×法定相続人の数」を超えるかで決まる
- 売った時は、亡くなった人の取得費と取得日を引き継いで計算する
- 昔に買った金は長期になりやすく、取得費が分からなければ5%で計算できる
- 相続税を払った人は、期限内に売れば取得費加算の特例を確認する
- 売る前に査定で金額を知り、買取明細を受け取って申告に備える
コメント