
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
実家の仏壇を整理していて、純金のおりんや18金の仏具が出てきた。『これを売ったら、税金はどうなるんだろう』と手が止まりますよね。
 金を売りたい人
親が使っていた純金のおりんを売ろうと思っています。金の仏具を売却したら、税金がかかるんでしょうか?
 案内役
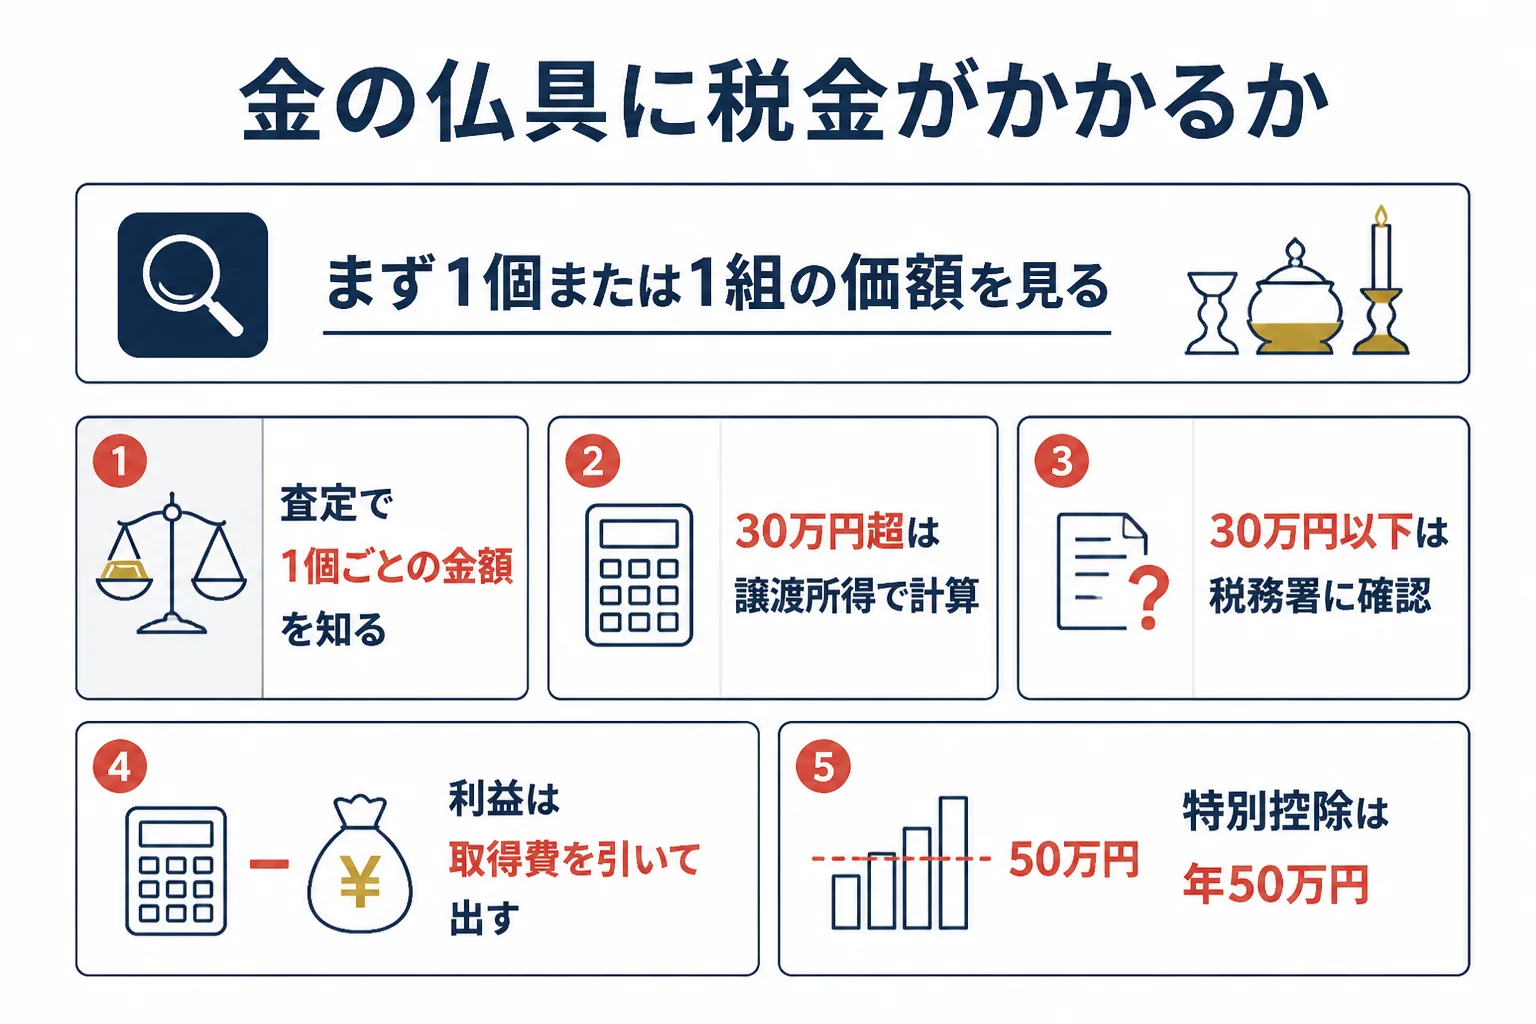
まずは1個ごとの価額が30万円を超えるかを見てみましょう。30万円を超える物は、利益が出れば譲渡所得として計算しますよ。
結論から言うと、金の仏具や工芸品の売却で税金がかかるかは「1個または1組で30万円を超えるか」と「利益がいくらか」で見ていきます。この記事では、仏具・おりん・工芸品の考え方と、相続した物を売る時の取得費、計算の目安が分かります。
金の仏具を売却した時の税金は「1個の価額」から
30万円を超える金の仏具や工芸品は、利益が出れば譲渡所得として計算します。30万円以下の物は、非課税になる生活用動産に当たるかを確認する必要があります。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
国税庁 No.3105 は、非課税になる所得として「生活用動産の譲渡による所得」を挙げています。家具、じゅう器、衣服などの生活に通常必要な動産です。
ただし「貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるもの」は、この非課税から除かれます。所得税法施行令第25条でも「貴金属」と「これらの製品」が挙げられています。
| 仏具・工芸品の状況 | 考え方の目安 |
|---|---|
| 1個または1組の価額が30万円を超える | 非課税から外れ、譲渡所得として計算する |
| 1個の価額が30万円以下 | 生活用動産に当たるかを税務署に確認する |
| おりんと台など、セットの物 | 1組として見るかを税務署に確認する |
『仏具は毎日使う物だから、生活用動産では?』と思う方もいるはずです。実は、金の仏具が生活用動産に当たるかを名指しした国税庁の説明は、この記事では確認できていません。
ただ、30万円を超える物なら、生活用動産に当たってもいなくても非課税からは外れます。まずは査定で1個ごとの金額を知ることが、判断の出発点になります。
30万円の線の読み方は、生活用動産の「1個30万円」の線でくわしくまとめています。
仏具・おりん・工芸品・小判で違う点
18金でも純金でも、税金の式は純度で分かれていません。違いが出やすいのは、品物の種類と、売れる店かどうかです。
| 品物 | 確認しておきたい点 |
|---|---|
| 金のおりん | 1個の価額と、台やりん棒とセットかどうか |
| 金の仏具(花立・香炉など) | 1個ずつか、そろいの1組か |
| 金の工芸品・置物 | 書画・骨とうのような扱いになるかは税務署に確認 |
| 小判 | 名指しの説明は確認できていない。税務署に確認 |
金の工芸品を売却する時に気をつけたいのが、売り先です。例えば石福金属興業は、売れない物の例に「他社製貴金属製品(指輪、ネックレス、工芸品、小判など)」を挙げています。
持って行く前に、その店が仏具や工芸品を買い取っているか聞いておきましょう。聞く時は「純金のおりんと18金の花立があります。製品のまま買い取っていますか」のように伝えると話が早いですよ。
純度による違いは、18金・24金を売った時の税金で見られます。
支払調書の対象にはなりません
田中貴金属は、支払調書の対象を金地金・金貨などとし「貴金属ジュエリーなどの売却は対象外」と説明しています。石福金属興業も「貴金属製品などの売却は対象外」です。
支払調書は買取業者が税務署に出す書類で、税金がかかるかの線ではありません。30万円を超える仏具で利益が出れば、譲渡所得として計算します。
相続した金の仏具を売る時の取得費
相続や贈与で受け取った資産を売る時は、前の持ち主が引き続き持っていたものとみなされます(所得税法第60条第1項)。親が買った値段と買った日が、そのまま自分の取得費と取得日になります。
親がいつ・いくらで買ったか分からない仏具も多いですよね。その場合は、売った金額の5%を取得費として計算することが認められています(所得税基本通達38-16)。
- 仏具が入っていた箱・桐箱(店名や日付が書かれていることがある)
- 仏壇店や百貨店の領収書・保証書
- 親の通帳や家計簿の記録
- 親族が覚えている購入の時期や店
親が買ってから自分が売るまで、通して5年を超えていれば長期です。古くからある仏具なら、長期になることが多いはずです。
相続した金の税金全体は相続した金を売った時の税金、遺品整理の進め方は遺品整理で出てきた金を売る時の税金と手順でまとめています。
相続税のほうはどう考える?
国税庁 No.4105 は、相続税がかかる財産を「金銭に見積もることができる経済的価値のあるすべてのもの」と説明しています。
金の仏具を相続税でどう扱うかを名指しした国税庁の説明は、この記事では確認できていません。相続税の申告が必要な家庭では、税理士か税務署に確認してみてください。
| 税金 | 目安 |
|---|---|
| 相続税 | 基礎控除は3,000万円+600万円×法定相続人の数(No.4102)。範囲内なら申告も納税も不要(No.4205) |
| 売った時の所得税 | 前の持ち主の取得費を引き継いで利益を計算 |
| 取得費加算の特例 | 相続税を払った人が、申告期限の翌日以後3年を経過する日までに売った時(No.3267) |
計算例:18金の仏具を120万円で売った場合
相続した18金の仏具1点を120万円で売り、取得費が分からないので5%で計算します。譲渡費用は0円、その年にほかの総合課税の譲渡益は無い前提です(120万円は仮の金額です)。
| 項目 | 5年以内(短期) | 5年超(長期) |
|---|---|---|
| 売った金額 | 120万円 | 120万円 |
| 取得費(5%) | 6万円 | 6万円 |
| 譲渡益 | 114万円 | 114万円 |
| 特別控除後 | 64万円 | 64万円 |
| 課税される譲渡所得 | 64万円 | 32万円 |
ほかに所得がない人なら、令和8年分の基礎控除は合計所得金額132万円以下で104万円です(No.1199)。この例では、どちらも所得税は0円になる計算です。
ただ、配偶者として扶養に入っている人は注意が必要です。配偶者控除の所得要件は、合計所得金額62万円以下です(No.1191)。
短期の64万円は62万円を超えるので、扶養する側の税金が増えることがあります。長期の場合に2分の1の前と後のどちらで見るかは、国税庁の原文を確認できていません。
扶養への影響は、金を売ると扶養から外れる?でもくわしく見られます。
金の仏具の売却でよくある相談
Yahoo!知恵袋に寄せられた、金の仏具や工芸品の売却と税金の相談を3つ要約して答えます。
相談1:主婦が18金の仏具を120万円で売ったら、夫の会社に知られる?
「専業主婦が18金の仏具を売ると120万円ほどになりそう。夫の会社に収入が伝わるか」という相談です。
大事なのは、知られるかどうかより、売った所得が配偶者控除の要件にかかるかです。上の計算例のように、取得費が分からない短期の売却だと62万円を超えることがあります。
『黙っていれば大丈夫かな』と考えるより、売る前に計算しておきましょう。要件を超えそうな時は、扶養の扱いも含めて税務署に相談してみてください。
相談2:インゴット・金貨・工芸品で売ったら違う?
「同じ100gの金を、インゴット・金貨・工芸品(小判や仏具など)で売ったら税金は違うか」という相談です。
| 売った物 | 考え方 | 支払調書 |
|---|---|---|
| インゴット | 原則として譲渡所得(No.3161) | 1回200万円超で対象 |
| 金貨 | 譲渡所得の式で考えるのが基本 | 1回200万円超で対象 |
| 工芸品(小判・仏具など) | 30万円を超えれば譲渡所得として計算 | 貴金属製品は対象外(石福金属興業・田中貴金属の説明) |
工芸品が30万円以下で生活用動産に当たるかは、品物ごとに税務署で確認するのが安心です。
相談3:仏具を相続税の財産に入れなかったけど、売って大丈夫?
「金製の仏具を相続税の課税対象にしなかった。法事も終わって売る場合、そのままで問題ないか」という相談です。
相続税の申告と、売った時の所得税は別の手続きです。仏具の相続税での扱いを名指しした説明は確認できていないので、申告の内容が気になる時は税理士か税務署に相談してみてください。
金を売りたい人もし申告が足りなかったら、どうなるんですか?
案内役国税庁 No.4205 は、実際より少ない額で申告した場合に加算税や延滞税がかかる場合があると書いています。気になったら、早めに相談しておくと安心ですよ。
金の仏具を売る前の準備
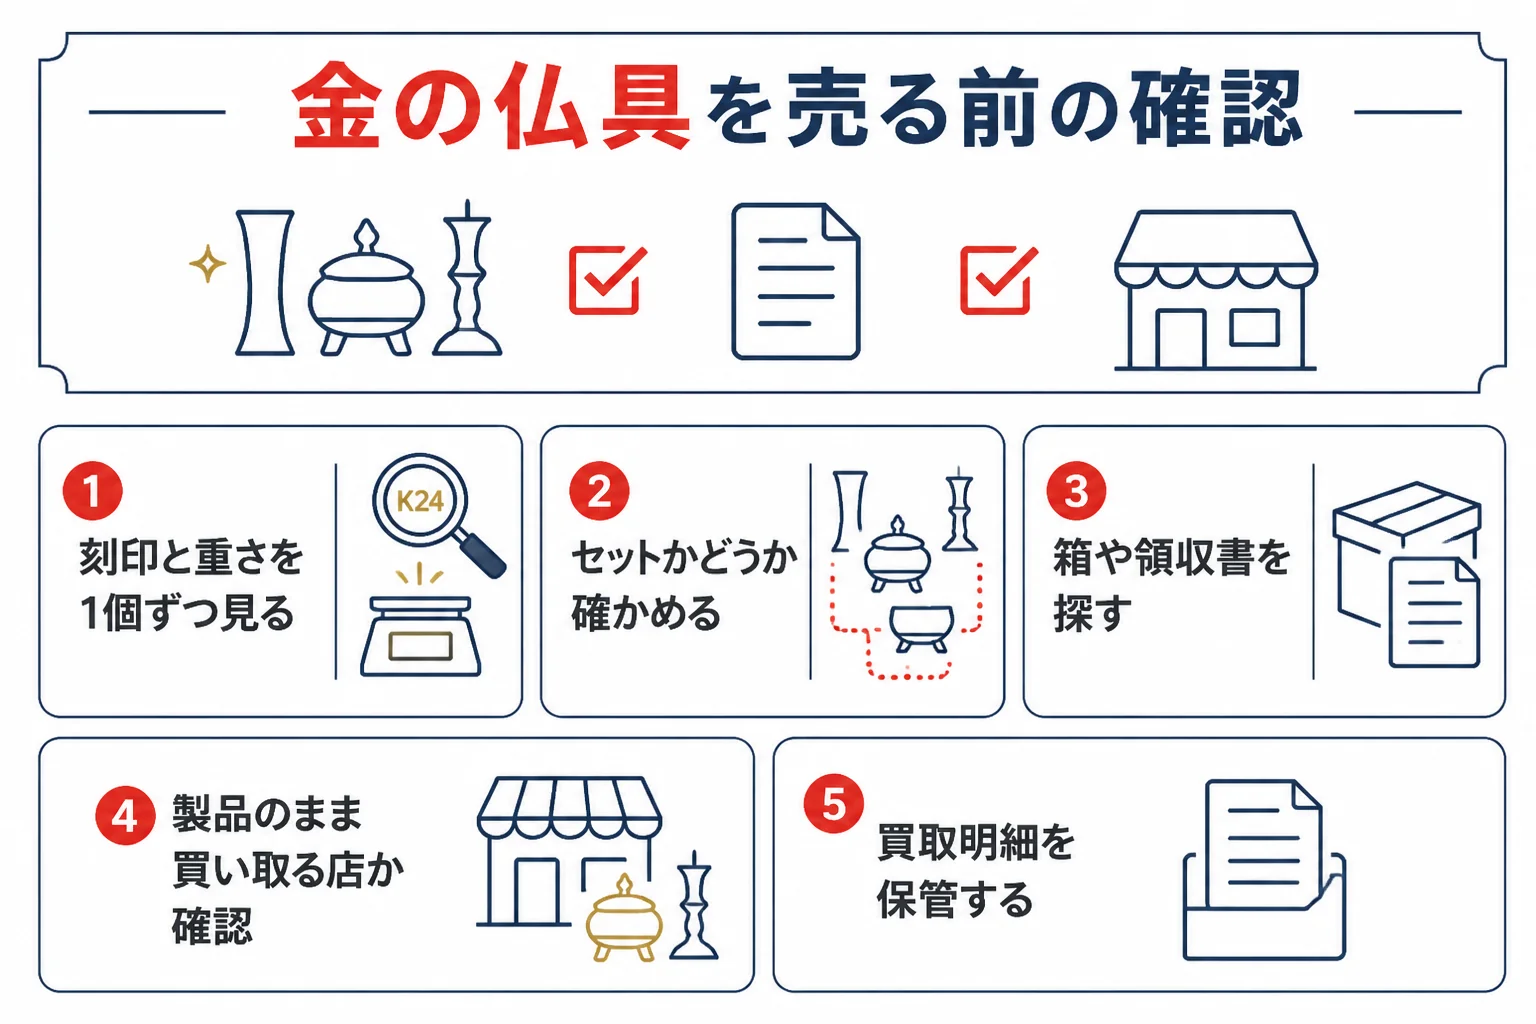
- 仏具・おりん・工芸品を1個ずつ、刻印と重さを確認する
- セットの物は、そろいで買ったかを確かめる
- 箱や領収書など、取得費の手がかりを探す
- 売りたい店が製品のまま買い取るか確認する
- 査定を受けて、1個ごとの金額を知る
- 売った時は買取明細を受け取り、保管する
まずは、手元の金の仏具がいくらで売れそうかを、査定で確かめるところから始めてみてください。1個ごとの金額が分かれば、30万円の線にかかるかが見えてきます。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
金を売った時の税金の全体像は、金を売った時の税金ガイドで確認できます。
よくある質問
金の仏具を売却すると税金はかかりますか?
1個または1組の価額が30万円を超える物は、利益が出れば譲渡所得として計算します。30万円以下の物は、生活用動産に当たるかを税務署に確認してみてください。
金の工芸品を売却した時の税金は、インゴットと同じですか?
利益の計算式は同じ考え方です。ただ、インゴットは原則として譲渡所得、工芸品は1個30万円の線も関わる点が違います。
相続した金のおりんの取得費は?
前の持ち主の取得費と取得日を引き継ぎます(所得税法第60条第1項)。分からない時は、売った金額の5%で計算することが認められています。
金の仏具を売ると支払調書は出ますか?
田中貴金属や石福金属興業は、貴金属製品の売却を支払調書の対象外と説明しています。ただし、税金がかかるかは利益で決まります。
まとめ
- 金の仏具・工芸品は、1個または1組30万円を超えるかをまず見る
- 30万円を超える物は、利益が出れば譲渡所得として計算する
- 30万円以下の物は、生活用動産に当たるかを税務署に確認する
- 相続した仏具は、前の持ち主の取得費と取得日を引き継ぐ
- 店によっては工芸品や小判を買い取らないので事前に確認する
- 迷ったら、所轄の税務署か税理士に確認する
コメント