
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
毎月コツコツ続けてきた純金積立。金の値段が上がって、『そろそろ売ろうかな。でも確定申告はどうなるんだろう』と気になっている方も多いはずです。
 金を売りたい人
純金積立で毎月買ってきた金を売ろうと思っています。何年にもわたって少しずつ買ったので、税金や確定申告をどう考えればいいのか分かりません。
 案内役
純金積立の金も、売った時のもうけで税金を考えるのが基本です。毎月買った分の値段と、5年の数え方には決まった考え方があるので、順番に見ていきましょう。
結論から言うと、純金積立の金を売った利益は、原則として譲渡所得です。取得費は「平均した値段」の考え方で、5年の判定は「先に買った分から売った」として数える方法が、国税局の文書回答で示されています。
この記事では、純金積立を売った時の税金の計算と、確定申告が要るかどうか、申告書の書き方の流れが分かります。
純金積立を売った時の税金は、現物の金と同じ考え方
純金積立(金定額購入システム)で買った金は、金地金の現物です。売った時の所得は原則として譲渡所得になり、給与などと合わせる総合課税で計算します(国税庁 No.3161)。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
国税庁 No.3161 には、「金地金を売ったときの所得は、原則、譲渡所得として、給与所得など他の所得と合わせて総合課税の対象となります」と書かれています。純金積立で積み立てた金も、この金地金にあたります。
純金積立については、東京国税局の文書回答(平成18年10月23日)があります。日本金地金流通協会が、会員企業6社の「金定額購入システム」について照会したものです。
照会の中では、この仕組みを「金地金の現物を少額から継続的に購入できる商品」と説明しています。「純金積立」とも呼ばれている、とも書かれています。
照会した6社
照会の対象になったのは、次の6社の金定額購入システムです。
| 照会の対象になった会社(文書回答の記載順) |
|---|
| 石福金属興業株式会社 |
| 田中貴金属工業株式会社 |
| 株式会社徳力本店 |
| 住友金属鉱山株式会社 |
| 三菱マテリアル株式会社 |
| 三菱商事株式会社 |
文書回答は、照会した事実関係を前提にした東京国税局の見解です。ほかの会社の積立や、証券会社の金の商品にそのまま当てはまるとは限りません。
自分の積立がどの扱いになるかは、積立をしている会社の案内と、所轄の税務署で確かめておきましょう。
雑所得や事業所得になる場合もある
文書回答には、「金地金の譲渡による所得区分は、毎月の購入金額や売却状況等を勘案して、雑所得、事業所得又は譲渡所得となる」とも書かれています。
ふつうに積み立てて、ある時にまとめて売るだけなら、多くは譲渡所得の話になります。ただ、売り買いをくり返している場合は、事業所得や雑所得になることもあるんです。
金投資口座・証券会社の金とは扱いが違う
金投資口座や金貯蓄口座の利益は、金地金の現物の譲渡とは違い、20.315%の源泉分離課税で終わります(国税庁 No.3161)。純金積立の現物の金とは扱いが分かれます。
国税庁 No.3161 には、金投資口座や金貯蓄口座の利益は「実態は金融取引に近い」と書かれています。所得税・復興特別所得税15.315%と地方税5%を合わせた20.315%の源泉徴収で終わり、ほかの所得と合わせて確定申告することはできません。
- 現物の金地金として持つ
- 原則として譲渡所得・総合課税
- 50万円の特別控除・長期の2分の1がある
- 金融類似商品の収益として扱う
- 20.315%の源泉分離課税で終わる
- ほかの所得と合わせて申告できない
名前に「積立」と付いていても、どちらにあたるかは商品ごとに違います。自分の商品がどちらかは、契約している会社の説明を確かめてみてください。
証券会社の金の商品は金ETF・証券会社の金を売った時の税金、口座の仕組みは金投資口座・金貯蓄口座の税金で詳しく見られます。
毎月少しずつ買った金の取得費はどう出す?
文書回答では、純金積立で買った金の取得費を「有価証券の評価方法である総平均法に準ずる方法」で出すとした照会に、東京国税局が「差し支えありません」と答えています。
『毎月違う値段で買っているのに、どの値段を取得費にすればいいの?』と迷いますよね。ここが純金積立ならではの悩みです。
金を売りたい人何年も毎月買ってきたので、1回ずつの買い値なんて覚えていません。取得費はどうやって出すんですか?
案内役1回ずつの値段を追わなくても大丈夫です。積み立てた分をならした値段で考える方法が、国税局の文書回答で示されていますよ。
文書回答の理由には、積立の金は「顧客別に管理されておらず、譲渡資産と取得資産が個別に対応していない」と書かれています。1回ごとの買い値で計算するのは難しい、ということなんです。
そこで、1回ずつの値段ではなく、積み立てた分をならした考え方で取得費を出します。これが「総平均法に準ずる方法」です。
総平均法に準ずる方法の具体的な計算式は、文書回答の中には書かれていません。積立の会社が出す取引の記録(購入の明細や残高の報告)をもとに、計算のしかたを税務署で確認しておくと安心です。
取得費とは、一般に購入代金のことで、購入手数料なども含まれます(国税庁 No.3152)。積立の年会費や手数料がどこまで入るかは、積立の会社の明細を見ながら確認してみてください。
取得費の基本は金の取得費とはでもまとめています。
取得費が分からない時は売った金額の5%
古い積立で記録が残っていない、ということもありますよね。取得費が分からない時は、売った金額の5%を取得費として計算できます(所得税基本通達38-16)。
ただ、購入の記録があるかどうかで、課税される金額が大きく変わることがあります。まずは積立の会社に、過去の取引の記録を出してもらえるか聞いてみましょう。
5年の数え方は「先に買った分から売った」と考える
文書回答では、所有期間を「預り口座において先に取得したものから順次譲渡したもの(先入先出法)」で判定するとした照会に、「差し支えありません」と答えています。
金の譲渡所得は、所有期間が5年を超えると長期、5年以内だと短期です(国税庁 No.3152)。長期になると、特別控除を引いた後の金額の2分の1だけが課税の対象になります。
純金積立だと、5年より前に買った分と、最近買った分が混ざっていますよね。そこで「先に買った分から順に売った」と考えて、売った分が長期か短期かを決めます。
例えば、7年前から毎月積み立ててきた金のうち、一部だけを売った場合で考えてみます。
| 売り方 | 先入先出で考えると | 判定 |
|---|---|---|
| 一部だけ売る | 古い分(7年前〜)から売ったことになる | 5年を超えた分なら長期 |
| 全部売る | 古い分も最近の分も売ったことになる | 5年超の分は長期、5年以内の分は短期 |
| 積立を始めて3年で全部売る | どの分も5年以内 | 全部短期 |
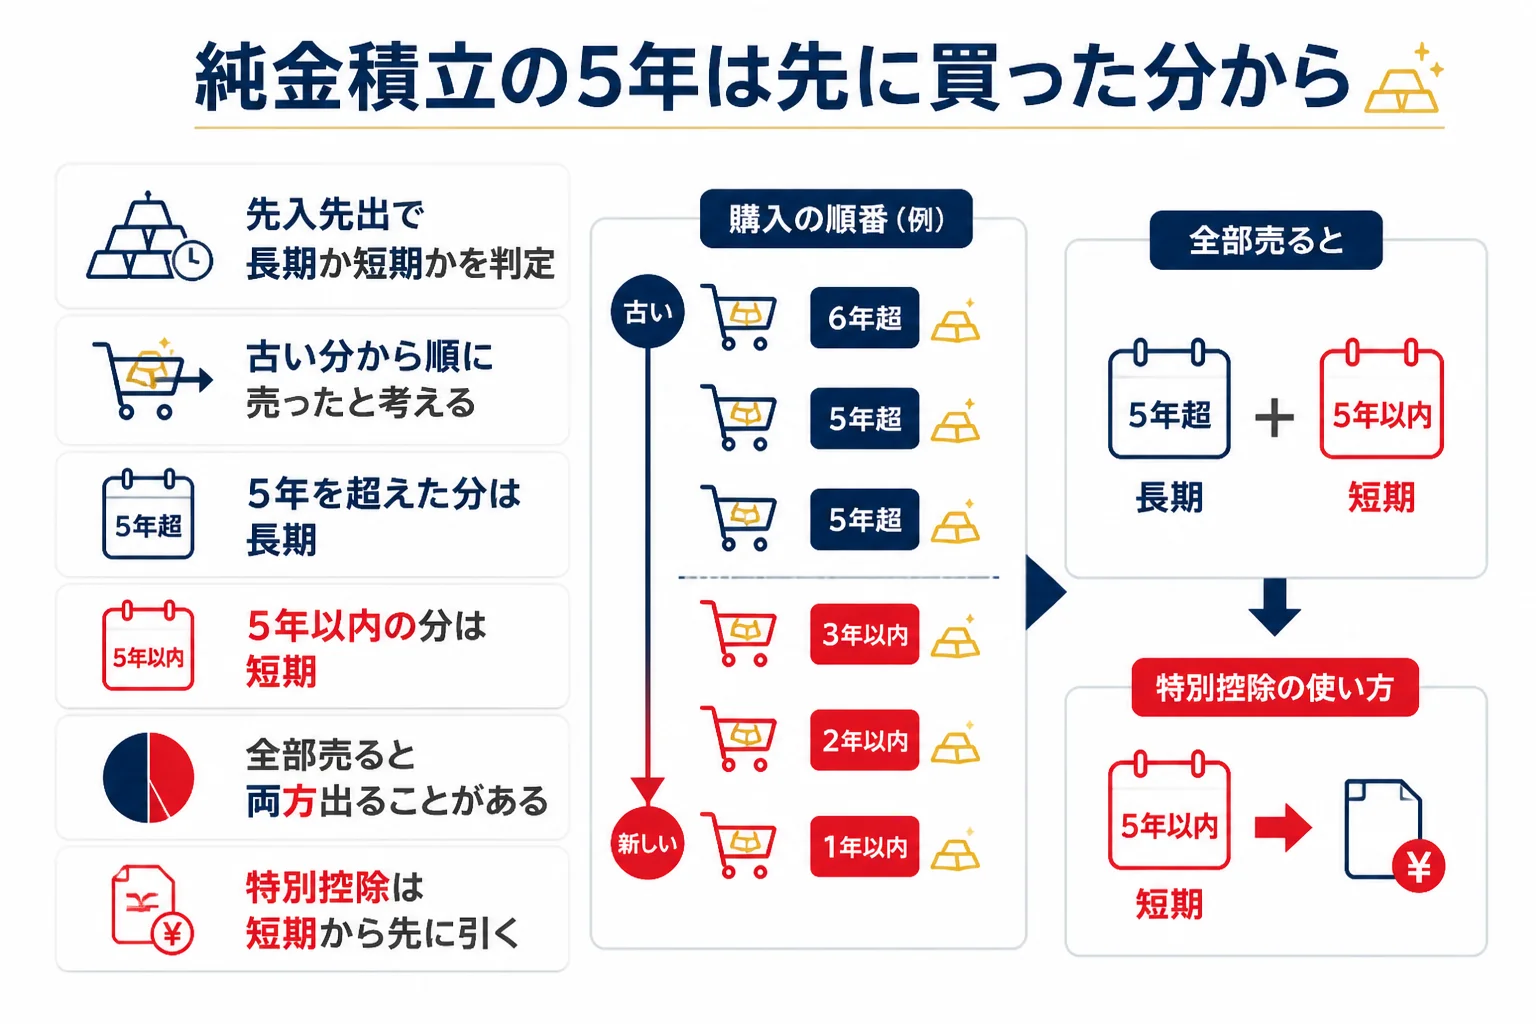
全部売る時は、長期の分と短期の分の両方が出ることがあります。その場合、特別控除50万円は短期の分から先に引きます(国税庁 No.3161)。
5年の考え方は長期譲渡所得と短期の違いでも詳しく見られます。
純金積立の売却益シミュレーション
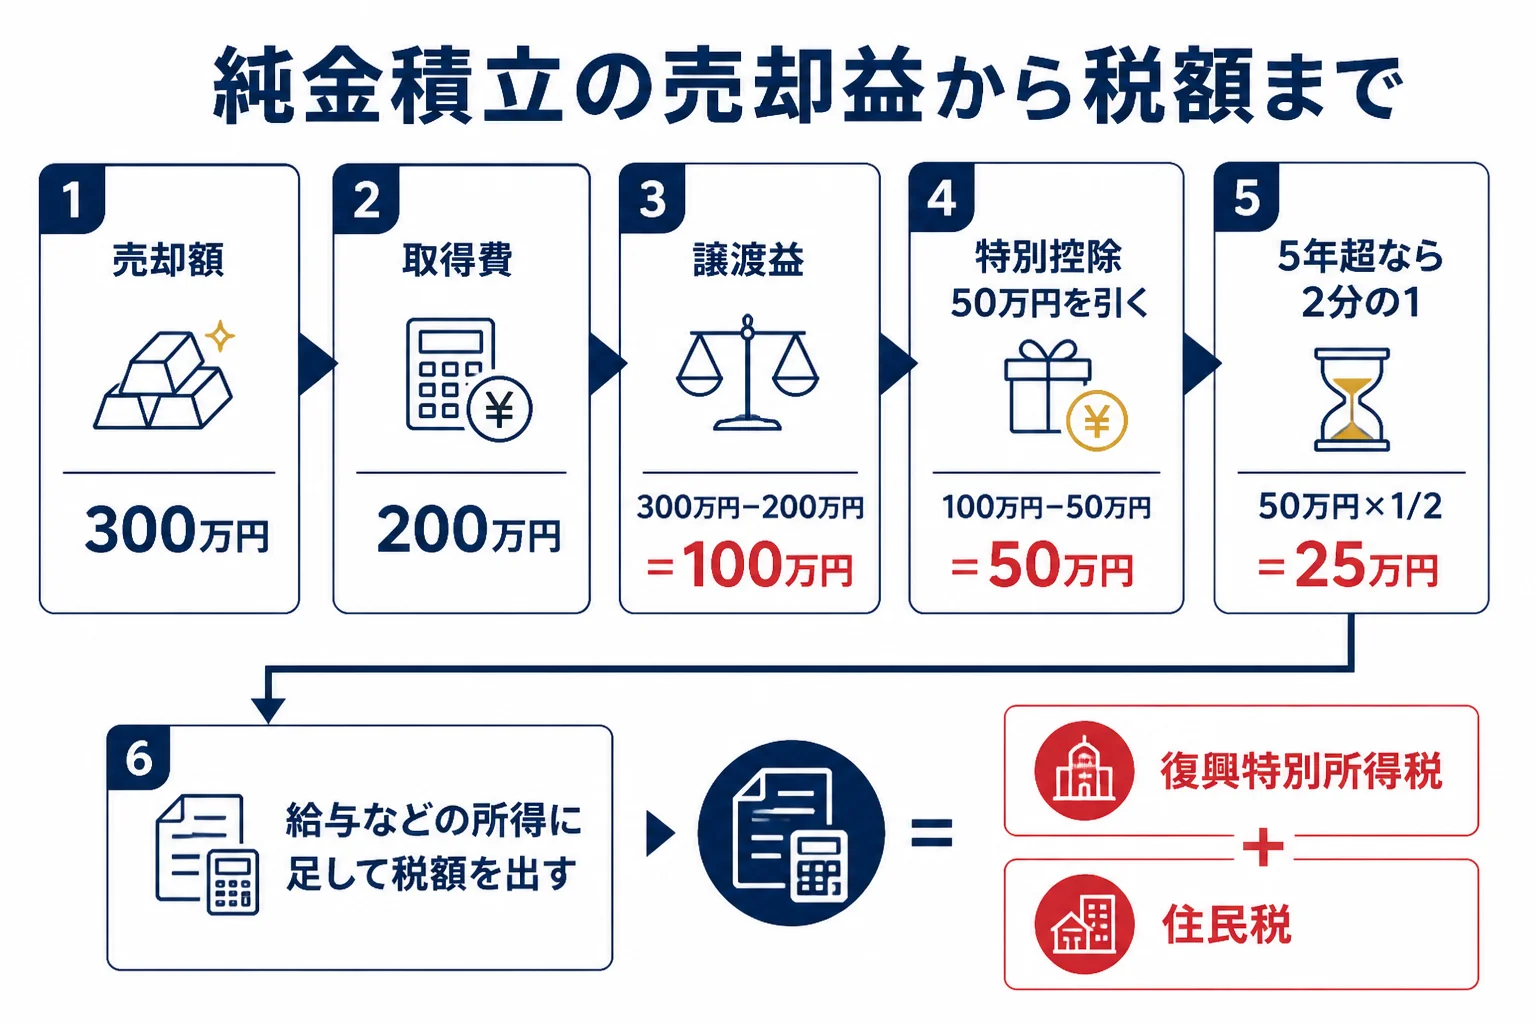
譲渡所得は「売った金額−(取得費+譲渡費用)−特別控除50万円」で出し、5年を超えた分はさらに2分の1にします(国税庁 No.3161)。
ここからは、純金積立を売った時の税金をシミュレーションしてみます。金額は計算のための前提で、実際の取得費は積立の記録で確かめてください。
前提は次の通りです。令和8年(2026年)に1回だけ売り、譲渡費用は0円、その年にほかの総合課税の譲渡益は無いものとします。
全部が長期、または全部が短期の場合
例えば、総平均法に準ずる方法で出した取得費が200万円の金を、300万円で売った場合です。
| 項目 | 全部が5年以内(短期) | 全部が5年超(長期) |
|---|---|---|
| 譲渡益(300万円−200万円) | 100万円 | 100万円 |
| 特別控除50万円を引いた後 | 50万円 | 50万円 |
| 課税される譲渡所得 | 50万円 | 25万円(2分の1) |
この50万円や25万円が、給与などほかの所得に足されて税額が決まります。
長期と短期が混ざる場合
全部売った結果、積立の記録から長期の分の譲渡益が60万円、短期の分の譲渡益が40万円と出せた場合です。
| 項目 | 短期の分 | 長期の分 |
|---|---|---|
| 譲渡益 | 40万円 | 60万円 |
| 特別控除(短期から先に引く) | 40万円 | 残りの10万円 |
| 特別控除を引いた後 | 0円 | 50万円 |
| 課税される譲渡所得 | 0円 | 25万円(2分の1) |
特別控除は短期と長期を合わせて50万円までです。短期から先に引くので、長期の分に残るのは10万円だけになります。
会社員の場合の税額の目安
給与所得者で、金以外の「課税される所得金額」が300万円の人を前提に、所得税がどれだけ増えるかを出してみます。
| 課税される譲渡所得 | 合計の課税所得 | 所得税 | 増える所得税 |
|---|---|---|---|
| 金を売らない場合 | 300万円 | 300万円×10%−97,500円=202,500円 | なし |
| 25万円(長期) | 325万円 | 325万円×10%−97,500円=227,500円 | 25,000円 |
| 50万円(短期) | 350万円 | 350万円×20%−427,500円=272,500円 | 70,000円 |
所得税のほかに、復興特別所得税(所得税額の2.1%)と住民税がかかります。この前提で計算した目安で、実際の税額はほかの所得や控除で変わります。
税率の段階は国税庁 No.2260 の速算表で決まります。合計の所得が段階の境目を超えると、超えた部分の税率が上がる点も知っておきましょう。
純金積立を売ったら確定申告は必要?
確定申告が要るかは、売った金額ではなく、特別控除50万円を引いた後の所得の金額で考えます。会社員なら「給与以外の所得20万円以下」の線がひとつの目安です(国税庁 No.1900)。
『売ったら確定申告をしないといけないのでは?』と身構えてしまいますよね。実は、利益が小さければ所得が0円になることもあるんです。
金を売りたい人会社員です。積立を全部売ると、確定申告をしないといけないんでしょうか?
案内役特別控除50万円を引いた後の所得が20万円以下なら、所得税の申告は要らない条件に当たります。まずは所得がいくらになるかを出してみましょう。
例えば、譲渡益が50万円以下なら、特別控除で所得は0円になります。ただし50万円は、その年に売った総合課税の譲渡益を全部合計した額に対して1回だけです。
| 立場 | 確定申告の目安(国税庁の条件) |
|---|---|
| 会社員(給与1か所・年末調整済み・給与収入2,000万円以下) | 給与・退職以外の所得の合計が20万円以下なら所得税の申告は不要(No.1900) |
| 年金を受け取っている人 | 公的年金等の収入400万円以下で、年金以外の所得が20万円以下なら不要(No.1600) |
| ほかに所得がない人 | 所得の合計が基礎控除などの所得控除以下なら、税額が出ないので「必要な人」に当たらない読み方(No.2020) |
上のシミュレーションの短期50万円は、20万円を超えます。会社員なら確定申告が必要です。
長期の分がある時に、20万円の判定を2分の1にする前と後のどちらで見るかは、国税庁の原文では確認できていません。線に近い時は、所轄の税務署に確認しておきましょう。
所得税の申告が要らない時でも、住民税の申告が必要な場合があります(国税庁 No.1600 の注、横浜市のよくある質問)。お住まいの市区町村に確認してみてください。
200万円を超える現金化は支払調書の対象
田中貴金属は、支払調書の対象に「純金積立(金・プラチナ)の現金化取引」を挙げています。1回の支払金額が200万円を超えると、マイナンバーを記載した支払調書が税務署に出されます。
田中貴金属の説明では、支払金額は「買取手数料などを差し引く前の金額」で見ます。積立残高が大きい方は、1回で200万円を超えることもありますよね。
ただ、支払調書は「業者が税務署に出す書類」で、税金がかかるかどうかの線ではありません。200万円以下でも利益があれば、上の計算で申告が要るかを考えます。
- 積立の会社の取引記録(購入の明細・残高の報告)を手元にそろえる
- 1回の現金化の金額が200万円を超えるか確かめる
- 200万円を超える時は、マイナンバーの確認書類を用意する
- 一部だけ売るか、全部売るかで長期・短期の分け方が変わることを知っておく
- 売った年の、ほかの総合課税の譲渡益も確認する
支払調書の仕組みは金の支払調書とはで詳しく見られます。
純金積立の確定申告の書き方の流れ
金の売却は総合課税の譲渡所得なので、「譲渡所得の内訳書(確定申告書付表)【総合譲渡用】」で計算して、その結果を確定申告書に書き移します。
純金積立の確定申告の書き方も、現物の金を売った時と大きくは変わりません。違うのは、取得費と買った時期を積立の記録から出すところです。
- 積立の会社から、現金化した時の明細と過去の購入の記録を受け取る
- 総平均法に準ずる方法で取得費を出し、税務署に確認する
- 先入先出で、売った分が長期か短期かを分ける
- 内訳書に売却額・取得費・譲渡費用を書き、特別控除50万円を引く
- 長期の分は2分の1にして、確定申告書の総合譲渡の欄に書き移す
- 原則として翌年2月16日から3月15日までに申告・納付する(国税庁 No.2020)
令和8年分(2026年に売った分)の正式な申告期間は、国税庁の発表を確認してください。
内訳書の記入例は金売却の確定申告書の書き方で紹介しています。金を売った時の税金の全体像は、金を売った時の税金ガイドにまとめています。
申告書と一緒に残しておきたい書類
計算のもとになった書類は、あとで聞かれた時に説明できるよう保管しておきましょう。
| 書類 | 何に使うか |
|---|---|
| 現金化した時の明細 | 売却額と売った日 |
| 毎月の購入の記録・残高の報告 | 取得費と買った時期 |
| 手数料の明細 | 取得費や譲渡費用に入るかの確認 |
手元の金貨やインゴットも売るなら
積立とは別に、金貨やインゴット、金のアクセサリーなどを持っている方もいるかもしれません。同じ年に売れば、総合課税の譲渡益として合計して、50万円の特別控除を1回だけ使います。
手元の金を売る時は、先に査定を受けていくらになるかを知っておくと、その年の税金をまとめて計算しやすくなります。売った時は買取明細を受け取って、積立の明細と一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
純金積立の売却でよくある相談
Yahoo!知恵袋には、純金積立を売る時の税金について多くの相談があります。3つを要約して答えます。
相談1:毎日積み立てた金の5年はどう数える?
「純金積立で毎日買った金が100万円ほどある。5年以内と5年超で計算が違うと聞いたが、どう判定するのか」という相談です。
文書回答の考え方では、先に買った分から売ったとして判定します。全部売るなら、5年を超えた分は長期、5年以内の分は短期に分けて計算することになります。
相談2:差益が出ているが確定申告は必要?
「純金積立でかなりの差益が出ている。売ったら確定申告が必要か」という相談です。
まず、取得費を引いた譲渡益から特別控除50万円を引いて、所得がいくらになるかを出してみてください。会社員なら、その所得が20万円を超えるかがひとつの目安です。
相談3:利益50万円以下なら税金はかからない?
「ほかに所得がない場合、売った時の利益が年間50万円以下なら無税と聞いた」という相談です。
譲渡益が50万円以下なら、特別控除で譲渡所得は0円になります。ただ、同じ年にほかの総合課税の譲渡益があれば合計して考えるので、金貨や貴金属を別に売っていないかも確認しておきましょう。
よくある質問
純金積立を売却したら確定申告は必要ですか?
売った金額ではなく、特別控除50万円を引いた後の所得で考えます。会社員なら給与以外の所得が20万円を超えると確定申告が必要です(国税庁 No.1900)。
純金積立の取得費はどう計算しますか?
東京国税局の文書回答では、総平均法に準ずる方法で出すとした照会に「差し支えありません」と回答しています。具体的な計算は、積立の記録をもとに税務署で確認してみてください。
純金積立は何年持てば税金が半分になりますか?
所有期間が5年を超えた分は長期譲渡所得になり、特別控除後の金額の2分の1が課税の対象です。積立は先に買った分から売ったとして判定します。
金積立の売却益の税金は20.315%ですか?
20.315%の源泉分離課税は、金投資口座や金貯蓄口座の利益の話です。純金積立の現物の金は、原則として総合課税の譲渡所得になります。
まとめ
- 純金積立の金は現物の金地金で、売った利益は原則として譲渡所得
- 取得費は総平均法に準ずる方法、5年は先入先出で判定する(東京国税局の文書回答)
- 譲渡所得は「売却額−取得費−50万円」、5年超の分は2分の1
- 確定申告が要るかは所得の金額で考え、会社員は20万円の線を確認する
- 1回200万円を超える現金化は支払調書の対象だが、税金の線ではない
- 金投資口座・金貯蓄口座は20.315%の源泉分離課税で扱いが違う
コメント