
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
金のインゴットを売ろうとして、『200万円を超えると支払調書が出る』と聞き、少し不安になっている方も多いはずです。
結論から言うと、金の支払調書は、金地金や金貨を1回200万円を超えて売った時に、買取店が税務署へ出す書類です。売った人が書く書類ではなく、出されたから税金がかかる、というものでもないんです。
この記事では、支払調書の対象になる取引、書かれる内容、税金との本当の関係が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
父から受け継いだ金のインゴットを売るつもりです。支払調書というものが出ると聞いたんですが、何か悪いことが起きるんでしょうか?
 案内役
悪いことが起きる書類ではありません。どんな金をいくらで売ったかを、買取店が税務署に知らせるための書類ですよ。税金がかかるかどうかは、売ったもうけで別に計算します。
金の支払調書とは?誰が何のために出す書類か
正式な名前は「金地金等の譲渡の対価の支払調書」です。金地金等の売買を業として行う者(買取店や地金商)が、200万円を超える代金を払った時に、税務署に出します。
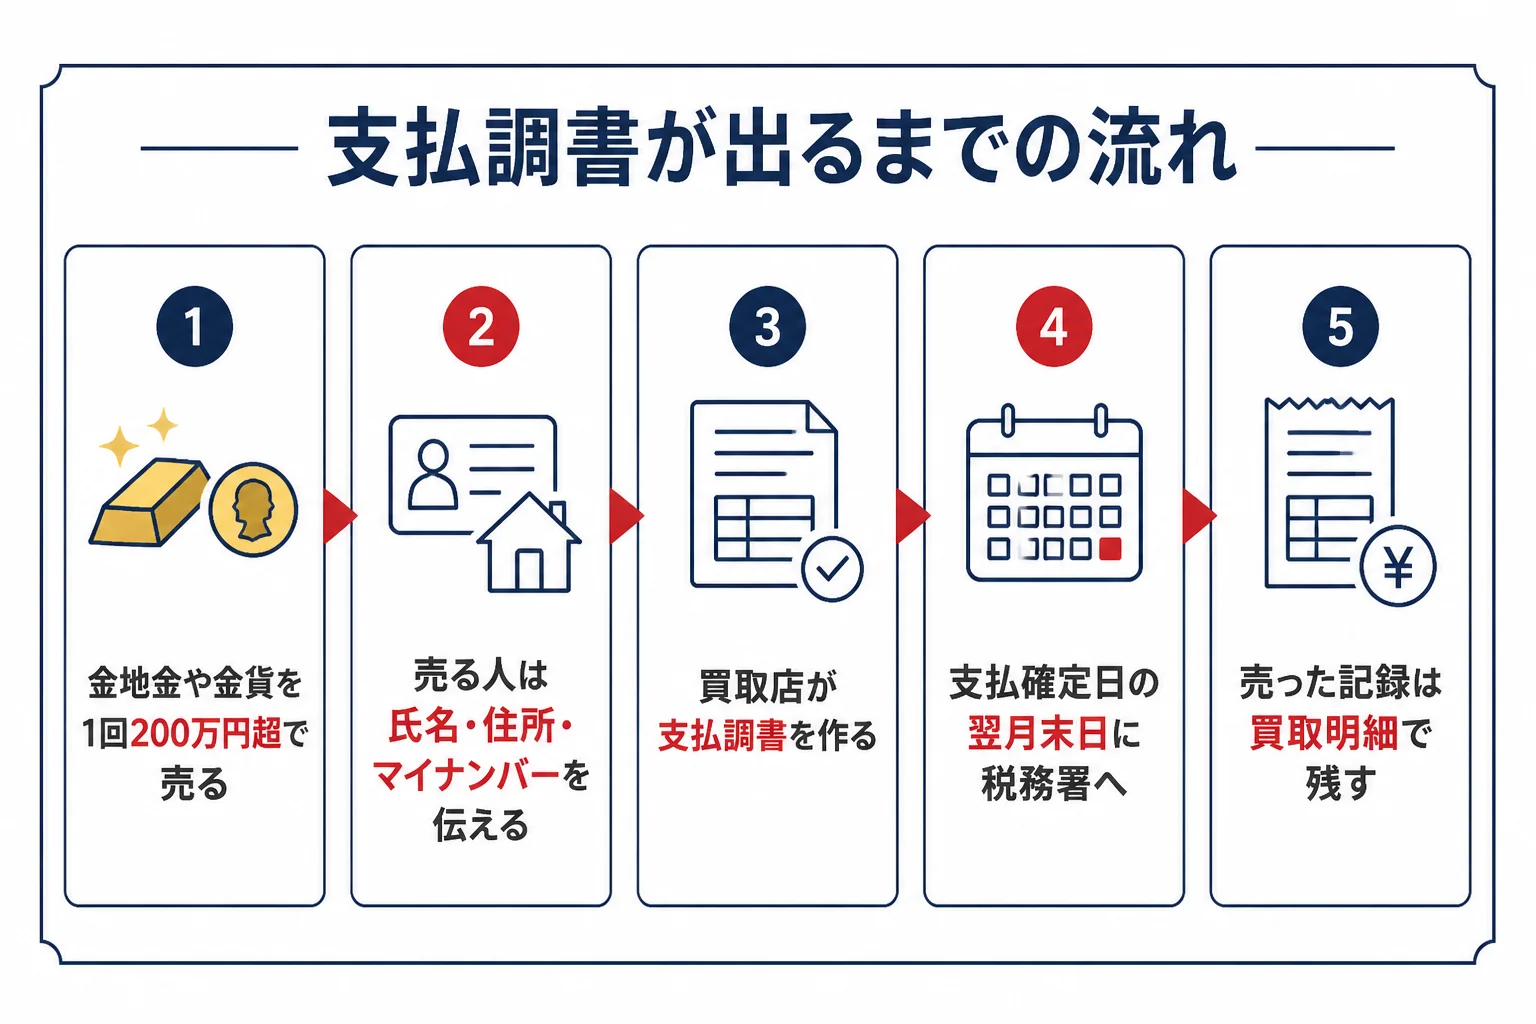
この制度は、所得税法で決められています。売る人の側には、買取店に自分の名前・住所・マイナンバーなどを伝える決まりがあります(所得税法224条の6)。
そして買取店の側には、その内容を支払調書にして税務署に出す決まりがあります(所得税法225条1項14号)。国税庁の手続ページ(F1-42)の原文はこうです。
[手続対象者]国内において金地金等の譲渡の対価の支払をする金地金等の売買を業として行う者 [提出時期]支払確定日の翌月末日
出典:国税庁 F1-42 金地金等の譲渡の対価の支払調書(同合計表)
制度が始まったのは平成24年1月1日からです。仙台国税局は「金地金等の売買を業として行う者が、国内においてそれらの譲渡を受け、200万円超の対価を支払う場合に、税務署に対して支払調書を提出することが義務付けられたもの」と説明しています。
| 項目 | 内容 |
|---|---|
| 正式な名前 | 金地金等の譲渡の対価の支払調書 |
| 書類を出す人 | 金地金等の売買を業として行う者(買取店・地金商など) |
| 出す先 | 税務署 |
| 対象になる金額 | 1回の対価が200万円を超える時 |
| 出す時期 | 支払確定日の翌月末日 |
| 売る人がすること | 名前・住所・マイナンバーなどを買取店に伝える |
売る人が自分で支払調書を書いたり、税務署に出したりすることはありません。金を売った時の税金の全体像は金を売った時の税金ガイドで紹介しています。
支払調書の対象になる金・ならない金
金を売りたい人金なら何でも対象になるんですか?ネックレスも一緒に売ろうと思っているんです。
案内役対象は、金や白金(プラチナ)の地金と、金貨・白金貨です。田中貴金属は、貴金属ジュエリーの売却は対象外と説明していますよ。
所得税法224条の6では、対象を「金若しくは白金の地金又は金貨若しくは白金貨」と書いています。これをまとめて「金地金等」と呼んでいるんです。
田中貴金属の公式の説明では、対象と対象外がもう少し具体的に書かれています。「支払調書提出の対象は、金地金、プラチナ地金、金貨、プラチナコインの売却取引、および純金積立(金・プラチナ)の現金化取引です。銀地金や貴金属ジュエリーなどの売却は対象外です。」
| 売る物 | 支払調書の対象か | 根拠 |
|---|---|---|
| 金のインゴット(金地金) | 対象 | 所得税法224条の6 |
| プラチナのインゴット(白金地金) | 対象 | 所得税法224条の6 |
| 金貨・プラチナコイン | 対象 | 所得税法224条の6・田中貴金属の説明 |
| 純金積立の現金化 | 対象(田中貴金属の説明) | 田中貴金属の説明 |
| 銀地金 | 対象外(田中貴金属の説明) | 田中貴金属の説明 |
| 貴金属ジュエリー | 対象外(田中貴金属の説明) | 田中貴金属の説明 |
支払調書の対象外でも、税金の対象外になるわけではありません。ジュエリーの税金の考え方は支払調書の対象になる物・ならない物で紹介しています。
200万円は「超える」時。金額は手数料を引く前
金額の線は、所得税法施行令350条の7で「二百万円とする」と決められています。200万円以下の対価は除かれるので、対象になるのは200万円を超える時です。
田中貴金属は、この金額を「お客様への支払金額(買取手数料などを差し引く前の金額)が1回で200万円を超えた場合」と説明しています。手数料を引いた手取りではなく、引く前の金額で見るんです。
例えば、田中貴金属が2026年10月20日17時に公表した金の店頭買取価格22,773円/g(税込)で計算すると、次のようになります(記事執筆日時点の参考値)。
| 重さ | 22,773円×重さ | 田中の買取手数料 | 手数料を引いた代金 | 支払調書の線 |
|---|---|---|---|---|
| 50g | 1,138,650円 | 8,800円 | 1,129,850円 | 超えない |
| 80g | 1,821,840円 | 8,800円 | 1,813,040円 | 超えない |
| 100g | 2,277,300円 | 16,500円 | 2,260,800円 | 超える |
| 500g | 11,386,500円 | 不要 | 11,386,500円 | 超える |
| 1kg | 22,773,000円 | 不要 | 22,773,000円 | 超える |
今の価格だと、金のインゴット100gを1本売るだけで200万円を超えます。思っていたより身近な話ですよね。
なお、「1回」と書く会社が多い一方、徳力本店は「1日で200万円を超えた場合」と書いています。会社によって書き方が違うので、売る店の案内を確かめてみてください。
金を購入する時に支払調書は出る?
『金を買う時にも、200万円を超えると支払調書が出るのでは』と気にする方もいます。国税庁の手続ページで支払調書を出す人は「金地金等の譲渡の対価の支払をする」業者です。
つまり、買取店が代金を払う側になる、私たちが売る取引が対象です。金を購入する取引は、この書類の対象として書かれていません。
ただ、金の売買では別の法律で本人確認があります。犯罪収益移転防止法では、代金200万円を超える貴金属等の売買を現金で払う時に、取引時確認が必要です。
支払調書に書かれる内容と書き方
金を売りたい人支払調書には、どんなことが書かれるんですか?
案内役売った人の住所・氏名・マイナンバーと、金の種類・重さ・金額です。書くのは買取店なので、売る人は本人確認の書類を見せるだけで大丈夫ですよ。
国税庁の記載要領(令和8年)には、各欄の書き方が決められています。金地金の支払調書の書き方は、買取店などの業者向けのルールなんです。
「金地金等の種類」の欄には、金地金、白金地金、メープル金貨、イーグル白金貨のように記載すること。「重量」の欄には、金地金等の1単位当たりの重量を記載すること。
出典:国税庁 金地金等の譲渡の対価の支払調書 記載要領
| 欄 | 書かれる内容 |
|---|---|
| 住所(居所) | 支払調書を作る日の現況による住所 |
| 氏名 | 売った人の名前 |
| 個人番号 | 売った人のマイナンバー |
| 金地金等の種類 | 金地金・白金地金・メープル金貨など |
| 重量 | 1単位当たりの重さ |
| 支払金額 | 支払の確定した対価の額 |
国税庁の手続ページには「令和8年8月に税務署提出用の法定調書の書面様式が変わりました。」ともあります。様式が変わっても、売る人が準備することは同じです。
売る人の手元に支払調書の写しが届くかどうかは、国税庁の原文では確認できていません。売った記録として手元に残るのは、買取店からもらう買取明細です。
マイナンバーの確認書類を求められる理由
田中貴金属は、200万円を超える売却でマイナンバーを求める理由を次のように説明しています。「お客様への支払金額が200万円を超えた場合、事業者が税務署に提出する支払調書にお客様の「個人番号(マイナンバー)」を記載することが義務付けられたためです。」
田中貴金属では、200万円を超える取引は振込のみで、本人確認書類・マイナンバー確認書類・本人名義の口座が分かるものの3点が必要です。準備の詳細は金を売る時にマイナンバーが必要な理由で紹介しています。
なんぼやの公式のインゴット買取ページにも、支払調書制度についての注意事項が載っています。
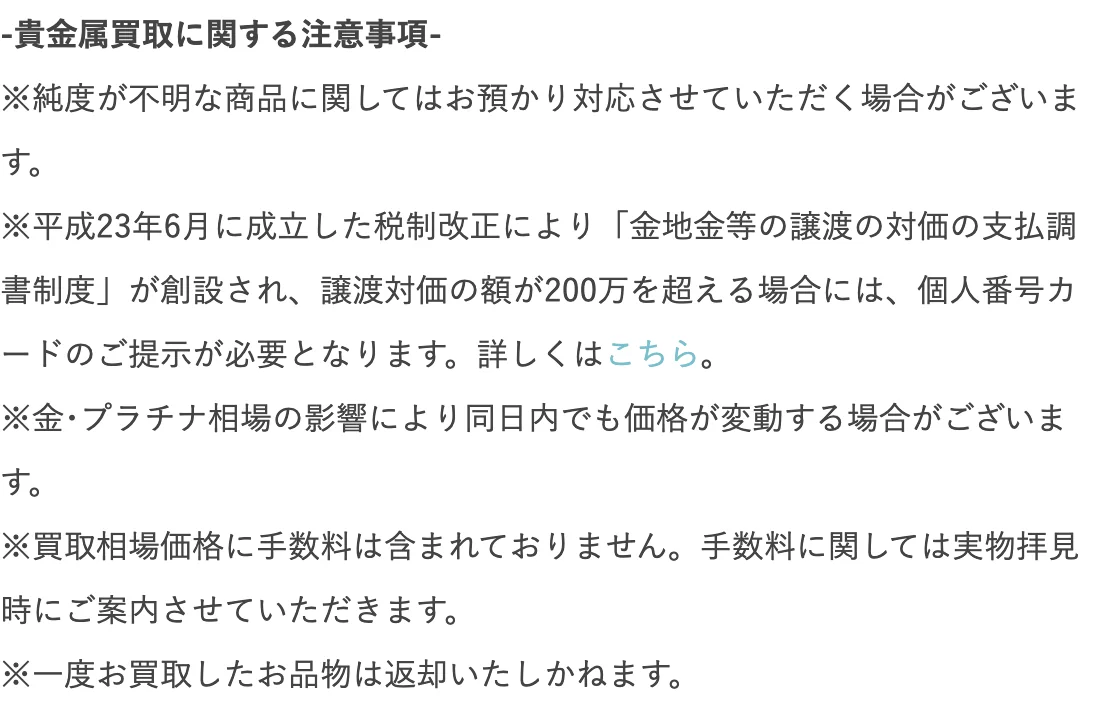
この画面では、譲渡対価の額が200万を超える場合に個人番号カードの提示が必要になる、と案内しています。200万円を超える売却では、マイナンバーの準備が必要になると考えておきましょう。
支払調書が出ると税金がかかる?200万円と税金の関係
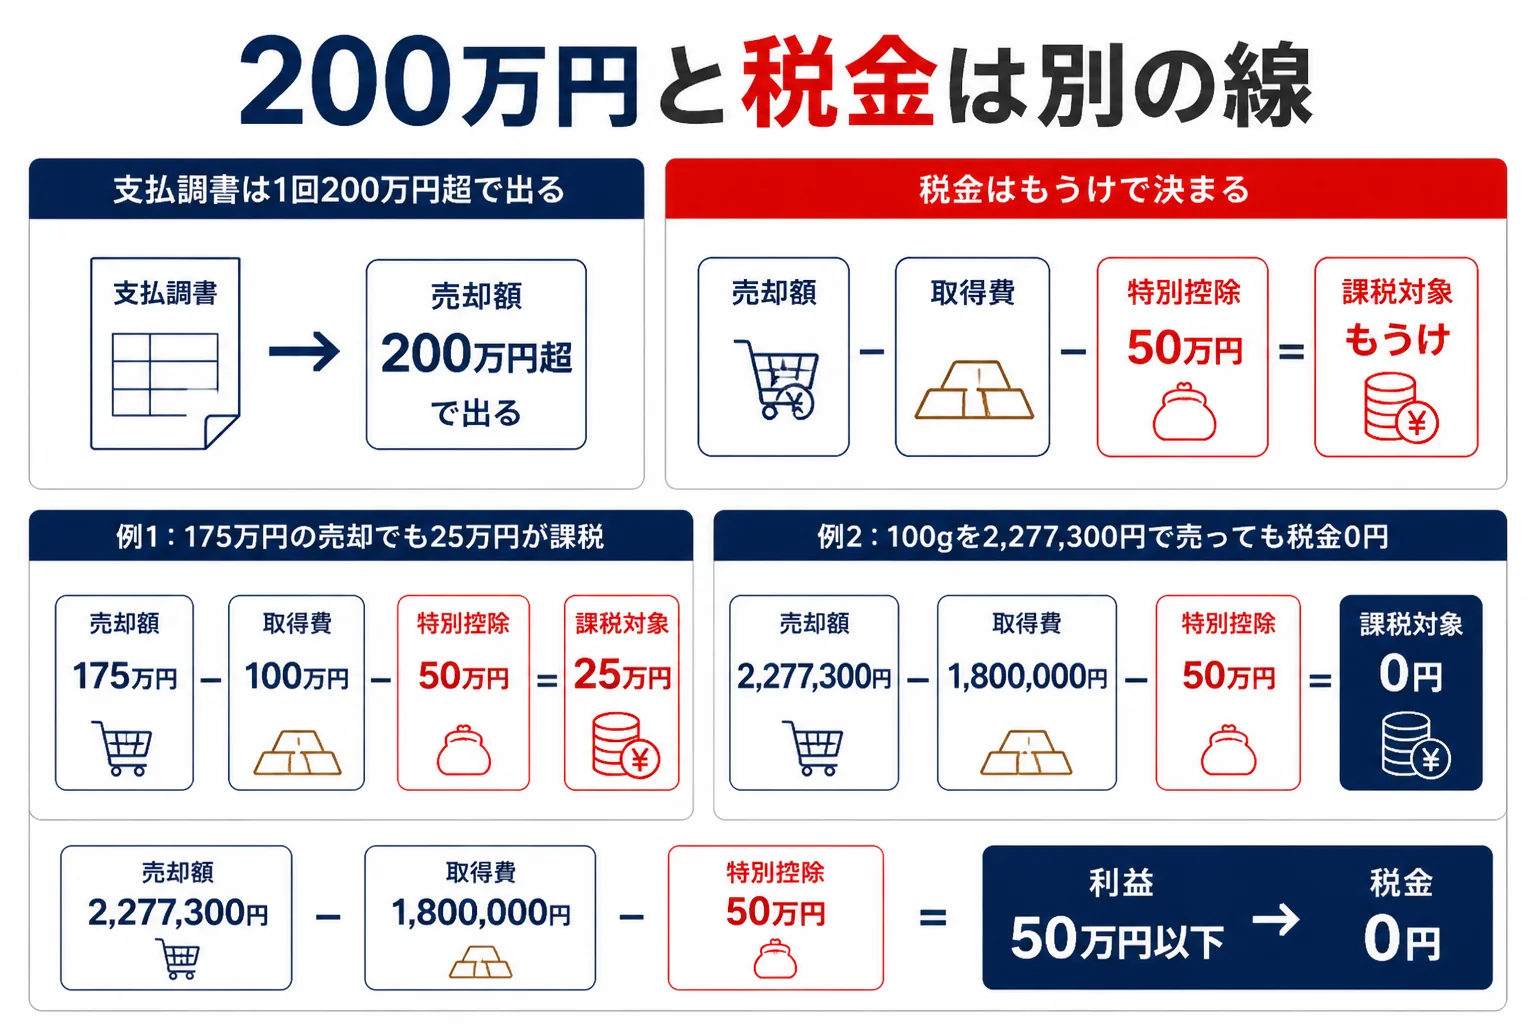
支払調書は買取店が出す書類で、税金がかかるかどうかは関係ありません。税金は、売った金額から取得費などを引いたもうけで決まります。
ここがいちばん誤解されやすいところです。『200万円以下なら支払調書が出ないから、税金も関係ない』と思ってしまう方もいます。
でも、金の売却益は原則として譲渡所得で、給与などと合わせて計算します(国税庁 No.3161)。計算式は「譲渡価額−(取得費+譲渡費用)=金地金の譲渡益」で、そこから特別控除50万円を引きます。
200万円との関係を、2つの例で比べてみます。どちらも2026年に1回だけ売った、譲渡費用0円、ほかの総合課税の譲渡益は無い前提です。
| 項目 | 例1:200万円以下で売った | 例2:200万円超で売った |
|---|---|---|
| 売却額 | 175万円 | 2,277,300円(100g) |
| 取得費 | 100万円 | 100万円(仮の数字) |
| 保有期間 | 5年以内 | 5年超 |
| 譲渡益 | 75万円 | 1,277,300円 |
| 特別控除50万円を引いた後 | 25万円 | 777,300円 |
| 課税される譲渡所得 | 25万円 | 388,650円(2分の1) |
| 支払調書 | 出ない | 出る |
例1は支払調書が出ませんが、課税される譲渡所得が25万円あります。給与1か所で年末調整済みの会社員でも、給与以外の所得が20万円を超えるので確定申告が必要です(国税庁 No.1900)。
年金を受け取っている人も同じで、年金収入400万円以下でほかの所得が20万円以下の時だけ、所得税の確定申告が不要になります(国税庁 No.1600)。所得税の申告が不要でも、住民税の申告は別に必要な場合があります。
逆に、200万円を超えて支払調書が出ても、もうけが特別控除の50万円以下なら課税される譲渡所得は0円です。例えば取得費が高く、譲渡益が40万円の時は、50万円の控除の中に収まります。
「200万円以下だから税金は関係ない」と考えるのは誤りです。支払調書の200万円と、税金の計算は別の話です。金額だけで判断せず、もうけを計算してみてください。
200万円以下の取引で注意したい点は200万円以下なら支払調書は出ない?で紹介しています。
金の支払調書の対策は?本当にやっておくべきこと
『支払調書の対策』と聞くと、出ないようにする工夫を思い浮かべるかもしれません。でも、支払調書は避けるものではなく、出ても困らない状態にしておくものなんです。
国税庁や税関などの公的機関が、インゴットを分けて売った時の税の扱いを書いた記述は見つかっていません。支払調書の金額の線は「その金地金等の譲渡の対価」ごとで、分ければ節税になると言える公的な根拠もありません。
田中貴金属も「地金のサイズ交換や、小分け・分割などは行っていません。」と書いています。税金はその年のもうけの合計で決まるので、分けて売っても計算は変わらないんです。
- 購入時の領収書・納品書など、取得費が分かる書類を探す
- いつ買ったかを確かめ、5年以内か5年超かを確認する
- マイナンバー確認書類と本人名義の口座を用意する
- 売った後に買取明細を受け取り、保管しておく
- もうけを計算して、確定申告が必要かを確かめる
取得費が分からない時は、売った金額の5%を取得費にする方法もあります(所得税基本通達38-16)。ただ、5%だと課税される金額が大きくなりやすいんです。
例えば、先ほどの100g(2,277,300円)を5年を超えて持っていた場合で比べてみます。譲渡費用は0円の前提です。
| 項目 | 取得費100万円の書類がある(仮の数字) | 取得費が分からず5%で計算 |
|---|---|---|
| 取得費 | 1,000,000円 | 113,865円 |
| 譲渡益 | 1,277,300円 | 2,163,435円 |
| 特別控除50万円を引いた後 | 777,300円 | 1,663,435円 |
| 課税される譲渡所得(2分の1) | 388,650円 | 831,717円 |
書類があるかどうかで、課税される金額は2倍以上違います。支払調書が出る金ほど、売る前に購入時の書類を探しておく価値がありますよ。
国税局は支払調書などの資料をもとに調査をしていると公表しています。調査と申告の関係は金を売ると税務署にばれる?で紹介しています。
よくある相談:分割加工、2つの店、記念小判
Yahoo!知恵袋には、金の支払調書について迷う相談が多く寄せられています。よくある3つの疑問に答えていきますね。
1kgを50gずつに加工して売れば大丈夫?
『1kgの金を売ると支払調書が出るので、50gを20個に精錬加工した。これで確定申告はどうなるのか』という相談がありました。
加工しても、売ったもうけが消えるわけではありません。同じ年に売った分の譲渡益は合計して、特別控除50万円を引いて計算します(No.3161)。
申告が必要かどうかは、支払調書が出たかどうかではなく、もうけで判断します。分割と税金の関係はインゴットを分割して売ると税金は?で紹介しています。
A店で150万円、B店で100万円売ったら?
『A店で150万円分、別の店で100万円分を売った場合、支払調書は出ないのか』という相談もありました。
支払調書は、買取店ごとの「その金地金等の譲渡の対価」で決まります。この例でそれぞれの店が200万円を超えていなければ、支払調書の線には届きません。
ただ、税金は2つの店で売った分を合計して計算します。合計250万円の売却で、取得費を引いたもうけが50万円を超えれば、課税される譲渡所得が出ます。
金を加工した記念小判は対象?
『金を加工した記念小判を200万円以上で売ったら、支払調書の対象になるのか』という質問もありました。
法律の対象は「金若しくは白金の地金又は金貨若しくは白金貨」です。記念小判がこのどれに当たるかは、国税庁の原文では名指しされていません。
売る前に、買取店に「この小判は支払調書の対象になりますか」と聞いてみてください。税金の扱いは、所轄の税務署に確認するのが確実です。
支払調書が出る金を売る前に準備しておくこと
200万円を超える金を売る時は、ふだんの買取より持ち物が増えます。当日慌てないように、先にそろえておきましょう。
- 売る店の案内で、支払調書とマイナンバーの扱いを確認する
- 本人確認書類とマイナンバー確認書類、口座の分かるものを用意する
- 購入時の書類をそろえて、取得費と保有期間を確かめる
- 査定を受けて、売却額と手数料を確認する
- 買取明細を受け取り、確定申告まで保管する
査定額が分かると、もうけと税金の目安を先に出せます。売った後は買取明細を受け取り、購入時の書類と一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
確定申告の期間は、原則として売った年の翌年2月16日から3月15日です(国税庁 No.2020)。申告が必要かどうか迷う時は、所轄の税務署か税理士に相談してみてください。
よくある質問
金の支払調書は自分で書く必要がありますか?
ありません。支払調書を書いて税務署に出すのは、金地金等の売買を業として行う買取店などです。売る人は、名前・住所・マイナンバーなどを買取店に伝えます。
支払調書が出たら税金を払うことになりますか?
いいえ。支払調書は税金がかかるかどうかの線ではありません。売却額から取得費などを引いたもうけが特別控除50万円以下なら、課税される譲渡所得は0円です。
200万円ちょうどで売った時は支払調書が出ますか?
所得税法施行令では200万円以下は除かれ、200万円を超える時が対象です。金額は買取手数料などを引く前の金額で見る、と田中貴金属は説明しています。
金のネックレスを高額で売った時も支払調書は出ますか?
田中貴金属は、貴金属ジュエリーの売却は支払調書の対象外と説明しています。ただし、ジュエリーの売却にも税金がかかる場合があります。
支払調書はいつ税務署に出されますか?
国税庁の手続ページでは、提出時期は支払確定日の翌月末日です。代金の支払いが確定した月の翌月末までに、買取店から税務署に出されます。
まとめ
- 金の支払調書は、金地金等を1回200万円超で売った時に買取店が税務署に出す書類
- 対象は金・白金の地金と金貨・白金貨で、ジュエリーや銀地金は対象外(田中貴金属の説明)
- 書かれるのは住所・氏名・マイナンバー・種類・重さ・金額
- 200万円は支払調書の線で、税金がかかるかどうかの線ではない
- 分けて売っても、税金はその年のもうけの合計で計算する
- 対策は、取得費の書類と買取明細をそろえて、必要なら確定申告をすること
コメント