
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『会社で年末調整をしてもらっているし、金を売っても自分で何かする必要はないよね』。そう思っているサラリーマンの方は多いはずです。
結論から言うと、金を売却した分の税金は年末調整では片付きません。もうけが一定の線を超えたら、自分で確定申告をします。この記事では、会社員が金を売った時に申告が要るかどうかの見分け方と、税金の目安が分かります。
2026年10月時点の国税庁の公開情報をもとにまとめています。税額はどれも「この前提で計算した目安」で、実際の税額は他の所得や控除で変わります。
 金を売りたい人
会社員です。親からもらった金を売ろうと思っています。給与は年末調整されているんですが、金を売った分も会社がやってくれるんでしょうか?
 案内役
金を売った分は、会社の年末調整には入りません。もうけが20万円を超えるかどうかで、自分で確定申告をするかが決まりますよ。
年末調整をしていても、金の売却益は別に考える
年末調整で精算されるのは、会社から受け取る給与の所得税です。金を売った所得は会社が知らないので、年末調整には入りません。申告が要るかどうかは自分で判断します。
国税庁 No.1900 には、「大部分の給与所得者の方は、給与の支払者が行う年末調整によって所得税額が確定し、納税も完了しますから、確定申告の必要はありません」とあります。ただ、これは給与しか所得がない人の話なんです。
金地金を売った時の所得は、原則として「譲渡所得」です。給与所得など他の所得と合わせて計算する総合課税の対象になります(国税庁 No.3161)。
つまり、金のもうけは給与所得と足し合わせて、その年の所得税を計算し直すことになります。会社が出す源泉徴収票には、金の分は載っていません。
- 会社から受け取る給与の所得税
- 会社に出した書類で受ける控除
- 給与から天引きされた税金の精算
- 金やほかの物を売ったもうけ
- 給与以外の副収入の所得
- 自分で申告して受ける還付
例えばこんな場面です。春に親からもらった金を売り、年末に会社で年末調整を受けたとします。会社の書類には金の話は出てこないので、申告が要るかどうかは自分で確かめるしかないんです。
『会社に何も言われなかったから大丈夫』と考えてしまいがちですが、会社はそもそも金を売ったことを知りません。売った年は、ひとつ自分の宿題が増えると思っておくと安心です。
金を売った所得は「譲渡所得」
金地金の売却が営利目的で継続的に行われている場合は、事業所得または雑所得になります(国税庁 No.3161)。手持ちの金をたまに売る会社員なら、譲渡所得として考えるのが基本です。
所得の種類で迷う時は、金の売却は何所得?も読んでみてください。税金の全体の流れは金を売った時の税金ガイドにまとめています。
「給与以外の所得20万円」は売却額ではなく所得で見る
金を売りたい人20万円を超えたら確定申告が必要と聞きました。金を30万円で売ったら、もう申告しないといけないんですか?
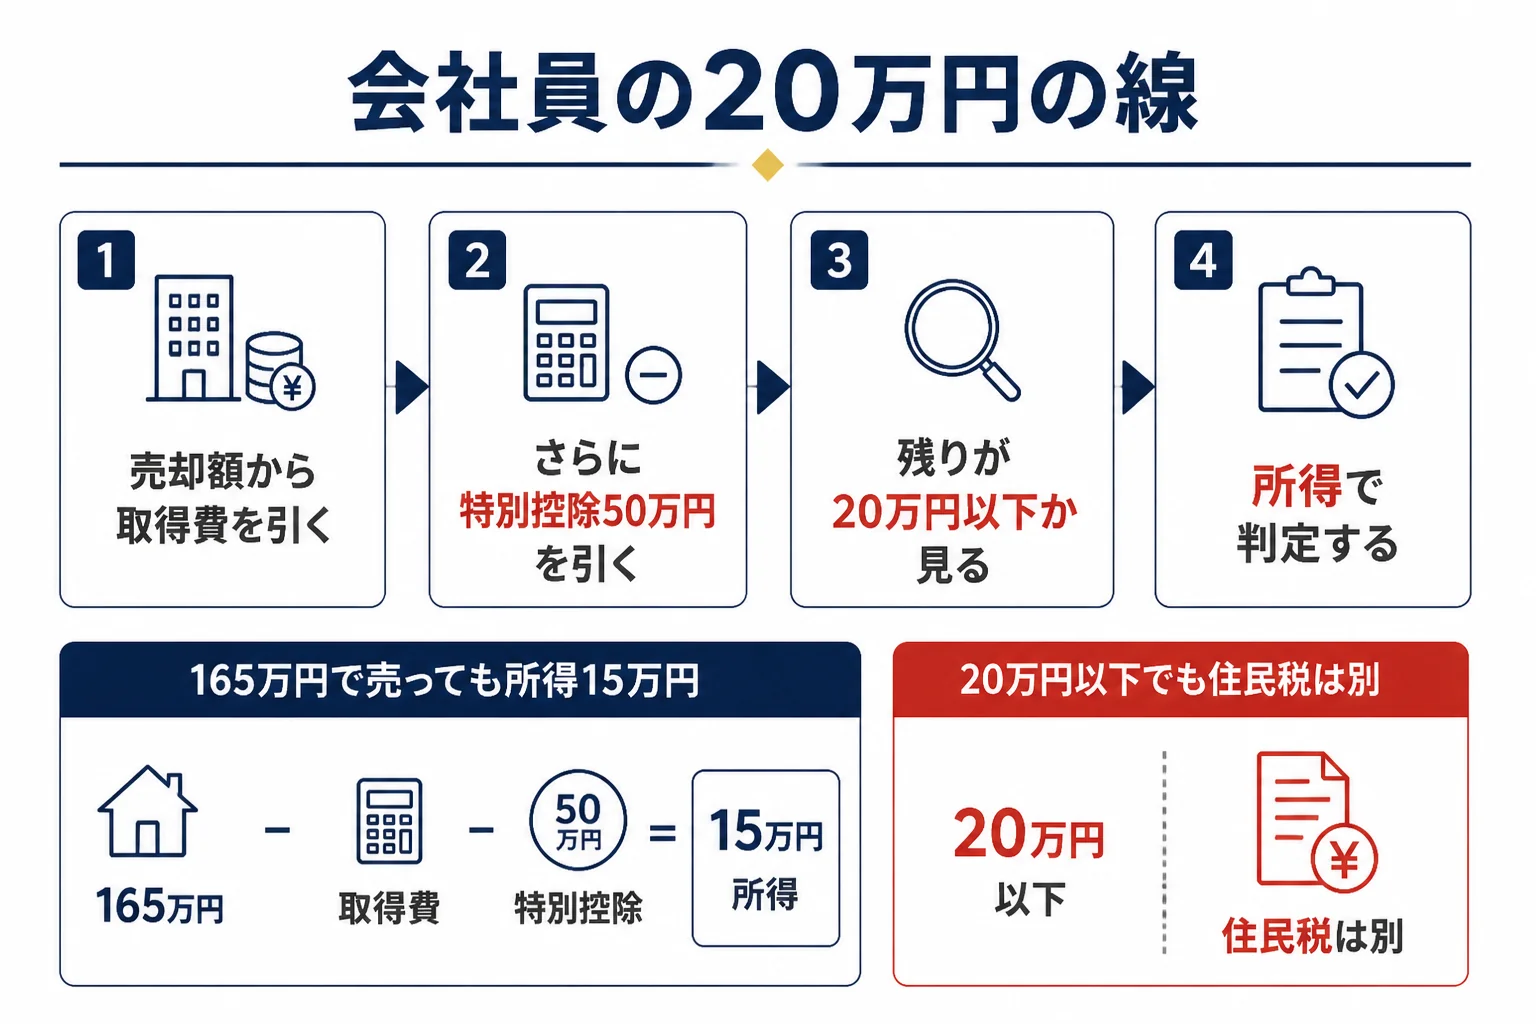
案内役20万円は売った金額ではなく「所得」の金額なんです。売却額から買った値段などを引き、さらに50万円を引いた後の金額で見ますよ。
国税庁 No.1900 では、給与を1か所から受けていて、その全部が源泉徴収の対象になる人のうち、給与所得と退職所得以外の所得の合計が20万円を超える人は確定申告が必要とされています。給与の年間収入が2,000万円を超える人も申告が必要です。
ここで見る「所得金額」は、売上ではありません。金の譲渡所得なら、計算はこの順番になります(国税庁 No.3152・No.3161)。
| 順番 | 計算 | 意味 |
|---|---|---|
| 1 | 売却額 − (取得費 + 譲渡費用) | 譲渡益(もうけ) |
| 2 | 譲渡益 − 特別控除50万円 | 譲渡所得の金額 |
| 3 | 5年超持っていた金は、さらに2分の1 | 課税される譲渡所得の金額 |
50万円の特別控除は、その年の総合課税の譲渡益の合計に対して1回だけ引けます。譲渡益が50万円以下なら、その金額までしか引けません(国税庁 No.3161)。
20万円の線を超える・超えないの例
給与1か所・年末調整済みの会社員が、取得費100万円の金を5年以内に売った場合で比べてみます。その年に売ったのはこの金だけ、譲渡費用は0円の前提です。
| 取得費 | 売却額 | 譲渡益 | 50万円を引いた後 | 20万円の線 |
|---|---|---|---|---|
| 100万円 | 165万円 | 65万円 | 15万円 | 以下(他の所得が無ければ所得税の確定申告は不要の条件に当たる) |
| 100万円 | 175万円 | 75万円 | 25万円 | 超える(確定申告が必要) |
売却額が165万円でも、所得は15万円なんです。逆に言えば、売った金額だけを見て『20万円を超えたから申告だ』と慌てる必要はありません。
5年超持っていた金は判定に注意
5年を超えて持っていた金は、50万円を引いた後にさらに2分の1にします。ただ、20万円の判定を「2分の1にする前」と「後」のどちらで見るかを書いた国税庁の原文は、確認できていません。
長く持っていた金を売って、20万円の前後になりそうな時は、所轄の税務署に確認してみてください。ここは自己判断で決めない方が安心です。
申告がいらないケースの全体は金を売っても確定申告が不要なケースで詳しく紹介しています。
20万円以下でも申告が要る場面
所得税の確定申告が不要でも、住民税の申告が必要なことがあります。医療費控除などで還付申告をする時は、20万円以下の金の所得も一緒に申告します。
『20万円以下なら、もう何もしなくていいんですよね?』と聞かれることがあります。実は、ここに2つの落とし穴があるんです。
住民税は所得の多少にかかわらず合算される
横浜市のよくある質問では、「住民税の場合は、所得税と異なり、所得の多少にかかわらず、給与所得と合算して税額を計算することになっています」と説明しています。所得税の確定申告をしなかった場合は、住民税の申告が必要とされています。
例として挙げられているのは原稿料ですが、理由の文は所得の種類を限っていません。申告先はお住まいの市区町村です。
住民税の申告のしかたは、自治体によって案内が違うことがあります。住んでいる市区町村の窓口やホームページで確かめておきましょう。詳しくは金の売却益と住民税で紹介しています。
医療費控除などで還付申告をする時
国税庁 No.1900 の Q&A では、20万円以下で確定申告が要らない人でも、医療費控除の還付申告をする時は「その20万円以下の所得も併せて申告をする必要があります」としています。
例えばこんな場面です。家族の通院が多かった年に医療費控除を受けようと申告書を作る時、同じ年に金を売っていたら、その分も書き入れることになります。
| 状況 | 所得税の確定申告 | 住民税 |
|---|---|---|
| 金の所得が20万円以下、ほかに申告することがない | 不要の条件に当たる | 市区町村への申告が必要な場合がある |
| 金の所得が20万円以下、医療費控除などで還付申告をする | 金の所得も一緒に申告する | 確定申告をすれば住民税の申告をしたとみなされる |
| 金の所得が20万円を超える | 必要 | 確定申告をすれば住民税の申告をしたとみなされる |
表の「みなされる」は、横浜市のよくある質問の説明です。扱いはお住まいの市区町村で確かめてみてください。
給与を2か所以上から受けている人
副業でアルバイト代も受け取っている人など、給与を2か所以上から受けている人は条件が変わります。年末調整されなかった給与の収入と、給与・退職以外の所得の合計が20万円を超えると、確定申告が必要です(国税庁 No.1900)。
金のもうけが少なくても、副業の給与と足すと20万円を超えることがあります。2か所から給与をもらっている方は、源泉徴収票を並べて確かめておきましょう。
サラリーマンが金を売却した時の税金はいくら?計算例
金を売りたい人申告が必要になったら、税金はどれくらい増えるんでしょうか?
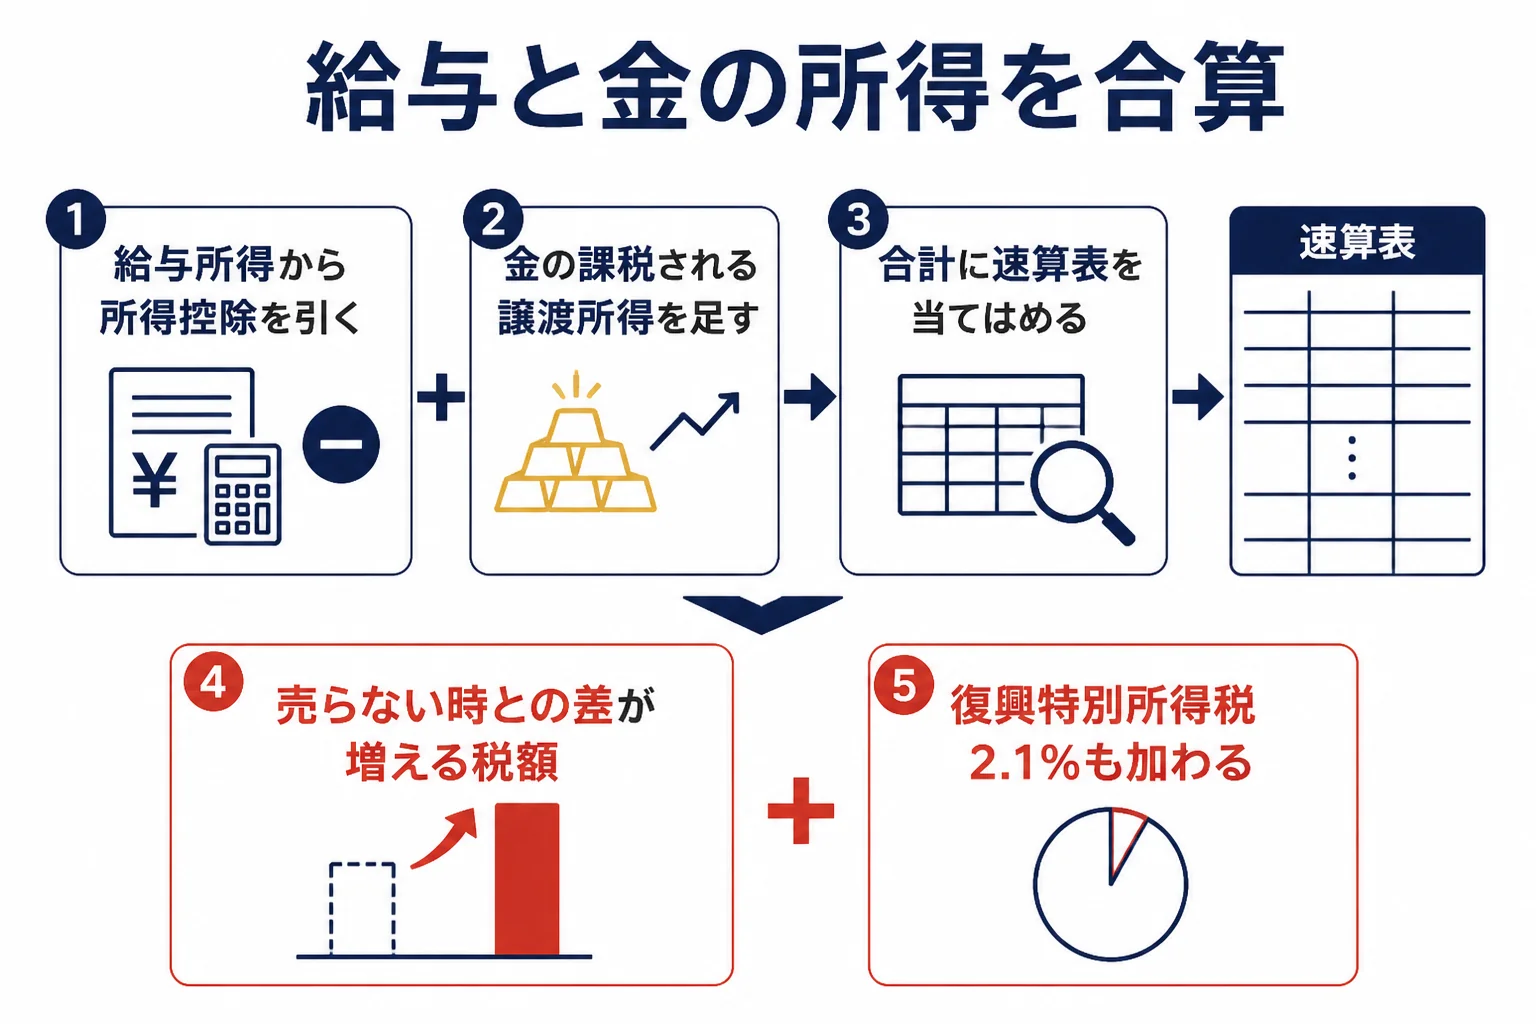
案内役金の所得を給与の所得に足して、所得税の速算表で計算し直します。ほかの所得が多い人ほど、金の分にかかる税率も上がりますよ。
所得税の税率は5%から45%の7段階です(国税庁 No.2260)。給与所得と金の譲渡所得を合わせた「課税される所得金額」に、速算表を当てはめて計算します。
ここでは、金以外の「課税される所得金額」(給与所得から所得控除を引いた後)が300万円の会社員で計算しました。所得控除は変わらない前提で、復興特別所得税と住民税は含みません。
| 例 | 取得費・保有 | 売却額 | 課税される譲渡所得 | 増える所得税の目安 |
|---|---|---|---|---|
| 1 | 100万円・5年以内 | 300万円 | 150万円 | 270,000円 |
| 2 | 100万円・5年超 | 300万円 | 75万円 | 120,000円 |
| 3 | 不明(5%=15万円)・5年超 | 300万円 | 117.5万円 | 205,000円 |
金を売らない場合の所得税は、300万円×10%−97,500円=202,500円です。例1は合計450万円になり、450万円×20%−427,500円=472,500円なので、差は270,000円になります。
取得費が分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。例3は300万円の5%で15万円です。
復興特別所得税も一緒に納める
2026年に売った分(令和8年分)は、所得税と復興特別所得税をあわせて申告・納付します。復興特別所得税は、基準所得税額の2.1%です(国税庁 No.2260)。
例1の増える所得税270,000円なら、2.1%で5,670円が加わります。端数の処理は考えていない単純な計算です。
所得控除が変わることもある
金の所得が加わると、合計所得金額が増えます。令和8年分の基礎控除は、合計所得金額が489万円を超えると104万円から67万円に下がります(国税庁 No.1199)。
配偶者控除も、本人の合計所得金額が900万円を超えると控除額が減ります(国税庁 No.1191)。大きな金額を売る時は、上の表より税金が増えることがあると考えておきましょう。
自分の数字で試したい方は、金売却の税金シミュレーションの早見表も使ってみてください。
会社員が金を売ったら、会社に知られる?
『金を売ったことが会社に知られたら気まずい』という声もよく聞きます。気になりますよね。
金の譲渡所得は、所得税でも住民税でも給与と合算して計算されます。申告が必要かどうかは、会社に知られるかどうかではなく、所得の金額で決まります。
所得税の確定申告は、売った年の翌年に自分で税務署へ出す手続きです。会社が年末調整のやり直しをするわけではありません。
一方、住民税は給与所得と合算して税額が計算されます(横浜市のよくある質問)。住民税がどのように納められ、勤務先にどこまで伝わるかは、お住まいの市区町村の案内で確かめてみてください。
大事なのは、申告が必要な所得を申告しないままにしないことです。金地金を1回200万円を超えて売ると、買取店はマイナンバーを書いた支払調書を税務署に出します(所得税法224条の6・225条)。支払調書の仕組みは金の支払調書とはで紹介しています。
よくある相談:年収400万円・年収600万円の会社員が金を売ったら
Yahoo!知恵袋にも、会社員が金を売る時の税金の相談がたくさんあります。よくある3つに答えていきますね。
副業なし・年収400万円。もらった金を売ったら?
『副業はしていない会社員で、年収は400万円くらい。もらった金を売ろうと思っている』という相談がありました。
もらった金は、前の持ち主が買った時の値段と日付を引き継ぎます(所得税法60条)。前の持ち主の購入時の書類を探すのが、最初の一歩なんです。
そのうえで、50万円を引いた後の所得が20万円を超えるかどうかで、確定申告の要否を判断します。書類が見つからない時は、売った金額の5%を取得費にして計算することになります。
もらった時に贈与税がかかるかは、また別の話です。贈与税には年110万円の基礎控除があります(国税庁 No.4402)。詳しくはもらった金を売った時の税金を読んでみてください。
年収600万円・5年以上保有。1,000万円で買って2,000万円で売ったら?
『年収600万円の会社員。5年以上持っていた金を、1,000万円で買って2,000万円で売った場合の税金は?』という相談もありました。
金以外の課税される所得金額を300万円と置いて計算してみます。所得控除は変わらない前提で、譲渡費用は0円です。
| 項目 | 金額 |
|---|---|
| 譲渡益 | 2,000万円 − 1,000万円 = 1,000万円 |
| 50万円を引いた後 | 950万円 |
| 課税される譲渡所得(5年超で2分の1) | 475万円 |
| 給与と合わせた課税される所得金額 | 775万円 |
| 所得税(775万円×23%−636,000円) | 1,146,500円 |
| 増える所得税の目安(202,500円との差) | 944,000円 |
この前提で計算すると、増える所得税は944,000円が目安です。これに復興特別所得税が加わり、住民税も別にかかります。
実際には、合計所得金額が大きく増えるので基礎控除が下がるなど、税額はこれより増えることがあります。金額が大きい時は、所轄の税務署か税理士に相談してみてください。
給与所得と金の譲渡所得があると、ふるさと納税の上限は変わる?
『給与所得と金の譲渡所得がある年の、ふるさと納税の上限額が分からない』という相談もありました。
上限額の計算方法は、このサイトでは公的な原文を確認できていません。ただ、金の譲渡所得は給与所得と合算する総合課税なので、所得が増える年だという前提で、寄付先の自治体やシミュレーションの説明を確かめておきましょう。
会社員が金を売った年の確定申告の手順
『申告が必要と分かったけど、何から始めればいいの?』という方は、この順番で進めてみてください。
- 金を売った時の買取明細を受け取り、売却額と売った日を控える
- 購入時の領収書などで、取得費と買った日を確かめる
- 譲渡益から50万円を引き、20万円を超えるかを確かめる
- 勤務先から受け取った源泉徴収票を用意する
- 売った年の翌年2月16日から3月15日までに確定申告をする(原則・国税庁 No.2020)
- 申告と同じ3月15日までに、増えた分の税金を自分で納める
申告書を出した後に、税務署から納付書が送られてくることはありません(国税庁 No.2020)。振替納税やインターネットバンキング、コンビニ、現金などから選んで納めます。
2026年に売った分の正式な申告期間は、国税庁の発表を確かめておきましょう。申告書の作り方は金売却の確定申告と金売却の確定申告書の書き方で紹介しています。
売る前に準備しておくと楽なこと
- 購入時の領収書や納品書が残っているか確かめた
- 今年すでに売った金があれば、その譲渡益も合計した
- 給与を2か所以上から受けていないか確かめた
- 本人確認書類と、200万円を超えそうならマイナンバー確認書類を用意した
- 買取明細を受け取って保管する場所を決めた
売る前に査定額を知っておくと、20万円の線を超えそうかを前もって計算できます。売った後は買取明細を受け取り、確定申告の時まで保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
明細の金額は、譲渡所得の計算で売却額として使います。源泉徴収票と一緒にしまっておくと、申告の時に慌てずに済みますよ。
よくある質問
サラリーマンが金を売却したら、年末調整で精算されますか?
されません。年末調整は会社から受け取る給与の精算です。金を売った所得は、必要なら自分で確定申告をします。
会社員の「20万円」は金の売却額のことですか?
売却額ではなく所得の金額です。売却額から取得費と譲渡費用を引き、さらに特別控除50万円を引いた後の金額で見ます。
20万円以下なら住民税の申告もいりませんか?
住民税は所得の多少にかかわらず給与と合算して計算されるため、所得税の確定申告をしない時は住民税の申告が必要とされています。お住まいの市区町村で確かめてください。
医療費控除を受ける年に金を売っていたらどうなりますか?
還付申告をする時は、20万円以下の金の所得も一緒に申告します(国税庁 No.1900)。
給与所得と金の譲渡所得は別々に税率がかかりますか?
別々ではありません。金の譲渡所得は給与所得と合わせる総合課税で、合計した所得に速算表の税率がかかります。
まとめ
- 金を売った所得は年末調整に入らないので、自分で申告の要否を判断する
- 会社員の20万円は売却額ではなく、50万円を引いた後の所得で見る
- 20万円以下でも、住民税の申告や還付申告では金の所得を申告する
- 金の譲渡所得は給与所得と合算され、所得が多い人ほど税率が上がる
- 5年超の金で20万円前後になる時や大きな金額の時は、税務署か税理士に確認する
コメント