
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
金を売ったものの、確定申告をしないまま期限が過ぎてしまった。あるいは『申告しなくても分からないのでは』と迷っている方もいるかもしれませんね。
結論から言うと、金売却で確定申告が必要なのにしないとどうなるかというと、本来の税金に無申告加算税と延滞税が上乗せされます。気づいた時点で早めに申告すれば、上乗せは小さく抑えられるんです。
この記事では、申告しなかった時に何が起きるか、加算税と延滞税の割合、そもそも申告が必要かの確かめ方が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
去年、手元にあった金のインゴットを売りました。確定申告をしていないんですが、このままだとどうなるんでしょうか?
 案内役
申告が必要な売却だったなら、期限後でもできるだけ早く申告するのがいちばんです。自分から申告すれば、上乗せされる税金は軽く済みますよ。
金売却の確定申告をしないとどうなる?まず全体像
申告が必要なのにしないと、期限後申告として扱われ、無申告加算税と延滞税がかかります。税務署の調査を受けてからだと、加算税の割合は高くなります。
国税庁は「確定申告を忘れたとき」(タックスアンサー No.2024)で、こう書いています。「期限内に確定申告を忘れた場合でも、その事実を把握した際には、できるだけ早く申告するようにしてください。この場合は、期限後申告として取り扱われます。」
つまり、期限を過ぎても申告はできます。ただ、遅れた分のペナルティが2種類付くんです。
| 上乗せされるもの | どんなものか | 根拠 |
|---|---|---|
| 無申告加算税 | 期限までに申告しなかったことへの加算税 | 国税庁 No.2024 |
| 延滞税 | 期限までに納めなかった日数に応じた利息のようなもの | 国税庁 No.9205 |
| 本来の税金 | 申告していればもともと払う税金 | 国税庁 No.3161 |
金の売却益は、原則として譲渡所得になり、給与などと合わせて計算します(No.3161)。申告が遅れても、本来の税金そのものが消えるわけではありません。
申告の期限は、原則として売った年の翌年3月15日です(No.2020)。2026年に売った金なら、2027年の3月15日が原則の期限になります。正式な期間は国税庁の発表を確認しておきましょう。
金の税金の全体像は金を売った時の税金ガイドで紹介しています。
無申告加算税はどれくらい?自分から出すか調査後かで変わります
金を売りたい人加算税というのは、どれくらいの割合でかかるんですか?
案内役いつ申告したかで変わります。税務署から調査の連絡が来る前に自分で出せば5%で、調査の後だと10%から30%に上がりますよ。
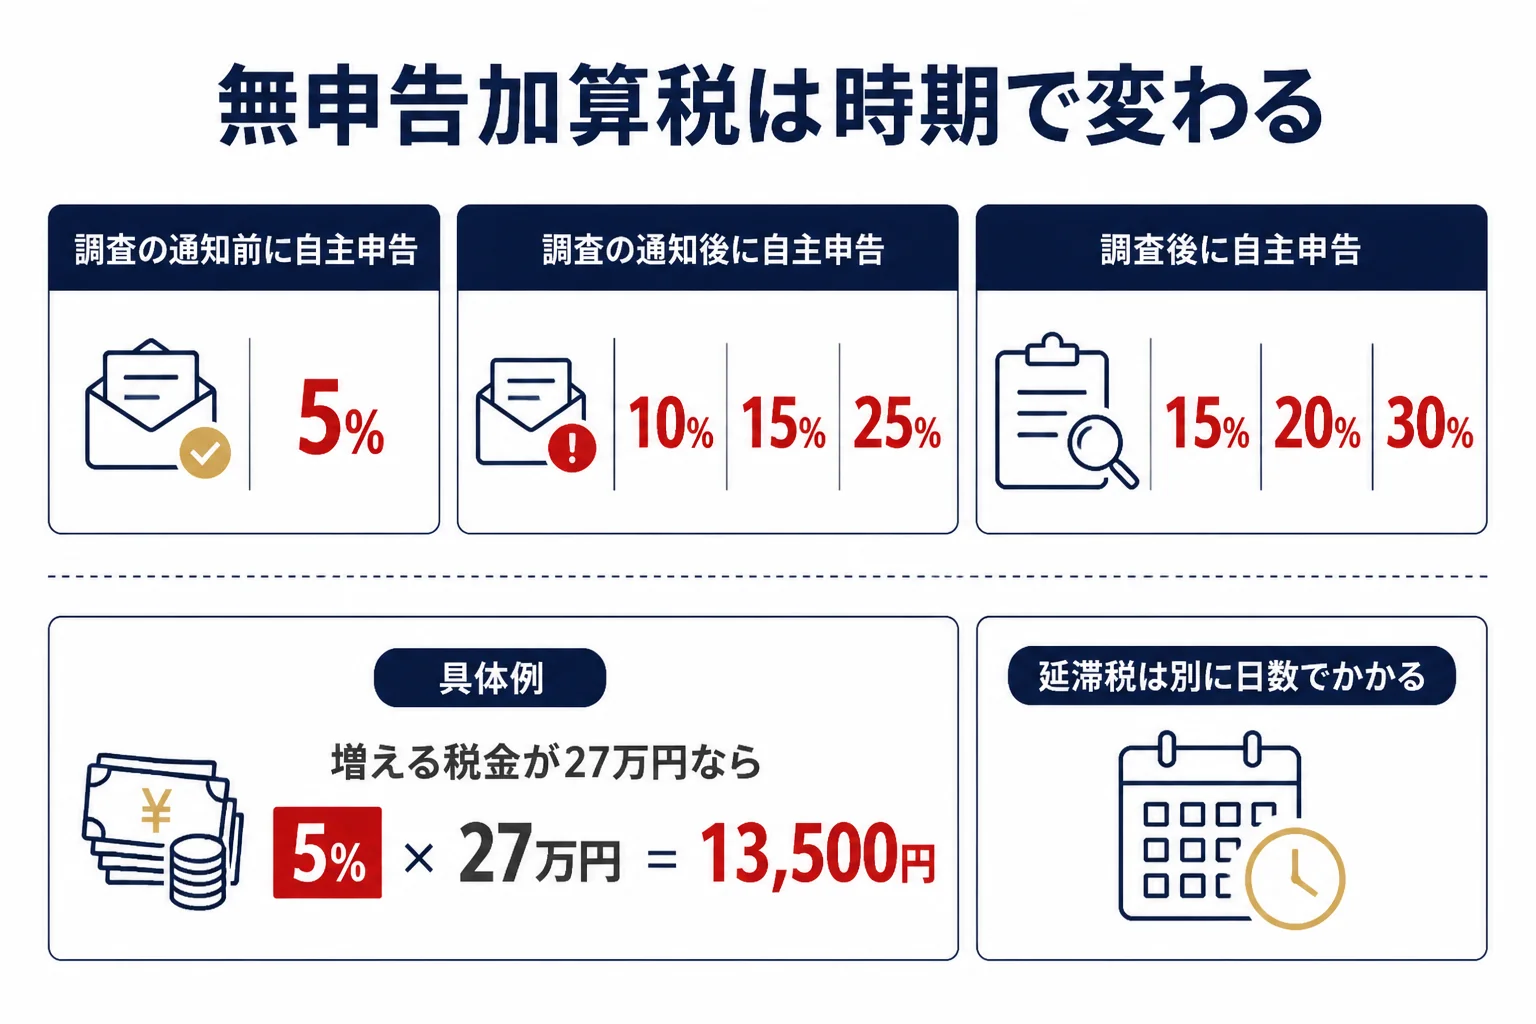
無申告加算税の割合は、国税庁 No.2024 で3つの段階に分かれています。令和5年分以降の申告が対象です。
| 申告したタイミング | 納付すべき税金のうち50万円まで | 50万円超300万円まで | 300万円超 |
|---|---|---|---|
| 調査の事前通知の前に自主的に申告 | 5% | 5% | 5% |
| 調査の事前通知の後に申告 | 10% | 15% | 25% |
| 調査を受けた後・税務署の決定 | 15% | 20% | 30% |
国税庁の原文では、自主的に出した場合について「納付すべき税金に5パーセントの割合を乗じた金額の無申告加算税がかかります」と書かれています。差がいちばん大きいのは、自分から動いたかどうかなんです。
例えばこの前提だと、加算税はいくら?
例えば、会社員で、金以外の課税される所得金額が300万円の人を考えます。取得費100万円の金を300万円で、5年以内に売ったとします。
譲渡費用は0円、その年にほかの総合課税の譲渡益は無く、所得控除は変わらない前提です。この前提で計算すると、金を売って増える所得税は270,000円でした。
この270,000円を納付すべき税金として、無申告加算税を計算すると次のようになります。
| 申告したタイミング | 割合 | 無申告加算税の目安 |
|---|---|---|
| 調査の事前通知の前に自主的に申告 | 5% | 13,500円 |
| 調査の事前通知の後に申告 | 10% | 27,000円 |
| 調査を受けた後・税務署の決定 | 15% | 40,500円 |
270,000円は50万円以下なので、どの段階もいちばん左の割合で計算しています。自主的に出すか、調査の後になるかで、3倍の差が出ますよね。
これは所得税だけで計算した目安です。復興特別所得税(2.1%)や住民税、延滞税は別で、実際の金額は他の所得や控除で変わります。
無申告加算税がかからない場合もある
期限を少し過ぎてしまった、という方もいますよね。実は、条件をすべて満たせば、期限後申告でも無申告加算税はかかりません。
国税庁 No.2024 の原文は「期限後申告であっても、次の要件をすべて満たす場合には無申告加算税はかかりません。」です。要件は次のとおりです。
- 法定申告期限から1か月以内に、自主的に期限後申告をしている
- 納付すべき税金の全額を、法定納期限までに納付している
- 過去5年以内に無申告加算税や重加算税を課されていないなど、一定の場合に当たる
ポイントは、税金を期限までに納めていることです。申告書だけ遅れて、税金は期限内に払っていた、という形ですね。
自分が当てはまるかは細かい条件があるので、迷ったら所轄の税務署に聞いてみてください。
期限内に申告したものの、金の売却益を書き漏らした時は修正申告になります(国税庁 No.2026)。調査の事前通知の前に自主的に修正申告をすれば、過少申告加算税はかかりません。ただし、納付の日までの延滞税は併せて納めます。
延滞税は納める日まで、日数に応じてかかります
金を売りたい人加算税のほかに延滞税もかかるんですよね。こちらはどういう計算なんですか?
案内役延滞税は、期限の翌日から納めた日までの日数に応じて自動的にかかるものです。遅れるほど増えていくので、早く納めるほど小さくなりますよ。
国税庁 No.9205 の原文はこうです。「税金が定められた期限までに納付されない場合には、原則として法定納期限の翌日から納付する日までの日数に応じて、利息に相当する延滞税が自動的に課されます。」
割合は、期限から2か月を境に上がります。令和8年(2026年)中の期間の割合は次のとおりです。
| 期間 | 令和8年1月1日から12月31日までの割合 |
|---|---|
| 納期限の翌日から2か月を経過する日まで | 年2.8% |
| 納期限の翌日から2か月を経過した日以後 | 年9.1% |
2か月を過ぎると、割合は3倍以上になります。少しでも早く納める理由はここにあるんです。
期限後申告では、申告した日が納める日
期限後申告の場合、国税庁は「期限後申告によって納める税金は、申告書を提出した日が納期限となりますので、その日に納めてください。」と書いています。そして、納付の日までの延滞税も併せて納めます。
『申告書を出せば、税金は後でいいのかな』と思うかもしれません。でも、申告書を出した日が納める日なので、お金の準備も一緒にしておきましょう。
2026年に売った金の申告が期限後になると、延滞税は2027年の期間の割合で計算されます。2027年の割合は、2026年10月時点で国税庁のページにまだ載っていないので、申告する時に国税庁 No.9205 で確認してください。
なお、国税庁は「延滞税は本税だけを対象として課されるものであり、加算税などに対しては課されません。」とも書いています。加算税にさらに延滞税が付くことはありません。
申告しないと税務署に分かる?支払調書と国税局の調査
金を売りたい人正直なところ、黙っていたら税務署には分からないんじゃないかと思ってしまうんです。
案内役そう思う方は少なくありません。ただ、金地金や金貨を200万円を超えて売ると、買取店が税務署に支払調書を出す決まりになっています。国税局も調査をしていると公表していますよ。
金地金や金貨を1回で200万円を超えて売ると、買取店などの業者は「金地金等の譲渡の対価の支払調書」を税務署に出します(所得税法225条)。売った人の住所・氏名・マイナンバー、金の種類・重量・金額が書かれる書類です。
仙台国税局は、この支払調書について報道発表でこう書いています。「平成24年1月から導入された「金地金等の譲渡の対価の支払調書」のほか、あらゆる機会を通じて資料情報を収集するなどして、積極的に調査を実施しております。」
同じ発表では、平成25事務年度の金地金等に係る譲渡所得調査等の申告漏れ等の件数が169件(前事務年度77件)だったとしています。申告漏れ所得金額は7億円(前事務年度2億円)でした。
| 確認できること | 内容 | 出どころ |
|---|---|---|
| 支払調書が出る取引 | 金地金・金貨などを1回200万円超で売った時 | 所得税法224条の6・施行令350条の7 |
| 支払調書を出す人 | 金地金等の売買を業として行う者(買取店など) | 国税庁 F1-42 |
| 国税局の調査 | 支払調書などの資料をもとに積極的に調査 | 仙台国税局の報道発表 |
ただ、ここで大事なのは「ばれるかどうか」ではありません。申告が必要な売却なら申告する、要らないなら申告しない、と判断するのが筋なんです。
支払調書は、税金がかかるかどうかの線ではありません。200万円以下の売却でも、利益が出ていれば申告が必要になることがあります。詳しくは金を売ると税務署にばれる?と金の売却で税務調査は来る?で紹介しています。
そもそも申告が必要?しないとどうなるかの前に確かめること
『申告していないけど、そもそも必要だったのかな』という方もいますよね。金を売っても、確定申告が要らない場合はあります。
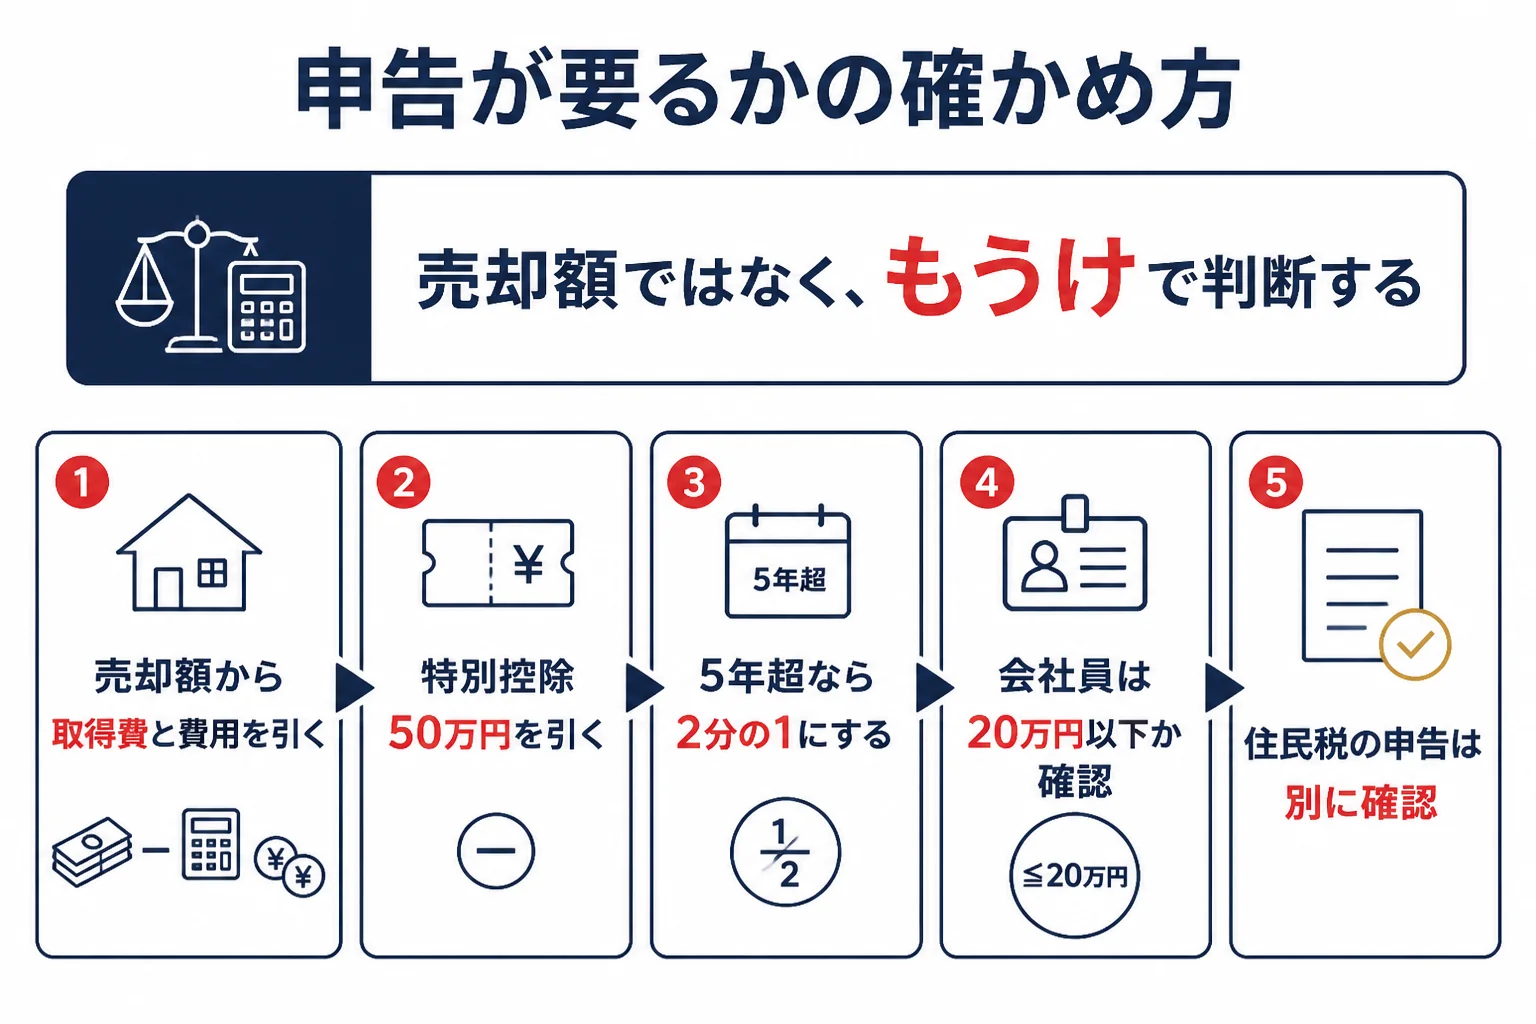
申告が必要かどうかは、売った金額ではなく、売却額から取得費などを引いたもうけ(譲渡益)と、ほかの所得で決まります。特別控除50万円や、会社員の20万円の線も関わってきます。
国税庁の計算式は「譲渡価額−(取得費+譲渡費用)=金地金の譲渡益」です。そこから特別控除50万円を引き、5年を超えて持っていた金ならさらに2分の1にします(No.3161)。
いくつかの例で、申告が要るかの目安を見てみます。どれも2026年に1回だけ売った、譲渡費用0円、ほかの総合課税の譲渡益は無い前提です。
| 例 | 取得費 | 売却額 | 保有 | 特別控除後の金額 | 申告の目安 |
|---|---|---|---|---|---|
| 1 | 100万円 | 140万円 | 5年以内 | 0円 | 譲渡益40万円が控除の中に収まり、課税される譲渡所得は0円 |
| 2 | 100万円 | 165万円 | 5年以内 | 15万円 | 給与1か所・年末調整済みの会社員なら所得税の申告は不要の条件に当たる |
| 3 | 100万円 | 175万円 | 5年以内 | 25万円 | 会社員でも20万円を超えるので申告が必要 |
例2の20万円の線は、給与が1か所で年末調整を受け、給与収入が2,000万円以下の会社員の条件です(No.1900)。年金を受け取っている人は、年金収入400万円以下で、ほかの所得が20万円以下なら所得税の申告は不要です(No.1600)。
20万円以下で所得税の申告が不要でも、住民税の申告は必要な場合があります(国税庁 No.1600 の注)。お住まいの市区町村の案内も確認しておきましょう。
5年を超えて持っていた金で、20万円の判定を2分の1の前と後のどちらで見るかは、国税庁の原文で確認できていません。迷う時は計算のメモを持って税務署に聞くのが確実です。
申告が要らないケースは金を売っても確定申告が不要なケース、申告のやり方は金売却の確定申告で紹介しています。
よくある相談:利益が分からない、50万円の線、店による違い
Yahoo!知恵袋にも、金を売った後の申告について迷う相談が寄せられています。よくある3つの疑問に答えていきますね。
利益が出たか分からないなら、申告しなくていい?
『金を売ったが、50万円以上の利益が出たのか分からない。正直に申告する必要があるのか』という相談がありました。買った時の値段が分からないと、判断に迷いますよね。
取得費が分からない時は、売った金額の5%を取得費にして計算する方法があります(所得税基本通達38-16)。例えば300万円で売ったなら、取得費は15万円です。
| 項目 | 金額 |
|---|---|
| 売却額 | 300万円 |
| 取得費(売った金額の5%) | 15万円 |
| 譲渡益 | 285万円 |
| 特別控除50万円を引いた後 | 235万円 |
| 5年超なら(2分の1) | 117.5万円 |
この前提だと、特別控除を引いても所得が残ります。分からないから申告しない、ではなく、5%で計算してから判断してみてください。
50万円以上もうかったら申告が必要?
『金で50万円以上の利益が出たら確定申告が必要なのか。100gの塊1つで売るより、分けた方がいいのか』という相談もありました。
50万円は、譲渡益から引ける特別控除の額です(No.3161)。控除はその年の総合課税の譲渡益の合計に対して50万円なので、同じ年に分けて売っても、もうけは合計して計算します。
分けて売っても税金が減るわけではないんです。分け方と支払調書の関係は金を分けて売ると税金は減る?で紹介しています。
近所の質屋で換金しても、税金は同じ?
『田中貴金属ではなく、近くの質屋のような店で換金すると税金はどうなるのか』という相談もありました。
税金は、どの店で売ったかではなく、売ったもうけで計算します。店が変わっても、譲渡所得の計算は同じです。
ただ、どの店でも買取明細はもらっておきましょう。売却額を示す大事な書類になります。
申告していないと気づいたら、こう進めます
金を売りたい人計算してみたら、申告が必要だったみたいです。今からでも間に合いますか?
案内役はい、期限を過ぎても期限後申告ができます。調査の連絡が来る前に自分で出すのがいちばん負担が軽いので、気づいた今が動き時ですよ。
期限後申告の流れは、ふつうの確定申告とほとんど同じです。違うのは、申告書を出した日に税金も納めることくらいなんです。
- 売った年・売却額・取得費が分かる書類を集める(買取明細、購入時の書類など)
- 譲渡益と特別控除50万円、5年超なら2分の1を当てはめて、所得を計算する
- 給与や年金の源泉徴収票と合わせて、確定申告書を作る
- 所轄の税務署に申告書を提出する
- 提出した日に、本来の税金と延滞税を納める
- 無申告加算税がかかる場合は、その分も納める
書類が見つからない時は、取得費を売った金額の5%で計算する方法もあります(所得税基本通達38-16)。ただ、5%だと課税される金額が大きくなりやすいので、まず購入時の書類を探してみてください。
窓口で聞く時は、「去年金を売ったのですが、確定申告をしていませんでした。期限後申告をしたいので、書き方を教えてください」と伝えれば十分です。売却額と取得費のメモを持っていくと話が早く進みます。
期限後申告や修正申告の詳しい流れは金売却の申告を忘れた時で紹介しています。
逆に、申告した税金が多すぎたと気づいた時は、更正の請求という手続きができる場合があります。期間は原則として法定申告期限から5年以内です(国税庁 No.2026)。
次に金を売る時は、先に準備しておく
売る前に少し準備しておくだけで、申告が要るかの判断も、申告そのものもぐっと楽になります。
- 購入時の領収書・納品書など、取得費が分かる書類を探す
- いつ買ったかを確かめ、5年以内か5年超かを確認する
- 同じ年にほかに売る予定の金がないか確かめる
- 売った後に買取明細を受け取れるかを確認する
- 申告が要るか迷ったら、売る前に計算してみる
査定額が分かると、もうけと税金の目安を先に出せます。売った後は買取明細を受け取り、購入時の書類と一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
確定申告の期間は、原則として翌年2月16日から3月15日です(No.2020)。売った年のうちに書類をそろえておけば、期限に慌てずに済みます。
よくある質問
金を売って確定申告をしないと、すぐに罰則がありますか?
申告が必要なのにしなかった場合は、期限後申告として扱われ、無申告加算税と延滞税がかかります。調査の事前通知の前に自主的に申告すれば、無申告加算税は5%です。
期限を過ぎても確定申告はできますか?
できます。国税庁は、申告を忘れた事実を把握したらできるだけ早く申告するよう案内しています。申告書を出した日が納期限になるので、その日に税金と延滞税を納めます。
200万円以下で売ったなら申告しなくていいですか?
200万円は買取店が支払調書を出す線で、税金がかかるかどうかの線ではありません。売却額から取得費などを引いたもうけと、ほかの所得で申告が必要かを判断します。
申告が要らない人でも何かする必要はありますか?
所得税の確定申告が不要でも、住民税の申告が必要な場合があります。お住まいの市区町村の案内を確認してみてください。
自分が申告すべきか分からない時はどうすればいいですか?
売却額・取得費・保有期間のメモを持って、所轄の税務署か税理士に相談してみてください。個別の判断は税務署や税理士に確認するのが確実です。
まとめ
- 申告が必要なのにしないと、無申告加算税と延滞税がかかる
- 調査の前に自主的に出せば無申告加算税は5%、調査後は15%から30%
- 1か月以内の自主申告と期限内の納付など、加算税がかからない場合もある
- 延滞税は2か月を境に割合が上がるので、早く納めるほど小さい
- 200万円超の売却は支払調書が出るが、課税の線ではない
- まずは申告が必要かをもうけで確かめ、必要なら早めに期限後申告をする
コメント