
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
金を売って確定申告をしようと調べると、『雑所得なのか一時所得なのか』で手が止まってしまう方もいますよね。
結論から言うと、手持ちの金を売った時の所得は、原則として譲渡所得です。金の売却が雑所得や事業所得になるのは、営利を目的として継続的に売買している場合です。
この記事では、金の売却がどの所得になるかと、区分で何が変わるかが分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
昔買ったインゴットを1本売りました。申告書を見ると所得の種類がたくさんあって、雑所得なのか一時所得なのか分かりません。
 案内役
個人が持っていた金を売った時は、原則として譲渡所得です。国税庁のタックスアンサーにもそう書かれていますよ。
金の売却は原則「譲渡所得」
国税庁 No.3161 の原文は「金地金を売ったときの所得は、原則、譲渡所得として、給与所得など他の所得と合わせて総合課税の対象となります。」です。
譲渡所得は、資産を売った時の所得です。国税庁は、譲渡所得の対象となる資産として「金地金」を名指しで挙げています(No.3105)。
ですから、親から受け継いだ金や、昔に資産として買った金を売った場合は、譲渡所得として考えるのが基本です。給与や年金などと合わせて、1年分の所得で税額が決まります。
譲渡所得の計算のしかたは金の譲渡所得とはで紹介しています。全体の流れは金を売った時の税金ガイドにまとめています。
雑所得・事業所得になるのはどんな時?
金を売りたい人では、雑所得になるのはどんな人なんでしょうか?
案内役国税庁は「営利を目的として継続的に」金を売っている場合を挙げています。たまたま手持ちの金を売る人とは、ここが違うんです。
国税庁 No.3161 の原文は「金地金の譲渡が営利を目的として継続的に行われている場合には、その実態に応じて事業所得または雑所得となります。」です。
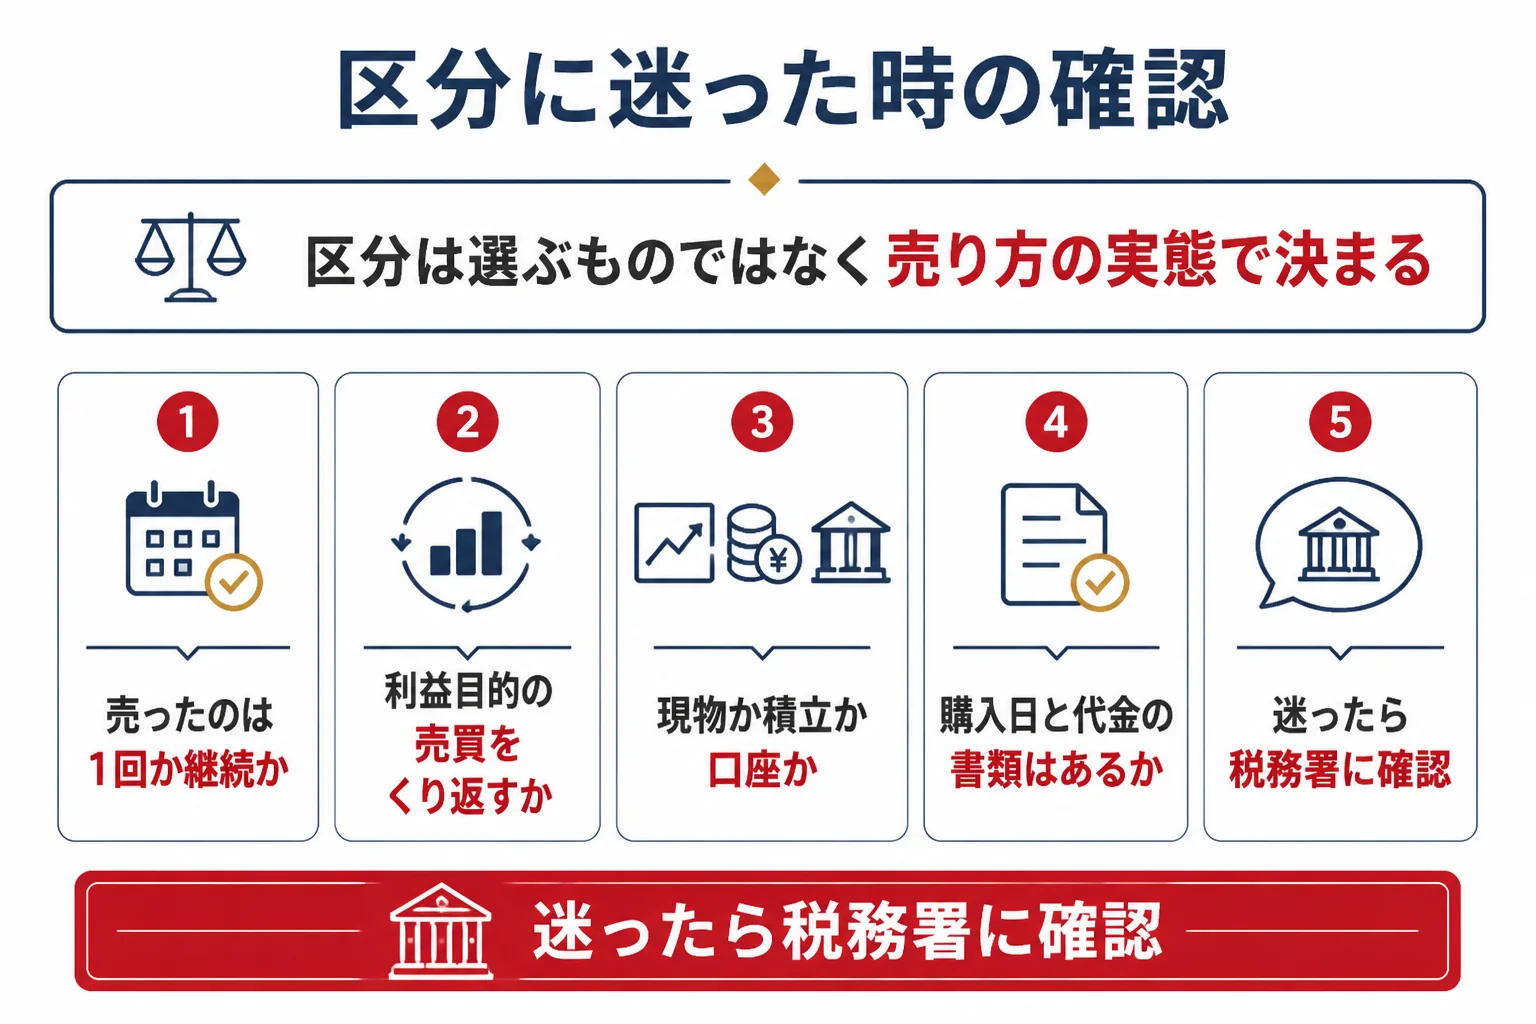
つまり、売るたびに区分を選ぶのではありません。売り方の実態で決まるんです。
| 売り方の例 | 考えられる区分 | 国税庁の説明 |
|---|---|---|
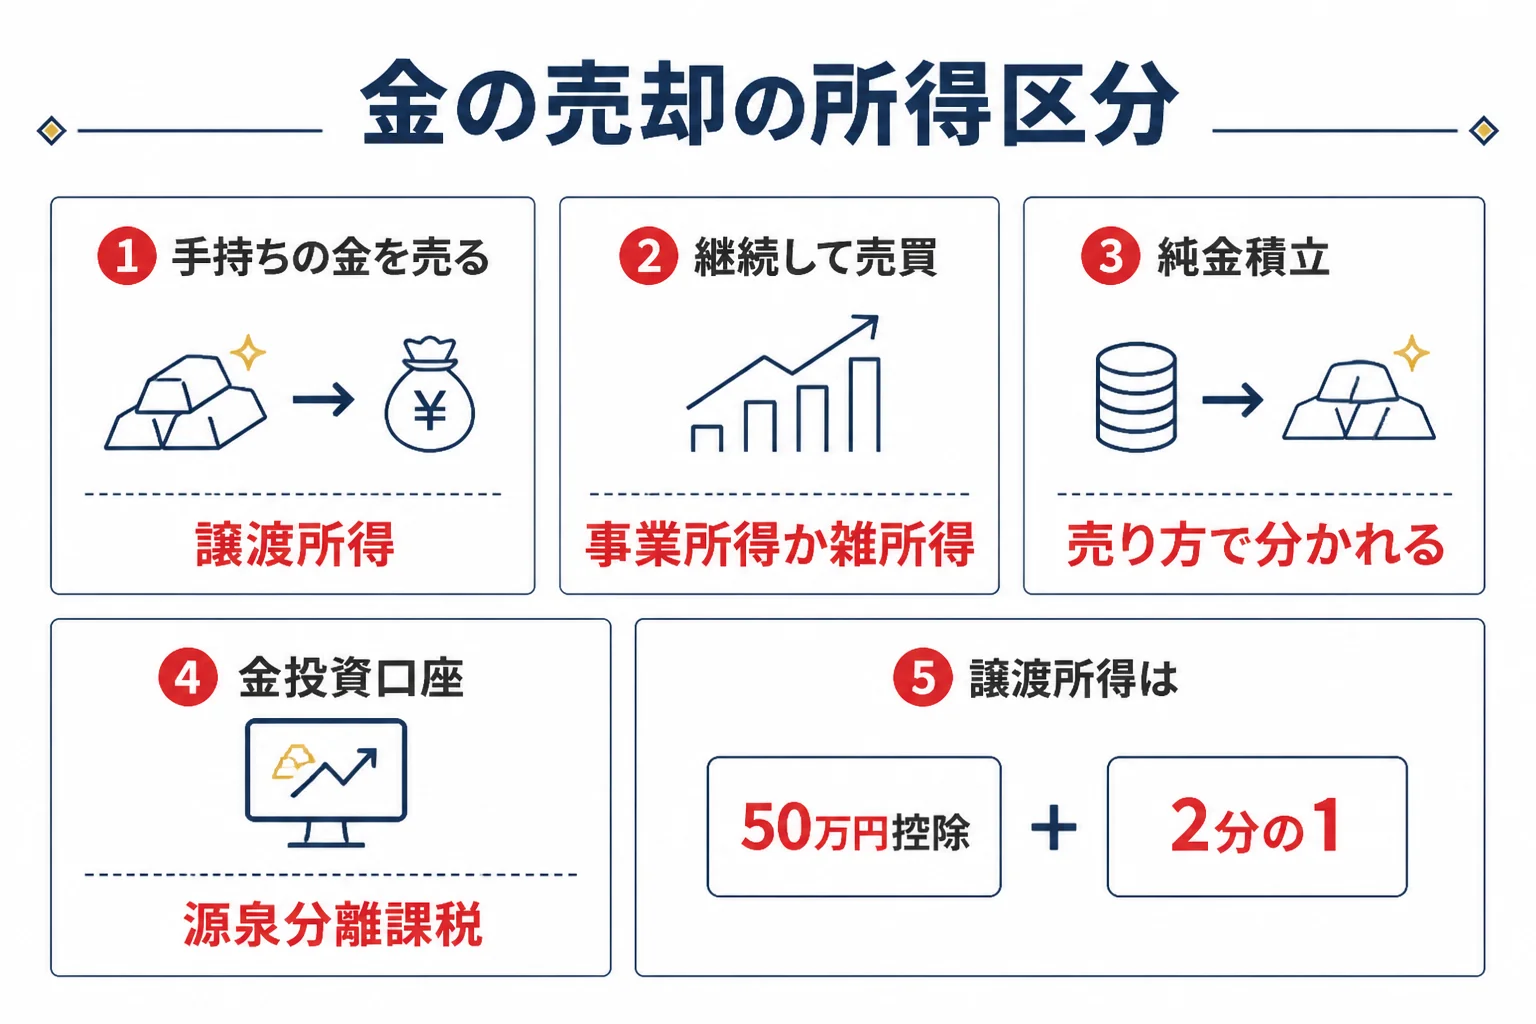
| 持っていた金を1回、または時々売る | 譲渡所得(原則) | No.3161「原則、譲渡所得」 |
| 利益を目的に、金の売買を継続して行う | 事業所得または雑所得 | No.3161「その実態に応じて」 |
| 純金積立の金を現金化する | 雑所得・事業所得・譲渡所得のいずれか | 東京国税局の文書回答「毎月の購入金額や売却状況等を勘案して」 |
| 金投資口座・金貯蓄口座の利益 | 源泉分離課税(20.315%) | No.3161「金融類似商品の収益」 |
どこからが「営利を目的として継続的に」に当たるかの金額や回数の線は、国税庁の説明には書かれていません。売買を続けている人は、取引の記録を持って税務署か税理士に確認してみてください。
純金積立は売り方で区分が分かれる
純金積立について、東京国税局は平成18年の文書回答で「金地金の譲渡による所得区分は、毎月の購入金額や売却状況等を勘案して、雑所得、事業所得又は譲渡所得となる」としています。
この回答は、照会した6社の金定額購入システムの事実関係が前提です。自分の積立がどう扱われるかは、取引先と税務署に確認しておきましょう。
金投資口座・金貯蓄口座は別の扱い
金投資口座や金貯蓄口座などの利益は、金の現物を売るのとは扱いが違います。国税庁は「実態は金融取引に近い」として、一律20.315%の源泉分離課税としています(No.3161)。
源泉徴収で課税が終わるので、ほかの所得と合わせて確定申告はできません。詳しくは金投資口座・金貯蓄口座の税金で紹介しています。
一時所得ではないの?
『金を売ったお金は一時的な収入だから一時所得では?』と思う方も多いはずです。名前が似ているので混ざりやすいですよね。
ただ、国税庁は金地金の売却を「原則、譲渡所得」と説明しています(No.3161)。金地金のページに、一時所得として計算するという書き方はありません。
資産として持っていた金を売った時は、譲渡所得の式で計算します。一時所得として申告書を作ると、計算の式も控除の引き方も変わってしまいます。区分に迷ったら、申告書を出す前に税務署に確認してみてください。
区分で何が変わる?計算の違いを表で
区分が違うと、使える控除や損が出た時の扱いが変わります。国税庁の公開情報で確認できる範囲で並べました。
| 項目 | 譲渡所得(原則) | 雑所得 | 事業所得 |
|---|---|---|---|
| 特別控除50万円 | 譲渡所得の計算式にある(No.3161) | 譲渡所得の特別控除。雑所得での扱いは税務署に確認 | 事業所得での扱いは税務署に確認 |
| 5年超の2分の1 | 長期譲渡所得にある(No.3161) | 長期譲渡所得の計算の中のもの | 長期譲渡所得の計算の中のもの |
| 損が出た時 | 譲渡所得の損失は損益通算の対象(No.2250)。ただし金地金が生活に通常必要でない資産に当たるかは未確認 | 他の所得と損益通算できない(国税庁「雑所得」) | 損益通算の対象(No.2250) |
| 相続税の取得費加算の特例 | 譲渡所得のみに適用(No.3267) | 株式等の雑所得には適用できないとされる | 株式等の事業所得には適用できないとされる |
譲渡所得には、50万円の特別控除と、5年を超えた時の2分の1があります。手持ちの金を売る多くの人にとって、この2つは税金を大きく左右するところです。
雑所得や事業所得になる場合の具体的な計算方法は、取引の実態によって変わります。この記事では断定せず、税務署か税理士への確認をおすすめします。
事業として売買している人は消費税も関わる
消費税の「事業として」は、対価を得て行う資産の譲渡等を「反復、継続かつ独立して行うこと」です(国税庁 No.6105)。国税庁は、給与所得者がたまたま自家用車を売る行為は事業として行う取引にならない、という例を挙げています。
金の売買を事業として続けている人は、所得税の区分だけでなく消費税の扱いも確認が必要です。個人事業主の方は個人事業主が金を売った時の税金も参考にしてみてください。
よくある相談:一時所得と雑所得、どちらで申告する?
Yahoo!知恵袋にも、金の売却の所得区分についての相談が寄せられています。よくある2つに答えていきますね。
1kgの金地金は一時所得ではなく譲渡所得?
『金地金1kgの売却は一時所得ではなく、総合課税の譲渡所得だと聞いた。給与所得と合わせるのか』という相談がありました。
そのとおりで、金地金の売却は原則として譲渡所得です。給与など他の所得と合わせる総合課税の対象になります(No.3161)。
1kgのように高額な売却では、50万円の控除や5年超の2分の1が税額に大きく効きます。取得費と購入日が分かる書類を先に集めておきましょう。
インゴットを一時所得で計算する時、取得原価が分からない
『インゴットを売って一時所得として計算したいが、取得原価が分からない時はどうするのか』という相談もありました。
まず、手持ちのインゴットの売却は、一時所得ではなく原則として譲渡所得で考えます。そのうえで、取得費が分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。
『雑所得で申告した方が得なのでは』と考える方もいますが、区分は自分で選ぶものではありません。売り方の実態で決まるので、迷ったら申告前に税務署で聞いてみてください。
- 金を売ったのは1回か、継続して売買しているか
- 利益を目的に金を買い、売ることをくり返しているか
- 現物の金か、純金積立か、金投資口座か
- 購入日と購入代金が分かる書類があるか
売る前に査定額を知っておくと、譲渡所得の計算を前もってしておけます。売った後は買取明細を受け取り、取得費の書類と一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
よくある質問
金の売却は雑所得になりますか?
手持ちの金を売った時は、原則として譲渡所得です。営利を目的として継続的に売買している場合は、その実態に応じて事業所得または雑所得になります(国税庁 No.3161)。
金の売却は一時所得として申告できますか?
国税庁は金地金の売却を原則として譲渡所得と説明しており、一時所得とは書いていません。区分に迷ったら、申告書を出す前に税務署に確認してみてください。
雑所得と譲渡所得のどちらで申告するか選べますか?
選べません。所得の区分は、金の売り方の実態で決まります。
金投資口座の利益も確定申告しますか?
金投資口座や金貯蓄口座の利益は、20.315%の源泉分離課税で課税が終わるので、ほかの所得と合わせて確定申告することはできません(No.3161)。
まとめ
- 手持ちの金を売った時の所得は、原則として譲渡所得
- 営利を目的として継続的に売買する時は、事業所得または雑所得
- 金地金の売却を一時所得とする国税庁の説明はない
- 純金積立は売り方で区分が分かれ、金投資口座は源泉分離課税
- 譲渡所得には50万円の特別控除と、5年超の2分の1がある
- 区分は選ぶものではなく、迷ったら税務署か税理士に確認する
コメント