
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『金が高い今のうちに売るべき?それとも5年たつまで待った方が税金で得?』。売る時期を決めきれずに、迷っている方も多いはずです。
結論から言うと、金の売却タイミングと税金は「5年を超えるか」「その年のもうけの合計がいくらか」の2点で考えます。相場の上がり下がりは誰にも分からないので、税金の差と見比べて決めるのが現実的なんです。
この記事を読むと、売る時期によって税金がどう変わるか、相場の数字をどう見ればいいかが分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
親から受け継いだ金のインゴットを売るか迷っています。今は価格が高いみたいですが、税金のことを考えると待った方がいいんでしょうか?
 案内役
税金だけで見ると、待つと得になる場面はあります。ただ、待っている間に相場がどう動くかは分からないので、両方を並べて考えてみましょう。
金を売るタイミングは「税金」と「相場」の2つで考える
税金の面で売る時期が効いてくるのは、所有期間が5年を超えるかどうかと、売る年の譲渡益の合計です。相場の面は予想ができないので、公表価格を見て「この金額なら売る」と自分の線を決めておくのがおすすめです。
金を売ったもうけは、原則として譲渡所得になり、給与など他の所得と合わせて計算します(国税庁 タックスアンサー No.3161)。計算の式はこうです。
| 手順 | 計算 |
|---|---|
| 1. 譲渡益を出す | 売った金額−(取得費+譲渡費用) |
| 2. 特別控除を引く | その年の総合課税の譲渡益の合計−50万円 |
| 3. 長期なら半分に | 所有期間が5年を超える分は2分の1 |
| 4. 税額を出す | 他の所得と合わせて、所得税の速算表で計算 |
この式の中で、売る時期によって変わるのは「5年を超えるか」と「どの年の合計に入るか」の2つです。相場は1の「売った金額」を動かします。
全体の流れは金を売った時の税金ガイドで紹介しています。
| 見るところ | 売る時期で何が変わるか | 自分で決められるか |
|---|---|---|
| 所有期間 | 5年を超えると課税の対象が2分の1 | 買った日が分かれば決められる |
| 売る年 | 50万円の控除はその年の合計に1回 | 決められる |
| 相場 | 売った金額そのものが変わる | 決められない(予想できない) |
税金の2つは、カレンダーを見れば決められます。相場だけは自分では動かせないんですよね。
5年を超えるまで待つと、税金はどれくらい変わる?
金を売りたい人買ってからもうすぐ5年なんです。数か月待つだけで税金が安くなるなら、待った方がいいですよね?
案内役差は大きくなりやすいです。まずは同じ金を同じ金額で売った例で、5年以内と5年超を比べてみますね。
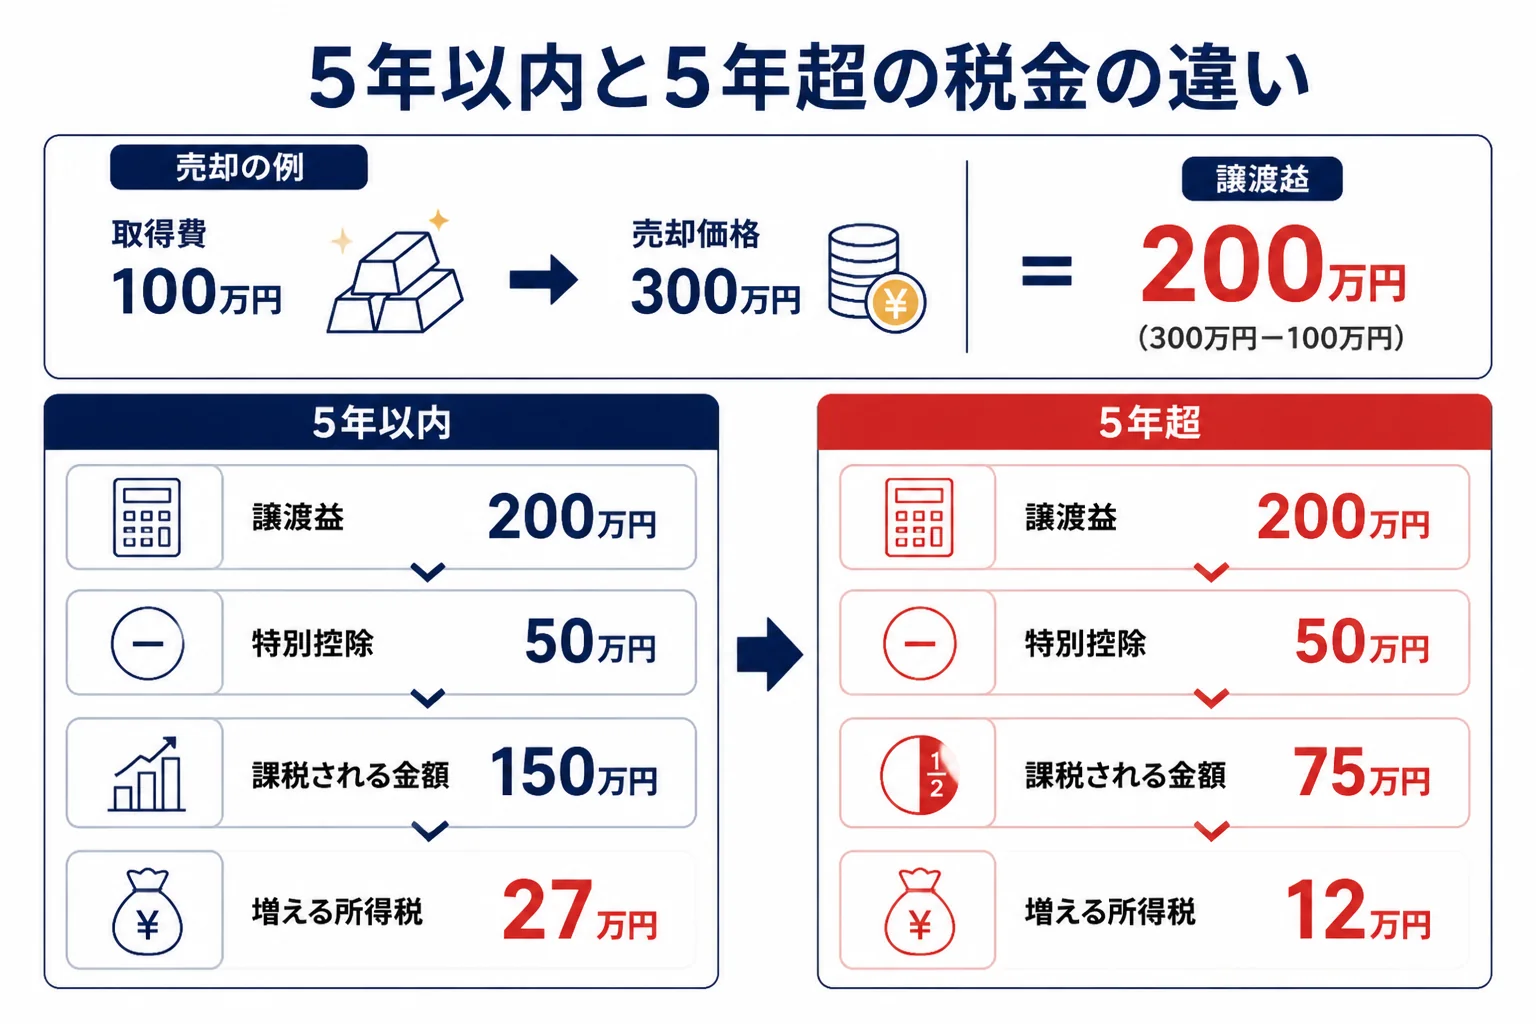
国税庁 No.3152 では「長期譲渡所得となるのは、所有期間が5年を超えている場合で、短期譲渡所得となるのは、所有期間が5年以内の場合です。」と書かれています。長期になると、50万円を引いた後の金額の2分の1だけが課税の対象です。
例えば取得費100万円の金を300万円で売った場合で比べます。前提は、2026年中に1回だけ売った、譲渡費用は0円、その年に他の総合課税の譲渡益は無い、の3つです。
| 項目 | 5年以内に売る(短期) | 5年を超えて売る(長期) |
|---|---|---|
| 譲渡益 | 200万円 | 200万円 |
| 特別控除50万円を引いた後 | 150万円 | 150万円 |
| 課税される譲渡所得 | 150万円 | 75万円 |
| 会社員(他の課税所得300万円)で増える所得税 | 270,000円 | 120,000円 |
| 増える復興特別所得税(2.1%) | 5,670円 | 2,520円 |
計算は、短期が450万円×20%−427,500円=472,500円、長期が375万円×20%−427,500円=322,500円です。金を売らない場合の所得税は300万円×10%−97,500円=202,500円なので、その差を「増える所得税」にしました。
この前提だと、所得税と復興特別所得税を合わせて約15万円の差が出ます。住民税も別にかかるので、待つ意味は小さくないんです。
これはこの前提で計算した目安です。実際の税額は、他の所得や所得控除で変わります。長期と短期の違いは金の長期譲渡所得と短期の違いでくわしく紹介しています。
5年の数え方は、ぎりぎりなら確認してから
『あと何日で5年』という時ほど、数え方が気になりますよね。ただ、金のような総合課税の資産について、所有期間をどの日から数えるかを細かく書いた国税庁の原文は確認できていません。
土地や建物には「譲渡した年の1月1日までの所有期間」で判定するルールがあります。でも、これは土地・建物の説明なので、この記事では金にそのまま当てはめません。
買った日と売る日が5年の前後に来る時は、自分で判断しないのが安心です。購入日が分かる書類を持って、所轄の税務署か税理士に「この日に売ると長期になりますか」と聞いてみてください。
相続した金は、亡くなった人が買った日から数える
相続やもらった金は、前の持ち主が買った値段と買った日を引き継ぎます(所得税法60条)。親が20年前に買った金なら、受け継いだばかりでも長期として考えるのが基本です。
『相続したのは去年だから短期かも』と心配する方もいますが、まずは親がいつ買ったかを確かめてみましょう。
年をまたいで売ると、50万円の控除はどうなる?
金を売りたい人少しずつ売るなら、12月と1月に分けた方がいいと聞きました。どういうことですか?
案内役特別控除の50万円が「その年の合計に1回」だからです。売る年が分かれると、それぞれの年で50万円を使えるんですよ。
所得税は1月1日から12月31日までの1年間の所得で計算します(国税庁 No.2020)。特別控除50万円も、その年の総合課税の譲渡益の合計に対して引く仕組みです(No.3161)。
例えば、譲渡益が40万円ずつ出る金を2回に分けて売る場合を考えます。どちらも5年以内に買った金で、他の総合課税の譲渡益は無い前提です。
| 売り方 | 年ごとの譲渡益 | 特別控除 | 課税される譲渡所得 |
|---|---|---|---|
| 同じ年に2回売る | 80万円 | 50万円 | 30万円 |
| 12月に1回、翌年1月に1回 | 各年40万円 | 各年40万円まで | 各年0円 |
同じ年に2回売ると、50万円を引いても30万円が残ります。年をまたぐと、どちらの年も40万円で控除の中に収まる計算です。
これは、決まった制度の中で売る時期を選んでいるだけなので、申告逃れとは違います。年ごとの計算の考え方は金の売却益は1月から12月で計算で紹介しています。
年をまたぐと控除をそれぞれ使えるのは、売る年が変わるからです。同じ年の中で何回に分けても、譲渡益は合計して計算します。
同じ年に売った他の物も、合計に入ることがある
50万円の控除を考える時は、金地金だけを見ていると数え漏れが起きます。国税庁 No.3161 の式は「金地金の譲渡益」に「その年の金地金以外の総合課税の譲渡益」を足してから50万円を引く形なんです。
例えば同じ年に、1個30万円を超える貴金属の製品を売っていた場合です。30万円を超える貴金属や宝石は、非課税の生活用動産から外れて譲渡所得の対象になります(国税庁 No.3105)。
- 今年すでに売った金地金・金貨はないか
- 1個30万円を超える貴金属のジュエリーを売っていないか
- 家族の分ではなく、自分の名義で売った物か
迷う物がある時は、売った日と金額をメモにして税務署で聞いてみてください。
売る年が変わると、申告と納付の時期も1年ずれる
2026年12月に売った分は2026年分(令和8年分)として、原則2027年2月16日から3月15日に申告します(国税庁 No.2020)。2027年1月に売ると、2027年分としてさらに1年後の申告です。
令和8年分の正式な申告期間は、国税庁の発表で確かめてみてください。申告と納付の時期は金売却の税金はいつ払う?で紹介しています。
なお、令和9年分からは復興特別所得税の税率が下がり、防衛特別所得税が加わります。国税庁 No.2260 では、2つを合わせた税率は変わらないと説明されています。
扶養や保険料が気になる人は、売る年で影響が出る
売った年の所得が増えると、その年の扶養の判定に入ります。令和8年分では、配偶者控除の対象になる配偶者の合計所得金額は62万円以下です(国税庁 No.1191)。
国民健康保険料の所得割にも、金の売却益(総合譲渡所得)が入ると自治体が説明しています(新宿区・江戸川区)。翌年度の保険料に関わるので、扶養や保険料が気になる人は「どの年の所得にするか」も考えてみてください。
相場の面は「予想しない」で、公表価格の見方を決めておく
金を売りたい人税金のことは分かりました。でも、結局いちばん気になるのは金の価格がこの先どうなるかなんです。
案内役そこは誰にも分かりません。この記事でも予想はしないので、価格の数字の見方と、自分の線の決め方をお話ししますね。
金の価格は毎日変わります。田中貴金属は、地金・コインの価格を営業日の9時30分と14時に公表していて、大きな変動があれば同じ日に変えることもあると書いています。
記事執筆日時点の参考値として、2026年10月20日17時に田中貴金属が公表した金の店頭買取価格は22,773円/g(税込)、前日比は−358円でした。重さを掛けると、次のような金額になります。
| 重さ | 22,773円×重さ | 1gあたり1,000円動いた時の差 |
|---|---|---|
| 10g | 227,730円 | 10,000円 |
| 50g | 1,138,650円 | 50,000円 |
| 100g | 2,277,300円 | 100,000円 |
| 500g | 11,386,500円 | 500,000円 |
右の列は、価格が1gあたり1,000円上がったり下がったりした時に、売った金額がどれだけ変わるかの計算です。100gなら10万円、500gなら50万円動きます。
先ほどの5年の例では、税金の差は約15万円でした。待っている間に相場がどちらに動くかで、この差は簡単に埋まることも広がることもあるんです。
公表価格を見る時のコツ
田中貴金属の公式サイトには、日ごとの金価格の推移を見られるページがあります(田中貴金属 日次金価格推移)。数字を見る時は、次の点に気をつけてみてください。
- 「店頭買取価格」を見ているか(売る人に関係するのは買取価格)
- 公表の日付と時刻はいつか
- 1gあたりの価格か、手数料を引いた金額か
- 売る店の価格の基準は何か(自社製のバー基準など)
田中貴金属の価格には「売買別途手数料およびその他手数料は含まれていません」と注記があります。500g未満を売る時は、田中では重さに応じた手数料がかかります。
「この金額なら売る」という自分の線を決める
相場を当てようとすると、いつまでも決められなくなりがちです。そこで、売った後に残るお金から逆算して、自分の線を決めておく方法があります。
例えば「税金を引いても○○万円残るなら売る」と決めておけば、価格を見た日にそのまま判断できます。売った後の手取りの考え方は金を少しでも高く売る方法で紹介しています。
税金と相場を並べて、売る時期を決める
ここまでの話を、よくある状況ごとにまとめました。自分に近い行を探してみてください。
| 状況 | 税金の面 | 相場の面 | 考え方 |
|---|---|---|---|
| 5年超まであと少し | 待つと課税の対象が2分の1 | 待つ間の値動きは分からない | 税金の差を計算して、値動きと見比べる |
| もう5年を超えている | 待っても税金は変わりにくい | 同じく分からない | 年の合計と50万円の控除を意識する |
| 年末が近い | 年内か翌年かで控除の使い方が変わる | 数週間の差 | その年に他に売った金があるかを確認 |
| 1回で大きく売る | 譲渡益が大きいほど税率が上がりやすい | 動いた時の金額も大きい | 分けて売る時期を年単位で考える |
| すぐお金が必要 | 待つ余裕が無い | 考えても決められない | 税金の目安を出して、手続きを優先 |
1回で大きく売る行は、年ごとに分けると控除を毎年使えるという意味です。同じ年の中で小分けにしても、税金は変わりません。
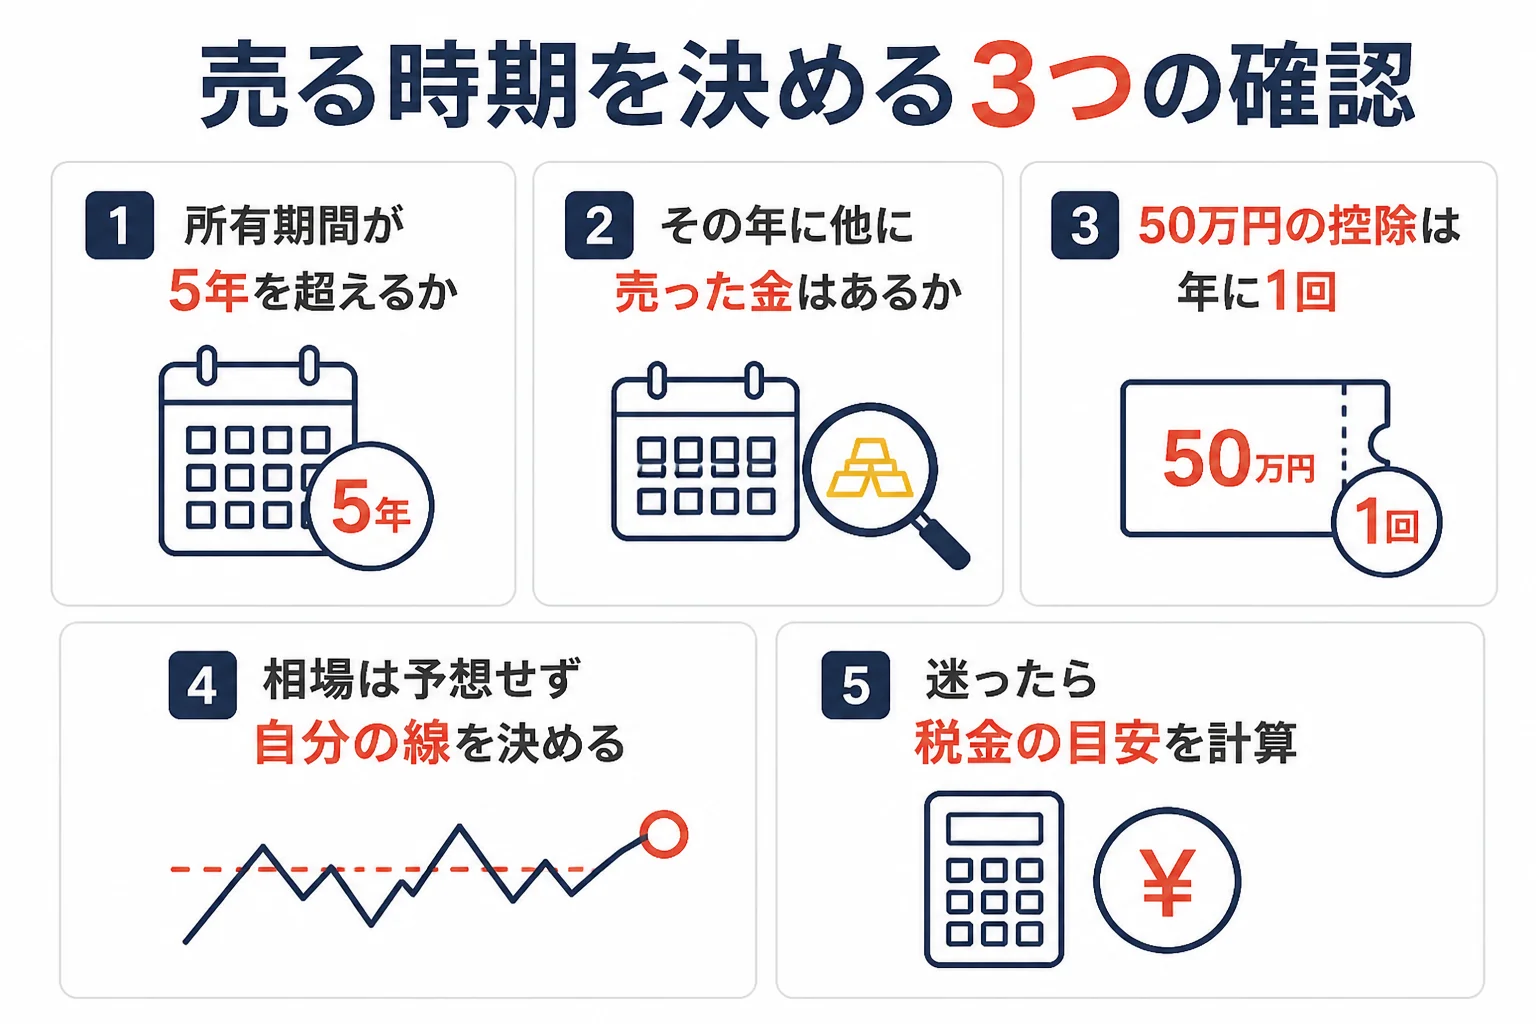
税金の面で迷ったら、まず計算してみるのがいちばんの近道です。前提を変えて比べたい時は金売却の税金シミュレーションも使ってみてください。
急いで売る時は、税金の目安と書類を先にそろえる
金を売りたい人実は、まとまったお金が必要で、待てる状況ではないんです。それでも損しないためにできることはありますか?
案内役ありますよ。売る時期を選べない時は、取得費の書類をそろえて、もうけを正しく計算することが一番の対策になります。
急いで売る時に差が出やすいのは、取得費の扱いです。購入時の書類が無くて売った金額の5%を取得費にすると(所得税基本通達38-16)、本当の取得費より小さくなって課税される金額が増えることがあります。
例えば田中貴金属の2026年10月20日の価格で100gを売ると、2,277,300円です。5年超の前提で比べると、次のように変わります。
| 取得費の出し方 | 取得費 | 譲渡益 | 課税される譲渡所得(長期) |
|---|---|---|---|
| 購入時の書類あり(仮に100万円) | 100万円 | 1,277,300円 | 388,650円 |
| 書類が無く5%で計算 | 113,865円 | 2,163,435円 | 831,717円 |
譲渡費用は0円の前提です。書類が見つかるかどうかで、課税される金額が倍以上変わることもあるんです。
- 購入時の納品書・領収書・通帳の記録を探す
- 買った日を確かめて、5年を超えているか見る
- その年に他に売った金や貴金属がないか確認する
- 査定を受けて、売却額と手数料を確かめる
- 買取明細を受け取り、確定申告まで保管する
査定額が分かれば、税金の目安もその場で計算できます。売る前に金額を知っておくと、急ぐ時でも落ち着いて判断できますよ。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
売った後の買取明細は、確定申告で売却額を確かめる材料になります。購入時の書類と一緒に、ひとまとめにして保管しておきましょう。
よくある相談:5年待つか、値下がり、記念金貨
Yahoo!知恵袋にも、金を売る時期と税金に迷う相談がよく寄せられています。よくある3つに答えていきますね。
高騰している今売るか、5年たつまで待つか
『金が高騰しているのでインゴットを売りたいが、所有期間が5年に少し足りない』という相談がありました。
税金だけで見れば、5年を超えると課税の対象は2分の1です。この記事の例では、所得税と復興特別所得税で約15万円の差が出ました。
一方で、待つ間の相場は分かりません。持っている重さで「1gあたり1,000円動くといくら変わるか」を計算して、税金の差と比べてみてください。
買取価格が下がってきて、売る時期を逃した気がする
『高い時に売ろうと思っていたのに、買取価格が下がりつつある』という声もありました。
相場の先行きは、この記事では予想しません。ただ、売った金額が下がると譲渡益も小さくなるので、税金も一緒に小さくなります。
大事なのは、手元に残るお金で考えることです。「この金額なら売る」と自分の線を決めておくと、値動きに振り回されにくくなります。
記念金貨は、確定申告したくないなら急いで売るべき?
『昔10万円で手に入れた10万円金貨を、確定申告したくないので急いで売った方がいいか』という相談もありました。
急いで売っても、確定申告が要るかどうかは変わりません。売った年のもうけの合計で判断します。
譲渡益の合計が50万円以下なら、課税される譲渡所得は0円です。記念金貨の扱いは10万円金貨など記念金貨を売った時の税金で紹介しています。
よくある質問
金は5年を超えてから売った方が税金は安くなりますか?
所有期間が5年を超えると長期譲渡所得になり、特別控除50万円を引いた後の金額の2分の1が課税の対象です。税金は安くなりやすいですが、待つ間の相場の動きは分からないので、両方を比べて決めてみてください。
12月と1月に分けて売ると税金は変わりますか?
売る年が変わると、特別控除50万円をそれぞれの年で使えます。同じ年の中で分けて売っても、譲渡益は合計して計算します。
相続した金は、相続した日から5年を数えますか?
相続した金は、亡くなった人の取得費と取得の日を引き継ぎます(所得税法60条)。亡くなった人が買った時期を確かめてみてください。
金の価格が下がった時に売ると、税金はどうなりますか?
売った金額が下がれば、譲渡益も小さくなります。取得費より安く売った時の扱いは、所轄の税務署に確認するのが安心です。
売るタイミングで確定申告の時期も変わりますか?
変わります。売った年の翌年の2月16日から3月15日が原則の申告期間です(国税庁 No.2020)。
まとめ
- 金の売却タイミングと税金は「5年を超えるか」と「売る年の合計」の2点で考える
- 5年を超えると、50万円を引いた後の金額の2分の1が課税の対象
- 特別控除50万円はその年の合計に1回なので、年をまたぐとそれぞれの年で使える
- 相場は予想せず、公表価格の日付・時刻・手数料を確かめて自分の線を決める
- 急ぐ時は、取得費の書類と買取明細をそろえて、もうけを正しく計算する
コメント