
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
親にインゴットを渡したい、子どもに金を譲りたい。そんな時に気になるのが、金の贈与にかかる税金ですよね。
結論から言うと、金を贈与した時の税金は、もらった人にかかる贈与税です。1年間にもらった財産の合計が110万円以下なら、贈与税はかからず申告も要りません。
この記事を読むと、贈与税の計算のしかたと、もらった金を後で売る時に気をつけたい点が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
実家の金を、母から私に渡してもらおうと思っています。税金はどちらが払うんでしょうか?
 案内役
個人から財産をもらった時の贈与税は、もらった人が申告して納めます。渡す側ではないんですよ。
金を贈与すると、税金は誰にかかる?
贈与税は、個人から贈与で財産をもらった人にかかる税金です。暦年課税では、1月1日から12月31日までにもらった財産の合計から110万円を引いた残りに対してかかります。
国税庁 No.4402 は、贈与税を「個人から贈与により財産を取得したときにかかる税金」と説明しています。払うのは、金をもらった側です。
『金も現金と同じように贈与税の対象なの?』と思う方もいるはずです。金地金を名指しして贈与税を説明した国税庁の原文は確認できていません。
ただ、田中貴金属は公式のよくある質問で「地金・金貨・プラチナコインは相続税(贈与税)の対象です」と案内しています。金も財産の一つとして考えておくと安心です。
| 誰からもらったか | かかる税金 | 根拠 |
|---|---|---|
| 個人(親・祖父母・配偶者など) | 贈与税 | 国税庁 No.4402 |
| 法人(会社など) | 贈与税ではなく所得税 | 国税庁 No.4402 |
会社から金をもらった時は、贈与税ではなく所得税の話になります。この記事では、家族など個人からもらう場合を見ていきます。
年110万円の基礎控除と、申告が要るかの目安
金を売りたい人110万円以下なら大丈夫と聞きました。金なら何グラムまで、と決まっているんですか?
案内役110万円は重さではなく、1年間にもらった財産の価額の合計です。金以外にもらった現金なども足して考えますよ。
国税庁 No.4402 には「1年間に贈与を受けた財産の価額の合計額が110万円以下なら贈与税はかかりません(この場合、贈与税の申告は不要です。)」とあります。110万円は、もらった人ごと・1年ごとの線です。
例えば、同じ年に父から金を、祖母から現金をもらったら、両方を合計して110万円と比べます。金だけで判断しないようにしておきましょう。
- 1月1日から12月31日までに、もらった財産をすべて書き出す
- 金だけでなく、現金や預金の振り込みも入れる
- もらった人が自分か、家族の別の人かを確かめる
- 合計が110万円を超えたら、翌年に申告が要る
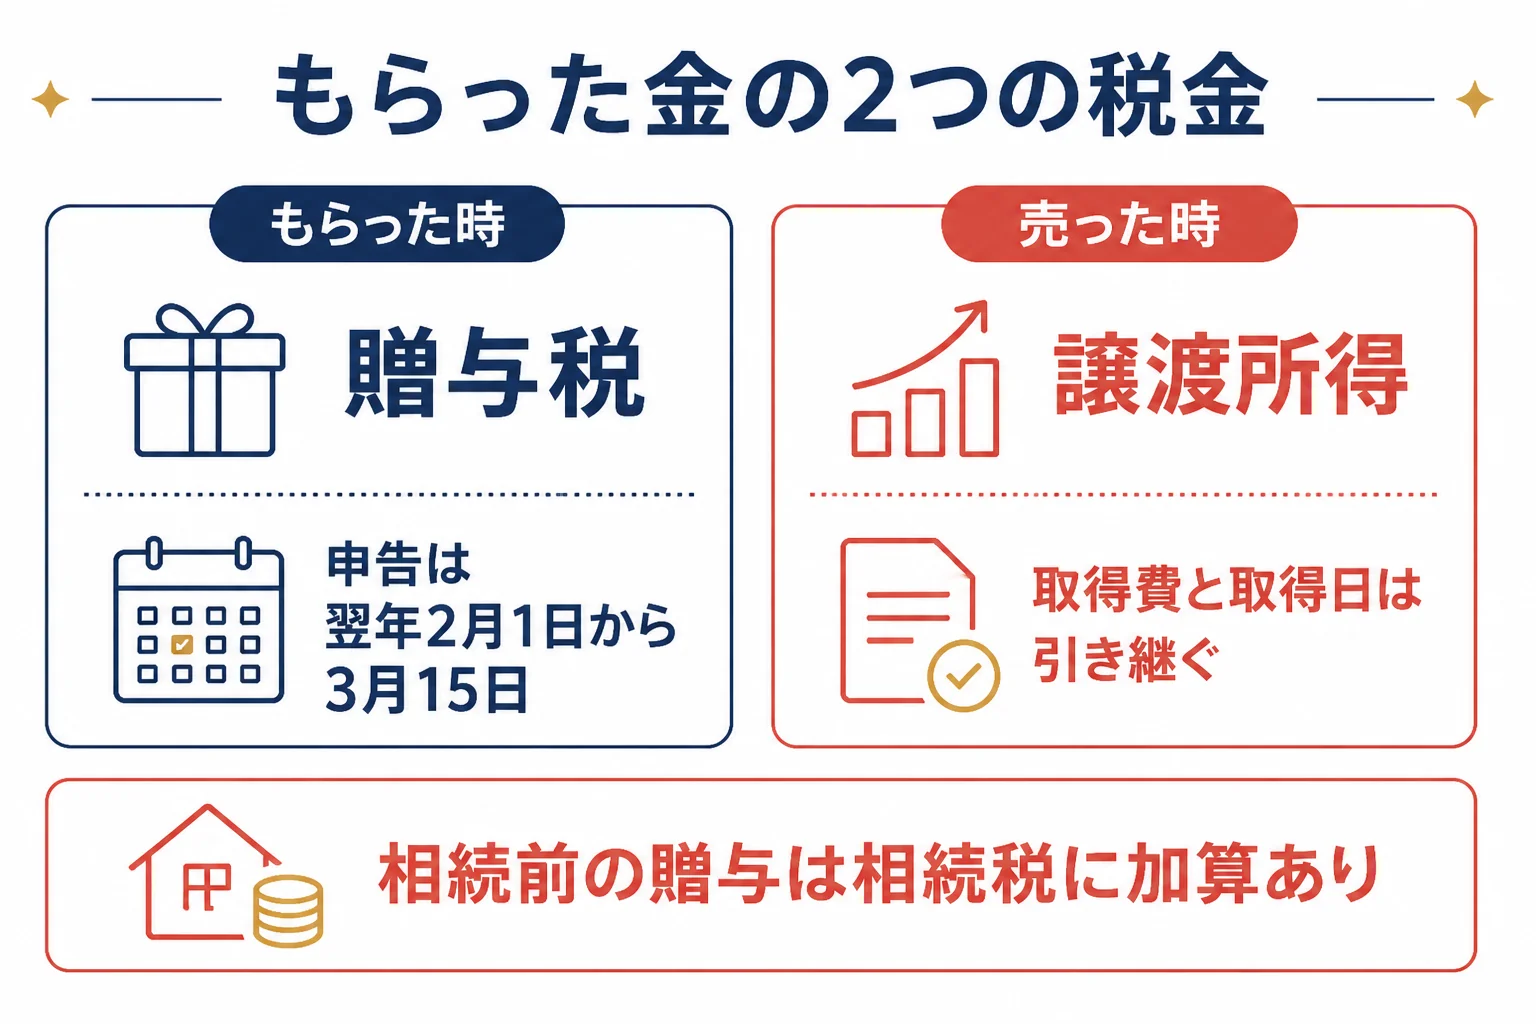
申告と納税は、もらった年の翌年2月1日から3月15日までです(国税庁 No.4429)。所得税の確定申告と時期が近いので、まとめて準備すると楽ですよ。
金の「価額」は、いつの値段で見る?
ここが迷いやすいところです。財産評価基本通達では、財産の価額は贈与などで取得した日の「時価」によるとしています。
ただ、もらった金地金を買取価格と小売価格のどちらで見るかを名指しした国税庁の原文は、確認できていません。金額が110万円に近い時は、所轄の税務署か税理士に確かめてみてください。
参考までに、田中貴金属が2026年10月20日17時に公表した金の店頭買取価格は22,773円/g(税込)です(記事執筆日時点の参考値)。この価格で数えると50gで1,138,650円になり、110万円を少し超えます。
贈与税の計算:一般税率と特例税率の速算表
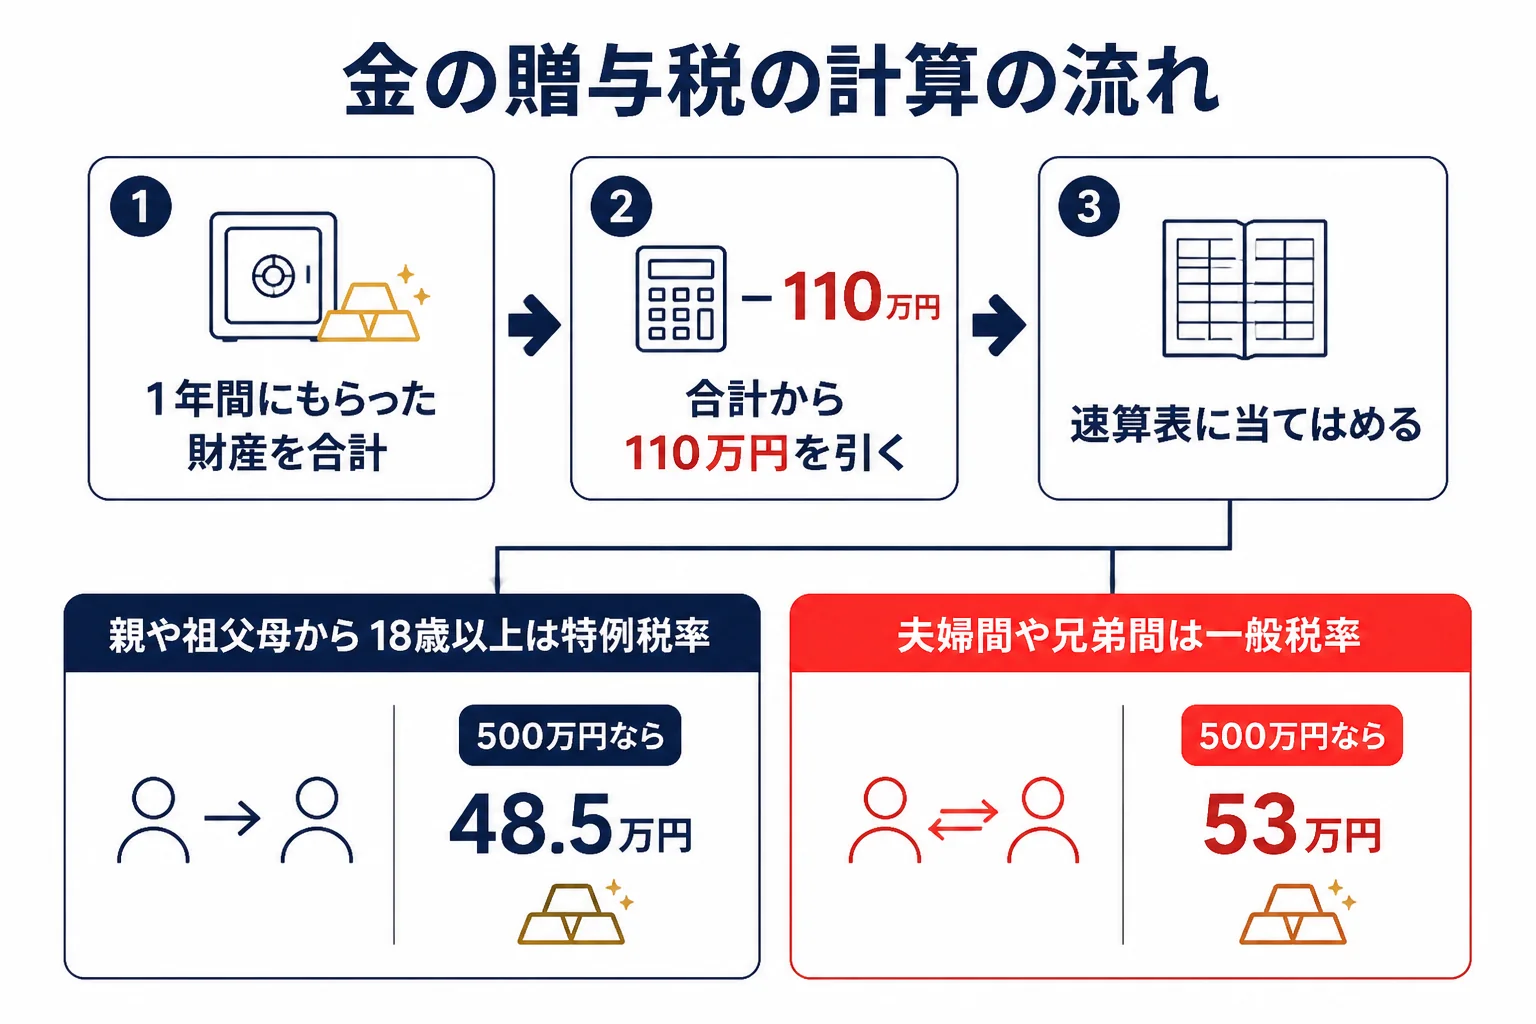
贈与税の税率は、誰から誰へ渡すかで2種類あります(国税庁 No.4408)。速算表には、110万円を引いた後の金額を当てはめます。
- 父母や祖父母など直系尊属からの贈与
- もらう人がその年の1月1日に18歳以上
- 例: 父から子、祖父から孫
- 特例税率に当たらない贈与
- 例: 夫婦間、兄弟間
- 例: 親から未成年の子
夫の父からの贈与には、特例税率は使えないと国税庁は書いています。義理の親からもらう時は一般税率になるんです。
一般税率の速算表です。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | なし |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
特例税率の速算表です。区切りの金額が一般税率と少し違うので、見比べてみてください。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | なし |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
価額ごとの計算例
金の価額を仮に置いて、国税庁の速算表で計算すると次のようになります。その年に他の贈与は受けていない前提です。
| もらった金の価額 | 基礎控除後 | 一般税率の場合 | 特例税率の場合 |
|---|---|---|---|
| 100万円 | 0円 | 0円 | 0円 |
| 300万円 | 190万円 | 19万円 | 19万円 |
| 500万円 | 390万円 | 53万円 | 48.5万円 |
| 1,000万円 | 890万円 | 231万円 | 177万円 |
計算は、例えば500万円の一般税率なら「390万円×20%−25万円=53万円」です。500万円の例は国税庁 No.4408 にも載っています。
1,000万円の例は、一般税率が「890万円×40%−125万円」、特例税率が「890万円×30%−90万円」で計算しました。この前提で計算した目安なので、実際の金額は税務署か税理士に確認してみてください。
よくある相談:娘に渡してすぐ売る、1kgもらって売る
Yahoo!知恵袋にも、金の贈与と税金の相談が寄せられています。よくある3つに答えていきますね。
50gの金を娘に贈与して、すぐ売ったら?
『50gの金を娘に渡し、娘がすぐに売った場合、税金はどう計算するのか』という相談がありました。
この場合は、娘さんがもらった時の贈与税と、娘さんが売った時の譲渡所得の2つを考えます。もらった時点で、その年の贈与の合計が110万円を超えるかをまず確かめます。
売った時の計算では、親が買った時の値段と買った日を引き継ぎます。所得税法60条で、贈与で取得した資産は「引き続きこれを所有していたものとみなす」とされているからです。
もらった金を売る時の計算はもらった金を売った時の税金でくわしく紹介しています。
1kgもらって売ったら、贈与税と所得税の両方?
『1g1万円として1kgの金をもらって売ったら、贈与税が231万円かかるうえに所得税もかかるのか』という質問も見かけます。
1,000万円を一般税率で計算すると、上の表のとおり贈与税は231万円です。親から18歳以上の子への贈与なら、特例税率で177万円になります。
売った時の譲渡所得は、親の取得費を引き継いで別に計算します。親が買った値段が分からない時は、売った金額の5%を取得費にする方法もあります(所得税基本通達38-16)。
贈与税の領収書は、売った時の申告に使える?
『祖母からもらった時に贈与税を払った。売った後の確定申告で、その領収書も使えるのか』という相談もありました。
相続税には、売った金の取得費に相続税の一部を足せる特例があります(国税庁 No.3267)。ただ、この特例は「相続または遺贈により取得した」財産の話です。
贈与税を払った金を売る時の扱いを書いた国税庁の原文は、この記事では確認できていません。領収書は保管したうえで、所轄の税務署に聞いてみてください。
家族の間で金を渡す時に気をつけたいこと
金を売りたい人毎年110万円以下ずつ渡せば、ずっと贈与税はかからないんですよね?
案内役その年の贈与税はかかりません。ただ、渡した人が亡くなった時に、相続税の計算へ足される期間があるんです。
国税庁 No.4161 では、相続の前の一定期間にもらった財産は、相続税の計算に加算すると説明しています。110万円以下で贈与税がかからなかった分も加算の対象です。
| 渡した人が亡くなった日 | 相続税に足す贈与の期間 |
|---|---|
| 令和8年12月31日まで | 相続開始前3年以内 |
| 令和9年1月1日から令和12年12月31日 | 令和6年1月1日から死亡の日まで |
| 令和13年1月1日から | 相続開始前7年以内 |
相続税の仕組みは金は相続税の対象?で紹介しています。
金を小分けにして売れば税金が減る、という話を聞くことがあります。売った時の税金は、その年のもうけの合計で計算します。くわしくは金を分けて売ると税金は減る?で紹介しています。
税負担を軽くするために合法的にできること・できないことは金売却の税金対策でまとめています。
もらった金を売る前にしておくこと
金をもらった後に売る予定があるなら、贈与の記録と売った時の記録をそろえておくと申告が楽になります。
- もらった日・重さ・誰からもらったかを書き残す
- 110万円を超えた年は、翌年2月1日から3月15日に贈与税を申告する
- 親が買った時の書類を探しておく
- 査定を受けて、売る前に金額を知る
- 売ったら買取明細を受け取り、確定申告まで保管する
査定額が分かると、売った時の譲渡所得の目安も立てやすくなります。売るか迷っている段階でも、まずは今の金額を確かめてみてください。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
売った後の税金の全体像は金を売った時の税金ガイドで確認できます。
よくある質問
金を贈与すると、税金は渡す人と受け取る人のどちらにかかりますか?
個人から贈与で財産をもらった時の贈与税は、もらった人にかかります(国税庁 No.4402)。申告と納税も、もらった人がします。
金を110万円分以下だけもらった時も申告は要りますか?
その年にもらった財産の合計が110万円以下なら、贈与税はかからず申告も不要です。金以外にもらった財産も合計して判断します。
夫婦の間で金を渡した時は、どちらの税率ですか?
国税庁 No.4408 では、夫婦間の贈与は一般税率の例に挙げられています。特例税率は、父母や祖父母から18歳以上の人への贈与で使います。
もらった金を売った時は、いつ買った金として扱いますか?
所得税法60条で、贈与した人が引き続き持っていたものとみなされます。贈与した人が買った日と値段を引き継いで計算します。
まとめ
- 金の贈与の税金は、もらった人にかかる贈与税
- 1年間にもらった財産の合計が110万円以下なら、贈与税も申告も不要
- 税率は一般税率と特例税率の2種類。110万円を引いた後に速算表を使う
- 申告は、もらった年の翌年2月1日から3月15日
- 相続の前の一定期間の贈与は、相続税の計算に足される
- もらった金を売る時は、贈与した人の取得費と取得日を引き継ぐ
コメント