
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
去年、金を売ったのに確定申告を忘れていた。そんな時、『金売却の税金にも時効があるなら、このまま黙っていればいいのでは』と頭をよぎる方もいるかもしれませんね。
結論から言うと、時効を待つ考え方はおすすめしません。国税庁は、申告を忘れた時は気づいた時点でできるだけ早く申告するよう案内していて、自分から出すほど上乗せされる税金は軽く済むんです。
この記事では、申告を忘れた時・間違えた時の手続きの違いと、気づいてから申告するまでの手順が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
去年、親から譲り受けた金のインゴットを売りました。確定申告のことをすっかり忘れていて、もう3月を過ぎています。今からでも間に合いますか?
 案内役
期限を過ぎても申告はできますよ。「期限後申告」という扱いになります。まずは、本当に申告が必要な売却だったかを一緒に確かめていきましょう。
金売却の税金に時効はある?先に知っておきたいこと
時効の年数を当てにして待つより、気づいた時点で期限後申告をするのが現実的です。調査の連絡が来る前に自分から出せば、無申告加算税の割合は5%で済みます。
「税金には時効がある」と聞いたことがある方は多いはずです。ただ、税務署が税金を決め直せる期間の年数を、この記事では扱いません。
国税庁のタックスアンサーで、申告を忘れた時の案内として示されているのは「できるだけ早く申告するように」という一点です。個別の年数が気になる時は、所轄の税務署に確認してみてください。
一方で、申告の手続きごとに期間がはっきり書かれているものもあります。まずはそちらを押さえておきましょう。
| 手続き | 期間・期限 | 根拠 |
|---|---|---|
| 確定申告(売った年の分) | 原則として翌年2月16日から3月15日まで | 国税庁 No.2020 |
| 期限後申告(申告を忘れた時) | 気づいた時点でできるだけ早く | 国税庁 No.2024 |
| 更正の請求(税金を多く納め過ぎた時) | 原則として法定申告期限から5年以内 | 国税庁 No.2026 |
| 還付申告(税金が戻る人の申告) | 翌年1月1日から5年間 | 国税庁 No.2030 |
例えば2025年に売った金なら、原則の期限は2026年3月15日でした。国税庁の令和7年分の確定申告特集では、所得税の申告・納付は令和8年3月16日(月)までと案内されています。
それを過ぎていれば、今から出す申告は期限後申告になります。
期限後申告で納める税金には、納付の日までの延滞税がかかります(国税庁 No.2024)。税務署の調査を受けた後になると、無申告加算税の割合も上がります。
忘れた年の売却は、そもそも申告が必要だった?
金を売りたい人売ったのは300万円くらいです。これだけの金額なら、申告が必要ですよね?
案内役実は、売った金額だけでは決まらないんです。売った金額から買った時の値段などを引いた「もうけ」で考えますよ。
金地金を売った所得は、原則として譲渡所得になり、給与などと合わせて計算します(国税庁 No.3161)。計算の式は次のとおりです。
譲渡益 = 売った金額 −(取得費 + 譲渡費用)
課税される譲渡所得 = 譲渡益 − 特別控除50万円(5年を超えて持っていた金は、さらに2分の1)
この式に当てはめると、売った金額が大きくても、課税される金額が0円になることもあります。例えば次のような前提です。
| 前提 | 取得費 | 売った金額 | 保有期間 | 課税される譲渡所得 |
|---|---|---|---|---|
| 書類がある金を売った | 100万円 | 140万円 | 5年以内 | 0円(譲渡益40万円を特別控除で0に) |
| 書類がある金を売った | 100万円 | 300万円 | 5年以内 | 150万円 |
| 書類がある金を売った | 100万円 | 300万円 | 5年超 | 75万円 |
| 購入額が分からない金を売った | 売った金額の5%=15万円 | 300万円 | 5年超 | 117.5万円 |
譲渡費用は0円、その年にほかの総合課税の譲渡益は無い前提で計算しています。実際の税額は、ほかの所得や控除で変わります。
会社員の方は、給与1か所・年末調整済みなどの条件を満たし、給与以外の所得が20万円以下なら、所得税の確定申告は不要とされています(国税庁 No.1900)。ただ、住民税の申告は別に必要な場合があるので、お住まいの市区町村にも確認しておきましょう。
購入額が分からない時の計算は購入価格が分からない金の税金で詳しく紹介しています。
申告を忘れた時は「期限後申告」で出します
申告が必要だったと分かったら、期限後申告として出します。申告書を出した日が納める日になるので、税金の準備も一緒に進めておきましょう。
国税庁 No.2024 の原文は「期限内に確定申告を忘れた場合でも、その事実を把握した際には、できるだけ早く申告するようにしてください。この場合は、期限後申告として取り扱われます。」です。
期限後申告では、本来の税金に加えて無申告加算税と延滞税がかかることがあります。ただ、どのタイミングで出したかで重さがかなり違うんです。
| 出したタイミング | 無申告加算税の扱い(国税庁 No.2024) |
|---|---|
| 法定申告期限から1か月以内に自主的に出し、税金は期限内に全額納付していたなど一定の要件をすべて満たす | かからない |
| 税務署の調査の事前通知の前に自主的に出した | 納付すべき税金の5% |
| 調査の事前通知の後に出した | 50万円まで10%、50万円超300万円まで15%、300万円超25% |
| 調査を受けた後・税務署の決定 | 50万円まで15%、50万円超300万円まで20%、300万円超30% |
延滞税の割合は、令和8年(2026年)中の期間なら、納期限の翌日から2か月までが年2.8%、2か月を過ぎると年9.1%です(国税庁 No.9205)。2か月を境に3倍以上になるので、早めに動く理由はここにあります。
加算税と延滞税の計算例は金売却の確定申告をしないとどうなる?で紹介しています。
気づいてから申告するまでの手順
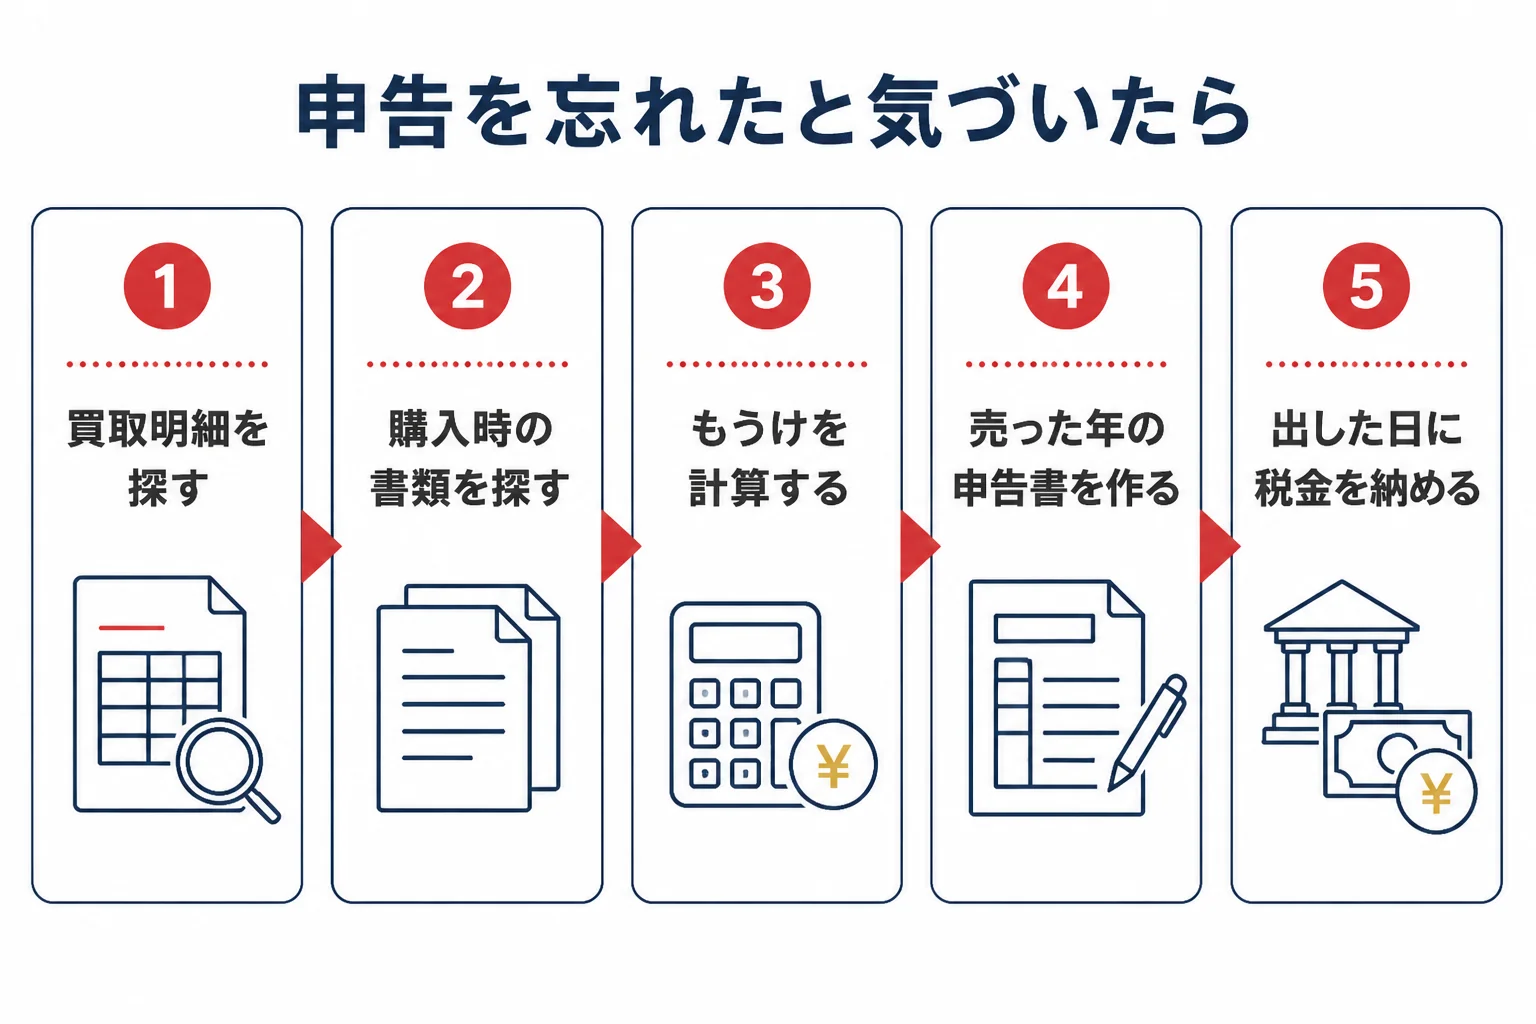
- 売った年・売った金額・重さが分かる買取明細を探す
- 購入時の領収書や計算書を探し、取得費と買った時期を確かめる
- 式に当てはめて、課税される譲渡所得が出るかを計算する
- 申告が必要なら、売った年の分の確定申告書を作る
- 申告書を出し、その日に税金を納める(延滞税も併せて納める)
確定申告の書類の作り方は金売却の確定申告の流れで紹介しています。期限後申告でも、作る書類は期限内の申告と同じです。
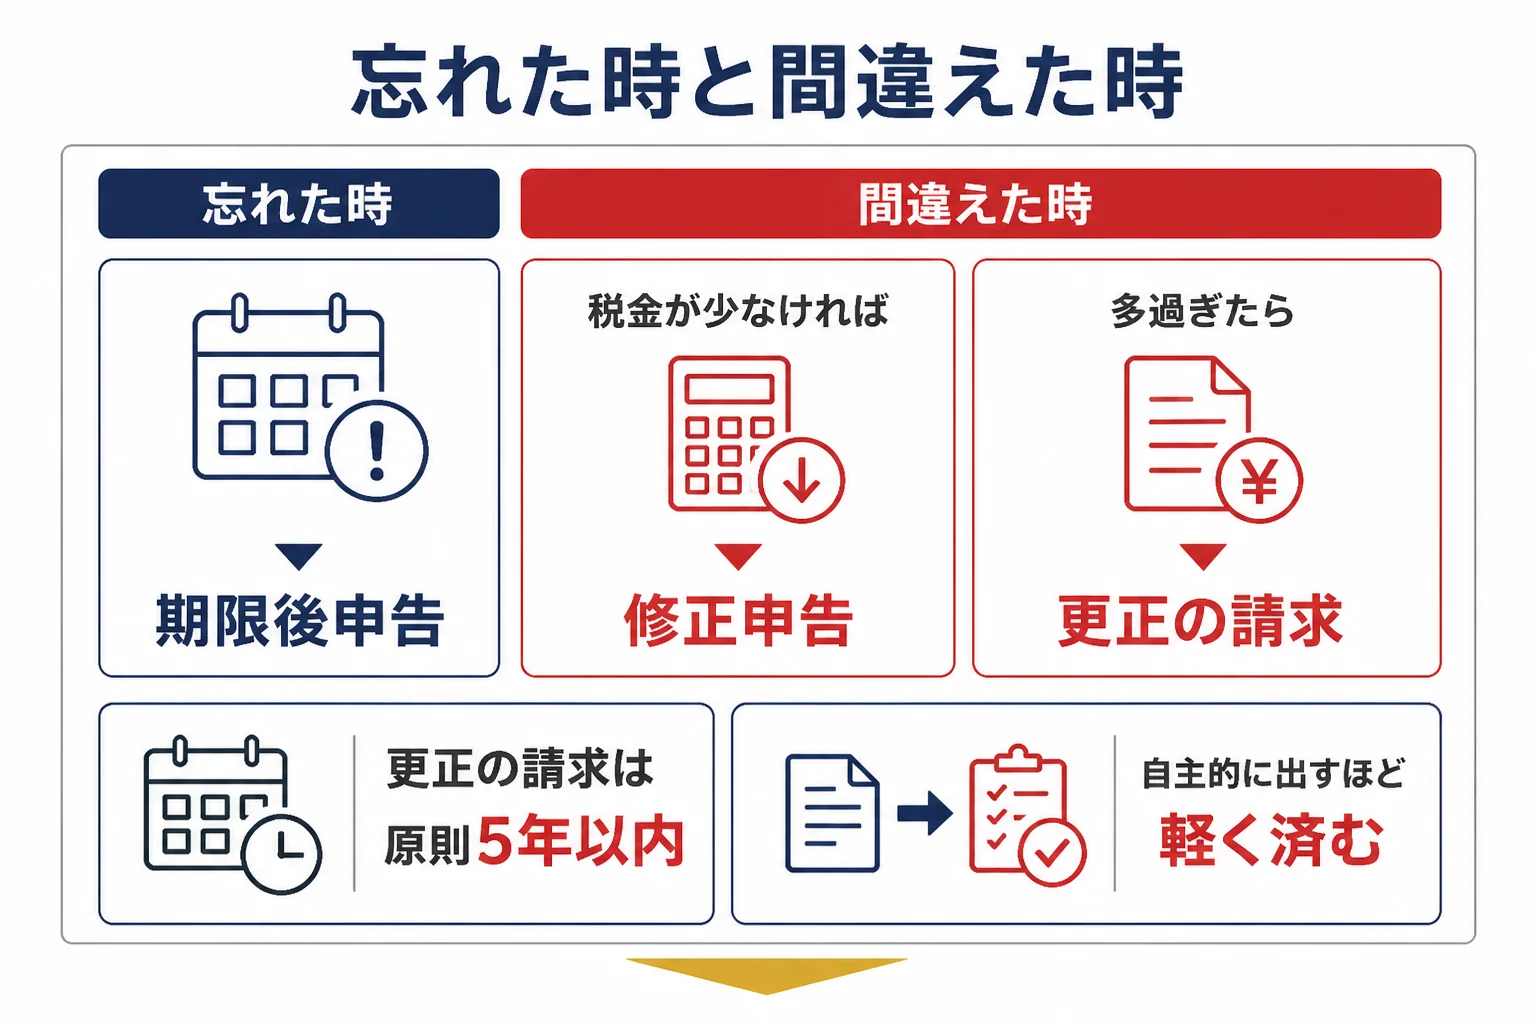
申告したけど間違えていた時は「修正申告」か「更正の請求」
金を売りたい人申告はしたんですが、あとで購入時の明細が出てきました。5%で計算していたので、税金を払い過ぎた気がします。
案内役それなら「更正の請求」という手続きができる場合がありますよ。逆に、税金が少な過ぎた時は「修正申告」です。どちらに当たるかで手続きが変わります。
国税庁 No.2026 では、間違えた時の手続きを次の2つに分けています。
| 間違いの向き | 手続き | 知っておきたいこと |
|---|---|---|
| 納める税金が多過ぎた・還付が少な過ぎた | 更正の請求 | 原則として法定申告期限から5年以内 |
| 納める税金が少な過ぎた・還付が多過ぎた | 修正申告 | 調査の事前通知の前に自主的に出せば過少申告加算税はかからない |
例えば、購入額が分からず売った金額の5%を取得費にして申告した後で、購入時の明細が見つかったとします。実際の取得費の方が大きければ、課税される金額が減るので、更正の請求を考える場面です。
反対に、金の売却益を書き漏らしていた時は修正申告になります。自主的に出しても、納付の日までの延滞税は併せて納めます(国税庁 No.2026)。
調査の事前通知の後に修正申告をすると、新たに納める税金の5%の過少申告加算税がかかります。調査を受けた後なら10%です(いずれも一定の金額を超える部分は割合が上がります。国税庁 No.2026)。
払い過ぎを防ぐ確認のしかたは金売却の税金が高いと感じたらで紹介しています。
よくある相談(知恵袋より)
金の売却と申告の時期について、知恵袋で多かった相談を要約して紹介します。
何年もたてば、時効で申告しなくてよくなる?
「何年も前の収入を申告しないままにしていても、時効で済むのか」という相談がありました。『このまま気づかれなければ』と考えたくなる気持ちは分かります。
ただ、国税庁は忘れた時はできるだけ早く申告するよう案内しています。国税局は金地金等の支払調書などの資料情報を集めて調査していると公表していて、仙台国税局の発表では平成25事務年度の金地金等の譲渡所得調査等で申告漏れ等の非違件数は169件でした。
調査の後になれば、加算税の割合は上がります。申告が必要な売却だったなら、自分から出す方が負担は小さく済みます。
7年持っていた金を240万円で売った。計算は合っている?
5年を超えて持っていた金なので、長期譲渡所得になります。特別控除50万円を引いた後、2分の1にする計算です(国税庁 No.3161)。
例えば購入額が分からず、売った金額の5%を取得費にした場合は次のようになります。譲渡費用0円、ほかの総合課税の譲渡益は無い前提です。
| 計算の段階 | 金額 |
|---|---|
| 売った金額 | 240万円 |
| 取得費(売った金額の5%) | 12万円 |
| 譲渡益 | 228万円 |
| 特別控除50万円を引いた後 | 178万円 |
| 課税される譲渡所得(2分の1) | 89万円 |
この89万円が、給与などほかの所得と合わせて税率が決まる部分です。実際の税額は、ほかの所得や控除で変わります。
購入した時期も金額も忘れてしまった
取得費が分からない時は、売った金額の5%を取得費として計算すれば認めて差し支えない、とされています(所得税基本通達38-16)。
買った時期が分からないと、5年以内か5年超かの判断で迷いますよね。確かめ方が分からない時は、手元の資料を持って所轄の税務署に相談してみてください。相談のしかたは金売却の税金は税務署に相談できる?でまとめています。
次に金を売る時に困らないための準備
今回の申告で苦労した方は、次に売る時のことも考えておきたいですよね。申告で困るのは、たいてい売った時と買った時の記録が見つからない場面なんです。
- 購入時の領収書・計算書(取得費と買った時期の証拠になる)
- 売った時の買取明細(売った金額・日付・重さの根拠になる)
- 振込で受け取った時の通帳の記録
- 相続やもらった金なら、前の持ち主が買った時の資料
売る前に査定額を聞いておけば、もうけがいくらになりそうか、申告が必要になりそうかの目安を先に計算できます。売った後は、明細を売った年の書類としてまとめておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
買取明細の保管のしかたは金の買取明細書は確定申告で使う?で紹介しています。
よくある質問
金売却の税金に時効はありますか?
税務署が税金を決め直せる期間の年数は、この記事では扱っていません。国税庁は、申告を忘れた時は気づいた時点でできるだけ早く申告するよう案内しています。個別の年数は所轄の税務署に確認してください。
期限を1日でも過ぎたら、無申告加算税がかかりますか?
法定申告期限から1か月以内に自主的に期限後申告をし、税金は期限内に全額納めていたなど、一定の要件をすべて満たせば無申告加算税はかかりません(国税庁 No.2024)。
申告後に購入時の明細が見つかりました。どうすればいいですか?
取得費が増えて税金が多過ぎたことになるなら、更正の請求ができる場合があります。期間は原則として法定申告期限から5年以内です(国税庁 No.2026)。
期限後申告の税金はいつ納めればいいですか?
期限後申告で納める税金は、申告書を出した日が納期限です。納付の日までの延滞税も併せて納めます(国税庁 No.2024)。
まとめ
- 時効の年数を当てにせず、気づいた時点で期限後申告をする
- 申告が必要かは、売った金額ではなく特別控除後のもうけで確かめる
- 調査の通知前に自主的に出せば、無申告加算税は5%で済む
- 間違えた時は、税金が少なければ修正申告、多過ぎれば更正の請求
- 迷ったら、明細と購入時の資料を持って所轄の税務署か税理士に相談する
金の税金の全体の流れは金を売った時の税金ガイドでまとめています。
コメント