
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『金は200万円以下で売れば支払調書が出ないから、税務署にも知られずにすむのでは』。そんな話を聞いて、売り方を迷っている方も多いはずです。
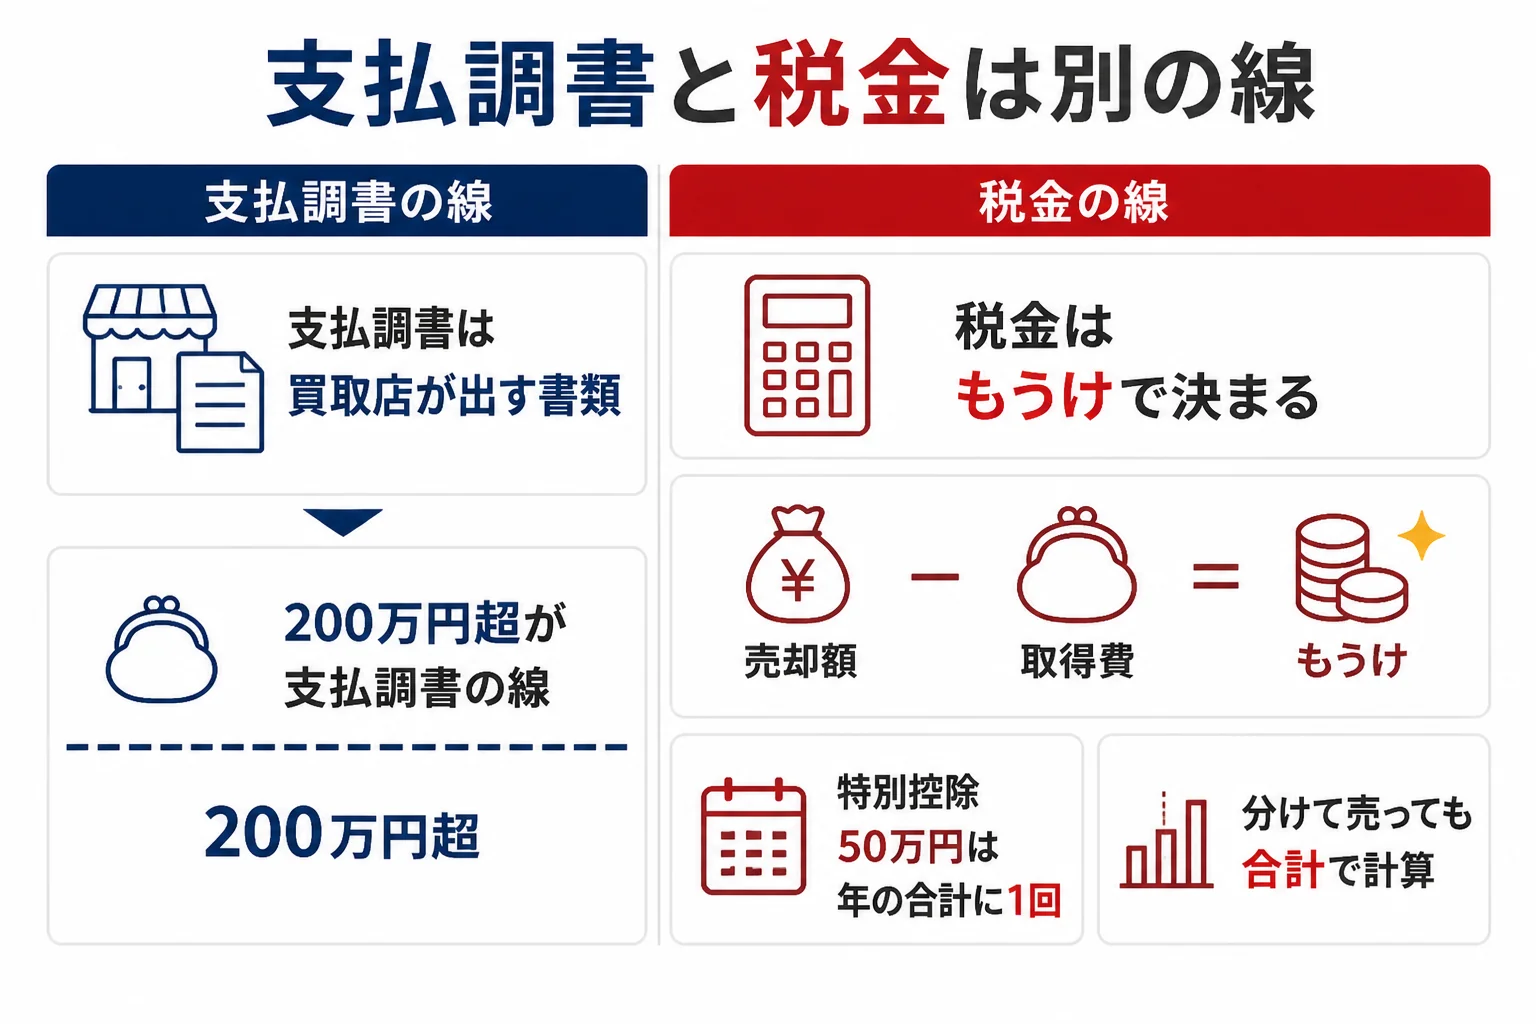
結論から言うと、金の支払調書が出るのは1回の対価が200万円を超える時で、200万円以下なら支払調書の対象にはなりません。ただ、支払調書は買取店が出す書類の線で、税金がかかるかどうかはもうけで決まるんです。
この記事を読むと、200万円の数え方と、支払調書とは別に考えたい税金のポイントが分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
金のインゴットを売るつもりです。199万円くらいに分けて売れば、支払調書は出ないし税金も大丈夫なんですよね?
 案内役
支払調書の線と税金の線は別物なんです。分けても、その年に売った分のもうけは合計して計算しますよ。順番に見ていきましょう。
金200万円以下なら支払調書は出ない?まずは結論
金地金等の支払調書は、買取店などが1回200万円を超える対価を払う時に、税務署へ出す書類です。200万円ちょうど・200万円以下は対象外ですが、税金がかかるかどうかは支払調書と関係なく、売却益で決まります。
支払調書のもとになっているのは、所得税法224条の6と、所得税法施行令350条の7です。施行令には「法第二百二十四条の六(金地金等の譲渡の対価の受領者の告知)に規定する政令で定める金額は、二百万円とする。」と書かれています。
法律では、この金額「以下のもの」を除くとしています。つまり対象になるのは、200万円を超える時なんです。
| 1回の対価 | 支払調書 | 税金の考え方 |
|---|---|---|
| 200万円以下 | 対象外 | 売却益で判断する |
| 200万円ちょうど | 対象外 | 売却益で判断する |
| 200万円を超える | 対象(買取店が税務署へ出す) | 売却益で判断する |
右の列はどの行も同じです。ここがいちばん大事なところですよ。
国税庁の手続ページでは、支払調書を出すのは「金地金等の売買を業として行う者」で、提出時期は「支払確定日の翌月末日」と書かれています。支払調書の全体像は金の支払調書とはで紹介しています。
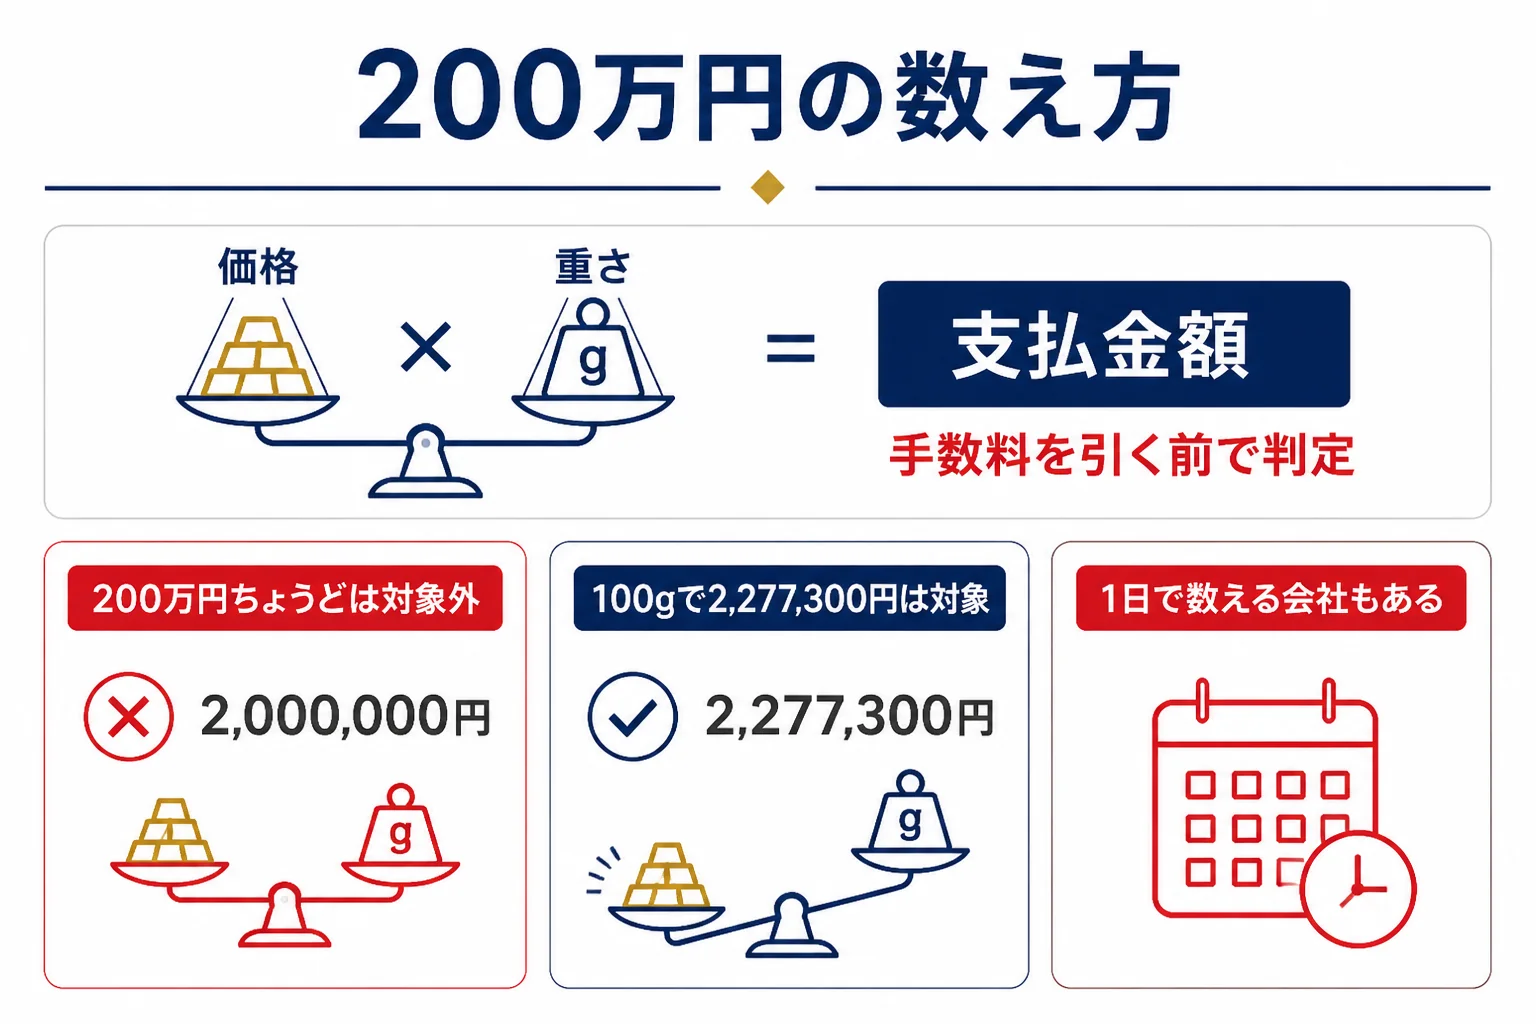
200万円の数え方:手数料を引く前の、1回の金額
金を売りたい人200万円というのは、手数料を引いた後に受け取る金額で見るんですか?
案内役田中貴金属の説明では、手数料などを引く前の支払金額で見るそうです。受け取る金額が200万円を切っていても、対象になることがありますよ。
田中貴金属は、よくある質問で「事業者はお客様への支払金額(買取手数料などを差し引く前の金額)が1回で200万円を超えた場合には」支払調書を出すと説明しています。手取りではなく、引く前の金額なんです。
例えば、田中貴金属が2026年10月20日17時に公表した金の店頭買取価格22,773円/g(税込)で計算すると、次のようになります(記事執筆日時点の参考値)。
| 重さ | 22,773円×重さ | 田中の買取手数料 | 手数料を引いた代金 | 支払調書の線 |
|---|---|---|---|---|
| 20g | 455,460円 | 4,400円 | 451,060円 | 超えない |
| 50g | 1,138,650円 | 8,800円 | 1,129,850円 | 超えない |
| 80g | 1,821,840円 | 8,800円 | 1,813,040円 | 超えない |
| 100g | 2,277,300円 | 16,500円 | 2,260,800円 | 超える |
今の価格だと、金のインゴット100gを1本売るだけで200万円を超えます。『そんなに大きな取引ではないのに』と驚く方もいるかもしれませんね。
「1回」と「1日」は、会社で書き方が違う
多くの会社は「1回の売却」と書いていますが、徳力本店は「1日で200万円を超えた場合」と書いています。同じ日に何回かに分けて売った時の扱いは、会社によって違う可能性があるんです。
同じ日に分けて売った場合をどう数えるかを、国税庁が名指しで説明した原文は確認できていません。気になる時は、売る店で「同じ日に分けて売った場合、支払調書はどうなりますか」と聞いてみてください。
法律の対象は「金若しくは白金の地金又は金貨若しくは白金貨」です。田中貴金属は、純金積立の現金化も対象、銀地金や貴金属ジュエリーは対象外と説明しています。くわしくは支払調書の対象になる物・ならない物で紹介しています。
200万円を超える時に求められるもの
200万円を超える取引では、売る人がマイナンバーを買取店に伝えます。所得税法224条の6で、売る人が氏名・住所・個人番号などを告知することになっているからです。
| 会社 | 200万円を超える時の公式の案内 |
|---|---|
| 田中貴金属 | 本人確認書類・マイナンバー確認書類・本人名義の振込先口座が分かるもの(振込のみ) |
| なんぼや | 譲渡対価の額が200万を超える場合は、個人番号カードの提示が必要 |
| おたからや | 200万円を超える取引では、顔写真付きの本人確認書類が必要 |
当日になって書類が足りないと、その日に売れないこともあります。売る店の案内を先に確かめておきましょう。
200万円以下でも、税金はもうけで決まる
金を売りたい人支払調書が出なければ、税務署は分からないし申告しなくていいのでは、と思ってしまいます。
案内役申告が要るかどうかは、支払調書ではなく、もうけと他の所得で決まります。必要な人は申告する、というのが基本ですよ。
金を売った所得は、原則として譲渡所得になり、給与など他の所得と合わせて計算します(国税庁 タックスアンサー No.3161)。計算は「売った金額−(取得費+譲渡費用)−特別控除50万円」です。全体の流れは金を売った時の税金ガイドで紹介しています。
例えば、199万円で売った金の取得費が100万円だった場合を考えます。5年以内に買った金で、譲渡費用は0円、その年に他の総合課税の譲渡益は無い前提です。
| 項目 | 199万円で売った例 | 140万円で売った例 |
|---|---|---|
| 取得費 | 100万円 | 100万円 |
| 譲渡益 | 99万円 | 40万円 |
| 特別控除 | 50万円 | 40万円(譲渡益までしか引けない) |
| 課税される譲渡所得 | 49万円 | 0円 |
| 支払調書 | 対象外 | 対象外 |
どちらも支払調書の対象外ですが、199万円の例では49万円の課税される譲渡所得が出ます。給与を1か所から受けて年末調整を受けている会社員なら、給与以外の所得が20万円を超えるので確定申告が必要です(国税庁 No.1900)。
これはこの前提で計算した目安です。自分の場合に申告が要るかは、取得費や他の所得で変わります。200万円前後の計算例は金を200万円で売ったら税金はいくら?で紹介しています。
分けて売っても、その年の合計で計算する
特別控除50万円は、その年の総合課税の譲渡益の合計に対して引きます(No.3161)。199万円ずつ2回に分けて売っても、もうけは合計して計算するんです。
200万円以下に分けて売っても、税金がかからなくなるわけではありません。分け方と税金の関係は金を分けて売ると税金は減る?で紹介しています。
金地金の売却で200万円を超えなくても、税務署は資料を集めている
金地金の売却と税務署の関係では、仙台国税局が「金地金等の譲渡の対価の支払調書」のほか、「あらゆる機会を通じて資料情報を収集するなどして、積極的に調査を実施」していると公表しています。支払調書が出ないことだけを理由に、申告の要否を判断しないでおきましょう。
税務署との関係は金を売ると税務署にばれる?でも紹介しています。
よくある相談:50gずつに加工、積立の現金化、100gの税金
Yahoo!知恵袋にも、金の200万円と支払調書についての相談がよく寄せられています。よくある3つに答えていきますね。
支払調書が出ないよう、1kgを50gずつに加工した
『200万円を超えると支払調書が出ると聞き、1kgの金を50gずつ20個に精錬加工した』という相談がありました。
加工して1回あたりの金額が200万円以下になっても、売ったもうけが消えるわけではありません。その年に売った分の譲渡益は合計して、特別控除50万円を引いて計算します。
加工にも費用がかかります。支払調書を避ける目的で加工するより、取得費の書類をそろえて、もうけを正しく計算する方が手元にお金が残りやすいはずです。
純金積立を一度に現金化すると200万円を超える
『純金積立の残高が300万円ほどあり、一度に売ると200万円を超えてしまう』という相談もありました。
田中貴金属は、純金積立の現金化も支払調書の対象と説明しています。ただ、ここでも税金は支払調書とは別に、もうけで計算します。
純金積立は毎月少しずつ買うので、取得費と所有期間の考え方に特徴があります。くわしくは純金積立を売却した時の税金で紹介しています。
100gが200万円を超えた時、税金はいくら?
『金100gの買取価格が200万円を超えた時に、納める税金の額を知りたい』という質問も見かけます。
100gを田中貴金属の価格で売ると2,277,300円で、支払調書の対象です。でも、税金は取得費しだいで、例えば5年以内に180万円で買った金なら譲渡益は477,300円になります。
譲渡益が50万円以下なので、課税される譲渡所得は0円という計算です。支払調書が出ても、税金がかかるとは限らないんですよ。
売る前に準備しておくこと
200万円前後の金を売る時は、支払調書のことより先に、もうけの計算の材料をそろえておくと安心です。
- 購入時の書類で、取得費と買った日を確かめる
- 売る店の案内で、200万円を超える時の書類を確認する
- 査定を受けて、手数料を引く前と後の金額を確かめる
- その年に他に売った金がないか確認する
- 買取明細を受け取り、確定申告まで保管する
査定額が分かれば、支払調書の線を超えるかどうかも、税金の目安も先に分かります。まずは今の金額を確かめてみてください。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
申告が必要な時は、原則として売った年の翌年2月16日から3月15日に確定申告をします(国税庁 No.2020)。迷う時は、所轄の税務署か税理士に相談してみてください。
よくある質問
金を200万円ちょうどで売った時、支払調書は出ますか?
所得税法施行令では200万円以下の対価は除かれるので、200万円ちょうどは対象外です。対象になるのは200万円を超える時です。
200万円は手数料を引いた後の金額で見ますか?
田中貴金属は、買取手数料などを差し引く前の支払金額で見ると説明しています。受け取る金額が200万円以下でも、対象になることがあります。
別々の店で150万円と100万円を売ったら支払調書は出ますか?
支払調書は、それぞれの取引の対価で見ます。ただ、税金は2つの店で売った分のもうけを合計して計算します。
支払調書が出なければ確定申告は不要ですか?
いいえ。申告が必要かどうかは、売却益と他の所得で決まります。支払調書が出たかどうかでは判断しません。
まとめ
- 金の支払調書は、1回の対価が200万円を超える時に買取店が税務署へ出す書類
- 200万円ちょうど・200万円以下は支払調書の対象外
- 金額は手数料を引く前で見る(田中貴金属の説明)。今の価格だと100gで超える
- 同じ日に分けた時の数え方は会社で違う可能性があるので、売る店に確認する
- 200万円以下でも、税金はその年のもうけの合計で決まる
コメント