
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
引き出しに眠っている金のネックレスや指輪を売ろうと思った時、『これって税金がかかるの?』と手が止まりますよね。
 金を売りたい人
使わなくなった金のアクセサリーを何点かまとめて売りたいんです。売却したら税金がかかるんでしょうか?
 案内役
アクセサリーは、国税庁が「生活用動産」として扱う物に入るかどうかで考え方が変わりますよ。1個または1組の価額が30万円を超えるかどうかが、大事な線なんです。
結論から言うと、金のアクセサリーの売却で税金がかかるかは「生活用動産として非課税になる物か」「1個または1組で30万円を超えるか」の2つで見ていきます。
一方で、インゴット(金地金)はこの30万円の話とは別で、原則として譲渡所得になります。
この記事では、金のアクセサリーを売却した時の税金の考え方と、30万円を超えた時に税金がいくらになるかの計算の流れが分かります。
金のアクセサリーの税金は「生活用動産」かどうかで分かれます
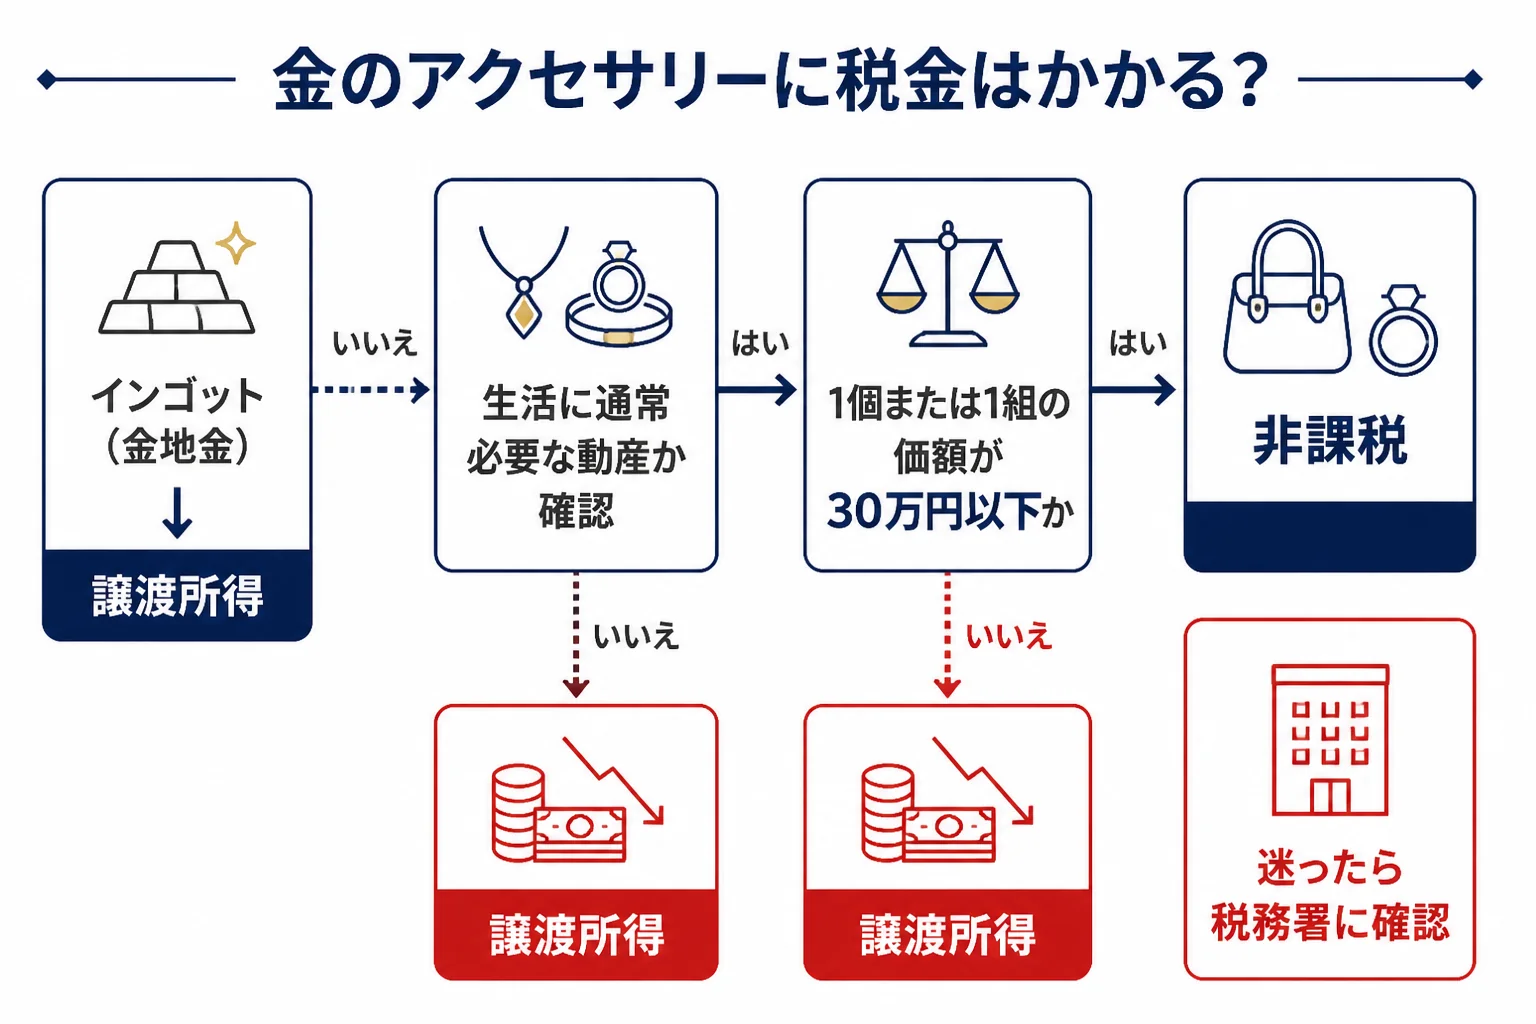
家具や衣服のような生活に通常必要な動産を売った所得には、税金がかかりません。ただし、貴金属や宝石などで1個または1組の価額が30万円を超える物は、この非課税から外れます。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
国税庁のタックスアンサー No.3105 には、非課税になる所得として次のように書かれています。
生活用動産の譲渡による所得 家具、じゅう器、通勤用の自動車、衣服などの生活に通常必要な動産の譲渡による所得です。ただし、貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものの譲渡による所得は除きます。
出典:国税庁 タックスアンサー No.3105
ふだん身に着けている金のアクセサリーは、この「生活に通常必要な動産」の話に関わってくるんです。
ただ、ここで言っているのは「30万円以下の貴金属なら何でも非課税」ではありません。あくまで、生活に通常必要な動産であることが前提です。
| 売った物 | 国税庁の文書での扱い | 考え方の目安 |
|---|---|---|
| 生活に使っていた家具・衣服など | 生活用動産として非課税 | 税金はかからない |
| 貴金属・宝石の製品で1個または1組30万円以下 | 生活用動産の非課税から除かれていない | 非課税の範囲に入る読み方 |
| 貴金属・宝石の製品で1個または1組30万円超 | 非課税から除く、と明記 | 譲渡所得として計算する |
| 金地金(インゴット) | 譲渡所得の対象となる資産に名指し | 30万円の線を当てはめない |
『じゃあ自分のネックレスはどこに入るの?』と気になる方も多いはずです。次の章で、30万円の線の読み方を見ていきますね。
「1個または1組30万円」の線はどう読めばいい?
国税庁の文書も法令も、30万円の線を「1個または1組の価額」で書いています。売った回数や、その年に売った合計額で区切っているわけではありません。
所得税法施行令の第25条にも、同じ線が書かれています。
生活に通常必要な動産のうち、次に掲げるもの(一個又は一組の価額が三十万円を超えるものに限る。)以外のものとする。一貴石、半貴石、貴金属、真珠及びこれらの製品
出典:所得税法施行令 第25条(e-Gov法令検索)
少し読みにくいですよね。かみくだくと「貴金属や宝石の製品は、1個または1組の価額が30万円を超えると非課税にならない」という意味です。
金を売りたい人ネックレス1本が20万円くらいなら、非課税の範囲に入るんですか?
案内役生活に使っていたネックレスで、1個の価額が30万円を超えないなら、非課税の範囲に入る読み方になります。ただ、自分の物がどちらに当たるかの最終判断は、所轄の税務署に確認してみてくださいね。
「1組」はどこまでがセットなのか
ネックレスとイヤリングがおそろいで作られている場合など、『これは1組?それとも別々?』と迷うことがあります。
実は、何をもって1組とするかを具体的に書いた国税庁の説明は、この記事では確認できていません。
ですので、セットで買った物やおそろいの物をまとめて売る時は、自分で決めつけずに税務署に聞いておくのが安心です。
聞く時は「金のネックレスとイヤリングをセットで買いました。売る時は1組として見ますか」のように、買った時の状況を添えると話が早いですよ。
30万円の線を考える時に用意しておく情報
- その品物を1点ずつ、いくらで買い取ってもらえるか査定で確認する
- 1点ごとの金額が分かる買取明細をもらう
- セットで買った物は、買った時の書類やケースを探す
- ふだん身に着けていた物か、しまっていただけの物かを思い出しておく
1点ごとの金額が分からないと、30万円を超えたかどうかの判断ができません。査定の時に「1点ずつの金額を明細に書いてもらえますか」と聞いておくと、後で困らずに済みます。
30万円以下でもインゴットや金貨は別の話です
国税庁は No.3105 の中で、譲渡所得の対象となる資産として「金地金」を名指しで挙げています。No.3161 でも、金地金を売った所得は原則として譲渡所得で総合課税だと説明しています。
ここは勘違いが多いところです。アクセサリーの30万円の話を、インゴットにそのまま当てはめることはできません。
金地金を生活用動産に当てはめて非課税とした国税庁の説明は、見当たらないんです。
「小さいインゴットなら30万円を超えないから非課税」と考えてしまうケースがあります。インゴットは金地金として譲渡所得で計算するので、30万円の線とは切り離して考えてみてください。
金貨の扱いは種類によって話が変わるので、金貨を売った時の税金で別にまとめています。
| 品物 | 30万円の線 | 税金の考え方 |
|---|---|---|
| 金のネックレス・指輪・ブレスレット | 関わる | 生活用動産に当たるかと、1個または1組の価額で判断 |
| 金無垢の時計 | 関わる | 生活用動産としての線を確認する |
| インゴット(金地金) | 当てはめない | 原則として譲渡所得(No.3161) |
| 金貨 | 種類で異なる | 金貨の記事で確認 |
純度が18金でも24金でも、税金の考え方そのものは変わりません。純度で変わるのは売れる値段だけで、くわしくは18金・24金を売った時の税金で見られます。
時計の場合は金無垢の時計を売った時の税金も参考にしてみてください。
30万円を超えるアクセサリーを売却したら税金はいくら?
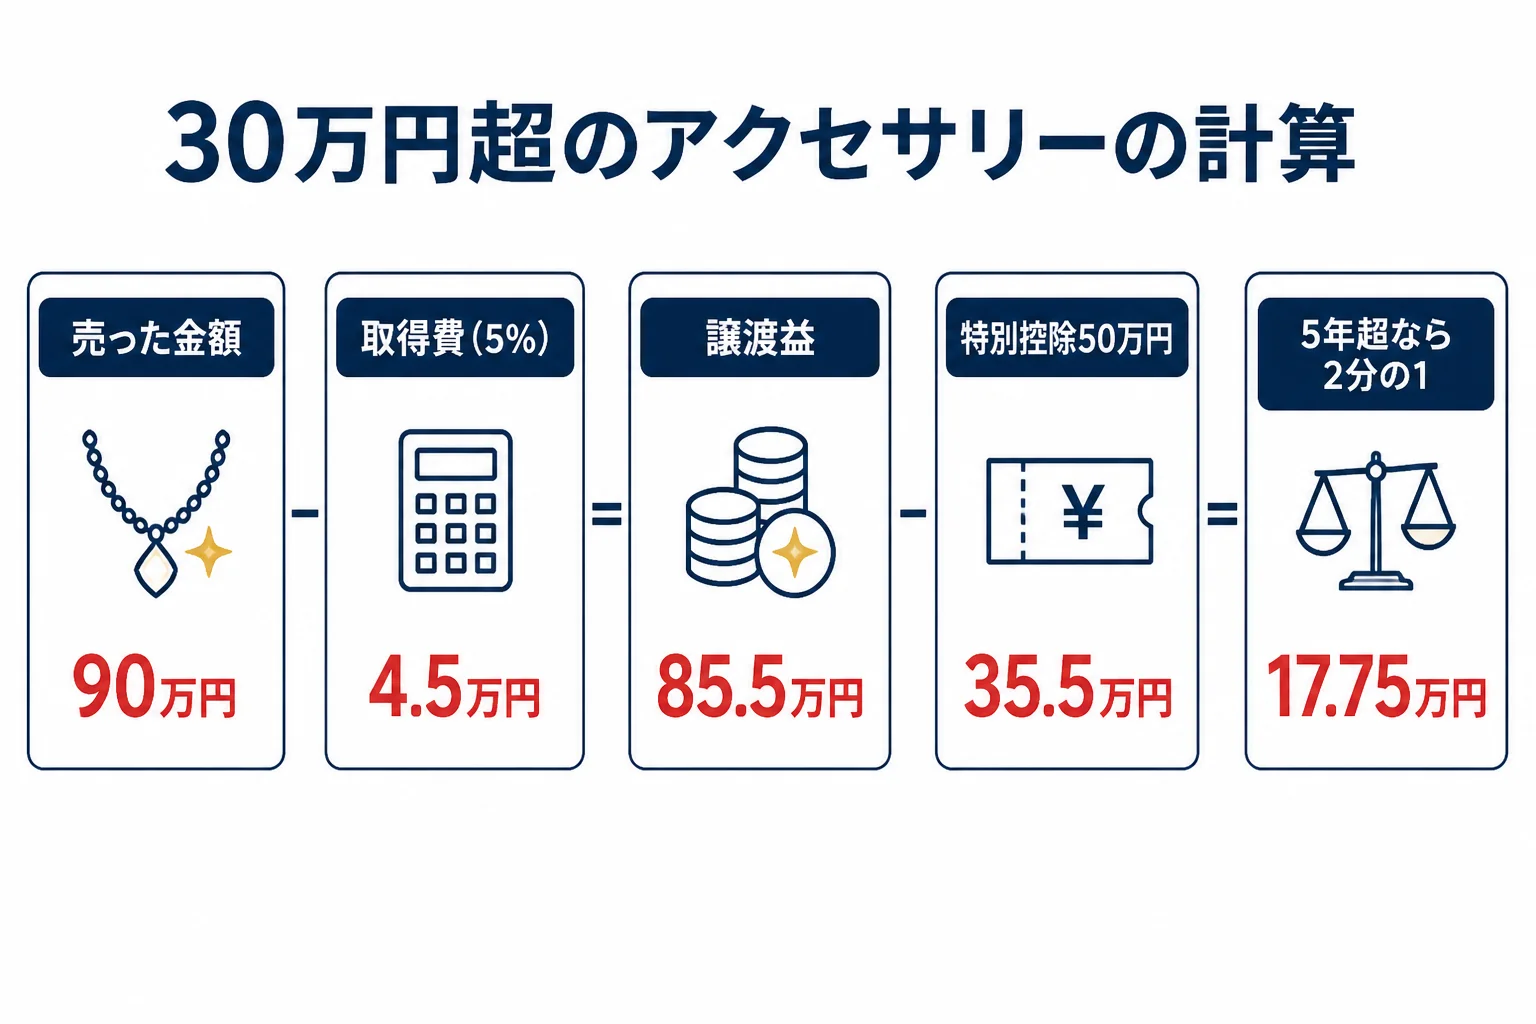
1個または1組で30万円を超える金製品を売却したら、その税金は譲渡所得として計算します。売った金額から取得費と譲渡費用を引き、さらに特別控除50万円を引いた残りが対象です。
計算の式は、国税庁 No.3161・No.3152 にある次の形です。
譲渡価額 −(取得費+譲渡費用)− 特別控除50万円
持っていた期間が5年を超えていれば、この金額をさらに2分の1にします。5年以内なら、そのままの金額が課税の対象です。
- 売った金額(譲渡価額)を買取明細で確認する
- 買った時の値段(取得費)を書類で確認する。分からなければ売った金額の5%を使う
- 譲渡益(売った金額−取得費−譲渡費用)を出す
- その年の総合課税の譲渡益の合計から、特別控除50万円を引く
- 持っていた期間が5年を超えていれば、2分の1にする
計算例:90万円で売れたネックレス
例えば、1本で90万円の値段がついた金のネックレスを売り、買った時の書類が見つからない場合を考えてみます。
前提は、その年に他の総合課税の譲渡益は無く、譲渡費用は0円です。取得費は、所得税基本通達38-16の「売った金額の5%」を使います。
| 項目 | 5年以内(短期) | 5年超(長期) |
|---|---|---|
| 売った金額 | 90万円 | 90万円 |
| 取得費(5%) | 4.5万円 | 4.5万円 |
| 譲渡益 | 85.5万円 | 85.5万円 |
| 特別控除50万円を引いた後 | 35.5万円 | 35.5万円 |
| 課税される譲渡所得 | 35.5万円 | 17.75万円(2分の1) |
この前提で計算した目安です。実際の税額は、ほかの所得や控除で変わります。
会社員が売った場合の所得税の増え方
では、その税金はいくらになるのでしょうか。金以外の「課税される所得金額」が300万円の会社員を例に、所得税の速算表(No.2260)で計算してみます。
| 項目 | 5年以内(短期) | 5年超(長期) |
|---|---|---|
| 金を売らない場合の所得税 | 300万円×10%−97,500円=202,500円 | 202,500円 |
| 金を売った場合の課税される所得金額 | 335.5万円 | 317.7万円(1,000円未満切捨て) |
| 金を売った場合の所得税 | 335.5万円×20%−427,500円=243,500円 | 317.7万円×10%−97,500円=220,200円 |
| 増える所得税 | 41,000円 | 17,700円 |
これに、所得税額の2.1%の復興特別所得税と、住民税が別にかかります。所得控除は変わらない前提の単純な例なので、目安として見てください。
書類があれば取得費が変わります
同じ90万円のネックレスでも、買った時の領収書が残っていて、取得費が50万円だったとします。
この場合の譲渡益は40万円です。特別控除50万円までしか引けないので、他の譲渡益が無ければ課税される譲渡所得は0円になります。
『昔のことだから書類なんて無いかも』と思っても、まずは探してみる価値はあります。買った時の書類の探し方は金の購入時の領収書がない時にまとめています。
損が出た時は、ほかの所得と相殺できる?
非課税になる生活用動産を売って損が出ても、その損はないものとみなされます(所得税法第9条第2項)。30万円を超える貴金属でも、損をほかの所得と差し引きできない扱いがあります。
金の値段が上がっていると、損が出るケースは少ないかもしれません。ただ、高い時期に買ったアクセサリーだと、買った値段より安くしか売れないこともあります。
国税庁 No.2250 には、損益通算ができない「生活に通常必要でない資産」の1つとして、次の物が挙がっています。
生活の用に供する動産で、1個または1組の価額が30万円を超える貴金属、書画、骨とう等
出典:国税庁 タックスアンサー No.2250
つまり、30万円を超える金のアクセサリーで損が出ても、その損を給与などと相殺できない扱いです。
| 売った物 | 利益が出た時 | 損が出た時 |
|---|---|---|
| 30万円以下の生活用動産 | 非課税 | 損はないものとみなす |
| 30万円超の貴金属の製品(生活の用に供する動産) | 譲渡所得として計算 | ほかの所得と損益通算できない |
金地金(インゴット)の損がどちらに当たるかは、国税庁の名指しの説明が確認できていません。損の扱いで迷う時は、金を売って損した時の税金も読んだうえで、税務署に相談してみてください。
支払調書が出ないことと、税金がかからないことは別です
田中貴金属は、支払調書の対象を金地金・プラチナ地金・金貨・プラチナコインの売却と、純金積立の現金化だとしています。「銀地金や貴金属ジュエリーなどの売却は対象外」とも書いています。
支払調書は、買取店などが1回200万円を超える対価を支払った時に、税務署へ出す書類です。
アクセサリーはこの書類の対象外なので、『調書が出ないなら申告しなくていいのでは』と考える方もいるかもしれません。
支払調書が出るかどうかと、税金がかかるかどうかは別の話です。30万円を超えるアクセサリーを売って利益が出たら、支払調書の有無に関係なく、譲渡所得の計算をしてみてください。
支払調書の対象になる物・ならない物は、支払調書の対象になる物・ならない物でくわしく比べています。
金のアクセサリーの税金でよくある相談
Yahoo!知恵袋には、金のアクセサリーの売却と税金について、似た相談がいくつも寄せられています。代表的な3つを要約して、国税庁の説明に沿って答えます。
相談1:アクセサリーや時計には税金がかからない?
「インゴットとアクセサリーでは税金のかかり方が違うのか。アクセサリーや金の時計には税金はかからないのか」という相談です。
インゴットは金地金として、原則は譲渡所得です。
アクセサリーや時計は、生活用動産に当たり、1個または1組の価額が30万円を超えなければ、非課税の範囲に入る読み方になります。
逆に、30万円を超えるアクセサリーや時計は非課税から外れます。「アクセサリーなら全部かからない」とまでは言えないんです。
相談2:1点30万円以下なら、何点売っても非課税?
「ネックレスやダイヤの指輪など、1点が30万円を超えなければ、何点売っても非課税か」という相談も目立ちます。
国税庁の文書は、30万円の線を「1個または1組の価額」で書いています。売った点数や合計額で区切る書き方ではありません。
ただし、生活に通常必要な動産であることが前提です。何点もまとめて持っていた物が、それに当たるかどうかは人によって事情が違います。
金を売りたい人同じようなネックレスがたくさんあるんですが、それでも1点ずつで見ていいんですか?
案内役国税庁の文書の書き方は1個または1組ごとです。ただ、持っていた事情によって判断が変わることもあるので、点数が多い時は税務署に一度聞いてみてくださいね。
相談3:数回に分けて売った18金アクセサリーは?
「1個数万円程度の18金の指輪やネックレスを、今年数回に分けて買取店で売った」という相談です。
1点ずつが30万円を大きく下回る物なら、生活用動産の非課税の範囲で考える読み方になります。分けて売ったから非課税になる、という話ではなく、1点ごとの価額で見るという話です。
一方で、分けて売っても1点が30万円を超える物があれば、その物は譲渡所得の計算に入ります。
何回かに分けて売った時ほど、いつ・何を・いくらで売ったかが後から分からなくなりがちです。買取明細を1回ごとに保管しておくと、税務署に相談する時もそのまま見せられます。
『数万円の指輪で、そこまでしなくても』と思うかもしれません。ただ、年の途中で高い物を売ることもあるので、記録だけは習慣にしておくと安心ですよ。
金のアクセサリーを売る前に準備しておくこと
税金がかかるかどうかは、1点ごとの金額と、買った時の値段・時期で決まります。売る前にこの2つをそろえておくと、申告が要るかどうかの判断がしやすくなります。
- 売りたいアクセサリーを1点ずつ並べて、写真を撮っておく
- 買った時の領収書・保証書・購入時期が分かる物を探す
- 30万円を超えそうな物がないか、査定で1点ずつ金額を確認する
- 1点ごとの金額が書かれた買取明細を受け取る
- インゴットや金貨を一緒に売る場合は、アクセサリーと分けて記録する
- その年にほかに売った物(総合課税の譲渡益)がないか確認する
まずは、手持ちのアクセサリーがいくらで売れそうかを知るところから始めてみてください。査定の結果で30万円を超える物がなければ、心配がぐっと減るはずです。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
買取の時に受け取った明細は、確定申告が必要になった時の大事な資料になります。売った年の分は、捨てずに保管しておきましょう。
申告が必要か迷った時の相談先
30万円を超える物があった時や、1組かどうか迷う物があった時は、所轄の税務署か税理士に相談するのが確実です。
相談では「売った物」「1点ごとの売却額」「買った時の値段と時期」を伝えられるようにしておくと、話がスムーズですよ。
金を売った時の税金全体の流れは、金を売った時の税金ガイドで確認できます。
よくある質問
金のアクセサリーを売却した時の税金はいくらからかかりますか?
1個または1組の価額が30万円以下の生活用動産なら、非課税の範囲に入る読み方です。30万円を超える物は譲渡所得として計算し、譲渡益から特別控除50万円を引いた残りに税金がかかります。
金製品の売却で税金がかかるのは、どんな物ですか?
1個または1組で30万円を超える貴金属や宝石の製品です。インゴット(金地金)は30万円の線とは別に、原則として譲渡所得になります。
買った時の領収書がないアクセサリーの取得費はどうなりますか?
所得税基本通達38-16により、売った金額の5%を取得費として計算することが認められています。書類が見つかれば実際の取得費で計算できます。
30万円を超えるネックレスを売って損が出たら、給与と相殺できますか?
国税庁 No.2250 では、30万円を超える貴金属などの生活の用に供する動産は「生活に通常必要でない資産」で、その損は他の所得と損益通算できないとされています。
まとめ
- 金のアクセサリーは、生活用動産として非課税になるかで考え方が変わる
- 30万円の線は「1個または1組の価額」で、売った回数や合計額の線ではない
- インゴット(金地金)は30万円の線を当てはめず、原則として譲渡所得
- 30万円を超える物は、譲渡益から特別控除50万円を引いて計算する
- 支払調書の対象外でも、利益が出れば税金の計算は別に必要
- 自分の物がどちらに当たるか迷ったら、所轄の税務署か税理士に確認する
コメント