
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
金を売る前に税金を計算しようとして、『買った時の値段って、どこまで引けるんだろう』と手が止まった方も多いはずです。
結論から言うと、金売却の税金では、売った金額から取得価格(税金の言葉では「取得費」)を差し引けます。取得費は一般に購入代金のことで、購入手数料なども含まれるんです。
この記事では、取得費に入るもの、分からない時の考え方、証明に使える書類が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
10年ほど前に金のインゴットを買いました。売る時の税金は、売った金額そのものにかかるんでしょうか?
 案内役
いいえ、売った金額から買った時の代金などを引いた「もうけ」にかかります。その引ける金額が取得費ですよ。
金売却の税金で引ける「取得価格」とは
取得費は、一般に購入代金のことです。このほか、購入手数料なども含まれます(国税庁 No.3152)。取得費が大きいほど、もうけは小さくなり、税金も軽くなります。
金を売った時の所得は、原則として譲渡所得です(国税庁 No.3161)。計算式は「譲渡価額−(取得費+譲渡費用)=金地金の譲渡益」で、ここから特別控除50万円を引きます。
国税庁 No.3152 の原文は次のとおりです。
取得費とは、一般に購入代金のことです。このほか、購入手数料や設備費、改良費なども含まれます。
出典:国税庁 タックスアンサー No.3152 譲渡所得の計算のしかた(総合課税)
| 計算に出てくる言葉 | 意味 | 金の場合の例 |
|---|---|---|
| 譲渡価額 | 売った金額 | 買取店から受け取る代金 |
| 取得費 | 一般に購入代金。購入手数料なども含む | 買った時の地金代など |
| 譲渡費用 | 売るために直接かかった費用 | 金地金での範囲は税務署に確認 |
| 譲渡益 | 譲渡価額−(取得費+譲渡費用) | ここから50万円を引く |
計算の流れ全体は金売却の税金の計算方法、税金の全体像は金を売った時の税金ガイドで紹介しています。
購入時の手数料は取得費に入る?
金を売りたい人買った時に、地金代とは別に手数料も払ったんです。これも引けるんですか?
案内役国税庁は取得費に「購入手数料」も含まれると書いています。ただ、金地金の手数料を名指しした説明は見当たらないので、迷ったら税務署に確認してみてくださいね。
例えば田中貴金属では、500g未満の地金を買う時に、地金代とは別に1本ごとの手数料がかかります。現在の購入時の手数料(税込)は次のとおりです。
| 金地金の種類 | 購入時の1本当たりの手数料 |
|---|---|
| 500g・1kg | 不要 |
| 100g・200g・300g | 16,500円 |
| 50g | 13,200円 |
| 5g・10g・20g | 8,800円 |
この手数料は、No.3152 の「購入手数料」に当たる読み方になります。ただ、金地金の手数料が取得費に入ると名指しした国税庁の原文は確認できていません。
もし手数料を取得費に入れた場合、どれくらい違うのかを計算してみます。100gを2,277,300円で売り、5年を超えて持っていた前提です(田中貴金属の2026年10月20日17時公表の店頭買取価格22,773円/gで計算した記事執筆日時点の参考値)。
| 項目 | 地金代だけ | 地金代+購入手数料 |
|---|---|---|
| 取得費(仮の数字) | 1,000,000円 | 1,016,500円 |
| 譲渡益 | 1,277,300円 | 1,260,800円 |
| 特別控除50万円を引いた後 | 777,300円 | 760,800円 |
| 課税される譲渡所得(2分の1) | 388,650円 | 380,400円 |
譲渡費用は0円の前提です。差は8,250円の課税対象なので大きくはありませんが、手数料の書類も一緒に残しておくと安心ですよね。
売る時の手数料は取得費ではない
売る時に差し引かれる買取手数料は、取得費ではなく「譲渡費用」の話になります。譲渡費用は「売るために直接かかった費用」です(No.3152)。
金地金の買取手数料が譲渡費用に当たると名指しした原文も確認できていません。詳しくは金を売る時の手数料は経費になる?で紹介しています。
取得価格が分からない時・相続した金の取得費
『昔のことで、いくらで買ったか覚えていない』という方もいますよね。その場合は、売った金額の5%を取得費にして計算する方法があります(所得税基本通達38-16)。
通達の原文では、収入金額の「100分の5に相当する金額を取得費として譲渡所得の金額を計算しているときは、これを認めて差し支えない」とされています。
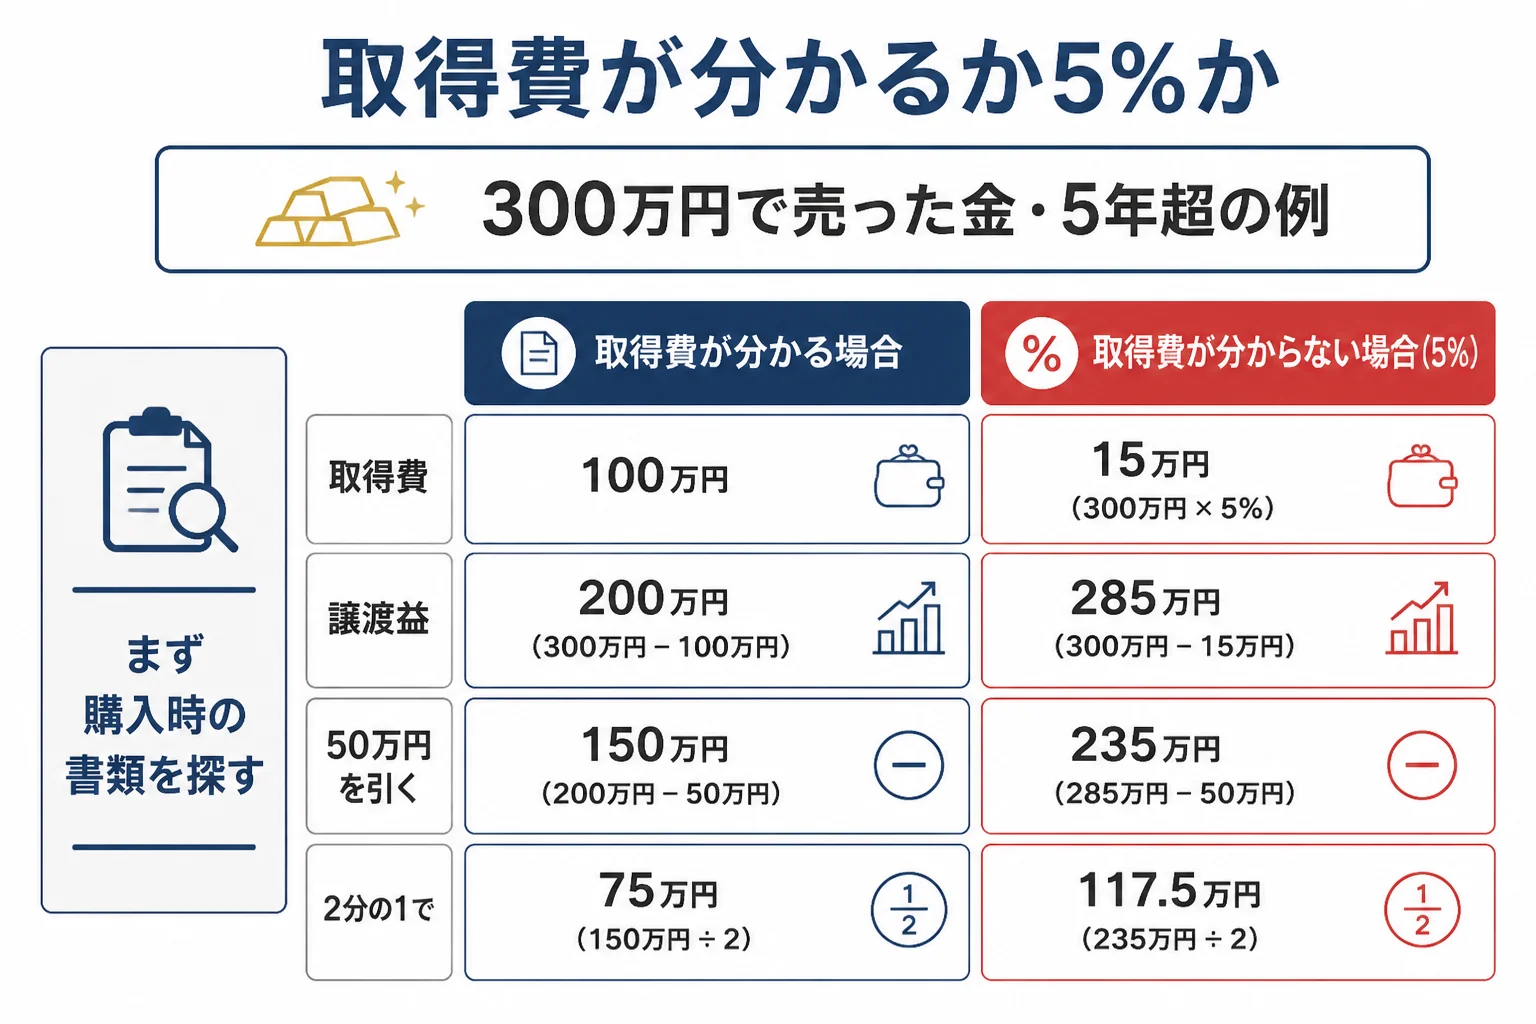
ただ、5%だと取得費はかなり小さくなります。同じ300万円の売却で比べてみます。5年超・譲渡費用0円の前提です。
| 項目 | 取得費100万円が分かる | 取得費が分からず5% |
|---|---|---|
| 売却額 | 300万円 | 300万円 |
| 取得費 | 100万円 | 15万円 |
| 譲渡益 | 200万円 | 285万円 |
| 特別控除50万円を引いた後 | 150万円 | 235万円 |
| 課税される譲渡所得 | 75万円 | 117.5万円 |
課税される金額が42.5万円も増えます。だからこそ、まずは購入時の書類を探すのが先なんです。5%の考え方は購入価格が分からない金の税金で紹介しています。
相続した金・もらった金は前の持ち主の取得費
親から相続した金や、贈与でもらった金は、前の持ち主が買った時の値段を引き継ぎます。所得税法60条で、相続や贈与で取得した資産は「その者が引き続きこれを所有していたものとみなす」とされているためです。
つまり、自分が相続した時の金の価格ではなく、親が買った時の代金が取得費になります。親の購入時の書類が残っていないか、遺品の中も探してみてください。
詳しくは相続した金の取得費と保有期間で紹介しています。
取得費を証明するために残しておきたい書類
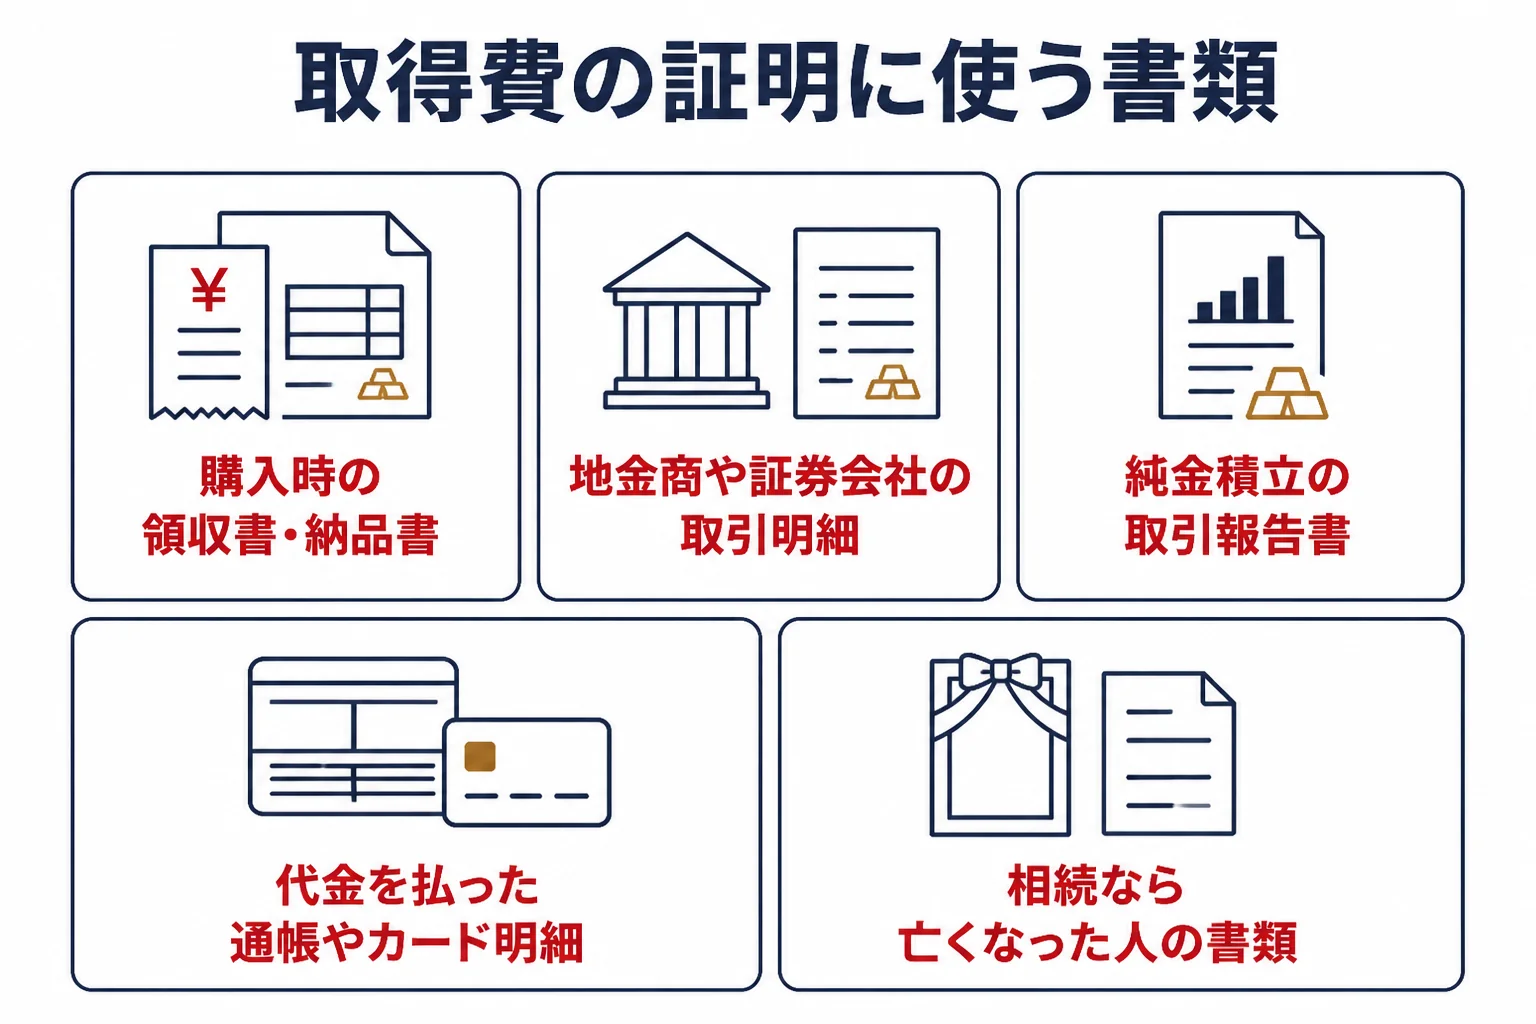
取得費を計算に入れるには、いくらで買ったかを説明できる材料が要ります。手元にあるものを確認してみてください。
- 購入時の領収書・納品書・計算書
- 地金商や証券会社の取引明細
- 純金積立の取引報告書
- 購入代金を払った通帳やカードの明細
- 相続した金なら、亡くなった人の購入時の書類
田中貴金属は、売った時の御計算書について「再発行できませんので、大切に保管してください。」と書いています。売った時の書類も買った時の書類も、なくさないよう一緒に保管しておきましょう。
領収書が見つからない時の探し方は金の購入時の領収書がない時で紹介しています。
よくある相談:明細の紛失、純金積立、50万円の計算
Yahoo!知恵袋にも、金の取得費について迷う相談が寄せられています。よくある3つの疑問に答えていきますね。
15年前の延べ棒、明細をなくしたら?
『15年前に買った金の延べ棒の明細をなくした。取得費はどう考えればいいのか』という相談がありました。
明細がない時は、売った金額の5%を取得費にする方法があります(所得税基本通達38-16)。ただ、先に通帳の出金記録や、買った店の取引記録が残っていないか確かめてみてください。
15年前なら所有期間は5年を超えているので、長期譲渡所得になる読み方です。購入時期を示す材料も一緒に探しておくと安心です。
純金積立の取得費は先入先出と平均?
『純金積立の確定申告で、税務署から先入れ先出しと平均取得価額で計算するよう言われたが、よく分からない』という相談もありました。
東京国税局は平成18年の文書回答で、照会した6社の積立について次の方法を「差し支えありません」と答えています。
| 決めること | 文書回答の方法 |
|---|---|
| 5年以内か5年超か | 先に買った分から順に売ったものとして判定(先入先出) |
| 取得費 | 総平均法に準ずる方法で計算 |
具体的な計算式は文書回答に書かれていません。積立の取引報告書を持って、取引先や税務署に確認してみてください。詳しくは純金積立を売却した時の税金で紹介しています。
「売却価格−購入価格+手数料」で合っている?
『金の売却益は「売却価格−購入価格+手数料」で、年50万円以下なら税金がかからないと聞いた』という相談もありました。
国税庁の式は「譲渡価額−(取得費+譲渡費用)」です。取得費と譲渡費用はどちらも引く側なので、手数料を足すのではなく、かっこの中に入れて引きます。
そのうえで、その年の総合課税の譲渡益の合計から特別控除50万円を引きます(No.3161)。譲渡益の合計が50万円以下なら、課税される譲渡所得は0円です。
売る前に取得費をそろえておくと税金の見通しが立ちます
取得費が分かると、売る前にもうけと税金の目安を出せます。査定額と合わせて計算しておくと、申告が要るかどうかも判断しやすいですよ。
- 購入時の書類を探し、地金代と手数料を書き出す
- 書類がなければ、売った金額の5%で計算した場合も出しておく
- 相続した金なら、亡くなった人が買った時の書類を探す
- 査定を受けて売却額を確認し、譲渡益を計算する
- 売った後は買取明細を受け取り、購入時の書類と一緒に保管する
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
取得費の扱いで迷う時は、書類を持って所轄の税務署か税理士に相談してみてください。
よくある質問
金の取得費には何が入りますか?
国税庁は、取得費を一般に購入代金とし、購入手数料なども含まれると説明しています(No.3152)。金地金の手数料を名指しした原文はないので、迷ったら税務署に確認してください。
取得費が分からない時はどうすればいいですか?
売った金額の5%を取得費として計算する方法があります(所得税基本通達38-16)。ただ、課税される金額が大きくなりやすいので、まず購入時の書類を探してみてください。
相続した金の取得費は、相続した時の価格ですか?
いいえ。相続や贈与で取得した金は、前の持ち主が買った時の取得費を引き継ぎます(所得税法60条)。親が買った時の代金が取得費になります。
売る時の買取手数料も取得費に入れていいですか?
売る時の費用は取得費ではなく、譲渡費用の話です。金地金の買取手数料が譲渡費用に当たるかは名指しの原文がないので、税務署に確認してみてください。
まとめ
- 金売却の税金は、売った金額から取得費などを引いたもうけにかかる
- 取得費は一般に購入代金で、購入手数料なども含まれる(No.3152)
- 取得費が分からない時は、売った金額の5%で計算する方法がある
- 相続・贈与の金は、前の持ち主が買った時の取得費を引き継ぐ
- 購入時の書類と売った時の買取明細は、セットで保管しておく
コメント