
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
相続税を払ったうえに、相続した金を売ったらまた税金。『二重に取られているようで納得できない』と感じている方も多いはずです。
結論から言うと、相続税を払った人が期限内に売れば、払った相続税の一部を取得費に足せる「取得費加算の特例」があります。取得費が増えるぶん、売った時の譲渡所得が小さくなるんです。
この記事を読むと、特例の要件と期限、足せる金額の計算、申告で添える書類が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
父の相続で相続税を払いました。相続した金を売ると、また所得税がかかるんですよね?
 案内役
利益が出れば所得税の対象です。ただ、相続税を払った人は、取得費加算の特例で負担を軽くできる場合がありますよ。
相続した金の売却で取得費加算は使える?
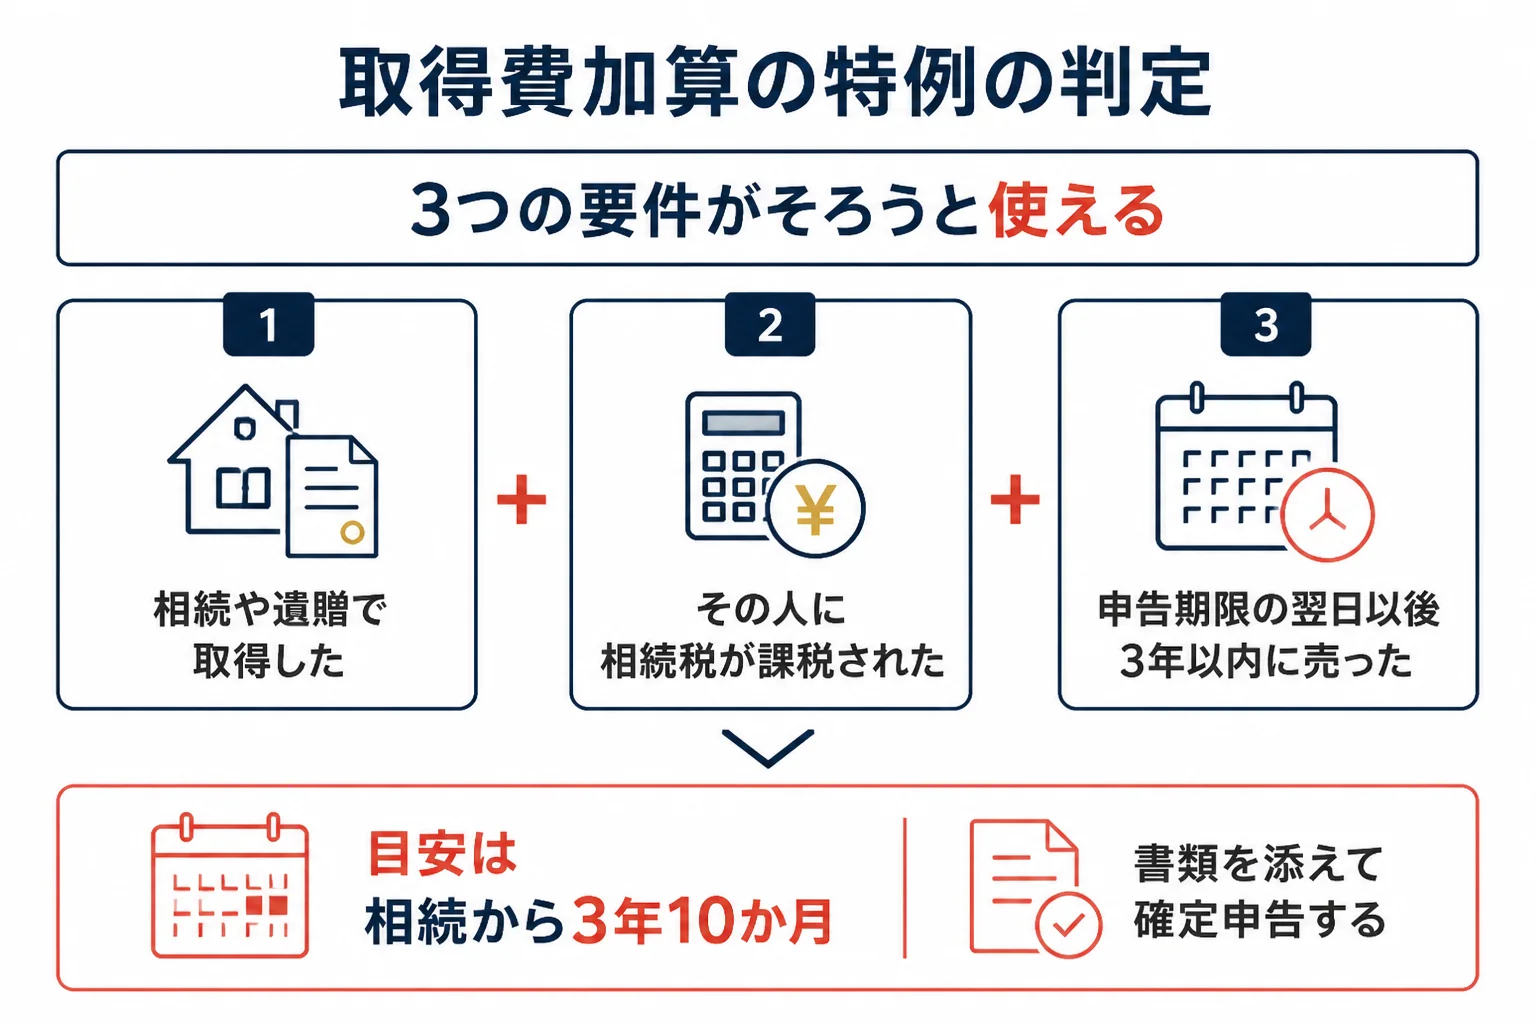
相続税を払った人が、相続税の申告期限の翌日以後3年を経過する日までに売れば、相続税の一部を取得費に加算できます(国税庁 タックスアンサー No.3267)。使うには、書類を添えて確定申告をします。
国税庁は特例の概要を「相続または遺贈により取得した土地、建物、株式などの財産を、一定期間内に譲渡した場合に、相続税額のうち一定金額を譲渡資産の取得費に加算することができます。」と説明しています。
ここに「金地金」という言葉はありません。「土地、建物、株式など」の「など」に入る読み方になります。
国税庁は「この特例は譲渡所得のみに適用がある特例」とも書いています。金地金の売却は原則として譲渡所得なので(No.3161)、対象側の書き方です。ただ、金地金で使えると名指しした原文は確認できていないので、使う前に税務署か税理士に確認しておきましょう。
特例を使うための3つの要件
金を売りたい人相続税を払っていれば、いつ売っても使えるんですか?
案内役期限があるんです。相続税の申告期限から3年を過ぎて売ると使えないので、そこが大事なところですよ。
国税庁 No.3267 には、次の3つの要件が書かれています。
- 相続や遺贈により財産を取得した者であること
- その財産を取得した人に相続税が課税されていること
- 相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売っていること
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です(No.4205)。そこから3年なので、目安として相続から3年10か月ほどが売る期限になります。
| 状況 | 特例 | 理由 |
|---|---|---|
| 相続税を払い、相続から2年後に売った | 使える側 | 3つの要件に当てはまる |
| 遺産が基礎控除以下で相続税がかからなかった | 使えない | 2つ目の要件に当たらない |
| 相続税を払ったが、相続から6年後に売った | 使えない | 3つ目の期限を過ぎている |
ちょうど期限に近い時は、日付の数え方を税務署に確認してみてください。相続税がかかるかどうかは金は相続税がかかる?で紹介しています。
取得費に足せる金額の計算
足せる金額は、国税庁 No.3267 の算式で計算します。少し長いので、言葉を分けて見てみましょう。
その者の相続税額 × その譲渡した財産の相続税評価額 ÷(その者の取得財産の価額+相続時精算課税適用財産の価額+純資産価額に加算される暦年課税分の贈与財産の価額)
ざっくり言うと、「払った相続税のうち、売った金の分にあたる割合」を足す、という考え方なんです。
国税庁は上限も書いています。足せる金額は、特例を使わないで計算した譲渡益が上限で、「譲渡した財産ごとに計算します」とされています。
仮の数字で計算してみる
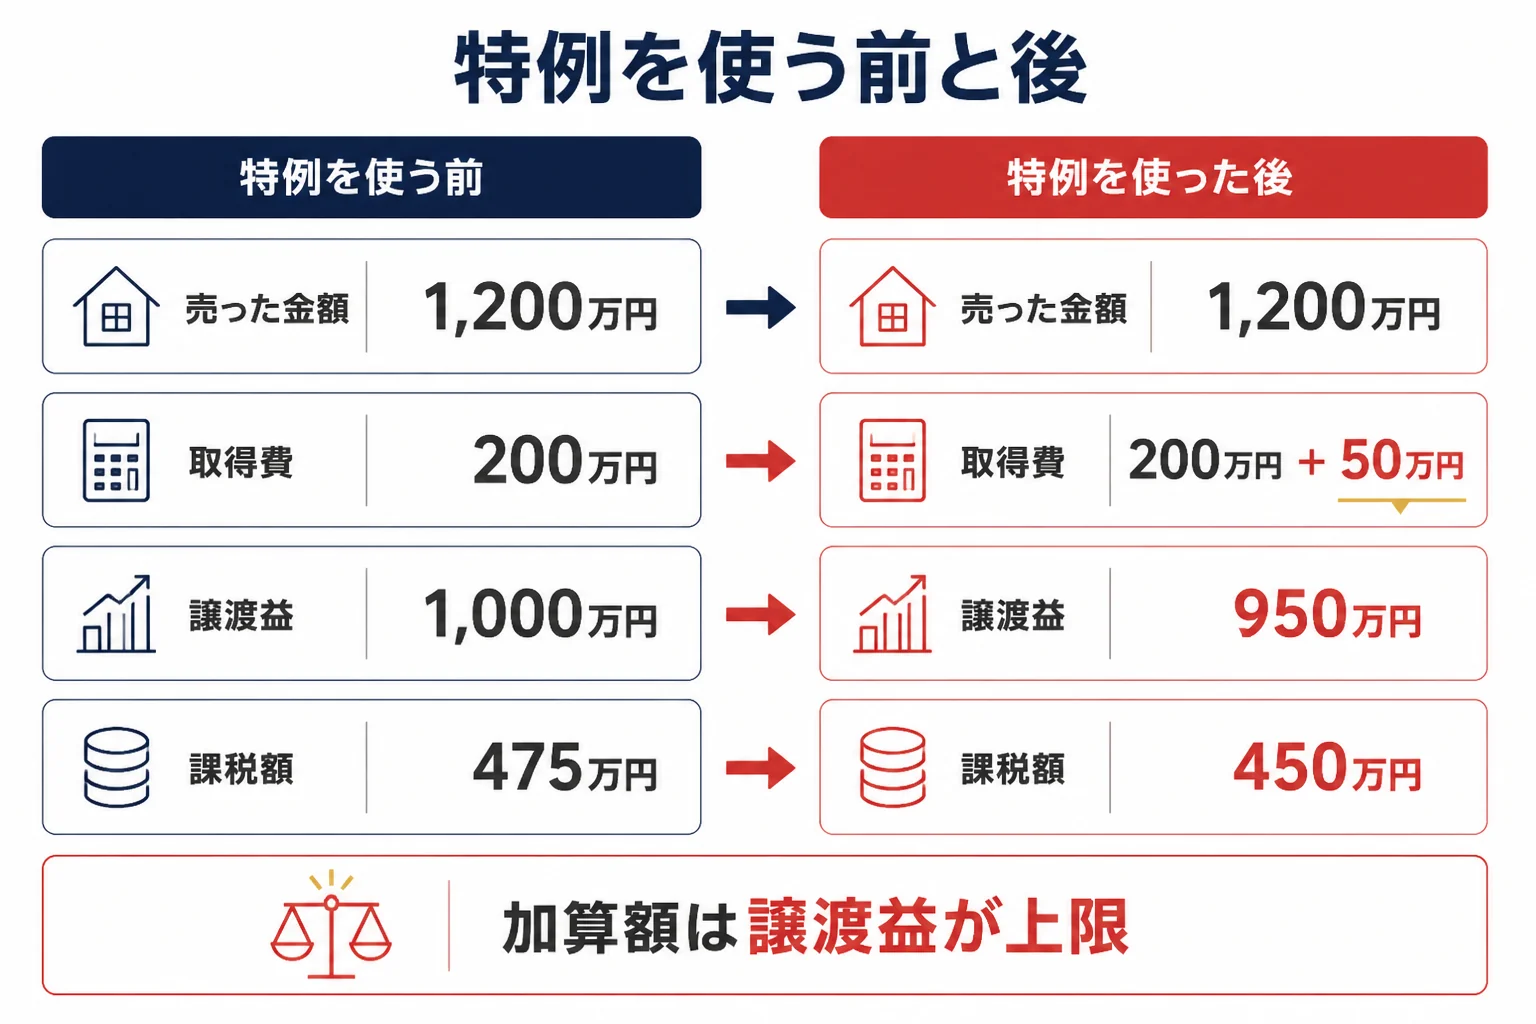
例えば、次の前提で考えます。金額はすべて仮の数字です。
- 相続した人が払った相続税額 300万円
- 売った金の相続税評価額 1,000万円
- その人の取得財産の価額 6,000万円(他の項目は0円)
- 売った金額 1,200万円、亡くなった人が買った値段 200万円、5年超、譲渡費用0円
この場合、加算額は300万円×1,000万円÷6,000万円で50万円です。
| 項目 | 特例を使わない | 特例を使う |
|---|---|---|
| 売った金額 | 1,200万円 | 1,200万円 |
| 取得費 | 200万円 | 250万円(200万円+加算50万円) |
| 譲渡益 | 1,000万円 | 950万円 |
| 特別控除後 | 950万円 | 900万円 |
| 課税される譲渡所得(長期は2分の1) | 475万円 | 450万円 |
この前提では、課税される譲渡所得が25万円小さくなります。加算額50万円は譲渡益1,000万円より小さいので、上限にもかかりません。
これはこの前提で計算した目安です。実際の相続税額や評価額は人によって違うので、税理士に計算してもらうと安心ですよ。
取得費は、亡くなった人が買った値段を引き継ぐのが基本です。その考え方は相続した金の取得費と保有期間で紹介しています。
申告で添える書類
国税庁は「この特例の適用を受けるためには、一定の書類を添えて確定申告をすることが必要です。」と書いています。添える書類は次の2つです。
- 相続税の申告書で、自分の相続税額と金の評価額を確かめる
- 「相続財産の取得費に加算される相続税の計算明細書」を作る
- 「譲渡所得の内訳書(確定申告書付表)【総合譲渡用】」を書く
- 売った年の翌年に、確定申告書に添えて出す
『相続税を払ったなら、税務署が自動で計算してくれるのでは』と思いますよね。でも、特例は自分で申告して使うものなんです。
確定申告に必要な書類の全体は金売却の確定申告に必要な書類で紹介しています。
相続税を払ったことを忘れて、特例を使わずに申告してしまうことです。相続した金を売る年は、相続税の申告書の控えを手元に出しておきましょう。
よくある相談:数年後に売った、6年後に売った
Yahoo!知恵袋にも、相続税を払った後に財産を売った時の相談が寄せられています。よくある2つに答えていきますね。
兄弟で相続して相続税を払い、数年後に売った
『父が亡くなり、弟と2人で財産を相続して相続税を納めた。数年後に売った時の税金はどうなるのか』という相談がありました。
まず見るのは、相続税の申告期限の翌日以後3年以内に売ったかどうかです。期限内なら、兄弟それぞれが自分の相続税額をもとに特例を計算します。
算式が「その者の相続税額」で始まるので、兄弟で金額が違うこともあります。売った人ごとに計算する、と考えておきましょう。
6年前に祖父が遺したインゴットを売った
『祖父が6年前に遺したインゴットを売って、大きな売却益が出た』という相談もありました。
相続から6年たっていると、3年10か月ほどの期限は過ぎています。この場合、取得費加算の特例は使えません。
ただ、祖父が買った日から数えて5年を超えていれば長期です。特別控除後の2分の1が課税の対象になるので、そこはしっかり確かめておきましょう。
期限内に売りたい時の準備
特例の期限を考えると、相続税を払った家庭は売る時期も大事になります。『いつか売ろう』と置いておくと、気づいた時には期限を過ぎていた、ということも。
- 亡くなった日と相続税の申告期限を確かめる
- 期限から3年を経過する日をカレンダーに書いておく
- 遺産分割で、誰がその金を受け継ぐかを決める
- 売る店で、相続の時に必要な書類を確認する
- 査定を受けて、売った金額の目安を出しておく
例えば田中貴金属は、相続の時の書類の代表例として遺産分割協議書・印鑑証明書・除籍謄本を挙げています。査定額が分かると、特例を使った時の計算も先に出せますよ。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
相続した金を売った時の税金の全体は相続した金を売った時の税金、計算の基本は金を売った時の税金ガイドで紹介しています。合法的に負担を軽くできることは金売却の税金対策も参考にしてみてください。
よくある質問
相続税がかからなかった時も、取得費加算の特例は使えますか?
使えません。要件の1つが「その財産を取得した人に相続税が課税されていること」なので、相続税がかからなかった人は当てはまりません。
いつまでに売れば特例を使えますか?
相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。申告期限は死亡を知った日の翌日から10か月以内なので、目安は相続から3年10か月ほどです。
加算できる金額に上限はありますか?
あります。特例を使わないで計算した譲渡益が上限で、売った財産ごとに計算します(No.3267)。
特例は申告しなくても自動で使われますか?
いいえ。計算明細書と譲渡所得の内訳書を添えて、確定申告をすることが必要です。
まとめ
- 相続税を払った人は、取得費加算の特例で相続税の一部を取得費に足せる(No.3267)
- 期限は相続税の申告期限の翌日以後3年。目安は相続から3年10か月ほど
- 相続税がかからなかった人や、期限後に売った人は使えない
- 加算額は算式で計算し、譲渡益が上限。財産ごとに計算する
- 計算明細書と譲渡所得の内訳書を添えて確定申告する
コメント