
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
手元の金を売ったら、税金がいくらになるのか先に知っておきたいですよね。金売却の税金シミュレーションができれば、売るかどうかも決めやすくなります。
結論から言うと、金の税金は5つの数字が分かれば、電卓ひとつで目安を出せます。この記事では、譲渡益別の早見表と、自分で計算する手順が分かります。
2026年10月時点の国税庁の公開情報をもとにまとめています。計算はどれも「この前提で計算した目安」で、実際の税額は他の所得や控除で変わります。
 金を売りたい人
金のインゴットを売るか迷っています。税金がいくらになるか、売る前にシミュレーションできる方法はありますか?
 案内役
できますよ。売る金額、買った値段、持っていた年数、ほかの所得の4つがそろえば、この記事の早見表でおおよその税額が分かります。
金売却の税金シミュレーションに必要な5つの数字
金の税金は「売った金額」ではなく「もうけ(譲渡益)」から計算します。売却額・取得費・譲渡費用・保有期間・ほかの所得の5つを先に集めておくと、シミュレーションがすぐにできます。
金地金を売った時の所得は、原則として譲渡所得です。給与など他の所得と合わせる総合課税の対象になります(国税庁 No.3161)。
ですから、金の分だけを見ても税額は決まりません。ほかの所得がいくらあるかで、かかる税率が変わるんです。
| 入力する数字 | 中身 | どこで分かるか |
|---|---|---|
| 売却額(譲渡価額) | 金を売って受け取る金額 | 査定額・買取明細 |
| 取得費 | 買った時の代金。購入手数料なども含む(No.3152) | 購入時の領収書・納品書 |
| 譲渡費用 | 売るために直接かかった費用(No.3152) | 売る時の明細 |
| 保有期間 | 5年以内なら短期、5年超なら長期 | 購入時の書類の日付 |
| ほかの所得 | 給与・年金などを含めた「課税される所得金額」 | 源泉徴収票・前年の申告書 |
取得費が分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。古い金や親から受け継いだ金では、この5%で計算することが多くなりますよ。
売る時の買取手数料を譲渡費用に入れられるかは、金地金を名指しした国税庁の原文では確認できていません。この記事の計算では、譲渡費用は0円にしています。
計算の式は国税庁の3段階だけ
使う式は、国税庁 No.3161 にある次の3段階です。計算機やシミュレーションツールを使う時も、中身はこの式と同じです。
| 段階 | 式 |
|---|---|
| 1. 譲渡益 | 売却額 −(取得費+譲渡費用) |
| 2. 特別控除 | その年の譲渡益の合計 − 50万円 |
| 3. 長期なら半分 | 5年超なら、2の金額×2分の1 |
ここで出た「課税される譲渡所得」を、ほかの所得に足して所得税を計算します。全体の流れは金を売った時の税金ガイドにまとめています。
譲渡益別の早見表|短期と長期でここまで変わる
金を売りたい人同じもうけでも、持っていた年数で税金が変わるって本当ですか?
案内役本当です。5年を超えて持っていた金は、50万円を引いた後の金額がさらに半分になります。早見表で見ると差がはっきりしますよ。
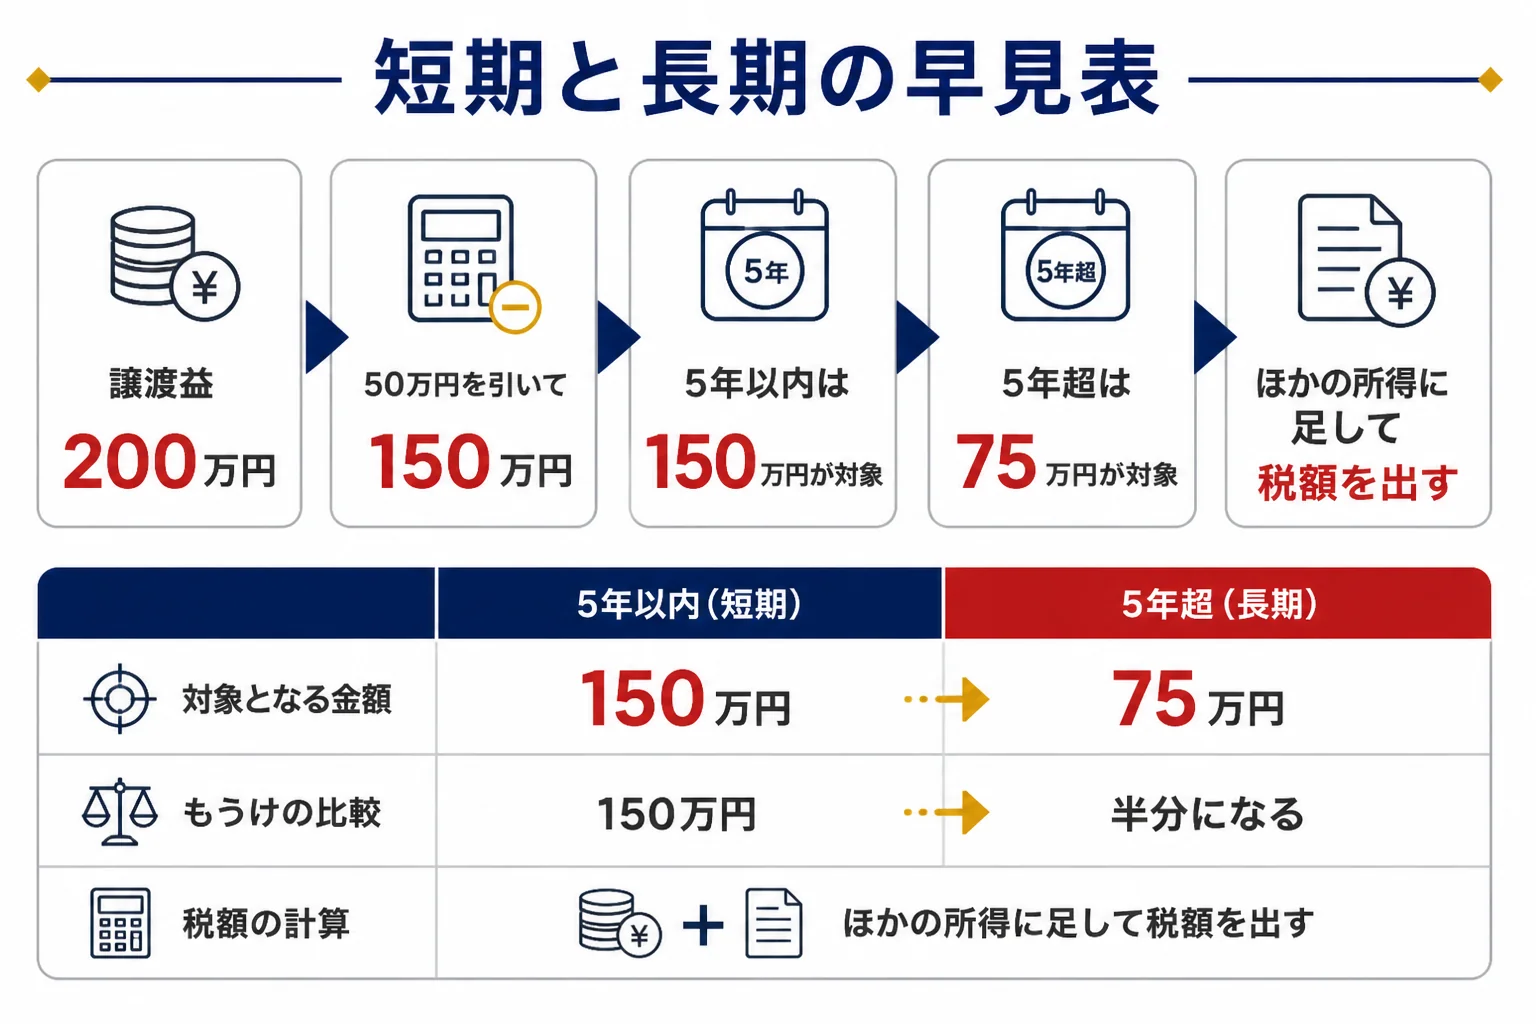
まずは、譲渡益(売却額から取得費を引いた額)ごとに、課税される譲渡所得を並べました。その年に売ったのは金だけ、譲渡費用は0円の前提です。
| その年の譲渡益 | 50万円を引いた後 | 課税される譲渡所得(5年以内) | 課税される譲渡所得(5年超) |
|---|---|---|---|
| 100万円 | 50万円 | 50万円 | 25万円 |
| 200万円 | 150万円 | 150万円 | 75万円 |
| 300万円 | 250万円 | 250万円 | 125万円 |
| 500万円 | 450万円 | 450万円 | 225万円 |
| 1,000万円 | 950万円 | 950万円 | 475万円 |
5年超の長期は、短期のちょうど半分です。同じもうけでも、所得に足される金額が半分になるので、税額も大きく変わります。
譲渡益が50万円以下なら、50万円を引いた後は0円です。国税庁 No.3161 にも「これらの譲渡益の合計額が50万円以下のときはその金額までしか控除できません」とあります。
売却額から譲渡益を出す例
早見表を使うには、先に譲渡益を出しておきます。例えば取得費100万円の金を300万円で売った場合なら、譲渡益は200万円です。
| 前提 | 譲渡益 | 課税される譲渡所得 |
|---|---|---|
| 取得費100万円・300万円で売った・5年以内 | 200万円 | 150万円 |
| 取得費100万円・300万円で売った・5年超 | 200万円 | 75万円 |
| 取得費が不明(5%=15万円)・300万円で売った・5年超 | 285万円 | 117.5万円 |
取得費が分からない場合は、取得費が15万円まで小さくなります。そのぶん譲渡益が大きくなり、課税される金額も増えるんです。
購入時の書類が残っているかどうかで、結果はかなり変わります。売る前に、まず書類を探してみてください。
ほかの所得がある人の税額の目安
会社員などほかの所得がある人は、金の課税される譲渡所得を足すと、上の税率がかかる部分が出てきます。下の表は、金を売らない場合との差(増える所得税)を計算したものです。
『自分の税率は何%なの?』と気になる方も多いはずです。所得税は5%から45%の7段階で、課税される所得金額が大きいほど税率が上がります(国税庁 No.2260)。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上330万円未満 | 10% | 97,500円 |
| 330万円以上695万円未満 | 20% | 427,500円 |
| 695万円以上900万円未満 | 23% | 636,000円 |
| 900万円以上1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円以上4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
この速算表を使って、ほかの所得別に「金を売ったことで増える所得税」を出しました。所得控除は金を売っても変わらない前提で、復興特別所得税と住民税は含みません。
金を売って増える所得税(5年以内に買った金)
| 譲渡益 | ほかの課税される所得 200万円 | 300万円 | 600万円 |
|---|---|---|---|
| 100万円 | 50,000円 | 70,000円 | 100,000円 |
| 200万円 | 170,000円 | 270,000円 | 316,500円 |
| 300万円 | 370,000円 | 470,000円 | 546,500円 |
| 500万円 | 770,000円 | 886,500円 | 1,156,500円 |
| 1,000万円 | 2,156,500円 | 2,386,500円 | 2,806,500円 |
金を売って増える所得税(5年超持っていた金)
| 譲渡益 | ほかの課税される所得 200万円 | 300万円 | 600万円 |
|---|---|---|---|
| 100万円 | 25,000円 | 25,000円 | 50,000円 |
| 200万円 | 75,000円 | 120,000円 | 150,000円 |
| 300万円 | 125,000円 | 220,000円 | 259,000円 |
| 500万円 | 320,000円 | 420,000円 | 489,000円 |
| 1,000万円 | 820,000円 | 944,000円 | 1,239,000円 |
例えば、ほかの課税される所得が300万円で、譲渡益200万円の短期なら、増える所得税は270,000円です。同じ条件で5年超なら120,000円になり、差は15万円になります。
ここに復興特別所得税(所得税の2.1%)が加わります。2026年に売った分(令和8年分)は、所得税と復興特別所得税をあわせて申告・納付します(国税庁 No.2260)。
金の所得が加わると合計所得金額が増え、基礎控除や配偶者控除の額が変わることがあります。令和8年分の基礎控除は、合計所得金額が489万円を超えると104万円から67万円に下がります(国税庁 No.1199)。この表はそこを動かさない単純な目安です。
税率の段階の考え方は金売却の税率は何%?で詳しく紹介しています。
会社員は「20万円」の線もシミュレーションしておく
給与1か所・年末調整済み・給与収入2,000万円以下の会社員は、給与と退職以外の所得が20万円以下なら所得税の確定申告は不要です(国税庁 No.1900)。シミュレーションの時は、この線も一緒に見ておくと便利ですよ。
| 取得費 | 売却額 | 譲渡益 | 50万円を引いた後 | 20万円以下か |
|---|---|---|---|---|
| 100万円 | 165万円 | 65万円 | 15万円 | 以下(所得税の確定申告は不要の条件に当たる) |
| 100万円 | 175万円 | 75万円 | 25万円 | 超える(確定申告が必要) |
どちらも5年以内に買った金の例です。長期の金で、この20万円を2分の1の前と後のどちらで見るかは、国税庁の原文で確認できていません。
20万円以下で所得税の申告が要らない場合でも、住民税の申告は別です。医療費控除などで還付申告をする時は、その20万円以下の所得も一緒に申告します(国税庁 No.1900)。
年金を受け取っている人は、公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら確定申告は不要です(国税庁 No.1600)。こちらも住民税の申告が必要な場合があると、国税庁自身が書いています。
給与や年金がない人のシミュレーション
金を売りたい人私は専業主婦で、給与の収入はありません。親から受け継いだ金を売ると、税金はどうなりますか?
案内役ほかに所得がない場合は、金の所得から基礎控除を引いた残りに税金がかかります。2026年分の基礎控除は大きいので、所得税が0円になることもありますよ。
ほかに所得がない人が金だけを売った場合を計算しました。令和8年分の基礎控除104万円(合計所得金額489万円以下)を引いた後に、速算表を当てはめています。
| 譲渡益 | 5年以内:課税される所得 | 5年以内:所得税 | 5年超:課税される所得 | 5年超:所得税 |
|---|---|---|---|---|
| 100万円 | 0円 | 0円 | 0円 | 0円 |
| 200万円 | 46万円 | 23,000円 | 0円 | 0円 |
| 300万円 | 146万円 | 73,000円 | 21万円 | 10,500円 |
| 500万円 | 346万円 | 264,500円 | 121万円 | 60,500円 |
例えば譲渡益200万円の長期なら、課税される譲渡所得は75万円です。基礎控除104万円の中に収まるので、所得税は0円という計算になります。
譲渡益1,000万円の行は、この表に入れていません。合計所得金額が489万円を超えると基礎控除の額が変わり、長期の場合にどの金額で区分を見るかが国税庁の原文で確認できていないためです。
配偶者の扶養に入っている人は、合計所得金額が62万円を超えると配偶者控除の対象から外れます(令和8年分・国税庁 No.1191)。自分の所得税が0円でも、扶養している家族の税金が増えることがあります。
住民税や国民健康保険料は、所得税とは別に計算されます。金の売却益(総合譲渡所得)は国民健康保険料の所得割の計算にも入るので、金額はお住まいの市区町村で確認してみてください。
計算機で自分の金をシミュレーションする手順
『ツールに入れるだけで答えが出たら楽なのに』と思いますよね。実は、金売却の税金計算シミュレーションは、電卓でも同じ順番で進められます。
- 今日の買取価格×重さで、売却額の目安を出す
- 購入時の書類から取得費を確かめる(無ければ売却額の5%)
- 売却額から取得費を引いて、譲渡益を出す
- その年のほかの譲渡益と合計し、50万円を引く
- 5年超なら2分の1にして、課税される譲渡所得を出す
- ほかの課税される所得に足して、速算表で所得税を出す
- 金を売らない場合の所得税との差を見る
金の譲渡所得税の計算シュミレーションも、この7つの手順で同じ答えになります。計算ツールに数字を入れる時も、入力するのは同じ数字です。
今日の金価格で100gを計算してみる
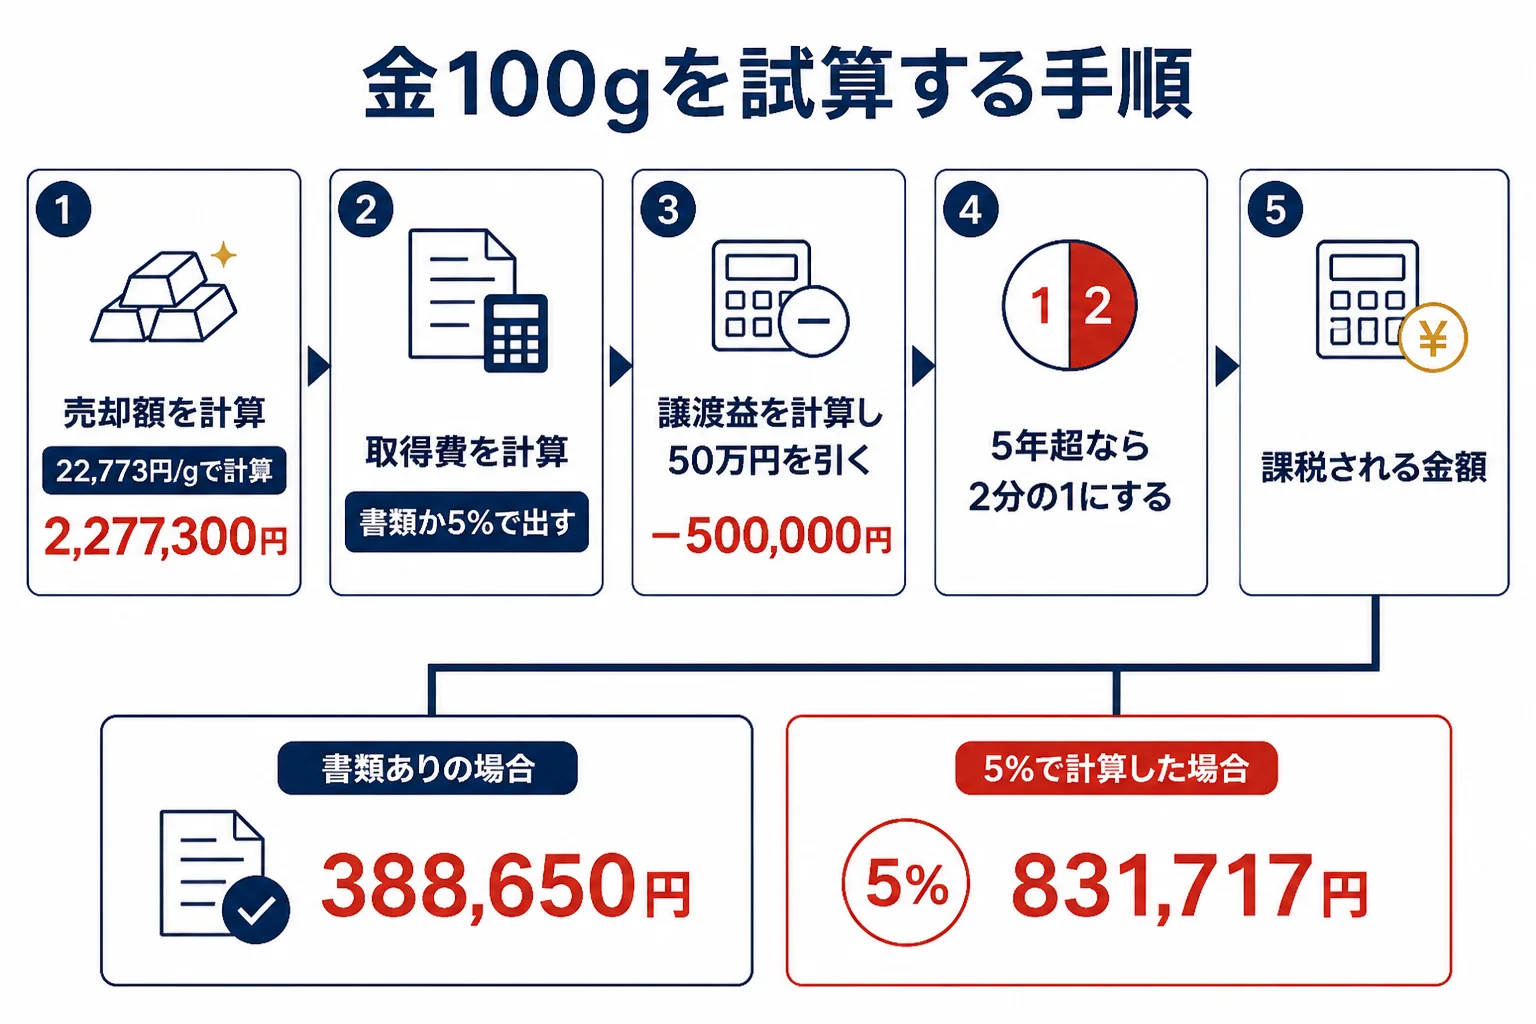
田中貴金属が2026年10月20日17時に公表した金の店頭買取価格は、22,773円/g(税込)でした。記事執筆日時点の参考値として、100gで計算してみます。
| 項目 | 取得費が分かる(仮に100万円・5年超) | 取得費が不明(5%・5年超) |
|---|---|---|
| 売却額(22,773円×100g) | 2,277,300円 | 2,277,300円 |
| 取得費 | 1,000,000円 | 113,865円 |
| 譲渡益 | 1,277,300円 | 2,163,435円 |
| 50万円を引いた後 | 777,300円 | 1,663,435円 |
| 課税される譲渡所得(2分の1) | 388,650円 | 831,717円 |
取得費が分かるかどうかで、課税される金額は2倍以上違います。ここが計算でいちばん差が出るところです。
田中貴金属で100g以上500g未満を売る場合は、1件あたり16,500円の手数料がかかります。手数料を引いた受取額は2,260,800円ですが、手数料を譲渡費用に入れられるかは未確認なので、上の表では引いていません。
シミュレーションの結果を確かめる方法
計算した結果は、確定申告書を作る段階で改めて確かめられます。申告書を作る時の入力の流れは金売却の確定申告をe-Taxで行う手順で紹介しています。
計算の4ステップをもっと詳しく知りたい方は、金売却の税金の計算方法も読んでみてください。売却額が決まっている方は金を200万円で売ったら税金はいくら?や金を1,000万円で売ったら税金は?の計算例が近いはずです。
よくある相談:ツール・相続した1kg・譲り受けた100g
Yahoo!知恵袋にも、金売却の税金シミュレーションの相談が多く寄せられています。よくある3つに答えていきますね。
金売却の税金シミュレーションツールはある?
『金を売る時の税金はいくらからかかるのか、計算できるものはないか』という相談がありました。
ネット上の計算ツールを使う場合も、入れる数字はこの記事の5つと同じです。ツールの結果だけをうのみにせず、取得費と保有期間の入れ方が合っているかを確かめておきましょう。
相続した1kgの金を売ると税金はいくら?
『父から相続した金の現物1kgを売ると、手数料や税金はいくらかかるのか』という相談もありました。相続した金は、亡くなった人が買った時の値段と日付を引き継ぎます(所得税法60条)。
| 項目 | 金額(買った値段が分からない場合) |
|---|---|
| 売却額(22,773円×1,000g) | 22,773,000円 |
| 取得費(5%) | 1,138,650円 |
| 譲渡益 | 21,634,350円 |
| 50万円を引いた後 | 21,134,350円 |
| 課税される譲渡所得(5年超で2分の1) | 10,567,175円 |
親が5年を超えて持っていた前提で計算しました。田中貴金属では500g以上の売却に手数料はかかりません。
相続税を納めた人が一定の期間内に売る場合は、取得費加算の特例があります(国税庁 No.3267)。使えるかどうかは、所轄の税務署または税理士に確認してみてください。
譲り受けたインゴット100gの税金は?
『譲り受けたインゴット100gを買い取ってもらうと、税金はいくらかかるか』という相談もありました。もらった金も、前の持ち主の取得費と取得日を引き継ぎます(所得税法60条)。
前の持ち主の購入時の書類が無ければ、上の「今日の金価格で100gを計算してみる」の右の列と同じ計算です。課税される譲渡所得は831,717円になり、これをほかの所得に足して所得税を出します。
売る前のシミュレーションで確かめておくこと
シミュレーションの精度は、集めた数字の正しさで決まります。売る前に、次のことを確かめておきましょう。
- 購入時の領収書や納品書で、取得費と購入日を確かめた
- 今年すでに売った金や、ほかの総合課税の譲渡益を合計した
- 源泉徴収票などで、ほかの課税される所得の目安をつかんだ
- 扶養に入っているか、家族を扶養しているかを確かめた
- 今日の買取価格で売却額の目安を出した
売却額は、実際の査定額で入れると結果がぐっと正確になります。売る前に査定額を知り、売った後は買取明細を受け取って保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
明細は、確定申告で売却額を書く時の手がかりになります。取得費の書類と一緒にしまっておくと安心です。
よくある質問
金売却の税金シミュレーションに必要な数字は何ですか?
売却額、取得費、譲渡費用、保有期間(5年以内か5年超か)、ほかの所得の5つです。取得費が分からない時は、売却額の5%を取得費にできます(所得税基本通達38-16)。
早見表の税額に住民税は入っていますか?
入っていません。表は所得税だけで、復興特別所得税(所得税の2.1%)と住民税は別にかかります。住民税はお住まいの市区町村で確認してみてください。
金を売った金額が200万円以下なら、シミュレーションは不要ですか?
200万円は買取店が支払調書を出す線で、税金がかかるかどうかの線ではありません。売却額が200万円以下でも、譲渡益が50万円を超えれば課税される譲渡所得が出ることがあります。
計算ツールの結果と自分の計算が違う時はどうすればいいですか?
取得費、保有期間、ほかの所得の入れ方が同じかを確かめてみてください。それでも合わない時は、所轄の税務署または税理士に確認すると確実です。
まとめ
- 金の税金は売却額ではなく、譲渡益から計算する
- 必要なのは売却額・取得費・譲渡費用・保有期間・ほかの所得の5つ
- 5年超の長期は、50万円を引いた後の金額が半分になる
- ほかの所得が多いほど、金の分にかかる税率も上がる
- 取得費の書類があるかどうかで、結果が大きく変わる
- 個別の判断は所轄の税務署または税理士に確認する
コメント