
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『金を売ってまとまったお金が入ったけど、確定申告って何をすればいいの?』。初めてだと、どこから手をつければいいか迷いますよね。
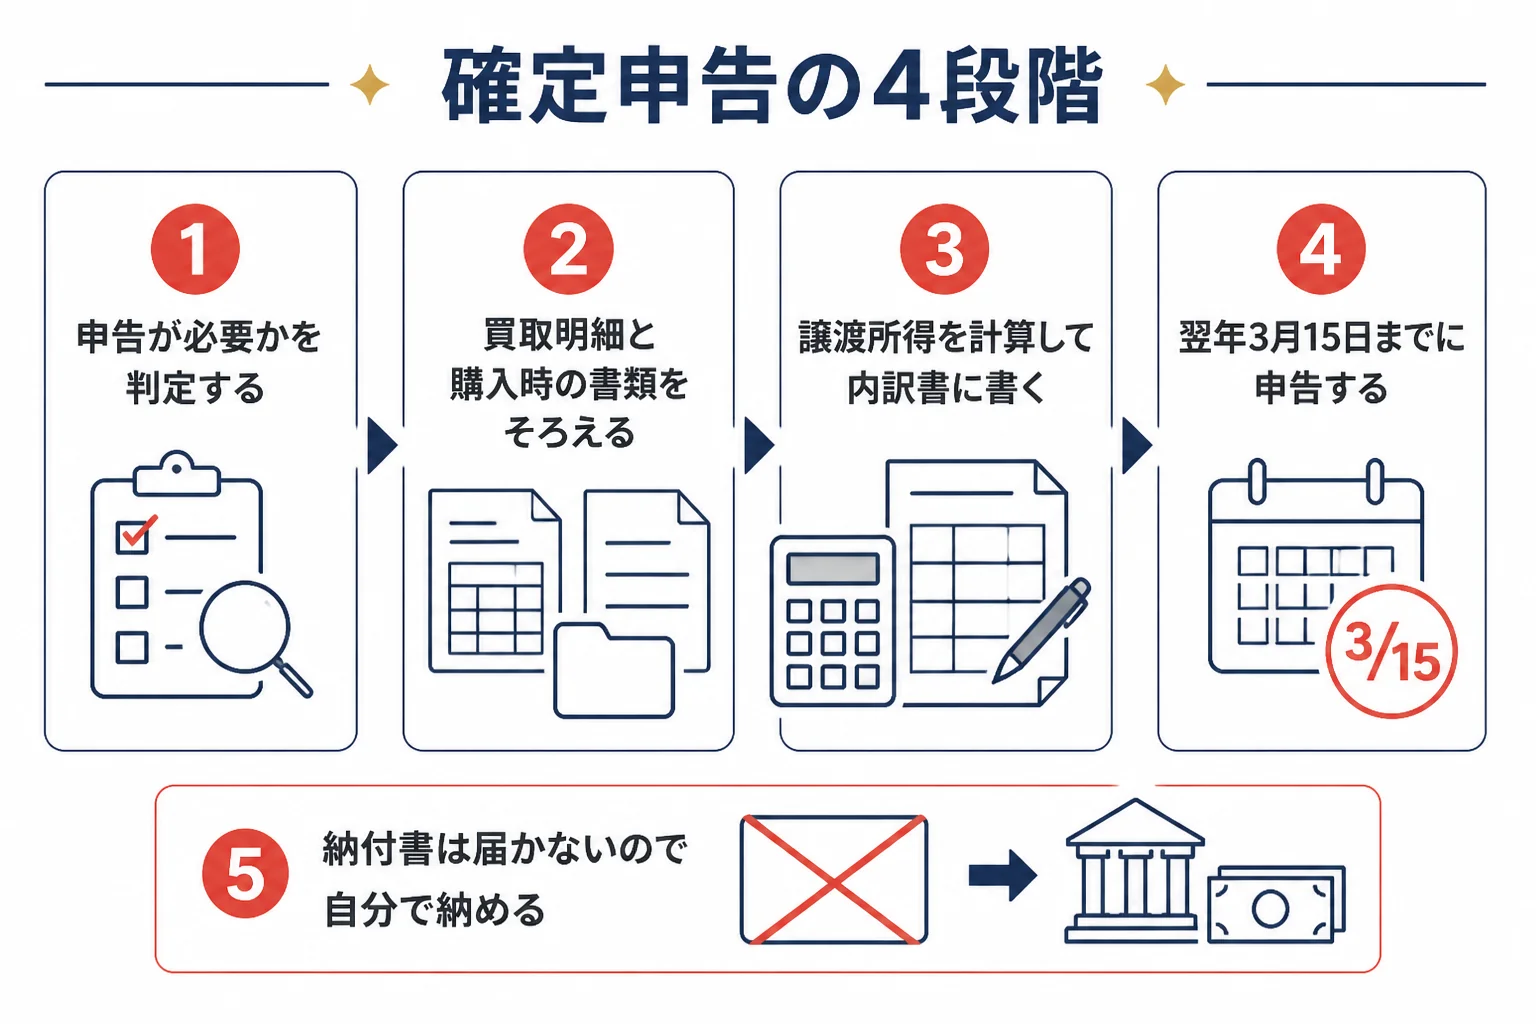
結論から言うと、金を売却した時の確定申告は「申告が必要か判定する」「書類をそろえる」「譲渡所得を計算する」「翌年3月15日までに申告して納める」の4段階です。この記事では、その順番どおりにやり方を紹介します。
2026年10月時点の国税庁の公開情報をもとにまとめています。個別の判断は、所轄の税務署または税理士に確認してみてください。
 金を売りたい人
金を売って66万円になりました。確定申告って、何から始めればいいんでしょう?
 案内役
まずは、申告が必要かどうかの判定からです。66万円がそのまま課税されるわけではなく、買った値段を引いた「もうけ」で考えますよ。
金を売った時、確定申告が必要な人は?
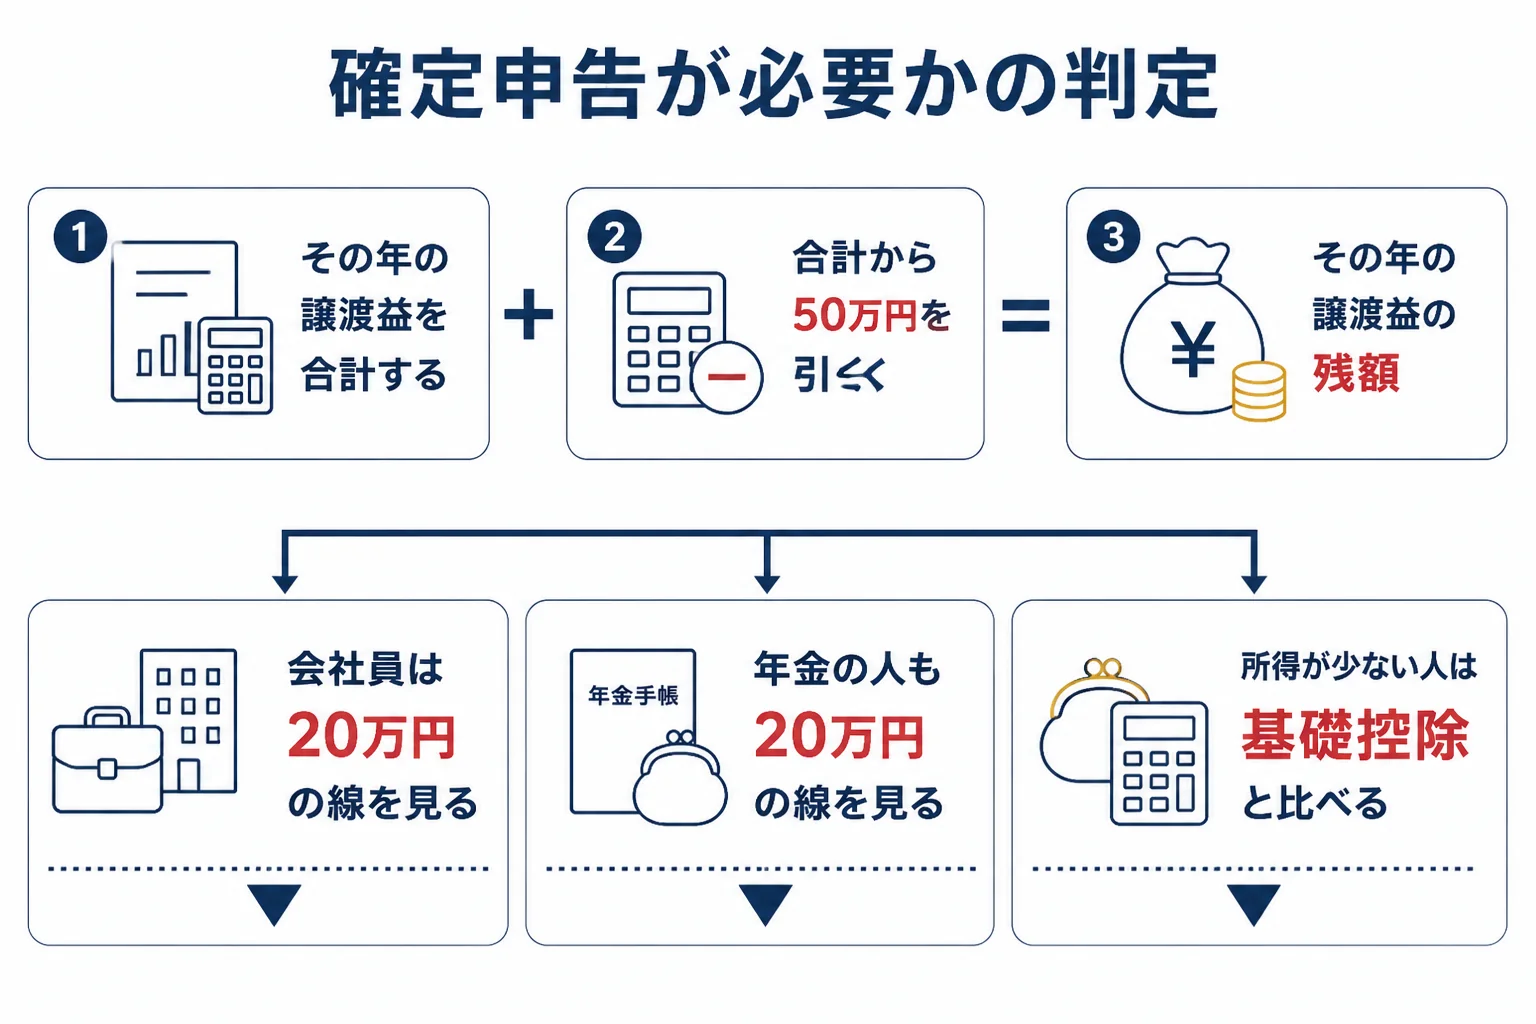
金を売って得たお金は、売った金額ではなく「もうけ(譲渡益)」で申告が必要かを判断します。譲渡益から50万円を引いた後に所得が残り、ほかの線にも当てはまらない人が確定申告の対象です。
金地金を売った時の所得は、原則として譲渡所得です。給与など他の所得と合わせる総合課税の対象になります(国税庁 No.3161)。
金貨やインゴットなど貴金属の売買を、営利目的で継続して行っている場合は、実態に応じて事業所得または雑所得になります(同 No.3161)。この記事では、手持ちの金をたまに売る人の譲渡所得を前提に話を進めますね。
申告が要るかどうかは、立場によって線が違います。
| 立場 | 所得税の確定申告が不要になる線 | 根拠 |
|---|---|---|
| 会社員(給与1か所・年末調整済み・給与収入2,000万円以下) | 給与と退職以外の所得の合計が20万円以下 | 国税庁 No.1900 |
| 年金を受け取っている人(公的年金等の収入400万円以下) | 年金以外の所得が20万円以下 | 国税庁 No.1600 |
| ほかに所得が少ない人 | 所得の合計が基礎控除などの所得控除以下 | 国税庁 No.2020 |
| 個人事業主など、もともと申告している人 | 金の所得も、いつもの申告に加える | 国税庁 No.2020 |
判定の手順
- その年に売った金の譲渡益を合計する(売却額−取得費−譲渡費用)
- 合計から特別控除50万円を引く。0円以下なら金の所得は0円
- 会社員・年金の人は、ほかの所得と合わせて20万円を超えるかを見る
- ほかに所得が少ない人は、所得の合計が基礎控除を超えるかを見る
- 当てはまらなければ、翌年に確定申告をする
5年を超えて持っていた金で、20万円の判定を2分の1の前と後のどちらで見るかは、国税庁の説明が確認できていません。長期の金で線の近くになる時は、所轄の税務署に聞いてみてください。
会社員でも20万円の線が使えない人
国税庁 No.1900 は、給与の年間収入が2,000万円を超える人や、給与を2か所以上から受けている人の条件を別に書いています。2か所以上の人は、年末調整されなかった給与の収入と、ほかの所得の合計が20万円を超えるかで見ます。
副業のある人も、金の所得と副業の所得を合わせて20万円を超えるかを確かめます。『金の分は少しだから』と金だけで判断しないようにしておきましょう。
申告が不要になるケースは金を売っても確定申告が不要なケースで詳しく紹介しています。税金の全体の流れは金を売った時の税金ガイドにまとめています。
確定申告の前にそろえる書類
金を売りたい人申告するとなったら、どんな書類が必要ですか?
案内役大事なのは「いくらで売ったか」と「いくらで、いつ買ったか」が分かる書類です。この2つがそろえば、計算の土台ができますよ。
申告書に書く数字は、売った時と買った時の書類から拾います。手元にあるかを先に確かめておきましょう。
- 売った時の買取明細(売却額・売った日・重さが分かるもの)
- 買った時の領収書や納品書、計算書(取得費と購入日が分かるもの)
- 会社員なら源泉徴収票、年金の人なら公的年金等の源泉徴収票
- 相続やもらった金なら、前の持ち主がいつ・いくらで買ったかが分かる書類
- その年にほかの金も売っていれば、その分の明細
田中貴金属は、売却時に渡す御計算書は再発行できないので大切に保管するよう案内しています。売ったお店で受け取った明細は、申告が終わるまで捨てずにおきましょう。
| 書類 | 申告で使うところ |
|---|---|
| 買取明細・計算書 | 売却額(譲渡価額)と売った日 |
| 購入時の領収書・納品書 | 取得費と、5年を超えて持っていたかの判定 |
| 源泉徴収票 | 給与や年金の所得と、源泉徴収された税額 |
買った時の書類が無い時
『昔買った金で、領収書がどこにあるか分からない』という方もいますよね。取得費が分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。
相続した金やもらった金は、前の持ち主が買った時の値段と日付を引き継ぎます(所得税法60条)。親が買った時の書類が見つかれば、その金額を取得費に使えます。
相続税を納めた人が、相続した金を一定の期間内に売った時は、取得費加算の特例があります(国税庁 No.3267)。この特例を使う時は、「相続財産の取得費に加算される相続税の計算明細書」などの書類を添えて確定申告をします。
必要な書類の詳しい一覧は金売却の確定申告に必要な書類で紹介しています。
金の売却益(譲渡所得)を計算する
売却額−(取得費+譲渡費用)=譲渡益。譲渡益の合計−50万円=譲渡所得の金額。5年超なら、さらに2分の1が課税される譲渡所得です(国税庁 No.3161)。
いくつかの前提で計算してみます。令和8年(2026年)中に金地金を1回だけ売り、譲渡費用は0円、その年にほかの総合課税の譲渡益は無い前提です。
| 例 | 取得費 | 売却額 | 保有 | 譲渡益 | 50万円を引いた後 | 課税される譲渡所得 |
|---|---|---|---|---|---|---|
| 1 | 100万円 | 300万円 | 5年以内 | 200万円 | 150万円 | 150万円 |
| 2 | 100万円 | 300万円 | 5年超 | 200万円 | 150万円 | 75万円 |
| 3 | 不明(5%=15万円) | 300万円 | 5年超 | 285万円 | 235万円 | 117.5万円 |
| 4 | 100万円 | 140万円 | 5年以内 | 40万円 | 0円 | 0円 |
金を買取店で換金した時の利益は、この表の「譲渡益」にあたります。例4のように譲渡益が50万円以下なら、金の所得は0円です。
所得税はいくら増える?
課税される譲渡所得は、給与などほかの所得と合わせて、所得税の速算表で税額を出します(国税庁 No.2260)。ほかの「課税される所得金額」が300万円の会社員で計算すると、こうなります。
| 例 | 金を売った後の課税される所得 | 所得税 | 増える所得税 |
|---|---|---|---|
| 金を売らない場合 | 300万円 | 202,500円 | なし |
| 例1(短期150万円) | 450万円 | 472,500円 | 270,000円 |
| 例2(長期75万円) | 375万円 | 322,500円 | 120,000円 |
| 例3(取得費不明・長期117.5万円) | 417.5万円 | 407,500円 | 205,000円 |
どれも所得控除は変わらない前提で計算した目安です。これに、所得税額の2.1%の復興特別所得税が加わります。
ほかに所得がない人は、令和8年分の基礎控除104万円(合計所得金額489万円以下の場合・国税庁 No.1199)を引いてから計算します。
| 例 | 課税される譲渡所得 | 基礎控除104万円を引いた後 | 所得税 |
|---|---|---|---|
| 例2(長期) | 75万円 | 0円 | 0円 |
| 例1(短期) | 150万円 | 46万円 | 23,000円 |
長期の例は基礎控除の中に収まるので、所得税は0円です。短期の例は46万円に5%がかかり、確定申告が必要になります。
金投資口座や金貯蓄口座などの利益は、20.315%の源泉分離課税で、源泉徴収だけで課税が終わります(国税庁 No.3161)。こちらは他の所得と合算して確定申告をすることはできません。一方、金地金の現物を売った所得は総合課税なので、この記事の流れで自分で申告します。
計算の流れは金売却の税金の計算方法でも詳しく紹介しています。
確定申告書の書き方とやり方の流れ
金を売りたい人計算はなんとなく分かりました。申告書には、何をどう書けばいいんですか?
案内役給与や年金などのいつもの所得に、金の譲渡所得を足して書く形です。金の分は、譲渡所得の内訳書に売却額や取得費を書いていきますよ。
金を売った分の確定申告では、申告書と一緒に「譲渡所得の内訳書(確定申告書付表)【総合譲渡用】」を使います。金の取引の内容を書く付表です。
- 源泉徴収票などで、給与や年金の所得を確かめる
- 買取明細と購入時の書類から、売却額・取得費・売った日・買った日を拾う
- 譲渡所得の内訳書(総合譲渡用)に金の取引を書く
- 申告書に、給与などの所得と金の譲渡所得を合わせて書く
- 税務署に出す(持参・郵送)か、e-Taxで送る
- 納める税額があれば、3月15日までに自分で納付する
ほかの所得がある人は、金の分だけを別に申告するのではありません。確定申告は、1月1日から12月31日までの1年間の所得全体と、それに対する税額を計算して確定させる手続きです(国税庁 No.2020)。
内訳書の書き方は金売却の確定申告書の書き方で、e-Taxで送る手順は金売却の確定申告をe-Taxで行う手順で紹介しています。
これから売る人は、先に明細の受け取り方を確かめる
申告で一番使うのは、売った時の明細です。これから金を売る人は、査定を受けて売却額を確かめ、買取明細を受け取れるお店を選んでおくと、申告の時に慌てずに済みます。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
明細の売却額が、内訳書の「譲渡価額」の欄に入る数字になります。重さや売った日も書いてあれば、そのまま申告の材料になりますよ。
確定申告の期限と納付のしかた
申告の期間は、原則として売った年の翌年2月16日から3月15日までです。納付の期限も、原則として翌年3月15日です(国税庁 No.2020)。
2026年に売った分(令和8年分)の正式な申告期間は、この記事を書いた時点でまだ国税庁から公表されていません。申告の前に、国税庁の発表を確かめておきましょう。
国税庁 No.2020 によると、申告書を出した後に、税務署から納付書が送られてくることはありません。次の方法から選んで、自分で納めます。
| 納付の方法 | 内容 |
|---|---|
| 振替納税 | 口座から引き落とす |
| ダイレクト納付・インターネットバンキング等 | オンラインで納める |
| クレジットカード・スマホアプリ | カードやアプリで納める |
| コンビニ・現金 | 窓口やコンビニで納める |
期限に遅れたらどうなる?
『うっかり期限を過ぎてしまったら?』という不安もありますよね。期限を過ぎても、気づいた時にできるだけ早く申告すれば、期限後申告として扱われます(国税庁 No.2024)。
| 場面 | 国税庁の説明 |
|---|---|
| 調査の事前通知の前に自主的に期限後申告 | 納める税金の5%の無申告加算税(No.2024) |
| 期限から1か月以内の自主的な申告で、一定の要件を満たす | 無申告加算税はかからない(No.2024) |
| 期限後に納める税金 | 納付の日までの延滞税もかかる(No.2024・No.9205) |
延滞税の割合は年ごとに決まります。令和8年分を期限後に納める時の割合は、国税庁 No.9205 で確かめてみてください。
申告の内容を間違えた時
申告した後に間違いに気づくこともありますよね。税金を多く納め過ぎていた時は「更正の請求」ができる場合があり、期間は原則として法定申告期限から5年以内です(国税庁 No.2026)。
反対に、納める税金が少な過ぎた時は、修正申告で直します。税務署から調査の事前通知が来る前に自主的に修正申告をすれば、過少申告加算税はかかりません(同 No.2026)。
医療費控除などの還付申告は、確定申告期間とは関係なく、翌年1月1日から5年間出せます(国税庁 No.2030)。
期限の考え方は金売却の確定申告はいつ?で詳しく紹介しています。
確定申告をした後の住民税・国民健康保険料
金を売りたい人確定申告をしたら、住民税の手続きも別にいるんですか?
案内役所得税の確定申告をすれば、住民税の申告もしたものとして扱われます。ただ、翌年度の住民税や保険料に金の所得が反映されることは知っておきましょう。
横浜市のよくある質問では、所得税の確定申告をした場合は「住民税の申告がされたとみなされ、住民税の申告は不要」と説明しています。
国民健康保険に入っている人は、金の売却益(総合譲渡所得)が翌年度の保険料の所得割の計算に入ります(新宿区・江戸川区の説明)。いくら上がるかは自治体で違うので、お住まいの市区町村で確かめてみてください。
後期高齢者医療保険料も、所得割は前年の所得から計算されます(名古屋市・杉並区の説明)。金を売った翌年度の保険料の通知は、一度確かめておくと安心です。
配偶者の扶養に入っている人は、合計所得金額が62万円を超えると配偶者控除の対象から外れます(令和8年分・国税庁 No.1191)。自分の申告だけでなく、扶養している家族の年末調整や申告にも響くことがあります。
よくある相談:66万円で売った・税金だけ払える?・5年の数え方
Yahoo!知恵袋にも、金を売った時の確定申告について相談がたくさんあります。よくある3つに答えていきますね。
金を66万円で売った。確定申告は何をすればいい?
『金を66万円で売った。確定申告は何をすればいいのか』という相談です。まずは、取得費を確かめて譲渡益を出します。
| 取得費 | 譲渡益 | 50万円を引いた後 |
|---|---|---|
| 30万円 | 36万円 | 0円 |
| 不明(5%=33,000円) | 627,000円 | 127,000円 |
取得費が30万円なら、金の所得は0円です。取得費が分からず5%で計算すると127,000円が残り、5年以内の金なら会社員の20万円の線の内側に入ります。
その場合でも、住民税の申告は別に必要なことがあります(横浜市FAQ)。お住まいの市区町村に確かめてみてください。
金の分の税金だけを税務署で払える?
『金地金や金貨を売って確定申告が必要になった。この分の税金だけを税務署で払えるのか』という相談もありました。
確定申告は、1年間の所得全体で税額を計算する手続きです(国税庁 No.2020)。会社員なら、給与と金の譲渡所得を合わせて申告し、1年分の税額を確定させます。金の分だけを切り出して払う手続きではないんです。
納め方は、現金で窓口やコンビニで払う方法も含めて選べます。上の納付の方法の表を見てみてください。
5年を超えたかはどう数える?
『5年を超えて持っていた金地金を売って申告した。所有期間はどう数えるのか』という相談もありました。
国税庁は、所有期間が5年を超えると長期譲渡所得、5年以内なら短期譲渡所得としています(No.3152)。買った日と売った日を、購入時の書類と買取明細で確かめておくのが一番です。
相続やもらった金は、前の持ち主が買った日を引き継ぎます(所得税法60条)。数え方で迷った時は、所轄の税務署に聞いてみてください。
よくある質問
金を売って得たお金は確定申告が必要ですか?
売った金額ではなく、売却額から取得費などを引いた譲渡益で判断します。譲渡益の合計から50万円を引いて所得が残り、会社員の20万円などの線にも当てはまらなければ、確定申告が必要です。
金の確定申告のやり方を教えてください。
買取明細と購入時の書類で譲渡所得を計算し、譲渡所得の内訳書(総合譲渡用)と申告書に書いて、翌年2月16日から3月15日まで(原則)に税務署へ出すかe-Taxで送ります。
金の買取で受け取った明細は確定申告で使いますか?
使います。明細の売却額が譲渡価額になり、売った日も保有期間の判定に使います。申告が終わるまで保管しておきましょう。
金の売却で確定申告をしたら住民税の申告もいりますか?
所得税の確定申告をすれば、住民税の申告をしたものとみなされる、と横浜市は説明しています。詳しくはお住まいの市区町村に確認してください。
確定申告の期限を過ぎたらどうすればいいですか?
気づいた時にできるだけ早く期限後申告をします。自主的な期限後申告なら無申告加算税は5%で、1か月以内など一定の要件を満たせばかかりません(国税庁 No.2024)。
まとめ
- 申告が必要かは、譲渡益から50万円を引いた後の所得と、立場ごとの線で判断する
- 買取明細と購入時の書類が、申告の計算の土台になる
- 取得費が分からない時は、売却額の5%を取得費にできる
- 金の分は譲渡所得の内訳書(総合譲渡用)に書き、ほかの所得と合わせて申告する
- 申告と納付は原則として翌年3月15日まで。納付書は届かないので自分で納める
- 個別の判断は所轄の税務署または税理士に確認する
コメント