
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
使わなくなった金のネックレスや指輪を売ろうとした時、『ジュエリーでも税金がかかるの?』と手が止まりますよね。
 金を売りたい人
昔よく着けていた18金のネックレスと、指輪がいくつかあります。売却したら税金がかかりますか?
 案内役
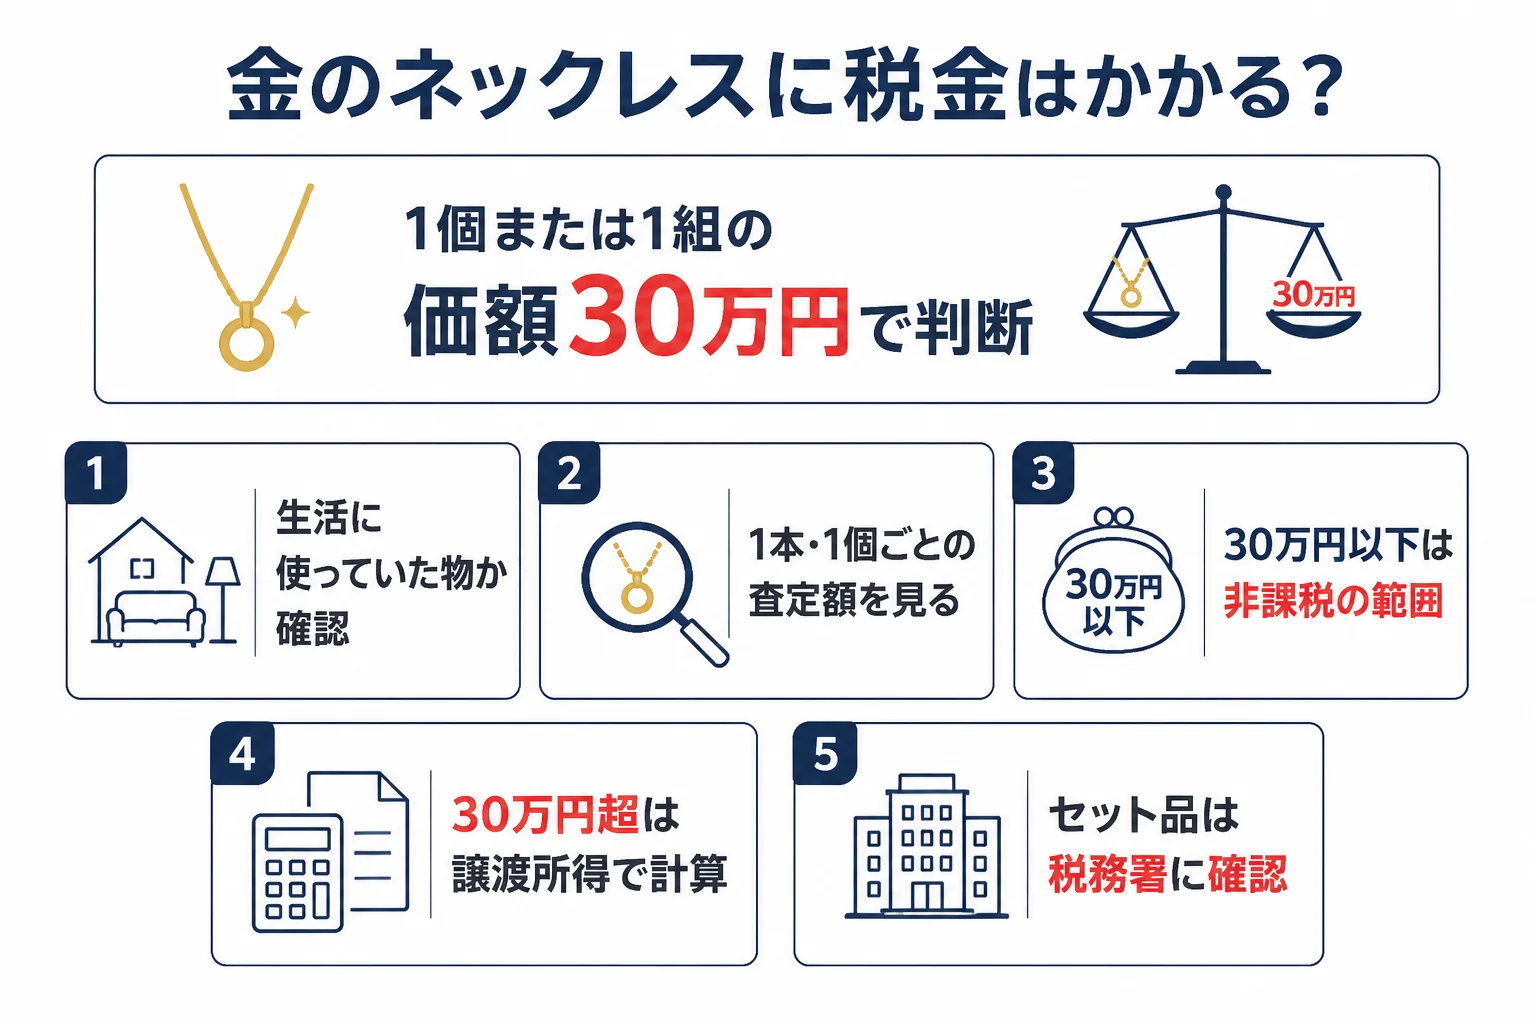
ジュエリーは、1個または1組の価額が30万円を超えるかどうかで考え方が変わるんです。まずは1本・1個ごとの金額を確かめるところから始めましょう。
結論から言うと、金のネックレスや指輪の売却で税金がかかるかは「生活用動産として非課税になる物か」と「1個または1組で30万円を超えるか」で決まります。30万円を超える物は、譲渡所得として計算します。
この記事では、ネックレス・指輪・ブレスレットなど金の装飾品ごとの考え方と、30万円を超えた時の税金の計算、売る時に残しておきたい記録が分かります。
金のネックレスの税金は「1本の価額」で分かれます
生活に通常必要な動産を売った所得には、税金がかかりません。ただし、貴金属や宝石の製品で、1個または1組の価額が30万円を超える物は、この非課税から外れます。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
国税庁のタックスアンサー No.3105 には、非課税になる所得として次のように書かれています。
生活用動産の譲渡による所得 家具、じゅう器、通勤用の自動車、衣服などの生活に通常必要な動産の譲渡による所得です。ただし、貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものの譲渡による所得は除きます。
出典:国税庁 タックスアンサー No.3105
所得税法施行令の第25条でも、非課税から除く物として「貴石、半貴石、貴金属、真珠及びこれらの製品」で「一個又は一組の価額が三十万円を超えるもの」を挙げています。
ふだん身に着けていた金のネックレスは、この生活用動産の話に関わってくるんです。
| ネックレス1本の状況 | 考え方の目安 |
|---|---|
| 身に着けていた物で、1本の価額が30万円以下 | 生活用動産の非課税の範囲に入る読み方 |
| 1本の価額が30万円を超える | 非課税から外れ、譲渡所得として計算する |
| セット品など、1組かどうか迷う物 | 所轄の税務署に確認する |
ここで大事なのは、30万円の線が「その年に売った合計額」ではなく「1個または1組の価額」だという点です。売った回数で区切っているわけではありません。
30万円の線の読み方は、金のアクセサリーを売ると税金は?生活用動産の30万円の線でもくわしくまとめています。
ネックレス・指輪・ブレスレットごとの考え方
ネックレスでも指輪でもブレスレットでも、線の考え方は同じです。違いが出やすいのは「何を1組と見るか」と「1個の金額がいくらになるか」の2つです。
金のジュエリーを売却する時は、品物ごとに次の点を確認してみてください。
| 品物 | 確認しておきたい点 |
|---|---|
| ネックレス | 重さのある物は1本の金額が大きくなりやすい。1本ずつの査定額を確認 |
| 金の指輪 | 宝石付きでも、貴金属・貴石の製品として1個の価額で見る |
| ブレスレット・バングル | 1本ずつの価額で見る。おそろいの物は1組か確認 |
| ネックレスとイヤリングのセット | 1組として見るかどうかを税務署に確認 |
| 重ね着けの指輪など複数で1つの物 | 買った時の状態(セット販売か)を思い出しておく |
『セットで買ったネックレスとイヤリングは、1組?それとも別々?』と迷う方も多いはずです。
実は、何をもって1組とするかを具体的に書いた国税庁の説明は、この記事では確認できていません。セットで買った物を売る時は、買った時の書類やケースを手元に置いて、税務署に聞いてみてください。
聞く時は「ネックレスとイヤリングをセットで買いました。売る時は1組として見ますか」のように、買った時の状況を伝えると話が早いですよ。
18金でも24金でも考え方は同じです
純度が18金でも24金でも、税金の考え方そのものは変わりません。純度で変わるのは、買い取ってもらえる値段のほうです。
18金のネックレスの売却で税金を考える時も、1本の価額が30万円を超えるかどうかで見ていきます。純度による違いは18金・24金を売った時の税金で確認できます。
- 売りたいジュエリーを1点ずつ並べて、写真を撮っておく
- セットで買った物は、買った時の書類やケースを探す
- 査定の時に、1点ずつの金額を明細に書いてもらうよう頼む
- ふだん身に着けていた物か、しまっていただけの物かを思い出しておく
もらったネックレスや受け継いだ指輪の場合
家族からもらったネックレスや、親から受け継いだ指輪を売ることもありますよね。
もらった物や相続した物を売る時は、前の持ち主が引き続き持っていたものとみなされます(所得税法第60条第1項)。つまり、前の持ち主が買った時の値段と買った日を、そのまま引き継ぐんです。
| 入手のしかた | 取得費 | 持っていた期間 |
|---|---|---|
| 自分で買った | 自分が払った購入代金 | 自分が買った日から数える |
| 家族からもらった | 贈った人が買った時の値段 | 贈った人が買った日から数える |
| 相続で受け継いだ | 亡くなった人が買った時の値段 | 亡くなった人が買った日から数える |
『母が若い頃に買った指輪だから、値段なんて分からない』という場合は、売った金額の5%を取得費として計算できます。もらった時の贈与税は、1年間にもらった財産の合計が110万円以下ならかかりません(No.4402)。
もらった物の扱いはもらった金を売った時の税金でくわしく見られます。
インゴットや金貨は別の話です
アクセサリーの30万円の話を、インゴットにそのまま当てはめることはできません。国税庁は No.3105 で、譲渡所得の対象となる資産として「金地金」を名指しで挙げています。
ネックレスと一緒にインゴットや金貨も売る時は、記録を分けておきましょう。金貨の扱いは金貨を売った時の税金にまとめています。
金のジュエリーは支払調書の対象外。でも税金は別です
田中貴金属は、支払調書の対象を「金地金、プラチナ地金、金貨、プラチナコインの売却取引、および純金積立(金・プラチナ)の現金化取引」としています。「銀地金や貴金属ジュエリーなどの売却は対象外」とも書いています。
支払調書は、買取店などが1回200万円を超える対価を支払った時に、税務署へ出す書類です。ネックレスや指輪は、この書類の対象外です。
『調書が出ないなら、税金も気にしなくていいのでは』と考える方もいるかもしれません。ただ、そこはまったく別の話なんです。
| 確認すること | 金のネックレス・指輪 | インゴット(金地金) |
|---|---|---|
| 支払調書 | 対象外(田中貴金属の説明) | 1回200万円超で対象 |
| 30万円の線 | 1個または1組の価額で見る | 当てはめない |
| 利益が出た時の計算 | 30万円超の物は譲渡所得 | 原則として譲渡所得(No.3161) |
| 本人確認 | 古物営業法などで求められる | 古物営業法などで求められる |
支払調書が出るかどうかと、税金がかかるかどうかは別の話です。30万円を超えるネックレスを売って利益が出たら、支払調書の有無に関係なく譲渡所得の計算をしてみてください。
支払調書が出なくても、本人確認はあります
ジュエリーを売る時も、買取店では本人確認書類を求められます。古物営業法では、古物商が物を買い受ける時に「相手方の住所、氏名、職業及び年齢」を確認することになっています。
対価の総額が1万円未満なら確認が原則免除されますが、金のネックレスや指輪は1万円を超えることも多いはずです。運転免許証やマイナンバーカードなど、店が指定する書類を持って行きましょう。
支払調書の対象になる物・ならない物は、支払調書の対象になる物・ならない物でくわしく比べています。
30万円を超えるネックレスを売却したら税金はいくら?
1個または1組で30万円を超える金製品を売ったら、譲渡所得として計算します。売った金額から取得費と譲渡費用を引き、その年の総合課税の譲渡益の合計から特別控除50万円を引いた残りが対象です。
計算の式は、国税庁 No.3161・No.3152 にある次の形です。
売った金額 −(取得費+譲渡費用)− 特別控除50万円
持っていた期間が5年を超えていれば、この金額をさらに2分の1にします。取得費は一般に購入代金のことで、書類が無い時は売った金額の5%を取得費として計算できます(所得税基本通達38-16)。
- 30万円を超える物を、買取明細で1点ずつ確認する
- その物を買った時の値段(取得費)を書類で確認する。分からなければ売った金額の5%を使う
- 譲渡益(売った金額−取得費−譲渡費用)を出す
- その年に売った30万円超の物やインゴットなどの譲渡益を合計する
- 合計から特別控除50万円を引き、5年超の物は2分の1にする
計算例1:60万円で売れたネックレス
例えば、1本60万円で売れた金のネックレスで、書類がある場合と無い場合を比べてみます。その年にほかの総合課税の譲渡益は無く、譲渡費用は0円の前提です。
| 項目 | 書類あり(取得費20万円) | 書類なし(5%) |
|---|---|---|
| 取得費 | 20万円 | 3万円 |
| 譲渡益 | 40万円 | 57万円 |
| 特別控除50万円を引いた後 | 0円 | 7万円 |
| 課税される譲渡所得(5年超なら2分の1) | 0円 | 5年以内7万円/5年超3.5万円 |
1本で30万円を超えても、利益が50万円以下なら所得は0円になります。『30万円を超えたら税金がかかる』と思いがちですが、実は特別控除が効くんです。
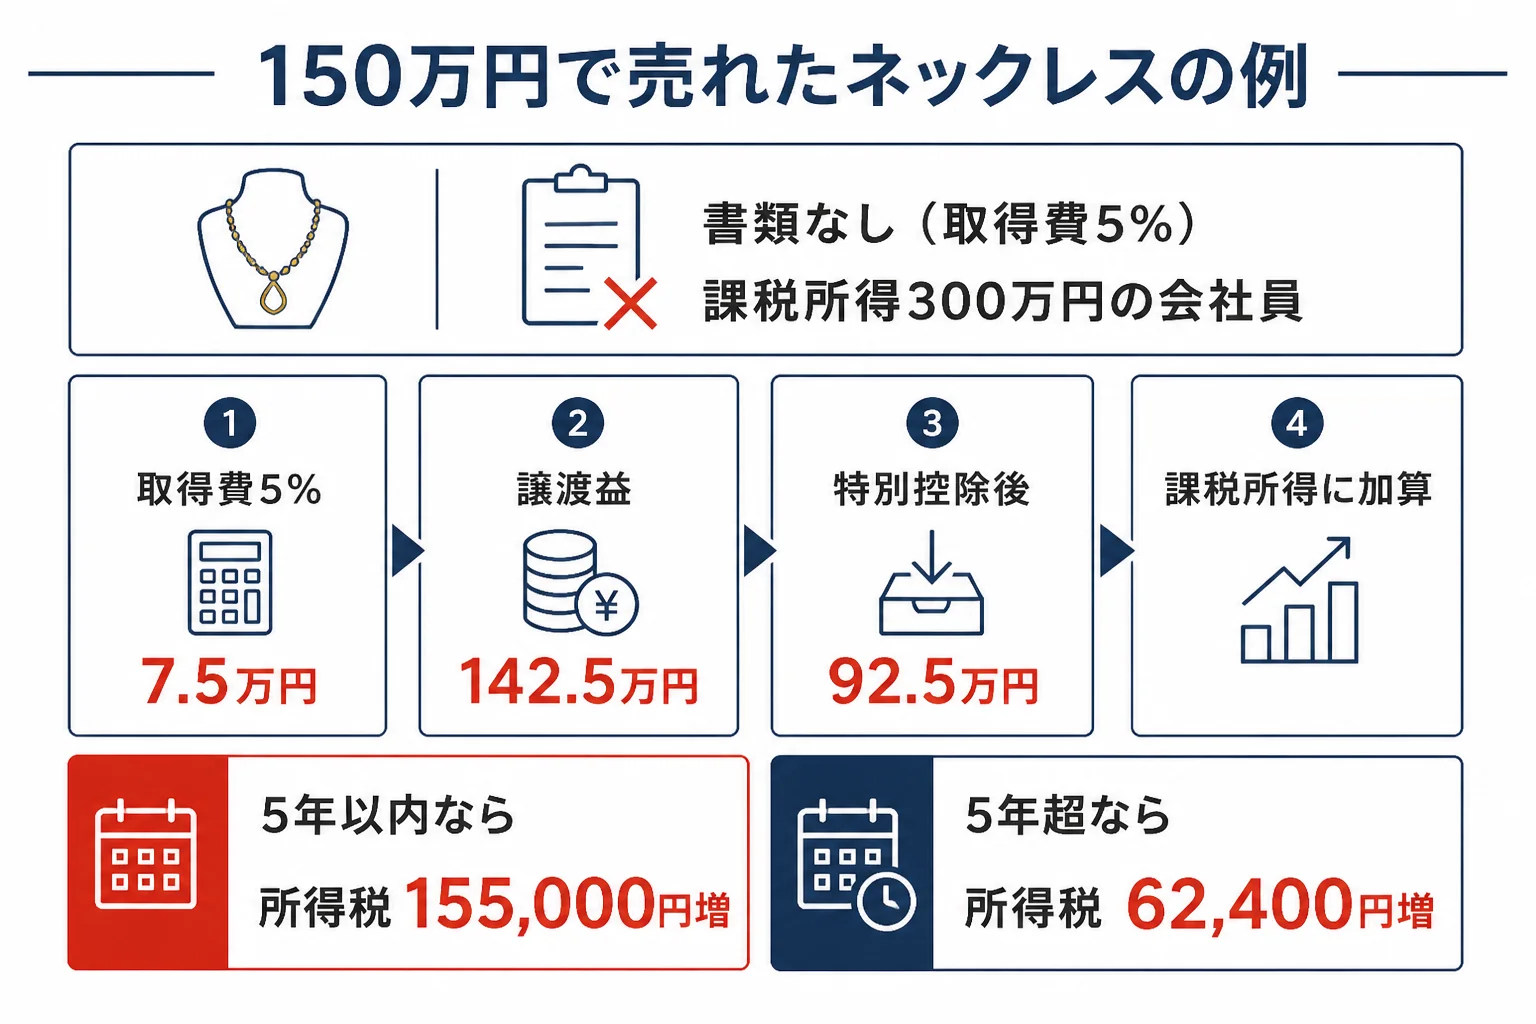
計算例2:150万円で売れたネックレス
今度は、重さのあるネックレスが1本150万円で売れ、書類が無い場合です。金以外の「課税される所得金額」が300万円の会社員で計算してみます。
| 項目 | 5年以内(短期) | 5年超(長期) |
|---|---|---|
| 取得費(5%) | 7.5万円 | 7.5万円 |
| 譲渡益 | 142.5万円 | 142.5万円 |
| 特別控除50万円を引いた後 | 92.5万円 | 92.5万円 |
| 課税される譲渡所得 | 92.5万円 | 46.25万円(2分の1) |
| 課税される所得金額の合計 | 392.5万円 | 346.2万円(1,000円未満切捨て) |
| 所得税 | 392.5万円×20%−427,500円=357,500円 | 346.2万円×20%−427,500円=264,900円 |
| 金を売らない場合との差 | 155,000円 | 62,400円 |
金を売らない場合の所得税は、300万円×10%−97,500円=202,500円です。
この前提で計算した目安です。これに復興特別所得税(所得税額の2.1%)と住民税が別にかかり、実際の税額はほかの所得や控除で変わります。
損が出た時の扱い
高い時期に買ったジュエリーだと、買った値段より安くしか売れないこともありますよね。
国税庁 No.2250 では、「生活の用に供する動産で、1個または1組の価額が30万円を超える貴金属、書画、骨とう等」は、損をほかの所得と損益通算できない資産に挙がっています。30万円以下の生活用動産の損は、ないものとみなされます(所得税法第9条第2項)。
金のネックレスの税金でよくある相談
Yahoo!知恵袋には、金のネックレスや指輪の売却と税金について、いくつも相談が寄せられています。3つを要約して答えます。
相談1:50万円で買ったネックレスが80万円で売れたら?
「金のネックレスを50万円で買い、金の価格が上がって80万円で売れそう。確定申告は要るか」という相談です。
1本80万円なので、30万円を超える物として譲渡所得の計算に入ります。譲渡益は30万円で、特別控除50万円の範囲に収まります。
その年にほかの総合課税の譲渡益が無ければ、このネックレスの所得は0円です。同じ年にほかの物も売っている時は、合計で見てみてください。
相談2:18金のネックレスを300gほど売りたい
「18金のネックレスを300gほど売りたい。確定申告や税金はどうなるか」という相談です。
重さで言われると迷いますが、線になるのは合計の重さではなく、1本ごとの価額です。何本かに分かれているなら、1本ずつの査定額を確かめてみてください。
30万円を超える物があれば、その分は譲渡所得として計算します。買った時の書類を探しておくと、取得費を5%より実際の金額に近づけられます。
金を売りたい人何本もあると、どれが30万円を超えるのか自分では分からなくて。
案内役査定の時に「1本ずつの金額を明細に書いてもらえますか」と頼んでみてください。その明細が、後で税金を考える時の一番の手がかりになりますよ。
相談3:5年以上前の査定書で、長く持っていたと示せる?
「金のネックレスを売る時、長期譲渡所得と認めてもらうために、5年以上前に買取店で出してもらった査定書は使えるか」という相談です。
どの書類が持っていた期間の証明になるかを書いた国税庁の説明は、この記事では確認できていません。査定書は手がかりの一つとして保管し、所轄の税務署に「この書類で5年超と考えていいか」を聞いてみてください。
買った時期が分からない時の考え方は、金を買った時期が分からない時にまとめています。
金のネックレスを売る前に準備しておくこと
税金がかかるかどうかは、1点ごとの金額と、買った時の値段・時期で決まります。売る前にこの2つの手がかりをそろえ、売った時は1点ずつの買取明細を残しておきましょう。
- 売りたいネックレス・指輪を1点ずつ確認し、写真を残す
- 購入時の領収書・保証書・購入時期が分かる物を探す
- 査定で1点ずつの金額を確認し、30万円を超える物がないか見る
- 1点ごとの金額が書かれた買取明細を受け取る
- インゴットや金貨を一緒に売る時は、記録を分けておく
- その年にほかに売った物(総合課税の譲渡益)がないか確認する
まずは、手持ちのジュエリーがいくらで売れそうかを知るところから始めてみてください。30万円を超える物がなければ、心配がぐっと減るはずです。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
買取明細で見ておきたいところ
買取明細は、受け取ったらその場で中身を確認しておくと安心です。後から店に問い合わせるより、ずっと手間が少なく済みます。
- 売った日付が書かれているか
- 品物ごとの金額が1点ずつ分かるか
- 品物の名前(ネックレス・指輪など)と純度が分かるか
- 自分の名前と、店の名前が書かれているか
何回かに分けて売った時は、明細を1回ごとに日付順で保管しておきましょう。その年の譲渡益を合計する時に、そのまま使えます。
売る時に少しでも手取りを増やしたい方は、金を少しでも高く売る方法も参考にしてみてください。
30万円を超える物があった時や、1組かどうか迷う物があった時は、所轄の税務署か税理士に相談するのが確実です。金を売った時の税金の全体像は、金を売った時の税金ガイドで確認できます。
よくある質問
金のネックレスを売却したら税金はかかりますか?
1本の価額が30万円以下で、生活に使っていた物なら、生活用動産の非課税の範囲に入る読み方です。30万円を超える物は譲渡所得として計算し、利益から特別控除50万円を引いた残りに税金がかかります。
金の指輪を売却した時の税金も同じ考え方ですか?
同じです。宝石付きの指輪も、貴金属・貴石の製品として1個または1組の価額で見ます。
18金のネックレスと24金のネックレスで税金は変わりますか?
税金の考え方は変わりません。純度で変わるのは売れる値段で、30万円を超えるかどうかで判断します。
金の装飾品を何点かまとめて売った時はどう考えますか?
1点ずつの価額で30万円を超えるかを見ます。30万円を超える物の譲渡益を合計し、その年のほかの総合課税の譲渡益とあわせて特別控除50万円を引きます。
金のジュエリーは支払調書の対象ですか?
田中貴金属の説明では、貴金属ジュエリーの売却は支払調書の対象外です。ただし、支払調書が出なくても、30万円を超える物で利益が出れば税金の計算は必要です。
まとめ
- 金のネックレス・指輪は、1個または1組の価額が30万円を超えるかで考え方が変わる
- 線は売った合計額ではなく、1本・1個ごとの価額
- 30万円を超える物は譲渡所得で、特別控除50万円を引いて計算する
- ジュエリーは支払調書の対象外でも、利益が出れば税金の計算は別に必要
- 1点ずつの金額が分かる買取明細と、購入時の書類を残しておく
- 迷ったら、所轄の税務署か税理士に確認する
コメント