
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『金を200万円で売却したら、税金はいくら持っていかれるんだろう』。そう思って、売るのをためらっている方もいるかもしれません。
結論から言うと、税金は売った200万円ではなく、そこから買った値段などを引いた「もうけ」で決まります。この記事では、200万円で売った時の計算例と、200万円の線が何の線なのかが分かります。
2026年10月時点の国税庁の公開情報をもとにまとめています。税額はどれも「この前提で計算した目安」で、実際の税額は他の所得や控除で変わります。
 金を売りたい人
親から受け継いだ金を売ると、だいたい200万円になりそうです。200万円までなら税金の心配はいらないと聞いたんですが、本当ですか?
 案内役
200万円は、買取店が税務署に書類を出すかどうかの線なんです。税金がかかるかどうかは、200万円から買った値段などを引いたもうけで決まりますよ。
200万円は支払調書の線で、税金の線ではない
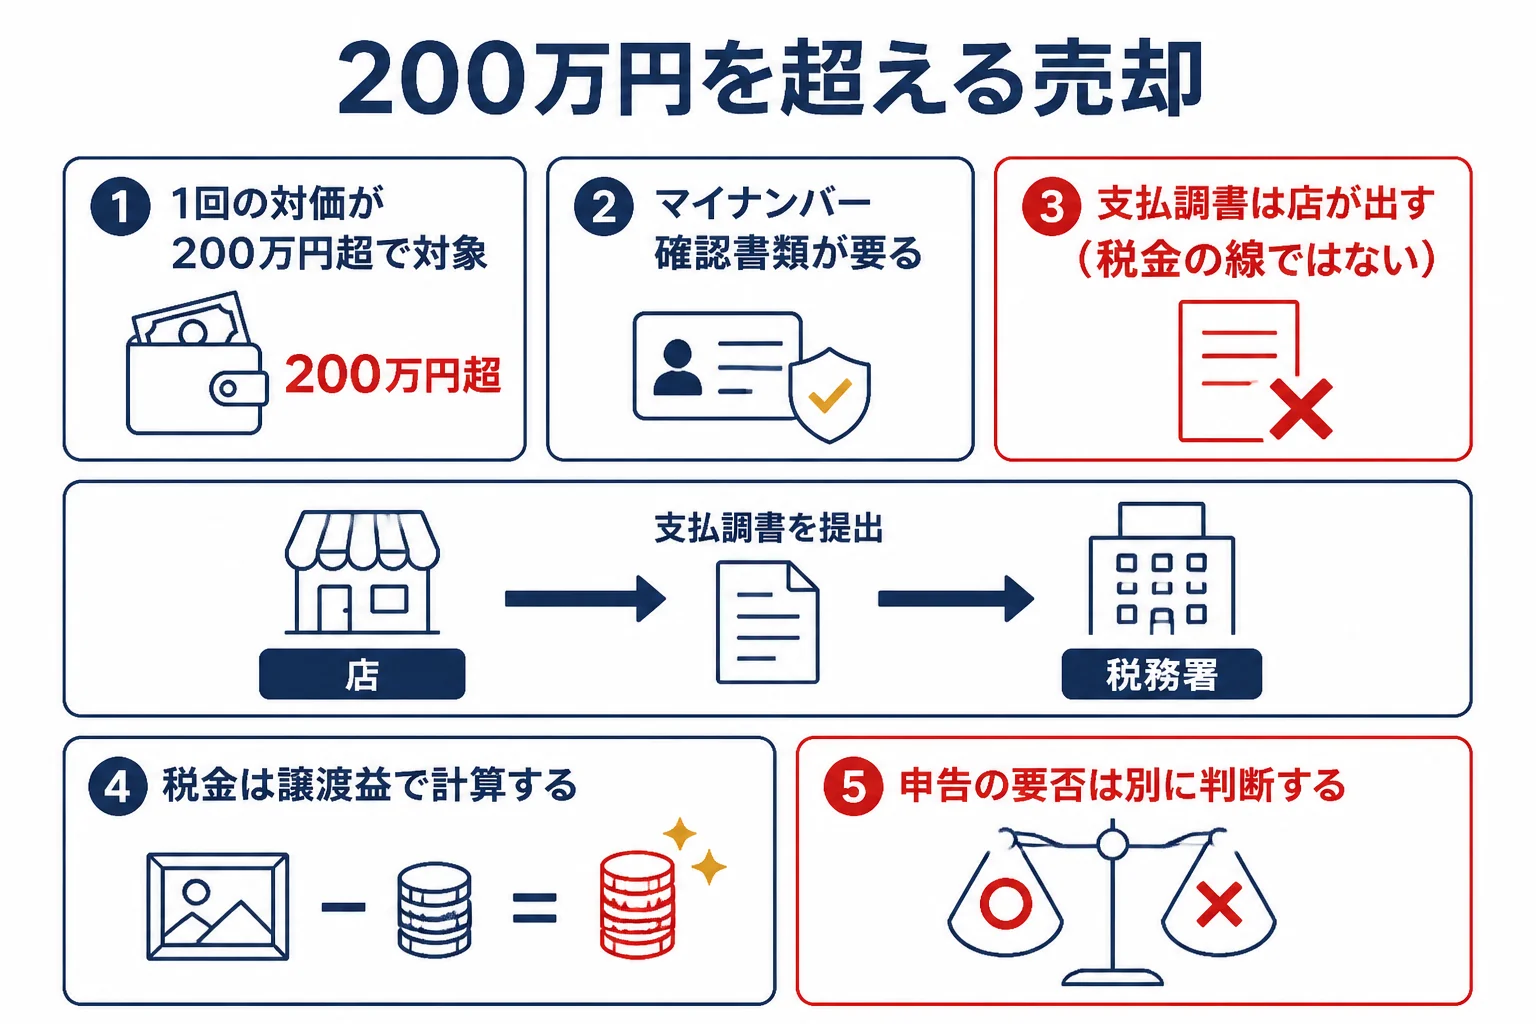
「200万円」は、買取店が税務署に支払調書を出すかどうかの線です。税金がかかるかどうかの線ではありません。課税は譲渡益(売却額から取得費などを引いたもうけ)で決まります。
金地金を売った時の所得は、原則として譲渡所得です。給与など他の所得と合わせて計算する総合課税の対象になります(国税庁 No.3161)。
一方、支払調書は「金地金等の売買を業として行う者」が、1回の対価が200万円を超える支払いをした時に税務署へ出す書類です(所得税法224条の6・225条)。つまり、店が出す書類のルールなんです。
- 売却額から取得費と譲渡費用を引いた譲渡益で決まる
- その年の譲渡益の合計から50万円を引く
- 5年超持っていた金は、さらに2分の1にする
- 1回の売却の対価が200万円を超えるかで決まる
- 買取店が税務署に出す書類の話
- 200万円以下でも課税されないわけではない
ですから、『200万円以下に収めれば税金の心配はない』という考え方は成り立ちません。支払調書が出ても出なくても、申告が必要かどうかは同じ計算で判断します。
支払調書の仕組みは金の支払調書とはで詳しく紹介しています。税金の全体の流れは金を売った時の税金ガイドにまとめています。
金を200万円で売却した時の税金|取得費と保有期間別の計算例
金を売りたい人同じ200万円で売っても、人によって税金が違うんですか?
案内役違います。いくらで買ったか、何年持っていたか、ほかに所得がどれくらいあるかで大きく変わりますよ。
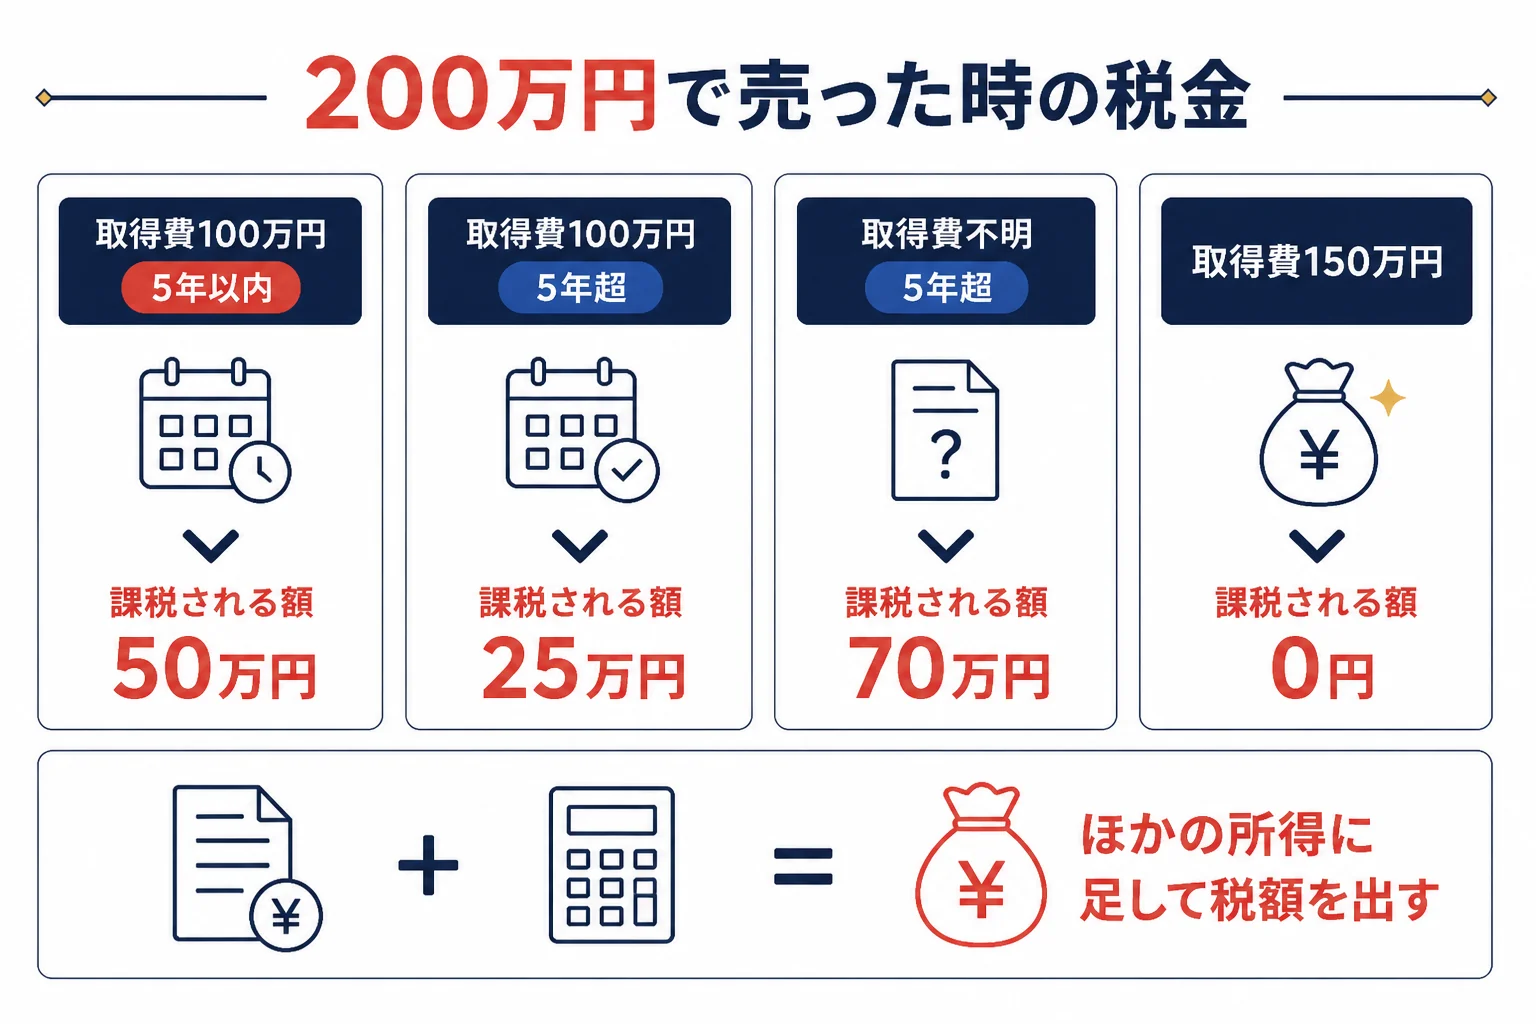
売却額を200万円にそろえて、取得費と保有期間を変えて計算しました。その年に売ったのは金だけ、譲渡費用は0円の前提です。
| 取得費 | 保有期間 | 譲渡益 | 50万円を引いた後 | 課税される譲渡所得 |
|---|---|---|---|---|
| 100万円 | 5年以内 | 100万円 | 50万円 | 50万円 |
| 100万円 | 5年超 | 100万円 | 50万円 | 25万円 |
| 不明(5%=10万円) | 5年以内 | 190万円 | 140万円 | 140万円 |
| 不明(5%=10万円) | 5年超 | 190万円 | 140万円 | 70万円 |
| 150万円 | どちらでも | 50万円 | 0円 | 0円 |
取得費が分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。200万円の5%は10万円です。
取得費150万円の金なら、譲渡益は50万円です。50万円の特別控除で0円になり、金の分で所得税は増えません。
増える所得税の目安
課税される譲渡所得を、ほかの所得に足して所得税を出します。所得控除は変わらない前提で、復興特別所得税(所得税の2.1%)と住民税は含みません。
| 課税される譲渡所得 | ほかの課税される所得 200万円 | 300万円 | 600万円 | ほかに所得がない人(基礎控除104万円) |
|---|---|---|---|---|
| 25万円 | 25,000円 | 25,000円 | 50,000円 | 0円 |
| 50万円 | 50,000円 | 70,000円 | 100,000円 | 0円 |
| 70万円 | 70,000円 | 110,000円 | 140,000円 | 0円 |
| 140万円 | 150,000円 | 250,000円 | 293,500円 | 18,000円 |
例えば、ほかの課税される所得が300万円の人は、金を売らない場合の所得税が202,500円です。そこに金の所得を足して速算表で計算し、差を出しました(国税庁 No.2260)。
同じ課税される譲渡所得でも、ほかの所得が多い人ほど増える額が大きくなります。金の所得が上の税率の段階にかかるためなんです。
ほかに所得がない人は、令和8年分の基礎控除104万円を引いてから計算します(国税庁 No.1199)。140万円の場合は、残りの36万円×5%=18,000円です。
復興特別所得税を足すとどうなる?
2026年に売った分(令和8年分)は、所得税と復興特別所得税をあわせて申告・納付します(国税庁 No.2260)。復興特別所得税は、所得税額の2.1%です。
| 増える所得税 | 復興特別所得税(×2.1%) | 合計の目安 |
|---|---|---|
| 70,000円 | 1,470円 | 71,470円 |
| 120,000円 | 2,520円 | 122,520円 |
| 270,000円 | 5,670円 | 275,670円 |
端数の処理は考えていない単純な計算です。住民税はこれとは別に、お住まいの市区町村で計算されます。
相続した金・もらった金を200万円で売る場合
相続した金やもらった金は、前の持ち主が買った時の値段と日付を引き継ぎます(所得税法60条)。親が10年前に買った金なら、受け継いだばかりでも5年超の長期として計算する、という考え方です。
前の持ち主の購入時の書類が見つからない時は、5%の取得費を使うことになります。上の表の「不明(5%=10万円)」の行がそのケースです。
相続税を納めた人が一定の期間内に売る場合は、取得費加算の特例があります(国税庁 No.3267)。使えるかどうかは、所轄の税務署または税理士に確認してみてください。
自分の数字で計算したい方は、金売却の税金シミュレーションの早見表も使ってみてください。
金売却で200万の利益が出た場合の税金はいくら?
『売った金額じゃなくて、利益が200万円出たらどうなるの?』という疑問もよく聞きます。ここは、取得費100万円の金を300万円で売った場合で計算してみますね。
| 項目 | 5年以内(短期) | 5年超(長期) |
|---|---|---|
| 譲渡益 | 200万円 | 200万円 |
| 50万円を引いた後 | 150万円 | 150万円 |
| 課税される譲渡所得 | 150万円 | 75万円 |
| ほかの課税される所得が300万円の人の、増える所得税 | 270,000円 | 120,000円 |
| ほかに所得がない人の所得税 | 23,000円 | 0円 |
ほかの課税される所得が300万円の人なら、短期で270,000円、長期で120,000円が増える所得税の目安です。これに復興特別所得税が加わります。
ほかに所得がない人は、短期だと150万円から基礎控除104万円を引いた46万円に5%がかかり、23,000円です。長期は75万円が基礎控除の中に収まるので、所得税は0円になります。
配偶者の扶養に入っている人は、合計所得金額が62万円を超えると配偶者控除の対象から外れます(令和8年分・国税庁 No.1191)。自分の所得税が0円でも、扶養している家族の税金が増えることがあります。
200万円以下でも税金はかかる?
売却額が200万円以下なら支払調書の対象にはなりません。ただ、譲渡益が50万円を超えれば、課税される譲渡所得は出ます。
金売却で200万円以下の取引でも、税金の計算はまったく同じです。例えば、取得費100万円の金を180万円で売った場合を見てみましょう。
| 項目 | 金額(5年以内) |
|---|---|
| 売却額 | 180万円 |
| 譲渡益 | 80万円 |
| 50万円を引いた後 | 30万円 |
| 課税される譲渡所得 | 30万円 |
このケースは支払調書の対象になりませんが、課税される譲渡所得は30万円あります。会社員なら、次の20万円の線を超えてしまいます。
会社員の「20万円」の線
給与1か所・年末調整済み・給与収入2,000万円以下の会社員は、給与と退職以外の所得が20万円以下なら、所得税の確定申告は不要です(国税庁 No.1900)。上の例の30万円は20万円を超えるので、確定申告が必要になります。
ほかの課税される所得が300万円の人なら、増える所得税は30,000円が目安です。支払調書が出ないからといって、申告がいらなくなるわけではないんです。
逆に、取得費100万円の金を165万円で売った短期の例なら、50万円を引いた後は15万円で20万円以下です。この場合でも住民税の申告は別に必要なことがあるので、お住まいの市区町村に確認してみてください。
申告が必要になったら、いつ何をする?
『申告が必要と分かったけど、いつまでに何をすればいいの?』という方も多いはずです。流れはこの順番になります。
- 売った年の買取明細と、購入時の書類をそろえる
- 譲渡益から50万円を引き、課税される譲渡所得を出す
- 売った年の翌年2月16日から3月15日までに確定申告をする(原則・国税庁 No.2020)
- 申告と同じ3月15日までに、自分で税金を納める
国税庁 No.2020 によると、申告書を出した後に税務署から納付書が送られてくることはありません。振替納税やコンビニ、現金などの方法から選んで、自分で納めます。
2026年に売った分の正式な申告期間は、国税庁の発表を確かめておきましょう。申告のやり方は金売却の確定申告で詳しく紹介しています。
金を200万円以上(200万円超)で売る時に店で起きること
金を売りたい人200万円を超えそうな時は、お店で何か特別な手続きがあるんですか?
案内役マイナンバーの確認書類を求められます。支払調書にマイナンバーを書くことが決まっているためですよ。
田中貴金属は、1回の売却(個人)で200万円を超える場合に、マイナンバーを書いた支払調書を税務署へ出すと公式に案内しています。マイナンバーを求める理由は「お客様への支払金額が200万円を超えた場合、事業者が税務署に提出する支払調書にお客様の「個人番号(マイナンバー)」を記載することが義務付けられたため」と説明しています。
| 取引の金額 | 田中貴金属で必要なもの(個人・本人が売る場合) |
|---|---|
| 200万円以下 | 本人確認書類、本人名義の振込先口座が分かるもの |
| 200万円超(振込のみ) | 本人確認書類、マイナンバー確認書類、本人名義の振込先口座が分かるもの |
田中貴金属の直営店では、個人の売却代金の現金での受け渡しは100万円(税込)が上限です。100万円を超える売却は口座への振込になります。
ほかの店でも、200万円を超える売却ではマイナンバーの確認を案内しているところが多くあります。持っていく書類は、売る店の公式ページで確かめておきましょう。マイナンバーが要る取引は金を売る時にマイナンバーが必要な理由にまとめています。
何グラムで200万円を超える?
田中貴金属が2026年10月20日17時に公表した金の店頭買取価格は、22,773円/g(税込)でした。記事執筆日時点の参考値で計算すると、こうなります。
| 重さ | 22,773円×重さ | 支払調書の線(1回200万円超) |
|---|---|---|
| 50g | 1,138,650円 | 超えない |
| 80g | 1,821,840円 | 超えない |
| 100g | 2,277,300円 | 超える |
今日の価格では、100gのインゴット1本で200万円を超えます。田中貴金属は支払調書の金額を「支払金額(買取手数料などを差し引く前の金額)」で判定すると説明しています。
例えば100gを田中貴金属で売ると、100g以上500g未満の手数料16,500円が引かれ、受取額は2,260,800円です。手数料を引く前の2,277,300円で判定するので、支払調書の対象になります。
80gなら1,821,840円で、200万円を超えません。ただ、支払調書の対象にならなくても、税金の計算は100gの時と同じ式で行います。
金額の数え方の注意は200万円以下なら支払調書は出ない?で詳しく紹介しています。
よくある相談:100gの税額・小分けにした金・200万円分の売却
Yahoo!知恵袋にも、200万円前後の金の売却について相談がたくさんあります。よくある3つに答えていきますね。
100gが200万円を超えた。税金はいくら?
『100gの金の買取価格が200万円を超えた場合に、納める税金を知りたい』という相談がありました。
答えは、取得費と保有期間で変わります。今日の価格で100gを売り、取得費が仮に100万円・5年超なら、課税される譲渡所得は388,650円です。取得費が分からず5%なら831,717円になります(どちらも譲渡費用0円の前提)。
支払調書が出ないように小さく分けたら?
『200万円以上だと支払調書が出ると聞き、1kgの金を50gずつに加工した』という相談もありました。
支払調書は課税の線ではないので、小分けにしても税金の計算は変わりません。同じ年に売った分は、譲渡益を合計してから50万円を引きます。インゴットを分割した時の税の扱いを書いた公的な記述も確認できていないので、迷う時は税務署に相談してみてください。
200万円分の金を買取店に売ったら税金は?
『200万円分の金を大手の買取店に売ったら、いくら税金がかかるか』という相談もありました。
どの店で売っても、税金の計算は同じです。上の「取得費と保有期間別の計算例」の表に、自分の取得費と保有期間を当てはめてみてください。計算の流れは金売却の税金の計算方法でも紹介しています。
同じ年に200万円ずつ2回売ったら?
1回200万円以下の取引を2回に分けても、同じ年に売った分の譲渡益は合計して計算します(国税庁 No.3161)。50万円の特別控除も、合計に対して1回だけです。
| 売り方 | 1回の売却額 | その年の譲渡益の合計(取得費は各100万円) | 50万円を引いた後(5年以内) |
|---|---|---|---|
| 400万円を1回で売る | 400万円 | 200万円 | 150万円 |
| 200万円ずつ2回に分ける | 200万円 | 200万円 | 150万円 |
1回あたりの金額で支払調書が出るかは変わっても、税金の計算は変わりません。分けて売る時の考え方は金を分けて売ると税金は減る?でも紹介しています。
200万円前後の金を売る前に準備すること
『売ってから慌てたくない』という方は、売る前に次のことを確かめておくと安心ですよ。
- 購入時の領収書や納品書で、取得費と購入日を確かめた
- 今年すでに売った金があれば、その譲渡益も合計した
- 本人確認書類と、200万円を超えそうならマイナンバー確認書類を用意した
- 振込先にする本人名義の口座を確かめた
- 今日の買取価格で、売却額が200万円を超えるかを計算した
売る前に査定額を知っておくと、税金の目安も前もって計算できます。売った後は買取明細を受け取り、確定申告の時まで保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
明細の金額は、譲渡所得の計算で売却額として使います。取得費の書類と一緒にしまっておくと、申告の時に慌てずに済みます。
よくある質問
金を200万円で売却したら税金はいくらですか?
取得費・保有期間・ほかの所得で変わります。例えば取得費100万円・5年以内なら課税される譲渡所得は50万円で、ほかの課税される所得が300万円の人なら所得税が70,000円増える目安です。
金の売却が200万円以下なら確定申告しなくていいですか?
200万円は支払調書の線で、申告の線ではありません。譲渡益から50万円を引いた後の金額や、会社員の20万円の線などで、申告が必要かどうかを判断します。
金を200万円以上で売るとどうなりますか?
1回の対価が200万円を超えると、買取店がマイナンバーを書いた支払調書を税務署に出します。そのため、店でマイナンバー確認書類を求められます。
支払調書の写しは売った人にも届きますか?
支払調書は買取店が税務署に出す書類です。売った人の手元に写しが届くと書いた国税庁の説明は確認できていないので、売却額は買取明細で控えておきましょう。
200万円を超えたら税金が高くなりますか?
支払調書が出ることで税率が変わることはありません。税額は、譲渡益とほかの所得を合わせた金額に、所得税の速算表を当てはめて決まります。
まとめ
- 200万円は支払調書の線で、税金がかかるかどうかの線ではない
- 税金は売却額から取得費を引いた譲渡益で計算する
- 譲渡益から50万円を引き、5年超ならさらに2分の1にする
- 200万円以下でも、譲渡益が大きければ申告が必要になる
- 200万円を超える売却では、マイナンバー確認書類を求められる
- 個別の判断は所轄の税務署または税理士に確認する
コメント