
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
金の値段が上がって、手元の金を売ろうか迷っている方も多いはずです。『せっかく売るなら、税金はできるだけ少なくしたい』と思うのは自然なことですよね。
結論から言うと、金売却の税金対策は「引けるものを正しく引く」「売る時期と量を考える」の2つが中心です。この記事では、合法的にできる対策と、やってはいけないことの境目が分かります。
2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
金を売るなら、なるべく税金がかからない方法を知りたいんです。何か対策はありますか?
 案内役
ありますよ。ただ、裏ワザのようなものではありません。税金の計算のしくみの中で、引けるものを漏れなく引き、売るタイミングを考えるのが基本です。
金売却の税金対策は「計算のしくみ」を使うのが基本
金地金を売った所得は、原則として譲渡所得です(国税庁 No.3161)。税金は「売却額 −(取得費+譲渡費用)− 50万円」で出た金額をもとに計算するので、対策もこの式の中で考えます。
金売却の税金の計算は、次の4段階です。
- 売却額から取得費と譲渡費用を引いて譲渡益を出す
- その年の譲渡益の合計から特別控除50万円を引く
- 5年を超えて持っていた金なら2分の1にする
- 給与などほかの所得と合わせて税率を掛ける
この式を見ると、合法的に税負担を軽くできる場所が見えてきます。取得費を大きく正しく引く、5年超にする、50万円の控除をうまく使う、の3つです。
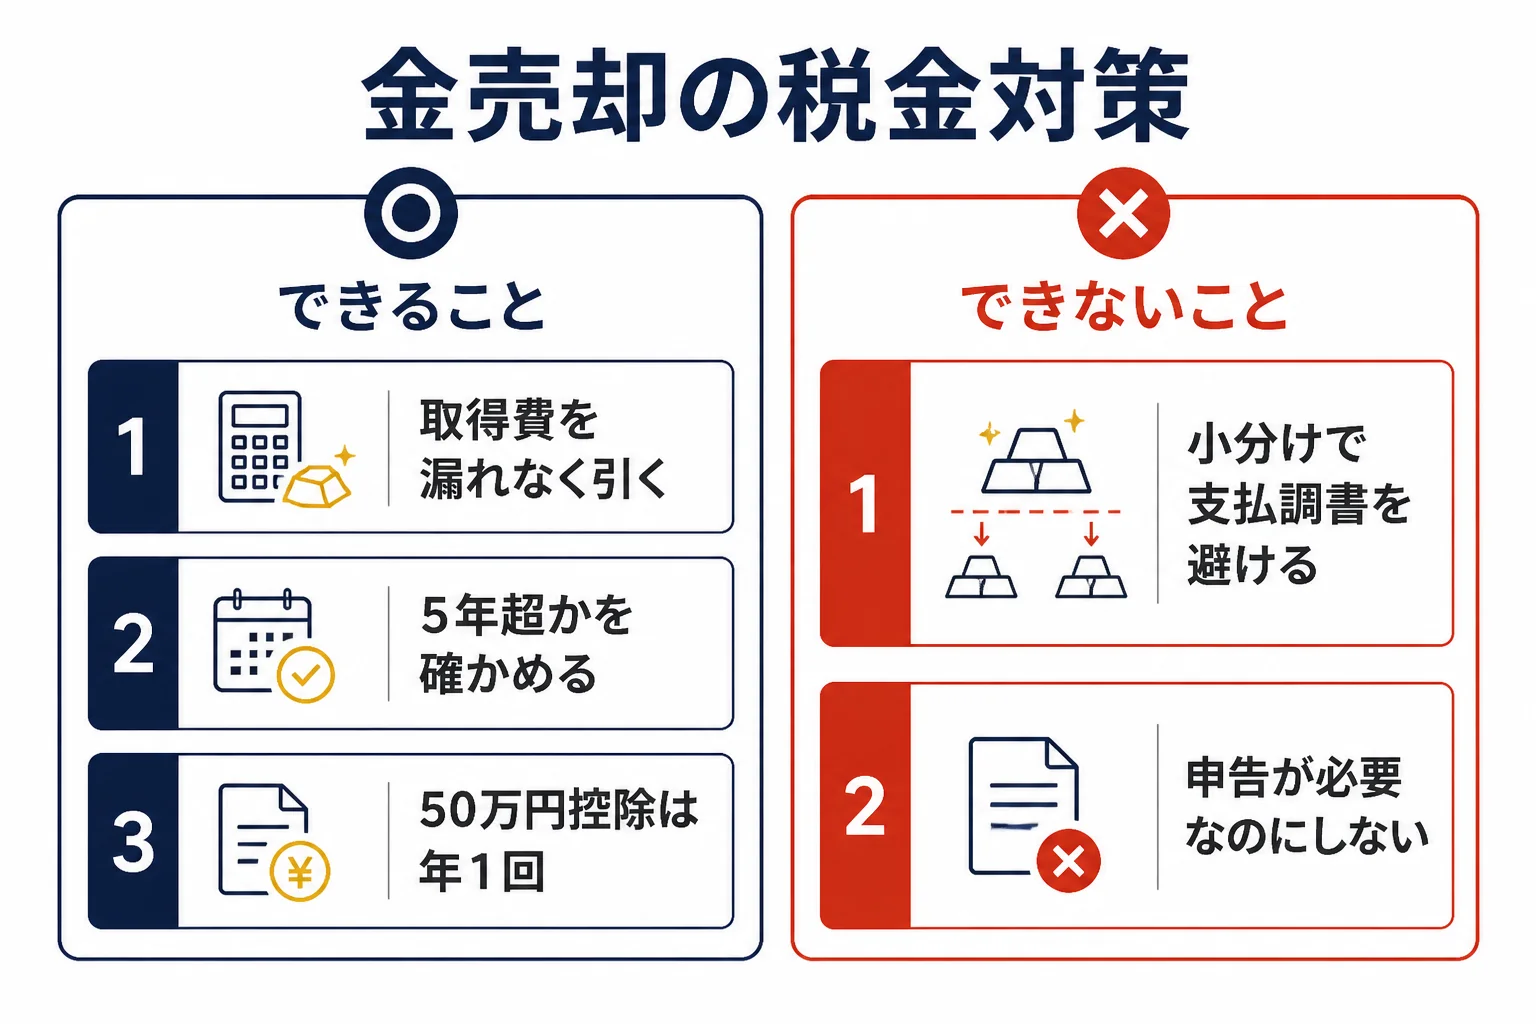
| 区分 | 内容 | 判断 |
|---|---|---|
| できること | 取得費・購入手数料を漏れなく引く | 計算のしくみどおり |
| できること | 5年を超えてから売るか考える | 計算のしくみどおり |
| できること | 50万円控除が年1回なのを踏まえて売る量を決める | 計算のしくみどおり |
| できること | 相続税を払った金で取得費加算の特例を確かめる | 要件を満たせば使える |
| できないこと | 小分けにして支払調書を避ける | 課税の線ではないので効果がない |
| できないこと | 家族など他人の名義で売る | 勧められない |
| できないこと | 申告が必要なのに申告しない | 加算税・延滞税の対象 |
計算の全体の流れは金を売った時の税金ガイドにまとめています。
合法的にできる金売却の税金対策4つ
金を売りたい人取得費って、買った時の値段のことですよね。それを引くだけで税金対策になるんですか?
案内役実はここがいちばん効きます。買った時の書類が見つかるかどうかで、課税される金額が大きく変わるんです。
対策1 取得費と費用を漏れなく引く
取得費は、一般に購入代金のことです。購入手数料なども含まれます(国税庁 No.3152)。
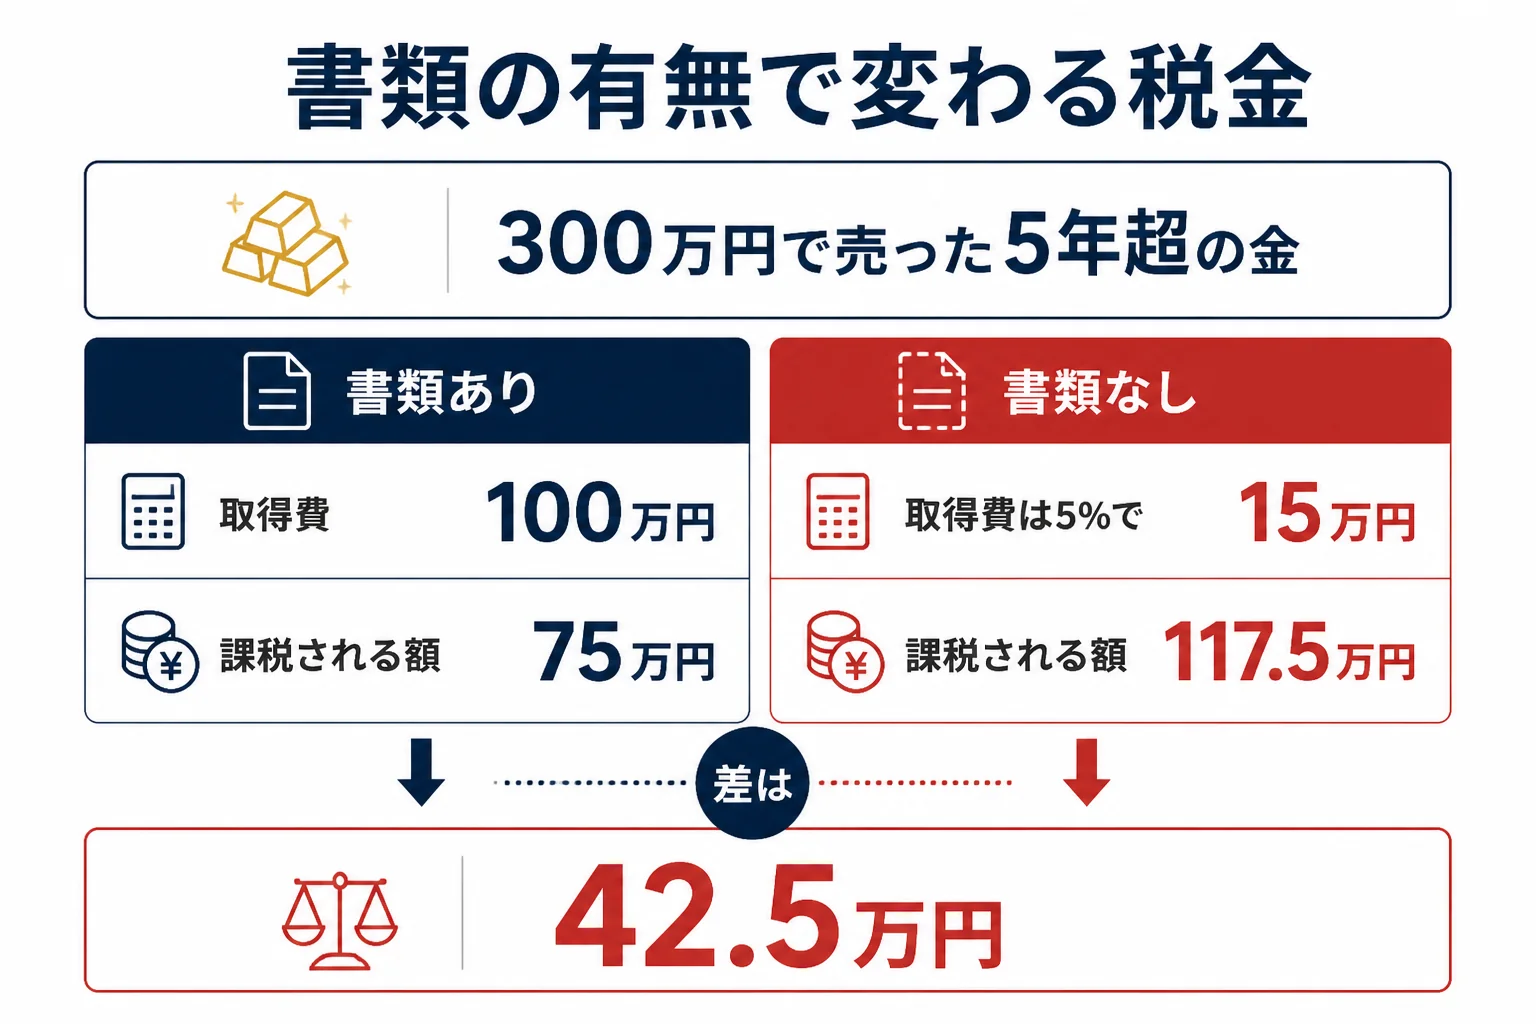
買った値段が分からない時は、売った金額の5%を取得費にできます(所得税基本通達38-16)。ただ、昔に買った金ほど、5%より実際の購入代金の方がずっと大きいこともあるんです。
| 前提(300万円で売った・5年超) | 取得費 | 譲渡益 | 課税される譲渡所得 |
|---|---|---|---|
| 購入時の書類あり | 100万円 | 200万円 | 75万円 |
| 書類なし(5%) | 15万円 | 285万円 | 117.5万円 |
同じ金でも、書類があるかどうかで課税される金額に42.5万円の差が出ます。これが、書類を探すことがいちばんの節税になる理由です。
例えば、こんな場所に残っていることがあります。
- 金を買った店の納品書・領収書・保証書
- 購入代金を払った銀行口座の通帳や振込の記録
- 純金積立なら、取引先の取引明細
売る時の手数料が譲渡費用に入るかどうかは、金地金を名指しした国税庁の記述が確認できていません。手数料を引いて計算したい時は、所轄の税務署に聞いてみてください。
取得費に入るものは金の取得費とはで詳しく紹介しています。
例えば、100gのインゴットで考えてみましょう。田中貴金属が2026年10月20日17時に公表した店頭買取価格22,773円/gなら、100gで2,277,300円です(記事執筆日時点の参考値)。
| 前提(100gを2,277,300円で売った・5年超) | 取得費 | 課税される譲渡所得 |
|---|---|---|
| 購入時の書類あり(仮に100万円) | 100万円 | 388,650円 |
| 書類なし(5%) | 113,865円 | 831,717円 |
書類が見つかるかどうかで、課税される金額が2倍以上変わることもあるんです。売る前に、まず書類を探してみてください。
対策2 5年を超えてから売るか考える
持っていた期間が5年を超えると、50万円を引いた後の金額が2分の1になります(No.3161・No.3152)。買ってから5年に近い金なら、売る時期を少し待つだけで、課税される金額が半分になることも。
| 前提(取得費100万円・300万円で売った) | 5年以内 | 5年超 |
|---|---|---|
| 譲渡益 | 200万円 | 200万円 |
| 50万円を引いた後 | 150万円 | 150万円 |
| 課税される譲渡所得 | 150万円 | 75万円 |
| 会社員(金以外の課税される所得300万円)で増える所得税の目安 | 270,000円 | 120,000円 |
増える所得税は、所得控除が変わらない前提で速算表から計算した目安です。復興特別所得税(2.1%)と住民税は別にかかります。
『じゃあ5年待てばいい』と思いますよね。ただ、金の値段は日々動くので、待っている間に値段がどうなるかは分かりません。
税金だけで売る時期を決めるのではなく、「今売る理由」と「待てる余裕」の両方で考えてみてください。相続やもらった金は、前の持ち主が買った日から数えます(所得税法60条)。
5年を超えるかどうかは、買った日を書類で確かめるのが確実です。詳しくは長期譲渡所得と短期の違いで紹介しています。
対策3 50万円の控除は「年に1回」で考える
特別控除50万円は、その年の総合課税の譲渡益の合計に対して引くものです(No.3161)。1月から12月までの1年ごとに計算します(No.2020)。
ですから、同じ年にまとめて売るか、年を分けて売るかで、税金が変わることがあります。
| 前提(5年以内・譲渡益の合計80万円) | 1年目の課税される譲渡所得 | 2年目の課税される譲渡所得 |
|---|---|---|
| 1年でまとめて売る(譲渡益80万円) | 30万円 | 0円 |
| 2年に分けて売る(各年40万円) | 0円 | 0円 |
これは、その年の譲渡益の合計で計算するしくみをそのまま使った考え方です。同じ年の中で何回かに分けても合計は変わらないので、効果はありません。
ここが大事なところです。年を分けて売る間にも金の値段は動くので、2年目に同じ値段で売れるとは限りません。
2年目に値段が上がって譲渡益が増えれば、2年目に課税されることもあります。値段の予想ではなく、それぞれの年の譲渡益を計算しながら決めましょう。
売るタイミングの考え方は金を売るタイミングと税金で紹介しています。
その年に税金がかからない売却額の目安
その年に売るのが1回だけで、ほかの譲渡益が無ければ、「取得費+50万円」までの売却額なら譲渡益は50万円以下に収まります。
| 取得費 | 譲渡益が50万円以下に収まる売却額 |
|---|---|
| 50万円 | 100万円まで |
| 100万円 | 150万円まで |
| 200万円 | 250万円まで |
前提は譲渡費用0円です。この範囲で売る量を決めるのも、計算のしくみどおりの考え方になります。
対策4 相続税を払った金は取得費加算を確かめる
金を売りたい人親から相続した金で、相続税も払いました。売る時に何か使える制度はありますか?
案内役相続税の取得費加算の特例を確かめてみてください。要件を満たせば、払った相続税のうち一定の金額を取得費に足せるんです。
国税庁 No.3267 の要件は、次の3つです。
- 相続や遺贈で財産を取得した人である
- その財産を取得した人に相続税が課税されている
- 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売っている
取得費に足せるのは、その人の相続税額のうち、売った財産の相続税評価額に応じた割合の金額です。ただし、足せる金額は、特例を使わずに計算した譲渡益が上限になります(No.3267)。
相続税がかからなかった人は、2つ目の要件に当たらないので使えません。期限の3年も、相続の日からではなく、相続税の申告期限の翌日から数える点に気をつけましょう。
この特例は譲渡所得だけに使えるもので、確定申告で一定の書類を付ける必要があります。対象は「土地、建物、株式などの財産」と書かれていて、金地金を名指しした原文は確認できていません。
使えるかどうかは、所轄の税務署または税理士に確認してみてください。詳しくは相続税を払った金を売る時の取得費加算の特例で紹介しています。
小分け・他人名義・申告しないは税金対策にならない
金売却の税金を回避しようとして、よく話題になる方法があります。でも、どれも税金対策にはなりません。
小分けにして支払調書を避ける
『小分けしないと多額の税負担に苦しむ』という話を見かけることがありますよね。実は、これは誤解なんです。
200万円は、買取店が1回の代金が200万円を超えた時に、税務署へ支払調書を出す線です(所得税法224条の6・施行令350条の7)。税金がかかるかどうかの線ではありません。
税金は、1年の譲渡益の合計で計算します。200万円以下に分けて売っても、合計の譲渡益が50万円を超えれば課税の対象です。
インゴットを分割(加工)した時の税の扱いを書いた公的な記述も、確認できていません。なお、田中貴金属は地金の小分け・分割は行っていないと公式で案内しています。
家族など他人の名義で売る
自分の金を家族の名前で売るのは、税金を軽くする方法として勧められません。誰が売ったかは、買取店での本人確認の記録にも残ります。
家族に金をあげる場合は、贈与税の話になります。贈与税の基礎控除は年110万円です(国税庁 No.4402)。
また、もらった金を売る時は、あげた人が買った時の値段と買った日を引き継ぎます(所得税法60条)。家族に渡してから売ってもらっても、譲渡益の計算はもとの値段から始まるんです。
さらに、扶養に入っている家族の所得が増えると、配偶者控除や扶養控除の条件(2026年分は合計所得金額62万円以下)から外れることもあります。
申告が必要なのに申告しない
国税局は、支払調書のほか、あらゆる機会を通じて資料を集めて調査をしていると公表しています。仙台国税局は、平成25事務年度に金地金等の譲渡所得調査などで申告漏れ等が169件あったと発表しました。
申告を忘れて期限後に出すと、無申告加算税や延滞税がかかります。税務署の調査の事前通知の前に自分から出せば、無申告加算税は5%です(No.2024)。
延滞税の割合は年ごとに決まっていて、例えば2026年中の期間は、納期限の翌日から2か月までが年2.8%、それ以後が年9.1%です(No.9205)。
法定申告期限から1か月以内に自主的に申告し、税金を期限までに納めているなどの条件を満たせば、無申告加算税がかからない場合もあります(No.2024)。『忘れていた』と気づいたら、できるだけ早く申告しておきましょう。
- 取得費の書類を探して正しく引く
- 5年超かどうかを確かめて売る時期を考える
- 200万円以下に小分けして売る
- 申告が必要なのに申告しない
分けて売る話の誤解は金を分けて売ると税金は減る?、税務署に知られるかの話は金を売ると税務署にばれる?で紹介しています。
税金対策でよくある数字の勘違い
『〇〇円以下なら税金がかからない』という話を耳にすることもありますよね。ただ、金売却の税金でよく出てくる数字には、税金の線ではないものも混ざっています。
| よく聞く話 | 実際のしくみ |
|---|---|
| 1回200万円以下に分ければ大丈夫 | 200万円は支払調書の線。税金は1年の譲渡益の合計で決まる |
| 売却額から50万円を引ける | 50万円は譲渡益の合計から引く |
| 30万円以下なら金は非課税 | 30万円は貴金属の製品などの生活用動産の線。金地金には当てはめない |
| 5年待てば税金はゼロ | 5年超は50万円を引いた後の金額が2分の1になるしくみ |
国税庁は、金地金を譲渡所得の対象となる資産として名指ししています(No.3105)。アクセサリーなどの扱いは別の考え方になるので、売る物によって確かめてみてください。
勘違いのまま対策を考えると、効果のないことに時間を使ってしまいます。まずは自分の金で、譲渡益と課税される金額を計算してみましょう。
よくある相談:かからない方法・分割・節税
Yahoo!知恵袋でも、金の税金対策の相談はよく見かけます。代表的な3つに答えていきますね。
金を売る時に税金がかからない方法はある?
『金の税金はいくらからかかって、なるべく税金を払わずに売る方法はあるか』という相談がありました。
税金がかからないのは、1年の譲渡益の合計が50万円以下の時です。それを超える場合は、取得費の書類を探して正しく引くことが、いちばん確実な方法になります。
1kgの金は分割して売った方が節税になる?
『1kgの金を売る時、分割して売った方が節税になるか』という相談もありました。
同じ年に分けて売っても、譲渡益は合計して計算するので、税金は変わりません。2026年10月20日17時の田中貴金属の店頭買取価格22,773円/gで計算すると、1kgは22,773,000円です(記事執筆日時点の参考値)。
100gずつに分けても1本あたり2,277,300円で、どれも200万円を超えます。年を分けて売るかどうかは、上の「できること3」の考え方で、値段の動きも踏まえて決めましょう。
分割できないと換金の時に税金をたくさん取られる?
『税金対策で分割して換金したいのに、分割できないと税金をたくさん取られるのでは』という不安の声もありました。
心配しなくて大丈夫です。分割できるかどうかで税金は変わりません。課税される金額を決めるのは、売却額、取得費、保有期間、そして1年の合計です。
売る前にやっておきたい準備
金を売りたい人いろいろ分かりました。売る前に、何から始めればいいでしょう?
案内役まずは書類探しと、査定額の確認です。査定額が分かれば、税金がいくらになりそうか先に計算できますよ。
- 購入時の領収書や明細を探して、取得費と買った日を確かめる
- 相続した金なら、相続税を払ったかと申告期限を確かめる
- 買取店で査定額を聞き、譲渡益と課税される金額の目安を計算する
- 同じ年にほかの金を売る予定があるか確かめる
- 売った後は買取明細を受け取り、取得費の書類と一緒に保管する
査定額を先に知っておくと、今年売るか、5年を超えるまで待つかを数字で比べられます。
同じ年にほかの金も売る予定があるなら、それも含めて譲渡益を合計しておくと、50万円の控除をどこまで使えるかが分かりますよ。
会社員で給与1か所・年末調整済み・給与収入2,000万円以下の方は、給与と退職以外の所得が20万円以下なら所得税の確定申告は要りません(国税庁 No.1900)。ただ、住民税の申告は別に必要になることがあるので、お住まいの市区町村に確認しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
申告が必要になったら、原則として翌年2月16日から3月15日までに確定申告をします(国税庁 No.2020)。自分の場合にどの対策が使えるか迷ったら、所轄の税務署または税理士に相談してみてください。
よくある質問
金売却の税金を合法的に減らす方法はありますか?
あります。取得費を漏れなく引く、5年超かどうかを確かめる、50万円の控除が年1回なのを踏まえて売る量を決める、相続税を払った金なら取得費加算の特例を確かめる、の4つです。
200万円以下に分けて売れば、税金はかかりませんか?
かかる場合があります。200万円は支払調書の線で、税金の線ではありません。1年の譲渡益の合計が50万円を超えれば課税の対象です。
買った時の領収書が無い時は、どうすればいいですか?
売った金額の5%を取得費にできます。ただ、実際の購入代金の方が大きいことが多いので、通帳の記録や取引明細なども探してみてください。
家族の名義で売れば、税金は安くなりますか?
勧められません。自分の金を家族の名前で売るのは税金対策にはなりません。家族に金をあげる場合は、贈与税の話になります。
5年を超えれば、金の税金はかからなくなりますか?
かからなくなるわけではありません。50万円を引いた後の金額が2分の1になる、というしくみです。譲渡益が大きければ、5年超でも課税されます。
まとめ
- 金売却の税金対策は、計算のしくみの中で引けるものを正しく引くのが基本
- 取得費の書類があるかどうかで、課税される金額は大きく変わる
- 5年を超えると、50万円を引いた後の金額が2分の1になる
- 50万円の控除は年1回なので、年をまたぐかで税金が変わることがある
- 小分け・他人名義・申告しないは、税金対策にならない
コメント