
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
家にある金をまとめて売ろうとして、『ネックレスも支払調書の対象になるの?』と気になっている方も多いはずです。
結論から言うと、金地金の支払調書の対象は、金・白金(プラチナ)の地金と金貨・白金貨です。ネックレスなどの貴金属ジュエリーや銀地金は、田中貴金属の説明では対象外とされています。
ただ、支払調書の対象外だから税金もかからない、というわけではないんです。この記事を読めば、対象になる物とならない物、そして税金との関係が分かります。2026年10月時点の国税庁の公開情報をもとにまとめています。
 金を売りたい人
金のインゴットと、ネックレスをいくつか一緒に売るつもりです。全部まとめて支払調書の対象になるんでしょうか?
 案内役
対象になるのは、インゴットのような地金と金貨です。ネックレスなどのジュエリーは、田中貴金属の説明では対象外ですよ。ただし税金は別の話なので、順番に見ていきましょう。
支払調書の対象は「金地金等」。法律の原文で確かめる
所得税法224条の6で対象とされているのは「金若しくは白金の地金又は金貨若しくは白金貨」です。これをまとめて「金地金等」と呼びます。
支払調書は、金地金等の売買を業として行う買取店や地金商が、1回200万円を超える代金を払った時に税務署へ出す書類です。売った人が自分で書く書類ではありません。
対象の範囲は、法律の文言そのもので決まっています。原文はこうです。
金若しくは白金の地金又は金貨若しくは白金貨(以下この条において「金地金等」という。)の譲渡をした者
出典:所得税法 第224条の6(e-Gov法令検索)
つまり、対象は「地金」と「金貨・白金貨」の2種類なんです。金でできた物なら何でも対象、という書き方ではないですよね。
200万円の線は所得税法施行令350条の7で「二百万円とする」と決められています。200万円以下は除かれるので、対象になるのは200万円を超える時です。支払調書の仕組みそのものは金の支払調書とはで紹介しています。
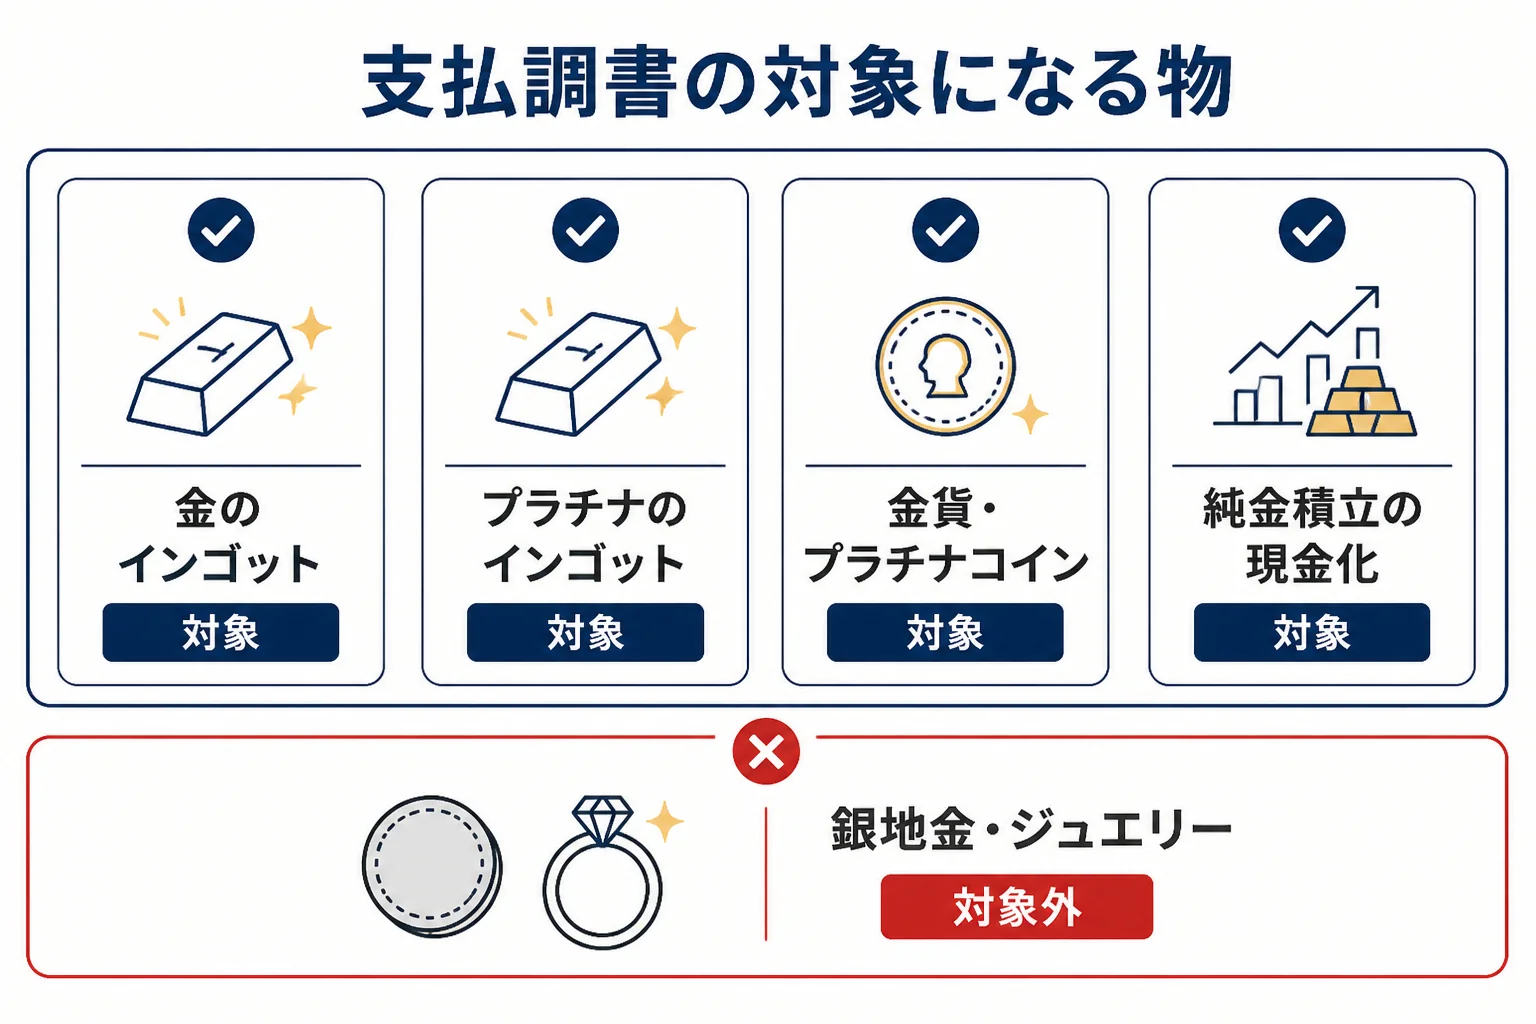
対象になる物・ならない物の一覧
金を売りたい人純金積立や、プラチナのコインはどうなりますか?
案内役田中貴金属は、プラチナ地金・プラチナコイン・純金積立の現金化も対象と説明しています。逆に銀地金とジュエリーは対象外です。
田中貴金属のよくある質問には、対象と対象外がはっきり書かれています。「支払調書提出の対象は、金地金、プラチナ地金、金貨、プラチナコインの売却取引、および純金積立(金・プラチナ)の現金化取引です。銀地金や貴金属ジュエリーなどの売却は対象外です。」
ネットジャパンの公式ページも、対象を「金またはプラチナの地金、コイン」とし、銀地金やパラジウム地金の売却は対象外と書いています。
| 売る物 | 支払調書の対象か | 根拠 |
|---|---|---|
| 金のインゴット(金地金) | 対象 | 所得税法224条の6 |
| プラチナのインゴット(白金地金) | 対象 | 所得税法224条の6 |
| 金貨 | 対象 | 所得税法224条の6 |
| プラチナコイン(白金貨) | 対象 | 所得税法224条の6・田中貴金属の説明 |
| 純金積立(金・プラチナ)の現金化 | 対象 | 田中貴金属の説明 |
| 銀地金 | 対象外 | 田中貴金属の説明 |
| パラジウム地金 | 対象外 | ネットジャパンの説明 |
| ネックレス・指輪などのジュエリー | 対象外 | 田中貴金属の説明 |
| 記念小判など加工した金 | 原文で名指しなし | 売る店に確認 |
純度で変わる?18金のインゴットは?
『18金だと純金じゃないから対象外?』と迷う方もいます。法律の文言は「金の地金」で、純度の線は書かれていません。
18金や24金の違いで変わるのは、主に売値のほうです。地金の形で純度の低い物を売る時は、売る店に支払調書の扱いを聞いてみてください。
記念小判やメダルは店に聞く
金を加工した記念小判やメダルは、地金にも金貨にも名指しされていません。どちらに当たるかを国税庁の原文で確かめることはできませんでした。
窓口では「この小判は支払調書の対象になりますか」と、そのまま聞いてみるのがいちばん早いです。税金の扱いは、所轄の税務署に確認しておきましょう。
金額の数え方。200万円は手数料を引く前
支払調書の線は、手数料を引いた手取りではなく、引く前の金額で見ます。田中貴金属は「お客様への支払金額(買取手数料などを差し引く前の金額)が1回で200万円を超えた場合」と説明しています。
例えば、田中貴金属が2026年10月20日17時に公表した金の店頭買取価格22,773円/g(税込)で計算すると、次のようになります(記事執筆日時点の参考値)。
| 重さ | 22,773円×重さ | 田中の買取手数料 | 手数料を引いた代金 | 支払調書の線 |
|---|---|---|---|---|
| 50g | 1,138,650円 | 8,800円 | 1,129,850円 | 超えない |
| 80g | 1,821,840円 | 8,800円 | 1,813,040円 | 超えない |
| 100g | 2,277,300円 | 16,500円 | 2,260,800円 | 超える |
| 500g | 11,386,500円 | 不要 | 11,386,500円 | 超える |
今の価格だと、100gのインゴットを1本売るだけで線を超えるんです。思ったより身近ですよね。
多くの店は「1回で200万円を超えた場合」と書いています。徳力本店は「1日で200万円を超えた場合」と書いているので、売る店の案内を確かめておきましょう。
対象外でも税金は別。ジュエリーと銀の考え方
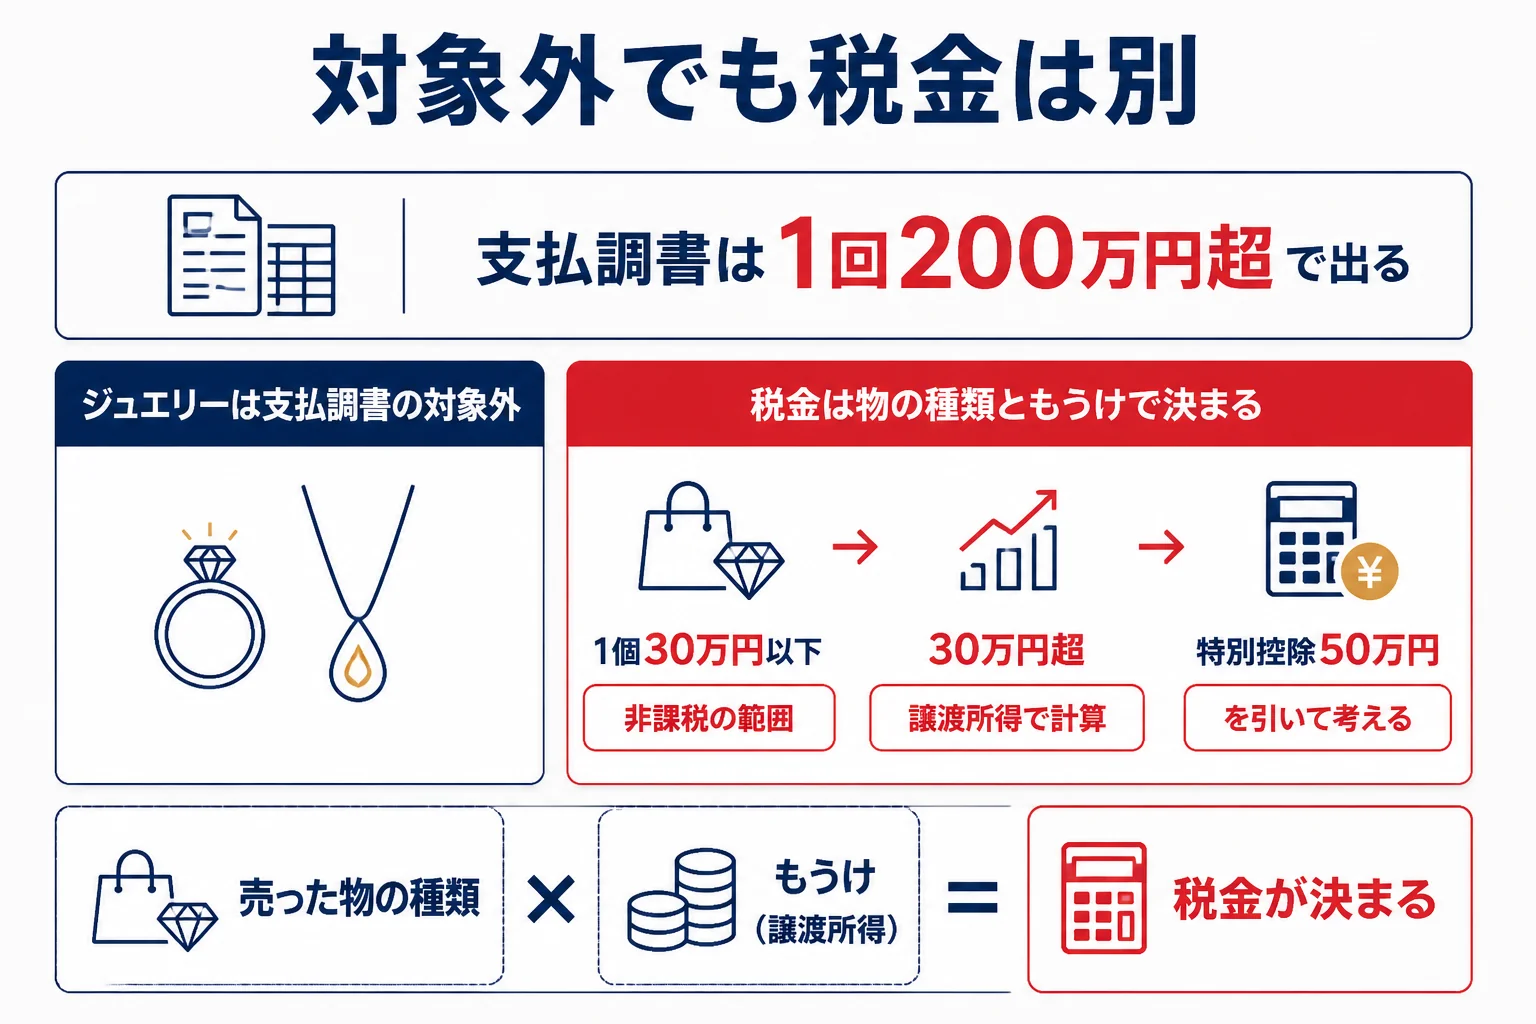
支払調書の対象かどうかは、税務署に書類が出るかどうかの話です。税金がかかるかどうかは、売った物の種類ともうけで決まります。
ここがいちばん誤解されやすいところです。『ジュエリーは支払調書が出ないから、税金も関係ない』と考えてしまうと、あとで困ることも。
金地金を売った所得は、原則として譲渡所得で、給与などと合わせて計算します(国税庁 No.3161)。式は「譲渡価額−(取得費+譲渡費用)」で、そこから特別控除50万円を引きます。
ネックレス・指輪は「1個30万円」の線がある
ジュエリーには、生活用動産の考え方があります。国税庁は、生活に通常必要な動産の売却益は非課税としつつ、「貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるもの」は除くと書いています(No.3105)。
つまり、1個30万円を超えるネックレスを売ったもうけは、非課税の範囲から外れて譲渡所得の計算に入ります。自分の物がどちらに当たるかは、所轄の税務署に確認するのが確実です。
| 売る物 | 支払調書 | 税金の考え方 |
|---|---|---|
| 金地金・金貨(200万円超) | 出る | 譲渡所得として計算(No.3161) |
| 金地金・金貨(200万円以下) | 出ない | 同じく譲渡所得として計算 |
| ジュエリー(1個30万円以下) | 出ない | 生活用動産として非課税の範囲(No.3105) |
| ジュエリー(1個30万円超) | 出ない | 非課税から外れ、譲渡所得の計算に入る |
| 銀地金 | 出ない | 売る前に税務署で確認 |
銀地金の税金の扱いは、国税庁の原文で名指しした記述を確かめられませんでした。プラチナや銀を売る時の考え方はプラチナ・銀を売った時の税金で紹介しています。
ジュエリーの30万円の線は金のアクセサリーを売ると税金は?で、ネックレスや指輪の売却は金のネックレス・指輪を売った時の税金でくわしく見ています。
よくある相談:ネックレス・アクセサリーの支払調書と税金
Yahoo!知恵袋には、ジュエリーを売る時の支払調書や税金の相談が多く寄せられています。よくある3つの疑問に答えていきますね。
18金のネックレスを50万円で売ったら課税対象?
『18金のネックレスを50万円で売った。課税対象になるのか』という相談がありました。
1本で50万円なら、1個30万円の線を超えるので、生活用動産の非課税からは外れます。ただ、税金がかかるかはもうけで決まります。
例えば購入時の書類がなく、売った金額の5%を取得費にした場合で計算してみます(所得税基本通達38-16)。譲渡費用0円、その年にほかの総合課税の譲渡益は無い前提です。
| 項目 | 金額 |
|---|---|
| 売却額 | 500,000円 |
| 取得費(売却額の5%) | 25,000円 |
| 譲渡益 | 475,000円 |
| 特別控除50万円を引いた後 | 0円 |
この前提だと、課税される譲渡所得は0円になる計算です。同じ年にほかの金を売っていれば合計して考えるので、1年分をまとめて見てみてください。
アクセサリーや金の時計には税金がかからない?
『インゴットには税金がかかるけれど、アクセサリーや金の時計にはかからないのか』という質問もありました。
アクセサリーや時計も、1個30万円の線で考えます。30万円以下なら生活用動産として非課税の範囲で、超える物はインゴットと同じように譲渡所得の計算に入ります。
手持ちの物がどちらに当たるか迷う時は、所轄の税務署に確認しておくと安心です。
時計の扱いは金無垢の時計を売った時の税金で紹介しています。
300万円分のアクセサリーをまとめて売ったら?
『指輪やネックレスなど、300万円ほどのアクセサリーを持っている。売ったら支払調書は出るのか』という相談もありました。
田中貴金属の説明では、貴金属ジュエリーの売却は支払調書の対象外です。200万円を超えても、ジュエリーなら支払調書は出ない扱いになります。
ただし、1個30万円を超える物が入っていれば、その分のもうけは譲渡所得の計算に入ります。合計額ではなく「1個または1組」で見る点に気をつけておきましょう。
売る前に確認しておくこと
対象になるかどうかは、売る物の形で決まります。当日に慌てないよう、先に分けておくと安心です。
- 売る物を「地金・金貨」と「ジュエリー」と「銀」に分けた
- 地金・金貨は、合計で200万円を超えそうか計算した
- 200万円を超えるなら、マイナンバー確認書類を用意した
- ジュエリーは1個30万円を超える物があるか確かめた
- 購入時の書類と、売った後の買取明細を保管する
査定額が分かると、支払調書が出るか、税金の計算が要るかを先に判断できます。売った後は買取明細を受け取り、購入時の書類と一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
マイナンバーの準備は金を売る時にマイナンバーが必要な理由で紹介しています。申告が必要か迷う時は、所轄の税務署か税理士に相談してみてください。金を売った時の税金の全体像は金を売った時の税金ガイドでまとめています。
よくある質問
金貨も支払調書の対象になりますか?
はい。所得税法224条の6では「金貨若しくは白金貨」も対象です。1回の代金が200万円を超える時に、買取店が支払調書を出します。
金のネックレスを200万円以上売ったら支払調書は出ますか?
田中貴金属は、貴金属ジュエリーの売却は支払調書の対象外と説明しています。ただし、1個30万円を超える物は生活用動産の非課税から外れ、税金の計算に入ります。
純金積立を現金にした時も対象ですか?
田中貴金属は、純金積立(金・プラチナ)の現金化取引も支払調書の対象と説明しています。積立の税金の考え方は、現物の金と同じ譲渡所得が基本です。
銀地金を売った時はどうなりますか?
田中貴金属は、銀地金の売却は支払調書の対象外と説明しています。税金の扱いは、売る前に所轄の税務署で確認しておくと安心です。
まとめ
- 支払調書の対象は、金・白金の地金と金貨・白金貨(所得税法224条の6)
- 純金積立の現金化も対象、銀地金とジュエリーは対象外(田中貴金属の説明)
- 200万円は手数料を引く前の金額で、超える時に対象
- 対象外でも税金は別で、ジュエリーは1個30万円超が譲渡所得の計算に入る
- 記念小判などの扱いは、売る店と所轄の税務署に確認する
コメント