
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
引き出しにしまったままの金無垢の時計。『売ったらいくらになるんだろう。でも金時計の売却に税金がかかるなら面倒だな』と迷っている方も多いはずです。
 金を売りたい人
昔買った金無垢のロレックスを売ろうか考えています。金でできた時計を売ると、インゴットと同じように税金がかかるんでしょうか?
 案内役
時計は、身に着けて使っていた物として考えるのが出発点です。1個の価額が30万円を超えるかどうかで、税金の考え方が分かれますよ。
結論から言うと、金時計の売却で税金がかかるかは「1個の価額が30万円を超えるか」がひとつの線です。30万円を超える時計は、生活用動産の非課税から外れ、売った利益が譲渡所得として計算されます。
この記事では、金無垢の時計を売った時の税金の考え方と、計算の流れ、売る前にそろえておきたい書類が分かります。
金無垢の時計を売ると税金はかかる?
身の回りで使う「生活用動産」を売った所得は非課税です。ただし、貴金属や宝石の製品などで1個または1組の価額が30万円を超える物は、この非課税から外れます(国税庁 No.3105・所得税法施行令第25条)。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
国税庁 No.3105 には、生活用動産について次のように書かれています。
> 家具、じゅう器、通勤用の自動車、衣服などの生活に通常必要な動産の譲渡による所得です。ただし、貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものの譲渡による所得は除きます。
所得税法施行令第25条でも、非課税から除く物に「貴石、半貴石、貴金属、真珠及びこれらの製品」で「一個又は一組の価額が三十万円を超えるもの」を挙げています。
金無垢の時計は、ケースやベルトが金でできていますよね。そのため「貴金属の製品」として、1個の価額で考えるのが自然な読み方です。
ただ、時計を名指しして「貴金属の製品に当たる」と書いた国税庁の記述は確認できていません。自分の時計がどちらに当たるか迷う時は、所轄の税務署に確認しておきましょう。
| 時計の状況 | 税金の考え方 |
|---|---|
| 身に着けていた時計で、1個の価額が30万円以下 | 生活用動産の非課税の範囲に入る読み方 |
| 1個の価額が30万円を超える金無垢の時計 | 非課税から外れ、譲渡所得として計算する |
| 売り買いをくり返している | 事業所得や雑所得になることもある(No.3161の考え方) |
生活用動産の線そのものは金のアクセサリーを売ると税金は?生活用動産の「1個30万円」の線で詳しく見られます。
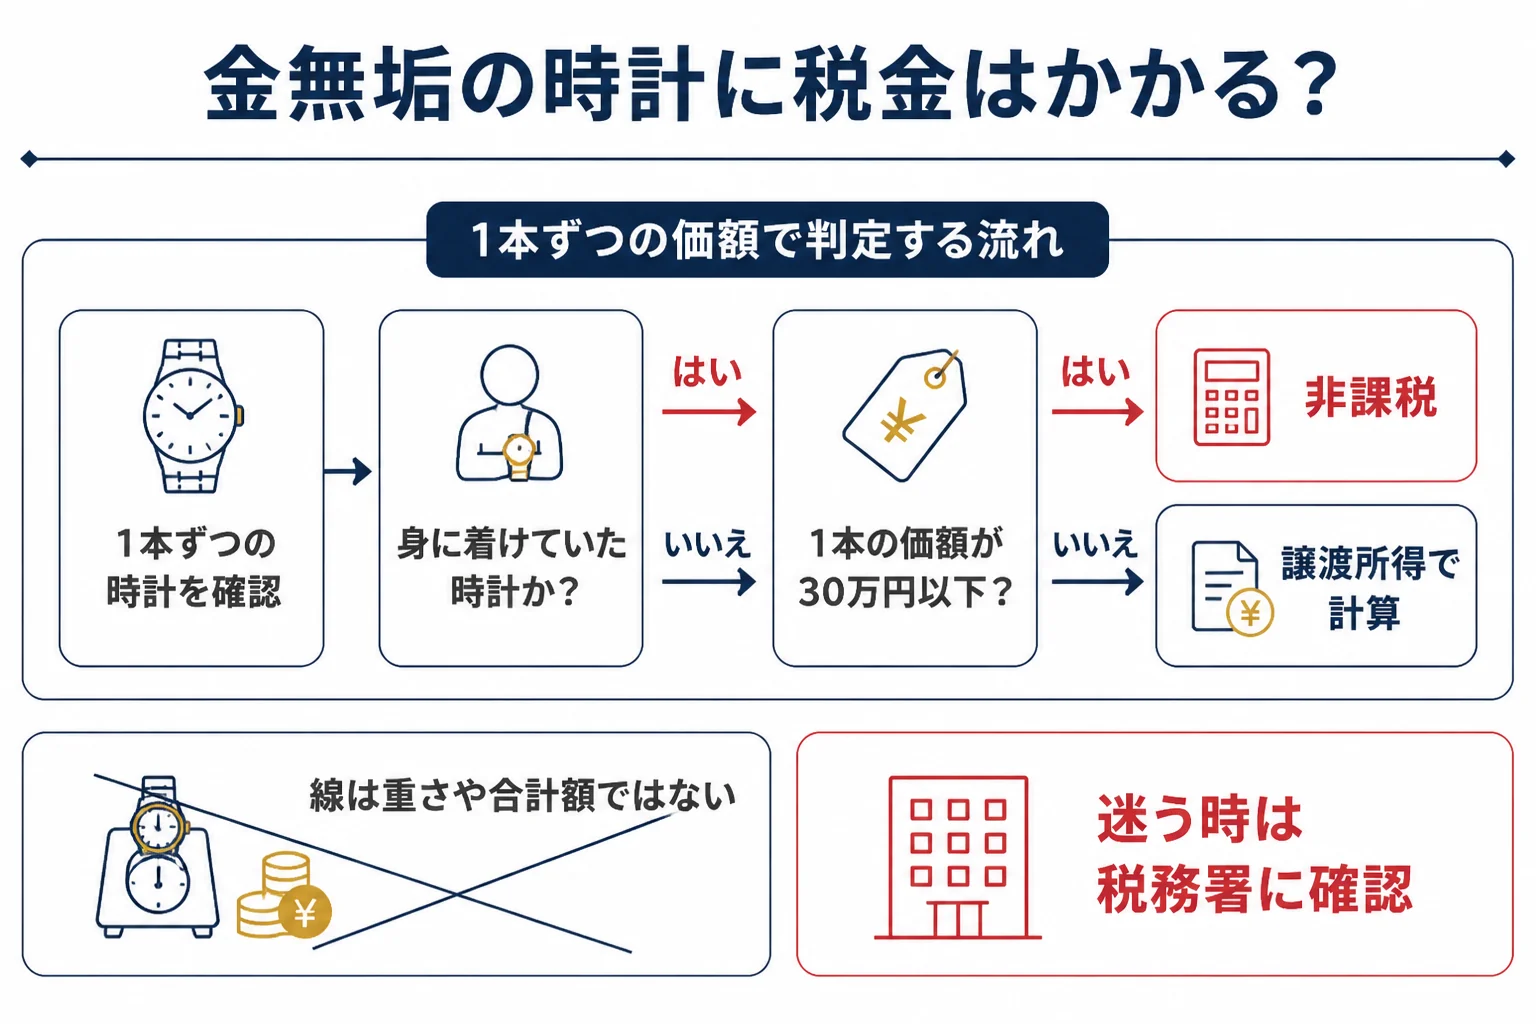
30万円の線は「金の重さ」ではなく「1個の価額」
線になるのは、金の重さでも、その年に売った合計額でもありません。時計1本(1個)の価額が30万円を超えるかどうかです。
『金の量はそれほど多くないから、税金は関係ないかな』と思うかもしれません。実はここが、金無垢の時計で迷いやすいところなんです。
時計の値段は、金の重さだけでは決まりません。ブランドやモデル、状態の評価も値段に入るので、金の量が少なくても1個の価額が30万円を超えることがあります。
例えば、ベルトを外した時計本体だけでも高い値が付くことがありますよね。売る前に、1本ごとの査定額を確かめておくと判断しやすくなります。
金を売りたい人金無垢のロレックスを2本持っています。2本合わせて売れば、30万円の線は合計で見るんですか?
案内役30万円は1個または1組ごとの線です。2本なら、1本ずつ30万円を超えるかを見ていきますよ。
価額をどの金額で見るかは確認しておく
「価額」をどの時点の、どの金額で見るかを書いた国税庁の原文は、このサイトでは確認できていません。
線の近くにある時計は、査定額の明細を持って税務署に相談すると安心です。
窓口では「金無垢の時計を1本売りました。査定額はこの明細の通りです。生活用動産に当たりますか」のように聞くと伝わりやすいですよ。
30万円を超える金時計の売却は譲渡所得で計算
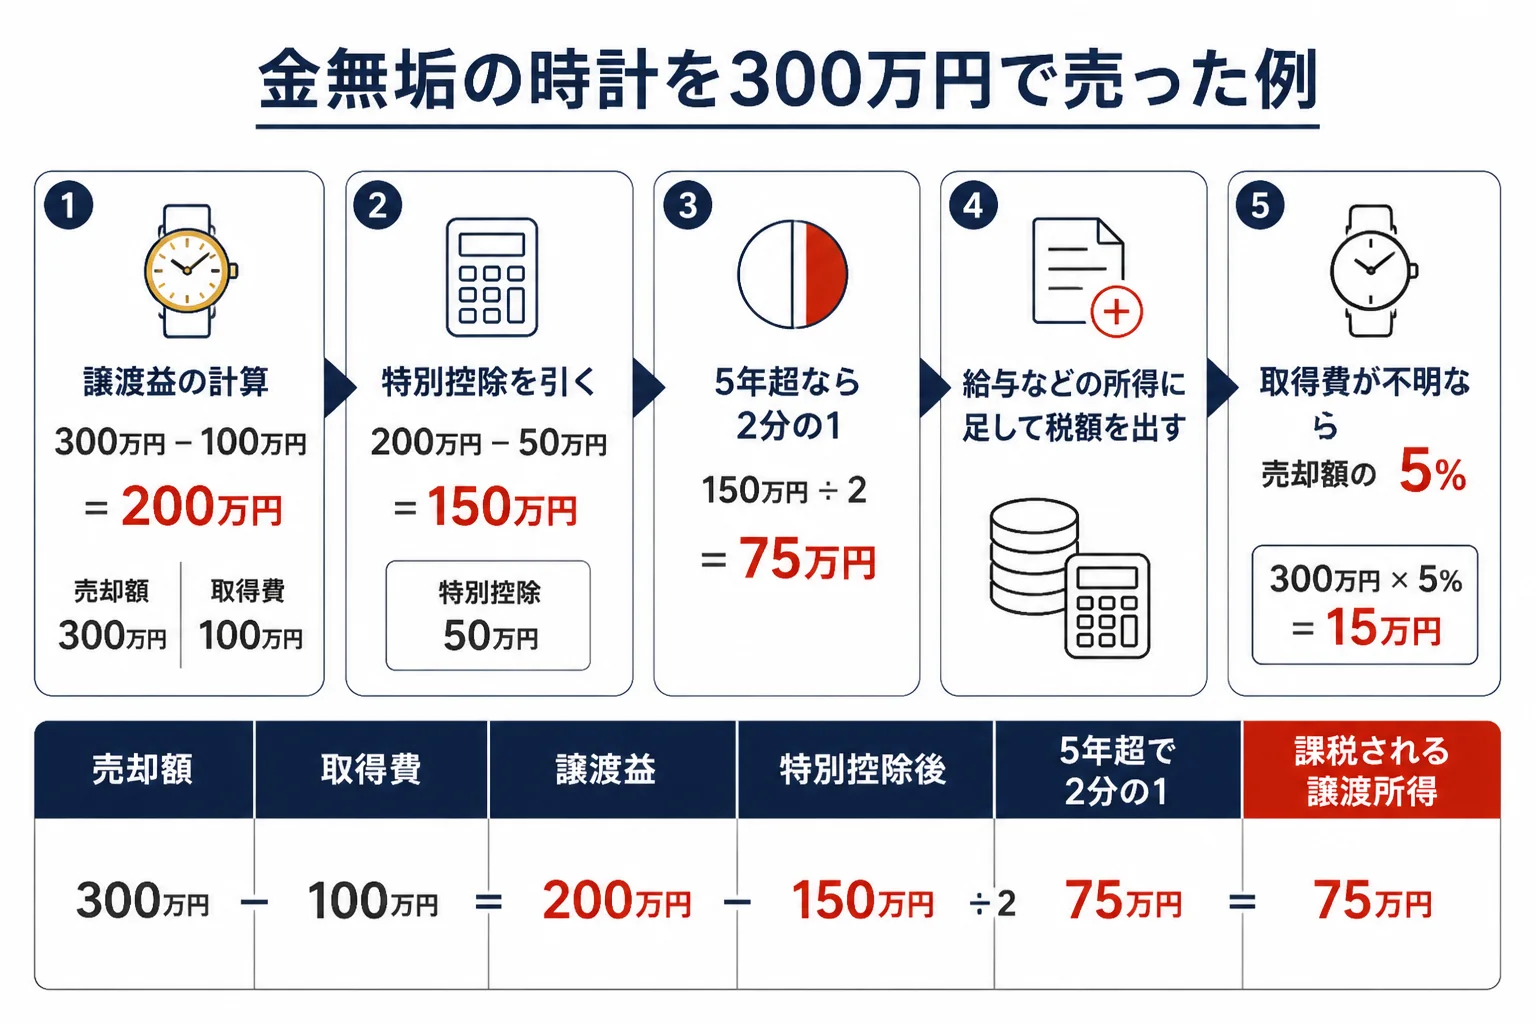
30万円を超える時計を売った利益は、譲渡所得として給与などと合わせる総合課税で計算します。特別控除50万円を引き、5年を超えて持っていた物はさらに2分の1にします(国税庁 No.3152)。
金無垢の時計を売った利益も、計算の形は金地金と同じです。取得費とは一般に購入代金のことで、購入手数料なども含まれます(No.3152)。
所有期間が5年を超えると長期、5年以内なら短期です。長期は、特別控除を引いた後の金額の2分の1だけが課税の対象になります。
金無垢の時計の計算例
例えば、取得費100万円の金無垢の時計を300万円で売った場合で計算してみます。前提は、令和8年(2026年)に1回だけ売った、譲渡費用は0円、その年にほかの総合課税の譲渡益は無い、です。
| 項目 | 5年以内(短期) | 5年超(長期) | 取得費が分からない(5年超) |
|---|---|---|---|
| 取得費 | 100万円 | 100万円 | 売却額の5%=15万円 |
| 譲渡益 | 200万円 | 200万円 | 285万円 |
| 特別控除50万円を引いた後 | 150万円 | 150万円 | 235万円 |
| 課税される譲渡所得 | 150万円 | 75万円 | 117.5万円 |
この金額が、給与などほかの所得に足されて税額が決まります。
例えば、金以外の「課税される所得金額」が300万円の会社員なら、長期の75万円が加わると所得税は202,500円から322,500円になり、120,000円増える計算です。
この前提で計算した目安で、ほかに復興特別所得税(所得税額の2.1%)と住民税がかかります。実際の税額は、ほかの所得や控除で変わります。
取得費が分からない時の5%は、所得税基本通達38-16にある方法です。取得費の考え方は金の取得費とはで確認できます。
国税庁 No.2250 では、「生活の用に供する動産で、1個または1組の価額が30万円を超える貴金属、書画、骨とう等」は、損をほかの所得と損益通算できない資産に挙がっています。買った時より安く売れても、給与と差し引きはできないと考えておきましょう。
取得費の証拠と、支払調書の関係
取得費を示せるかどうかで、課税される金額が大きく変わります。購入時の保証書やレシートが残っていないか、売る前に探してみてください。
上の計算例では、取得費が分かる時の75万円に対し、分からない時は117.5万円でした。時計は何十年も前に買った物も多いので、書類が残っているかが大事なんです。
- 購入時のレシート・領収書・カードの利用明細
- 保証書やギャランティカード(買った日と店が分かるもの)
- 修理や部品交換の記録(いつから持っていたかの手がかり)
- もらった時計なら、前の持ち主が買った時の書類
もらった時計や相続した時計は、前の持ち主の取得費と取得日を引き継ぎます(所得税法第60条)。親が買った時計なら、親の購入時の書類を探すことになります。
金無垢の時計は支払調書の対象外
支払調書の対象は、法律で「金若しくは白金の地金又は金貨若しくは白金貨」と決まっています(所得税法第224条の6)。時計はこの中に入っていません。
田中貴金属も「銀地金や貴金属ジュエリーなどの売却は対象外です」と説明しています。
『支払調書が出ないなら、申告しなくても分からないのでは』と考えてしまう方もいるかもしれません。ただ、支払調書は業者が出す書類で、税金がかかるかどうかの線ではありません。30万円を超える時計で利益が出ていれば、上の計算で申告が要るかを考えます。
時計を売る時は、査定額と買取明細を受け取って、売った日と金額を記録に残しておきましょう。明細があれば、確定申告の時も税務署に相談する時も話が早いですよ。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
金時計の売却でよくある相談
Yahoo!知恵袋には、金の時計を売る時や相続した時の税金の相談があります。2つを要約して答えます。
相談1:アクセサリーや金の時計には税金がかからない?
「金のアクセサリーやインゴットを買った場合、税金がかかるのはアクセサリー以外か。金の時計には税金はかからないのか」という相談です。
時計やアクセサリーは、1個の価額が30万円以下で生活に使っていた物なら、生活用動産の非課税の範囲に入る読み方です。30万円を超える時計は非課税から外れ、売った利益が譲渡所得になります。
一方、インゴット(金地金)は、国税庁 No.3161 で「原則、譲渡所得」とされています。時計の30万円の線を、インゴットに当てはめないようにしましょう。
相談2:亡くなった家族の時計も相続税の対象?
「故人から高価な時計を受け継いだ場合、それも相続税の対象になるのか」という相談です。
国税庁 No.4105 は、相続税がかかる財産を「金銭に見積もることができる経済的価値のあるすべてのもの」としています。高価な時計も、ほかの財産と合わせて考えることになります。
相続税がかかるのは、遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超える時です(No.4102)。受け継いだ時計を売る時の取得費は、亡くなった人が買った値段を引き継ぎます。
相続した金を売る時の流れは相続した金を売った時の税金でまとめています。
金時計の売却から申告までの流れ
金無垢の時計の税金は、1本ごとの価額が出発点です。査定を受けて金額を確かめてから、計算と申告の要否を考える順番がスムーズです。
- 購入時の書類や保証書を探しておく
- 1本ずつの査定額を確かめる
- 30万円を超えるかで、生活用動産に当たるかを考える
- 30万円を超える時計は、譲渡益から特別控除50万円を引いて所得を出す
- 会社員なら、給与以外の所得が20万円を超えるかを確認する(国税庁 No.1900)
- 申告が要る時は、原則として翌年2月16日から3月15日までに確定申告する(No.2020)
所得税の申告が要らない時でも、住民税の申告が必要な場合があります(国税庁 No.1600 の注)。お住まいの市区町村にも確認してみてください。
金のネックレスや指輪も一緒に売るなら、金のネックレス・指輪を売った時の税金も参考になります。金を売った時の税金の全体は金を売った時の税金ガイドにまとめています。
よくある質問
金時計の売却には税金がかかりますか?
1個の価額が30万円以下で生活に使っていた時計なら、生活用動産の非課税の範囲に入る読み方です。30万円を超える時計は、売った利益が譲渡所得として計算されます。
金無垢のロレックスを売った時はどうなりますか?
ブランドの評価も入った1本の価額が30万円を超えるかで考えます。超える場合は、売却額から取得費を引き、特別控除50万円を引いた残りが所得になります。
金無垢の時計は支払調書の対象ですか?
対象ではありません。支払調書は金・白金の地金と金貨・白金貨が対象です(所得税法第224条の6)。ただし支払調書が出なくても、利益があれば申告が要るかを考えます。
時計を買った時の値段が分かりません。
取得費が分からない時は、売った金額の5%を取得費として計算できます(所得税基本通達38-16)。書類が見つかれば実際の値段で計算できるので、先に探してみてください。
まとめ
- 金時計の税金は「1個の価額が30万円を超えるか」がひとつの線
- 30万円を超える時計は生活用動産の非課税から外れ、譲渡所得として計算する
- 線は金の重さや売った合計額ではなく、1本ごとの価額
- 譲渡所得は「売却額−取得費−50万円」、5年超は2分の1
- 時計は支払調書の対象外だが、税金がかかるかは別に考える
- 迷う時は査定額の明細を持って所轄の税務署に確認する
コメント