
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
親や祖父母からもらった金のインゴットや金貨を、そろそろ売ろうかなと考えている。そんな時、『もらった金を売却したら税金はかかりますか?』と気になりますよね。
結論から言うと、もらった金の税金は「もらった時の贈与税」と「売った時の譲渡所得」の2つに分けて考えます。この記事では、贈与された金を売る時の計算のしかたと、確定申告が要るかの目安が分かります。
 金を売りたい人
祖父から昔もらった金のインゴットを売りたいんです。もらった物なので、売ったお金が全部もうけになって、税金が高くなるんでしょうか?
 案内役
もらった物でも、売ったお金がそのまま課税されるわけではありません。おじいさまが買った時の値段を引き継いで、もうけの部分で計算しますよ。
もらった金には「2つの税金」のタイミングがある
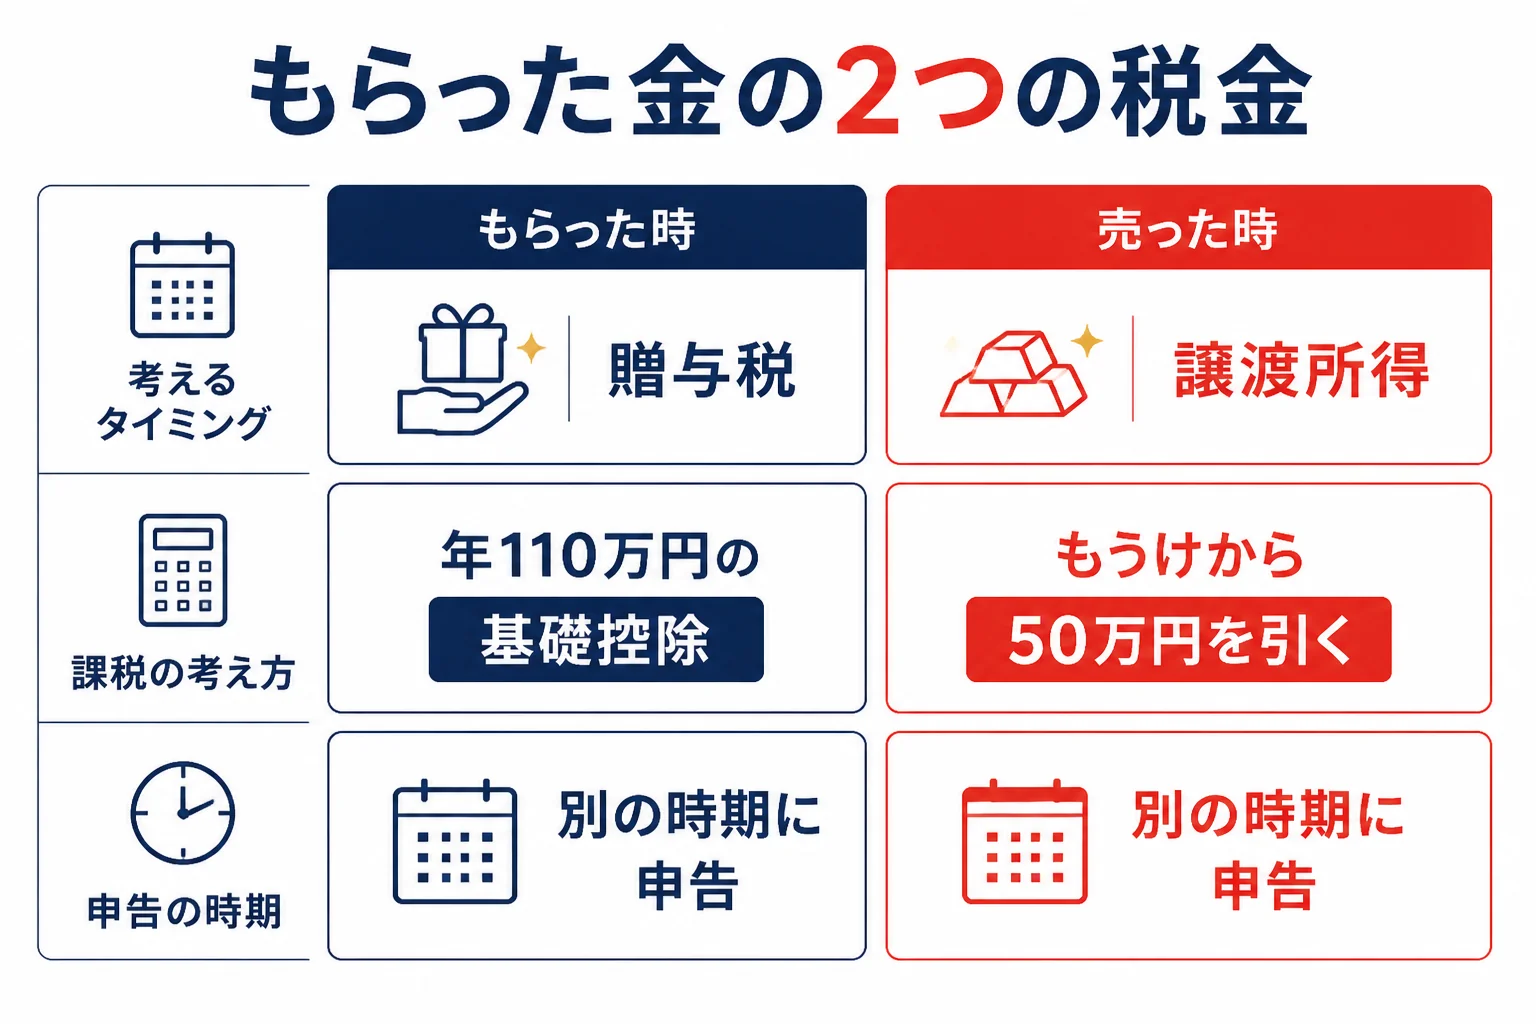
金をもらった時は、もらった人に贈与税がかかるかを考えます。その金を売った時は、売った人の譲渡所得として所得税がかかるかを考えます。同じ金でも、タイミングごとに別の税金です。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
| タイミング | かかる税金 | 決まり方 | 申告の時期 |
|---|---|---|---|
| もらった時 | 贈与税(No.4402) | 1年間にもらった財産の合計から110万円を引いた残り | もらった年の翌年2月1日から3月15日 |
| 売った時 | 所得税(譲渡所得・No.3161) | 売った金額 −(取得費+譲渡費用)− 50万円 | 売った年の翌年2月16日から3月15日(原則) |
『もらった時に贈与税を払ったなら、売る時はもう税金がかからないのでは?』と思う方もいるはずです。ただ、贈与税と売った時の所得税は、それぞれ別に考えるんです。
もらった時に贈与税がかからなかった場合でも、売ってもうけが出れば譲渡所得の計算は必要です。逆に、売ってもうけが出なければ、譲渡所得の税金はかかりません。
税金の全体像は金を売った時の税金ガイドにまとめています。
もらった時の贈与税は、年110万円の基礎控除から
金を売りたい人金をもらったのは何年も前です。その時に贈与税って払う必要があったんでしょうか?
案内役1年間にもらった財産の合計が110万円以下なら、贈与税はかからず申告も要りません。超えていた時は、もらった年の翌年に申告する仕組みですよ。
国税庁 No.4402 は、贈与税を「個人から贈与により財産を取得したときにかかる税金」と説明しています。暦年課税では、1年間にもらった財産の合計から基礎控除110万円を引いた残りにかかります。
金地金を名指しして贈与税を説明した国税庁の原文は確認できていません。ただ、田中貴金属は「地金・金貨・プラチナコインは相続税(贈与税)の対象です」と案内しています。
贈与税の速算表と計算例
贈与税の税率は、誰からもらったかで2種類あります(国税庁 No.4408)。祖父母や父母から、その年の1月1日に18歳以上の人がもらった時は「特例税率」を使います。
一般税率(兄弟間・夫婦間など)の速算表の一部です。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | なし |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
特例税率(祖父母や父母から、18歳以上の人がもらった時)の速算表の一部です。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | なし |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
国税庁の計算例では、もらった財産の価額が500万円の場合、基礎控除後は390万円です。一般税率なら390万円×20%−25万円=53万円、特例税率なら390万円×15%−10万円=48.5万円になります。
もらった金の価額を、買取価格と小売価格のどちらで見るかを名指しした国税庁の原文は確認できていません。金の贈与税の計算は、所轄の税務署か税理士に確かめてみてください。
贈与税の詳しい計算は金を贈与すると贈与税は?で紹介しています。
売った時は、あげた人の「買った値段」と「買った日」を引き継ぐ
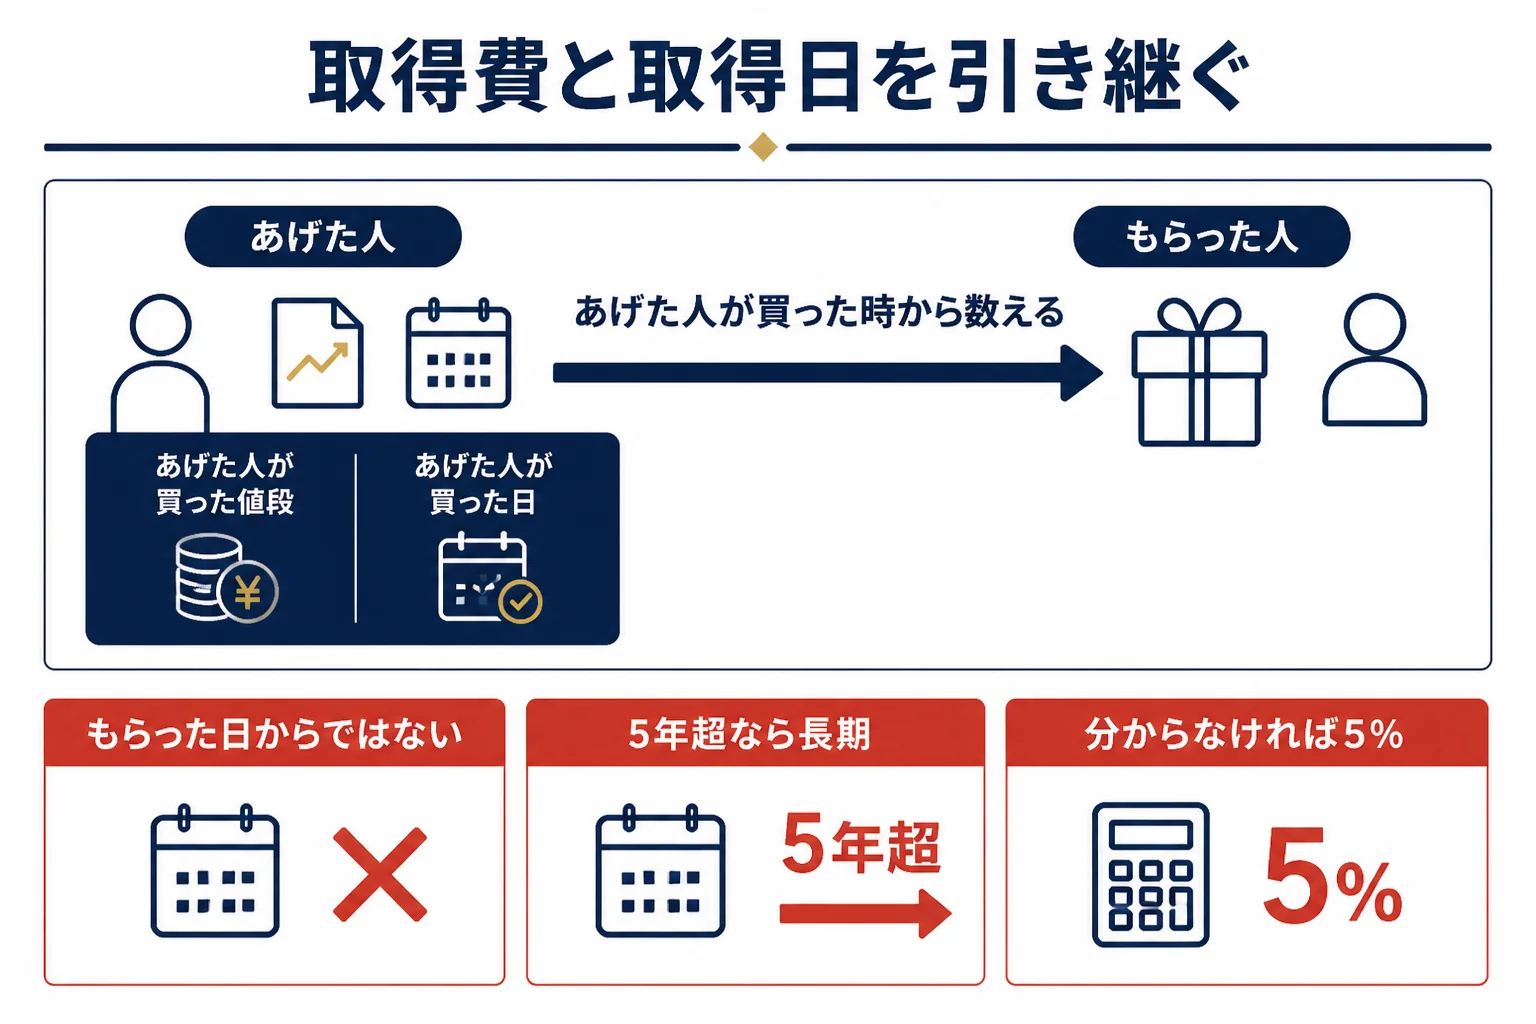
もらった金を売る時は、あげた人が買った時の値段(取得費)と、買った日(取得日)をそのまま引き継ぎます(所得税法60条1項)。もらった時の金の価格が取得費になるわけではありません。
所得税法60条1項は、贈与で取得した資産を売る時は「その者が引き続きこれを所有していたものとみなす」と書いています。あげた人がずっと持っていたものとして計算する、という考え方です。
| 項目 | 自分で買った金 | もらった金 |
|---|---|---|
| 取得費 | 自分が買った時の代金 | あげた人が買った時の代金 |
| 取得日 | 自分が買った日 | あげた人が買った日 |
| 長期・短期 | 自分が買った日から5年を超えるか | あげた人が買った日から5年を超えるか |
| 取得費が分からない時 | 売った金額の5%(通達38-16) | 同じく売った金額の5% |
もらって5年以内でも、長期になることがある
所有期間が5年を超えると長期、5年以内なら短期です(国税庁 No.3152)。長期なら、50万円を引いた後の金額を2分の1にして計算します。
例えばこんな場面です。祖父が20年前に買ったインゴットを、2年前にもらって今年売った場合を考えてみてください。
自分が持っていたのは2年だけですが、祖父が買った日から数えると5年を超えています。この場合は長期として計算する考え方になります。
長期と短期の違いは金は5年を超えて持つと税金が半分?で、引き継ぎの考え方は相続した金の取得費と保有期間でも紹介しています。
あげた人の購入記録を探しておく
『祖父がいつ、いくらで買ったかなんて分からない』という方も多いですよね。まずは、あげた人やその家族に、購入時の計算書や領収書が残っていないか聞いてみてください。
三菱マテリアルは、購入者が本人でない場合は入手方法(贈与、相続)を確認すると案内しています。国内で買った金地金・金貨で購入時の証憑が無いものは、売却を断っているとも書いています。
店によって扱いは違うので、売る前に「祖父からもらったインゴットですが、購入時の書類が無くても売れますか」と聞いておくと安心です。
これから金をもらう人は、記録も一緒に受け取る
これから親や祖父母から金を受け取る予定の方は、品物と一緒に記録も受け取っておくと、売る時に困りません。
- あげた人が買った時の計算書・領収書(原本かコピー)
- 買った日が分かる書類
- いつ、誰から、何をもらったかのメモ
- 110万円を超える年は、贈与税の申告書の控え
『家族の間のことだから、記録なんて大げさかな』と感じるかもしれませんね。ただ、何年も後に売る時、取得費と取得日を確かめられる書類はこれしかないんです。
相続時精算課税でもらった金も、引き継ぎの考え方は同じ
贈与税には、暦年課税のほかに相続時精算課税という仕組みもあります。国税庁 No.4402 によると、贈与者ごとに年110万円の基礎控除と、特別控除2,500万円を引いた残りに贈与税がかかります(基礎控除は令和6年1月1日以後の贈与から)。
どちらの仕組みでもらった場合でも、売る時に取得費と取得日を引き継ぐ根拠は所得税法60条1項の「贈与」です。どの仕組みを選んでいたかは、もらった年の申告書の控えで確かめてみてください。
計算例:祖父からもらったインゴット300gを売った場合
金を売りたい人もらった金が300gもあります。売ったら、どのくらい税金が増えるのか見当がつきません。
案内役数字を置いて計算すると、ぐっとイメージしやすくなりますよ。購入記録が無い時と、見つかった時の両方で比べてみましょう。
ここからは、具体的な数字で計算してみます。祖父が昔買ったインゴット300gをもらい、令和8年(2026年)に売った場合です。
価格は、2026年10月20日17時に田中貴金属が公表した店頭買取価格(金22,773円/g・税込)を使います。記事執筆日時点の参考値です。
前提は、祖父の購入記録が無く取得費は5%、祖父が買った日から5年を超えている、その年に売ったのはこの金だけ、譲渡費用は0円です。
| 項目 | 金額 | 計算 |
|---|---|---|
| 売った金額 | 6,831,900円 | 22,773円×300g |
| 取得費(5%) | 341,595円 | 6,831,900円×5% |
| 譲渡益 | 6,490,305円 | 売った金額 − 取得費 |
| 50万円を引いた後 | 5,990,305円 | 特別控除50万円 |
| 課税される譲渡所得 | 2,995,152円 | 5年超なので2分の1 |
田中貴金属で300gを売ると、100g以上500g未満の手数料16,500円が引かれるので、受け取る代金は6,815,400円です。1回200万円を超えるので、マイナンバーの確認と支払調書の対象になります。
ほかの所得と合わせた所得税の目安
金以外の「課税される所得金額」が300万円の人で、所得控除は変わらない前提で計算してみます。
| 項目 | 金を売らない場合 | 金を売った場合 |
|---|---|---|
| 課税される所得金額 | 3,000,000円 | 5,995,000円(1,000円未満切捨て) |
| 所得税(速算表) | 3,000,000円×10%−97,500円=202,500円 | 5,995,000円×20%−427,500円=771,500円 |
| 増える所得税の目安 | なし | 569,000円 |
この前提で計算した目安なので、実際の税額は他の所得や控除で変わります。これに復興特別所得税(基準所得税額の2.1%)が加わり、住民税は別に計算されます。
金の所得が加わると合計所得金額が増え、基礎控除が変わることもあります(令和8年分は合計所得金額489万円超で104万円から67万円など・国税庁 No.1199)。
購入記録が見つかった場合と比べると
祖父の購入記録が見つかり、取得費が仮に150万円と分かった場合と比べてみます。ほかの前提は上と同じです。
| 項目 | 取得費が分からない(5%) | 取得費が150万円(仮) |
|---|---|---|
| 取得費 | 341,595円 | 1,500,000円 |
| 譲渡益 | 6,490,305円 | 5,331,900円 |
| 50万円を引いた後 | 5,990,305円 | 4,831,900円 |
| 課税される譲渡所得(5年超) | 2,995,152円 | 2,415,950円 |
| 金以外の課税所得300万円の人の所得税 | 771,500円 | 655,500円(5,415,000円×20%−427,500円) |
| 増える所得税の目安 | 569,000円 | 453,000円 |
この前提だと、記録があるだけで増える所得税の目安が116,000円違ってきます。売る前に、あげた人やその家族に一度聞いてみる価値がありますよ。
確定申告が要るかの目安と、売る前の準備
- 会社員(給与1か所・年末調整済み・給与収入2,000万円以下)は、給与と退職以外の所得が20万円以下なら不要(国税庁 No.1900)
- 年金の人は、年金収入400万円以下で、年金以外の所得が20万円以下なら不要(国税庁 No.1600)
- 所得税の申告が不要でも、住民税の申告が必要な場合がある
もらった金を売ったもうけは、50万円の特別控除を引いた後の金額で考えます。会社員の20万円の線を、短期の例で見てみましょう。
| 取得費 | 売った金額 | 譲渡益 | 特別控除後の所得 | 20万円以下か |
|---|---|---|---|---|
| 100万円 | 165万円 | 65万円 | 15万円 | 以下(ほかに所得が無ければ所得税の確定申告は不要の条件に当たる) |
| 100万円 | 175万円 | 75万円 | 25万円 | 超える(確定申告が必要) |
長期の場合に、20万円の判定を2分の1の前と後のどちらで見るかを書いた国税庁の原文は確認できていません。長期の金で20万円の前後になりそうな時は、所轄の税務署に確かめておきましょう。
所得税の申告が不要でも、住民税は別です。横浜市は、住民税は所得の多少にかかわらず給与所得と合算して計算すると案内しています。
専業主婦・主夫など扶養に入っている人は、もうけによって配偶者控除の要件(令和8年分は合計所得金額62万円以下)から外れることがあります(国税庁 No.1191)。家族の税金にも関わるので注意しておきましょう。
扶養に入っている人の確認のしかたは、専業主婦が金を売った時の税金で紹介しています。
- あげた人が買った時の値段と日付が分かる書類があるか
- あげた人が買った日から5年を超えているか
- もらった年に、贈与税の申告が必要だったか
- 売る年に、ほかに金や総合課税の資産を売る予定があるか
- 売った時に買取明細を受け取れるか
売る前に査定額を知っておくと、売った年に増える税金の目安を先に出せます。売った時は買取明細を受け取り、確定申告が終わるまで保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
あげた人が亡くなった時の相続税との関係
暦年課税でもらった財産は、あげた人が亡くなった時に、加算対象期間内の贈与なら相続税の計算に足されます(国税庁 No.4161)。110万円以下で贈与税がかからなかった財産も加算の対象です。
相続開始日が令和8年12月31日までなら、加算対象期間は相続開始前3年以内です。あげた人の財産が多い時は、相続税のことも税理士に確かめておくと安心です。
よくある相談:18歳でもらった300g・贈与税の領収書・分けて売る
Yahoo!知恵袋にも、もらった金を売る時の税金について相談があります。よくある3つに答えていきますね。
18歳の時に祖父からもらったインゴット300gを売りたい
『2009年、18歳の時に祖父からもらったインゴット300gを売ろうと考えている』という相談です。
売る時の取得費と取得日は、祖父が買った時のものを引き継ぎます(所得税法60条1項)。もらったのが2009年なので、少なくとも祖父が買った日から5年を超えており、長期として計算する考え方です。
祖父の購入記録が無ければ、売った金額の5%を取得費にできます。上の計算例が、ちょうどこの前提に近い形です。
贈与税を払った領収書は、取得費に入る?
『祖母からもらった金に贈与税を払った。売った後の確定申告で、その領収書も取得費に入るか』という相談もありました。
贈与税を払った分を、もらった金の取得費に足せると書いた国税庁の原文は、この記事では確認できていません。似た仕組みの取得費加算の特例(国税庁 No.3267)は、相続や遺贈で取得した財産が対象です。
贈与税の領収書の扱いは、所轄の税務署に確かめてみてください。窓口では「贈与でもらった金を売りました。贈与税の納付分は計算に入りますか」と聞くと話が早いですよ。
親からもらった金を、何回かに分けて売りたい
『親からもらった金を、何回かに分けて売ろうと思っている。確定申告は要るか』という相談もありました。
50万円の特別控除は、その年の総合課税の譲渡益の合計に対して1回です(国税庁 No.3161)。同じ年に何回か売ったら、もうけを合計してから50万円を引きます。
1回200万円を超えるかどうかは支払調書の線で、税金がかかるかどうかの線ではありません。分けて売っても、もうけの合計で申告が要るかが決まります。詳しくは金を分けて売ると税金は減る?で紹介しています。
よくある質問
もらった金を売却したら税金はかかりますか?
売ってもうけが出た時は、売った人の譲渡所得になります。あげた人が買った値段を引き継いで計算し、その年の総合課税の譲渡益の合計が50万円以下なら、譲渡所得の所得税はかかりません。
もらった金の取得費は、もらった時の価格ですか?
いいえ。あげた人が買った時の値段と日付を引き継ぎます(所得税法60条1項)。分からない時は、売った金額の5%を取得費にできます。
金をもらった時に贈与税はかかりますか?
1年間にもらった財産の合計が110万円以下なら、贈与税はかからず申告も要りません(国税庁 No.4402)。超える時は、もらった年の翌年2月1日から3月15日に申告します。
もらって1年で売ったら、短期の扱いですか?
あげた人が買った日から数えて5年を超えていれば、長期の扱いになる考え方です。あげた人がいつ買ったかを確かめてみてください。
10万円金貨をもらった時はどうなりますか?
金貨は種類によって確かめておきたい点が違います。記念金貨の考え方は10万円金貨など記念金貨を売った時の税金で紹介しています。
まとめ
- もらった金の税金は「もらった時の贈与税」と「売った時の譲渡所得」の2つ
- 贈与税は年110万円の基礎控除。超えたら翌年2月1日から3月15日に申告
- 売る時は、あげた人の取得費と取得日を引き継ぐ。分からなければ5%
- あげた人が5年を超えて持っていれば、もらってすぐ売っても長期になる考え方
- 売る前に査定額を知り、買取明細を残して確定申告に備える
コメント