
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
金貯蓄口座や金投資口座で増やしてきた分を、そろそろ引き出そうか考えている。『金貯蓄の売却に税金はかかるの?確定申告はいるの?』と気になっている方も多いはずです。
 金を売りたい人
金貯蓄口座の利益を受け取ろうと思っています。インゴットを売った時みたいに、自分で確定申告しないといけないんでしょうか?
 案内役
金投資口座や金貯蓄口座の利益は、20.315%が源泉徴収されて課税が終わる仕組みです。手元の金を売る時とは、税金の扱いがまったく違うんですよ。
結論から言うと、金貯蓄口座の利益は「金融類似商品の収益」として、一律20.315%の源泉分離課税です。源泉徴収だけで課税が終わるので、ほかの所得と合わせて確定申告することはできません。
この記事では、金貯蓄口座の税金の仕組みと、現物の金や純金積立との違い、自分の商品がどちらか確かめる方法が分かります。
金貯蓄口座の利益は20.315%の源泉分離課税
国税庁 No.3161 は、金投資口座や金貯蓄口座などからの利益を、金地金の現物の譲渡とは別に扱っています。「実態は金融取引に近い」ため、一律20.315%の源泉分離課税です。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
国税庁 No.3161 には、次のように書かれています。
> 金投資口座や金貯蓄口座などからの利益は金地金の現物の譲渡とは異なり、実態は金融取引に近いことから、金融類似商品の収益として一律20.315パーセント(所得税および復興特別所得税15.315パーセント、地方税5パーセント)の税率による源泉分離課税となります。
ポイントは「一律」というところです。給与が多い人も少ない人も、利益に同じ割合がかかります。
| 内訳 | 税率 | 利益10万円の場合 |
|---|---|---|
| 所得税と復興特別所得税 | 15.315% | 15,315円 |
| 地方税 | 5% | 5,000円 |
| 合計 | 20.315% | 20,315円 |
利益10万円は計算のための例です。実際の源泉徴収の額は、口座の会社が出す明細で確かめてください。
2027年以後は内訳の名前が変わる
No.3161 の注には、令和9年(2027年)1月1日以後に生じる所得は、復興特別所得税が1.1%に下がり、防衛特別所得税(所得税の額の1%相当)が一緒に源泉徴収されると書かれています。
国税庁 No.2260 では、改正の前後で防衛特別所得税と復興特別所得税の合計税率は変わらないとしています。
確定申告はいらない、というより「できない」
No.3161 には「源泉徴収だけで課税が終了しますので、他の所得と合算して確定申告をすることはできません」と書かれています。
『確定申告がいらないなら楽でいいな』と感じますよね。実はこれは「しなくていい」だけでなく、「ほかの所得と合わせて申告できない」という意味なんです。
手元の金を売った時は、給与などと合わせて税額を出す総合課税です。金貯蓄口座の利益は、その計算の外で、受け取る時点で税金が引かれて終わります。
金を売りたい人会社員なんですが、給与以外の所得が20万円を超えたら申告、という話は関係ありますか?
案内役金貯蓄口座の利益は源泉分離課税なので、総合課税の所得の計算には入りません。20万円の話は、手元の金を売った時など総合課税の所得で考えるものですよ。
会社員の20万円の線は、国税庁 No.1900 の「給与所得および退職所得以外の所得金額」の話です。手元の金を売った時の考え方は金の売却は何所得?で確認できます。
扶養の判定の所得からも除かれる
No.3161 には「扶養親族などに当てはまるかどうかを判定するときの所得金額からも除かれます」と書かれています。
扶養に入っている方にとって、ここは大事なところです。
令和8年分は、配偶者控除・扶養控除の対象になる人の所得の要件が、合計所得金額62万円以下です(国税庁 No.1191・No.1180)。手元の金を売った譲渡所得は、この判定に関わることがあります。
一方、金貯蓄口座の利益は、この判定の所得からも除かれます。同じ「金の利益」でも、扶養への影響の考え方が違うんです。
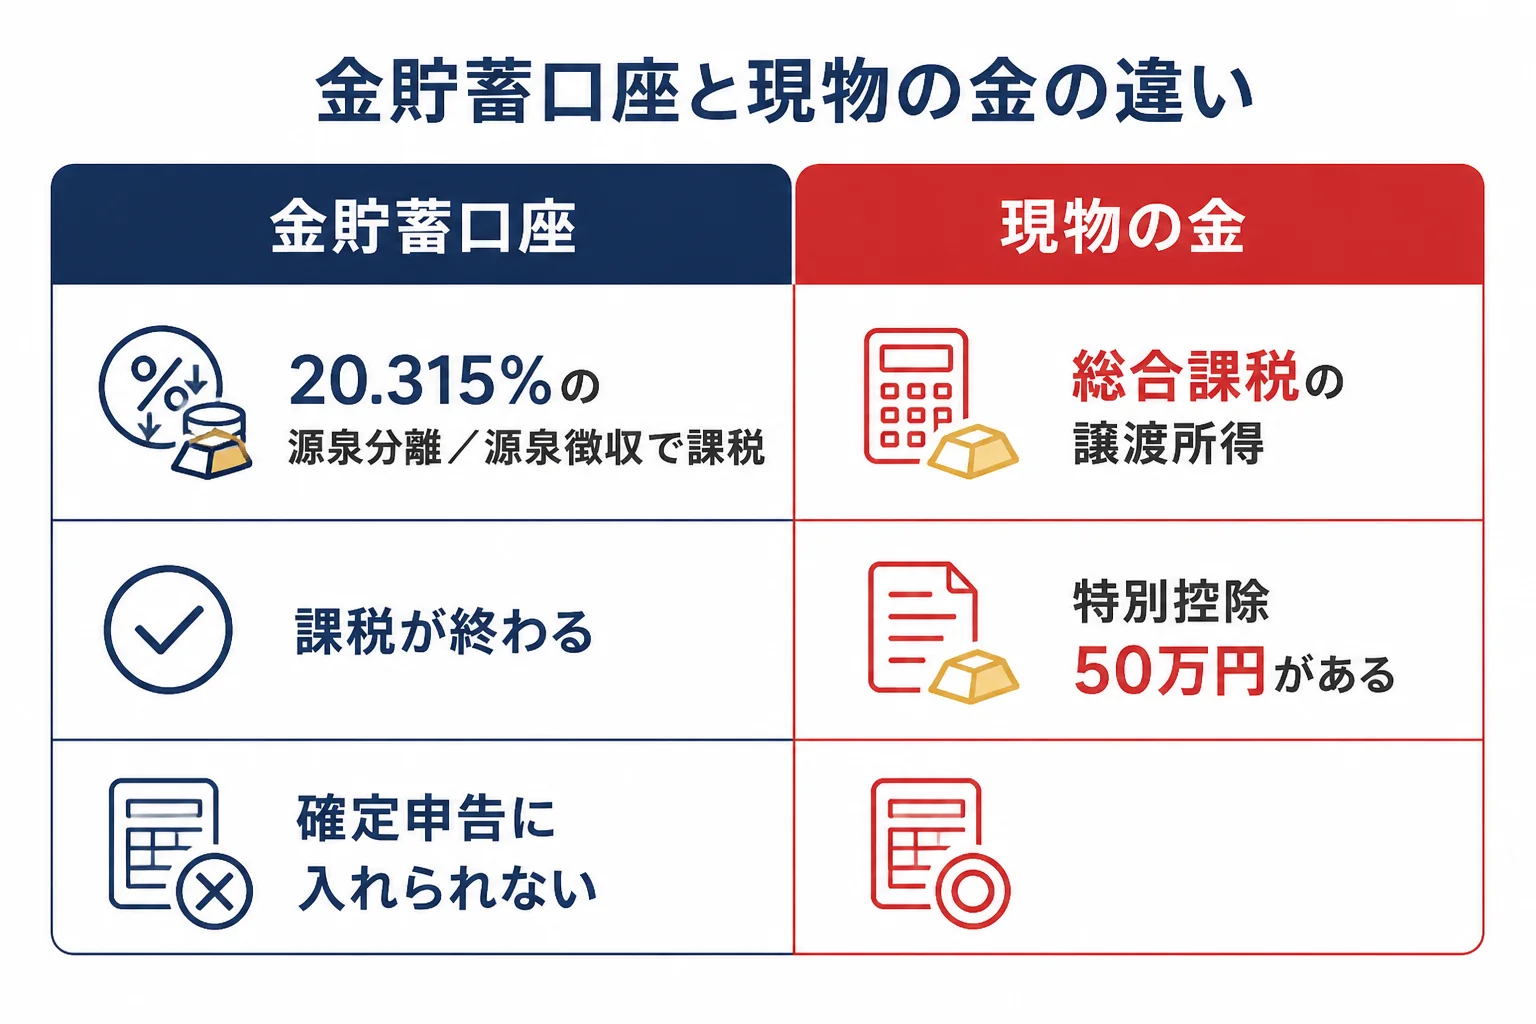
| 比べる点 | 金貯蓄口座・金投資口座の利益 | 手元の金(現物)を売った利益 |
|---|---|---|
| 所得の扱い | 金融類似商品の収益 | 原則、総合課税の譲渡所得 |
| 税金のかかり方 | 20.315%の源泉分離課税 | 給与などと合わせて税額が決まる |
| 特別控除50万円 | 無い | ある |
| 確定申告 | できない | 所得によって必要 |
| 扶養の判定 | 所得金額から除かれる | 合計所得金額に関わることがある |
扶養との関係は金を売ると扶養から外れる?で詳しく紹介しています。
現物の金・純金積立とはどこが違う?
金地金の現物や純金積立(金定額購入システム)で買った金を売った利益は、原則として譲渡所得です。特別控除50万円があり、5年を超えて持てば2分の1になります(国税庁 No.3161)。
同じ利益の額でも、扱いが違うと税金の出方が変わります。例えば、利益が10万円と100万円の場合で比べてみます。
現物の金の方は、令和8年に1回だけ売った、5年以内、譲渡費用は0円、その年にほかの総合課税の譲渡益は無い、金以外の「課税される所得金額」が300万円の会社員、という前提です。
| 利益 | 金貯蓄口座(20.315%) | 手元の金を売った場合(所得税の増え方) |
|---|---|---|
| 10万円 | 20,315円 | 特別控除で所得0円、税金は増えない |
| 100万円 | 203,150円 | 所得50万円が加わり、所得税が70,000円増える |
手元の金の所得税は、300万円×10%−97,500円=202,500円が、350万円×20%−427,500円=272,500円になる計算です。こちらは復興特別所得税と住民税が別にかかるので、20.315%の数字とそのまま比べることはできません。
この前提で計算した目安で、実際の税額はほかの所得や控除で変わります。
純金積立も現物の金の仲間
純金積立は、照会の中で「金地金の現物を少額から継続的に購入できる商品」と説明されています(東京国税局の文書回答・平成18年)。売った時は、現物の金と同じく譲渡所得として考えるのが基本です。
純金積立の取得費や5年の数え方は純金積立を売却した時の税金、証券会社の金は金ETF・証券会社の金を売った時の税金でまとめています。
自分の口座が「金貯蓄口座」か確かめる方法
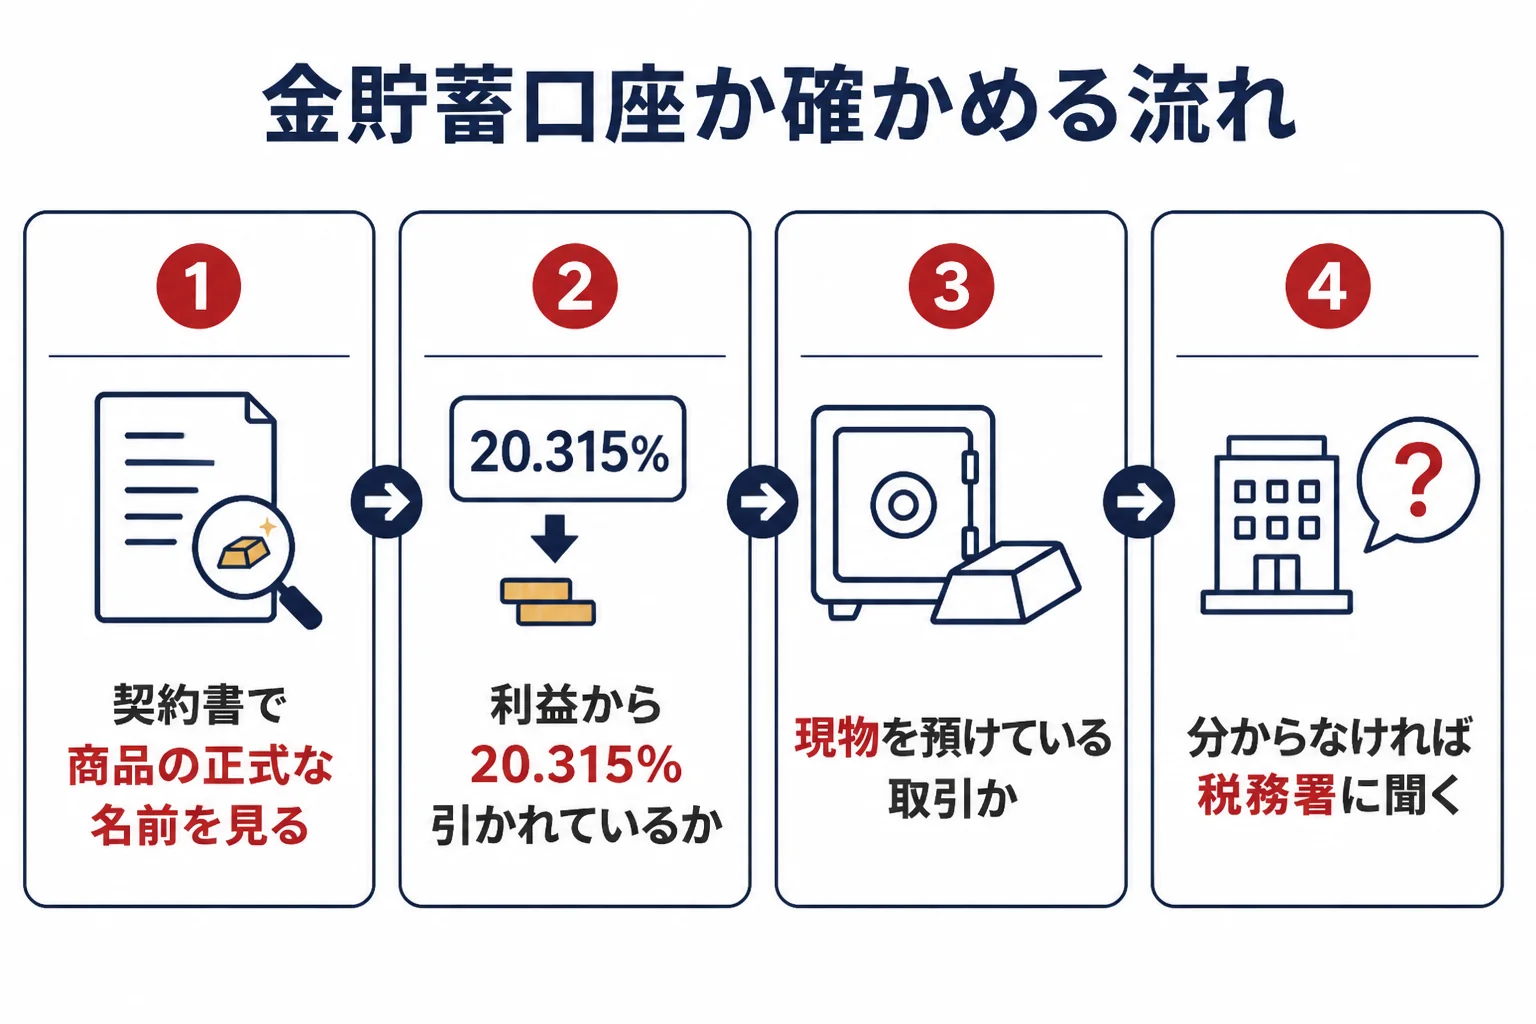
「積立」「口座」「預かり」など、似た名前の商品はいくつもあります。国税庁も、どの商品がどちらに当たるかを一覧にはしていないので、契約している会社の説明で確かめましょう。
『名前に「口座」と付いているから金貯蓄口座だ』と決めてしまうのは早いです。現物の金を会社に預けているだけの積立もあるからです。
- 契約書や約款で、商品の正式な名前を確かめる
- 利益を受け取った時に、20.315%が源泉徴収されているか明細を見る
- 現物の金を自分の物として預けている取引かどうかを、会社の説明で確かめる
- 会社の説明を読んでも分からない時は、明細を持って所轄の税務署に聞く
税務署では「〇〇社の△△という商品の利益を受け取りました。金貯蓄口座の源泉分離課税に当たりますか」と、商品名を添えて聞くと伝わりやすいですよ。
手元に金の現物もあるなら
口座とは別に、親から受け継いだ金貨やインゴット、アクセサリーを持っている方もいるかもしれません。手元の金を売った時は、金貯蓄口座とは別に、総合課税の譲渡所得として考えます。
売る前に査定を受けていくらになるかを知っておくと、その年の税金を計算しやすくなります。売った時は買取明細を受け取り、取得費が分かる書類と一緒に保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
金を売った時の税金の全体は、金を売った時の税金ガイドで順番に確認できます。
金貯蓄口座の税金でよくある相談
Yahoo!知恵袋には、金の口座や、金を売ったお金を口座に入れる時の税金の相談があります。3つを要約して答えます。
相談1:証券会社の「金・銀・プラチナの口座」は金貯蓄口座?
「証券会社で金・銀・プラチナの取引の口座を開いて買った。売った時の税金はどうなるのか」という相談です。
「口座」と付いていても、現物の金の取引なら譲渡所得、金投資口座・金貯蓄口座のような商品なら20.315%の源泉分離課税です。証券会社の説明で、どちらの商品かを確かめるところから始めましょう。
相談2:純金積立は特定口座で自動計算される?
「証券会社で純金積立をする時、特定口座なら平均の取得単価を自動で計算してくれるのか。確定申告は必要か」という相談です。
自動で計算されるかは、その会社の仕組みによるので案内で確かめてください。純金積立が現物の金なら、金貯蓄口座と違って源泉分離課税ではなく、所得によって確定申告が必要です。
相談3:金の延べ棒を売って自分の口座に入れたら?
「代々受け継いできた金の延べ棒500gを売って、自分の銀行口座に入れる。どんな税金がかかるのか」という相談です。
これは手元の金地金の現物を売る話なので、金貯蓄口座の源泉分離課税ではありません。売った利益は原則として総合課税の譲渡所得で、取得費は前の持ち主の値段を引き継ぎます(所得税法第60条)。
500gなら、田中貴金属の2026年10月20日 17:00の買取価格で計算上11,386,500円になり、1回200万円を超えるので支払調書の対象です。計算例は金500g・1kgを売ったら税金は?で紹介しています。
よくある質問
金貯蓄口座の売却で出た利益に税金はかかりますか?
かかります。金融類似商品の収益として、一律20.315%(所得税と復興特別所得税15.315%、地方税5%)の源泉分離課税です(国税庁 No.3161)。
金貯蓄口座の利益は確定申告が必要ですか?
源泉徴収だけで課税が終わるので、ほかの所得と合わせて確定申告することはできません(No.3161)。
金貯蓄口座の利益で扶養から外れますか?
No.3161 では、金投資口座や金貯蓄口座の利益は、扶養親族などに当てはまるかを判定する時の所得金額からも除かれるとしています。
純金積立も20.315%ですか?
純金積立が金地金の現物を買う商品なら、売った利益は原則として総合課税の譲渡所得で、20.315%の源泉分離課税とは別です。商品ごとに契約の説明で確かめてください。
まとめ
- 金貯蓄口座・金投資口座の利益は、金融類似商品の収益として20.315%の源泉分離課税
- 内訳は所得税と復興特別所得税15.315%、地方税5%
- 源泉徴収で課税が終わり、ほかの所得と合わせて確定申告はできない
- 扶養の判定の所得金額からも除かれる
- 現物の金や純金積立を売った利益は、原則として総合課税の譲渡所得
- 自分の商品がどちらかは、名前ではなく契約の中身で確かめる
コメント