
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
実家の片付けをしていたら、たんすの奥から金貨やネックレス、インゴットが出てきた。そんな時、『売ったら税金はどうなるの?』と手が止まってしまいますよね。
結論から言うと、遺品の金を売却する時の税金は「相続税」と「売った時の譲渡所得」の2つに分けて考えます。この記事では、遺品の金を売るまでの手順と、税金の確かめ方が順番に分かります。
 金を売りたい人
親の遺品整理をしていたら、金貨とネックレスが出てきました。売ったら税金でかなり持っていかれるんでしょうか?
 案内役
売った金額がそのまま課税されるわけではありません。まず誰が受け継ぐかを決めて、売った時は「もうけ」の部分で計算しますよ。
金を売りたい人もうけと言われても、親がいつ、いくらで買ったのか全然分からないんです。
案内役そういう方は多いんです。買った値段が分からない時の計算方法もあるので、順番に見ていきましょう。
遺品の金は、まず「相続財産」として誰が受け継ぐかを決める
遺品の金は、亡くなった人の財産です。売る前に、相続人の間で誰が受け継ぐかを決めておくのが順番です。売った時の税金は、受け継いだ人が自分の譲渡所得として計算します。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
相続税がかかる財産について、国税庁 No.4105 は「金銭に見積もることができる経済的価値のあるすべてのもの」と書いています。金のインゴットや金貨、ジュエリーも、この中に入る考え方です。
田中貴金属も、よくある質問で「地金・金貨・プラチナコインは相続税(贈与税)の対象です」と案内しています。
『とりあえず売ってお金にしてから、みんなで分ければいいのでは?』と考える方もいますよね。ただ、売った時の税金は、売った人の所得として計算されます。
誰の名前で売るかによって、申告する人も変わってきます。まず相続人の間で、どの金を誰が受け継ぐかを話し合っておきましょう。
買取店でも、相続の書類を求められることがある
田中貴金属は、相続で手に入れた品物を売る時は、通常の本人確認書類に加えて相続に関する書類が必要だと案内しています。代表例として挙げているのは、遺産分割協議書・印鑑証明書・除籍謄本です。
| 店の案内(公式) | 内容 |
|---|---|
| 田中貴金属 | 相続のお取引は店頭へ問い合わせ。必要書類はケースごとに違い、手続きに時間がかかる場合がある |
| 三菱マテリアル | 購入者が本人でない場合は、入手方法(贈与、相続)を確認する |
| おたからや | 相続品・遺品整理で出てきたインゴットも査定でき、必要に応じて相続関連の書類確認にも対応 |
店によって求められる書類は違います。持って行く前に、売りたい店に「親から相続した金を売りたいのですが、何を持って行けばいいですか」と聞いておくと安心です。
相続した金の税金の全体像は相続した金を売った時の税金で、ほかの論点も含めた税金のまとめは金を売った時の税金ガイドで紹介しています。
出てきた金を種類ごとに分けておく
金を売りたい人金貨もネックレスも、金の仏具みたいな物も混ざっています。全部まとめて同じ扱いでいいんでしょうか?
案内役種類によって、確かめておきたい点が違うんです。まずは地金、金貨、ジュエリー、仏具や工芸品に分けて並べてみましょう。
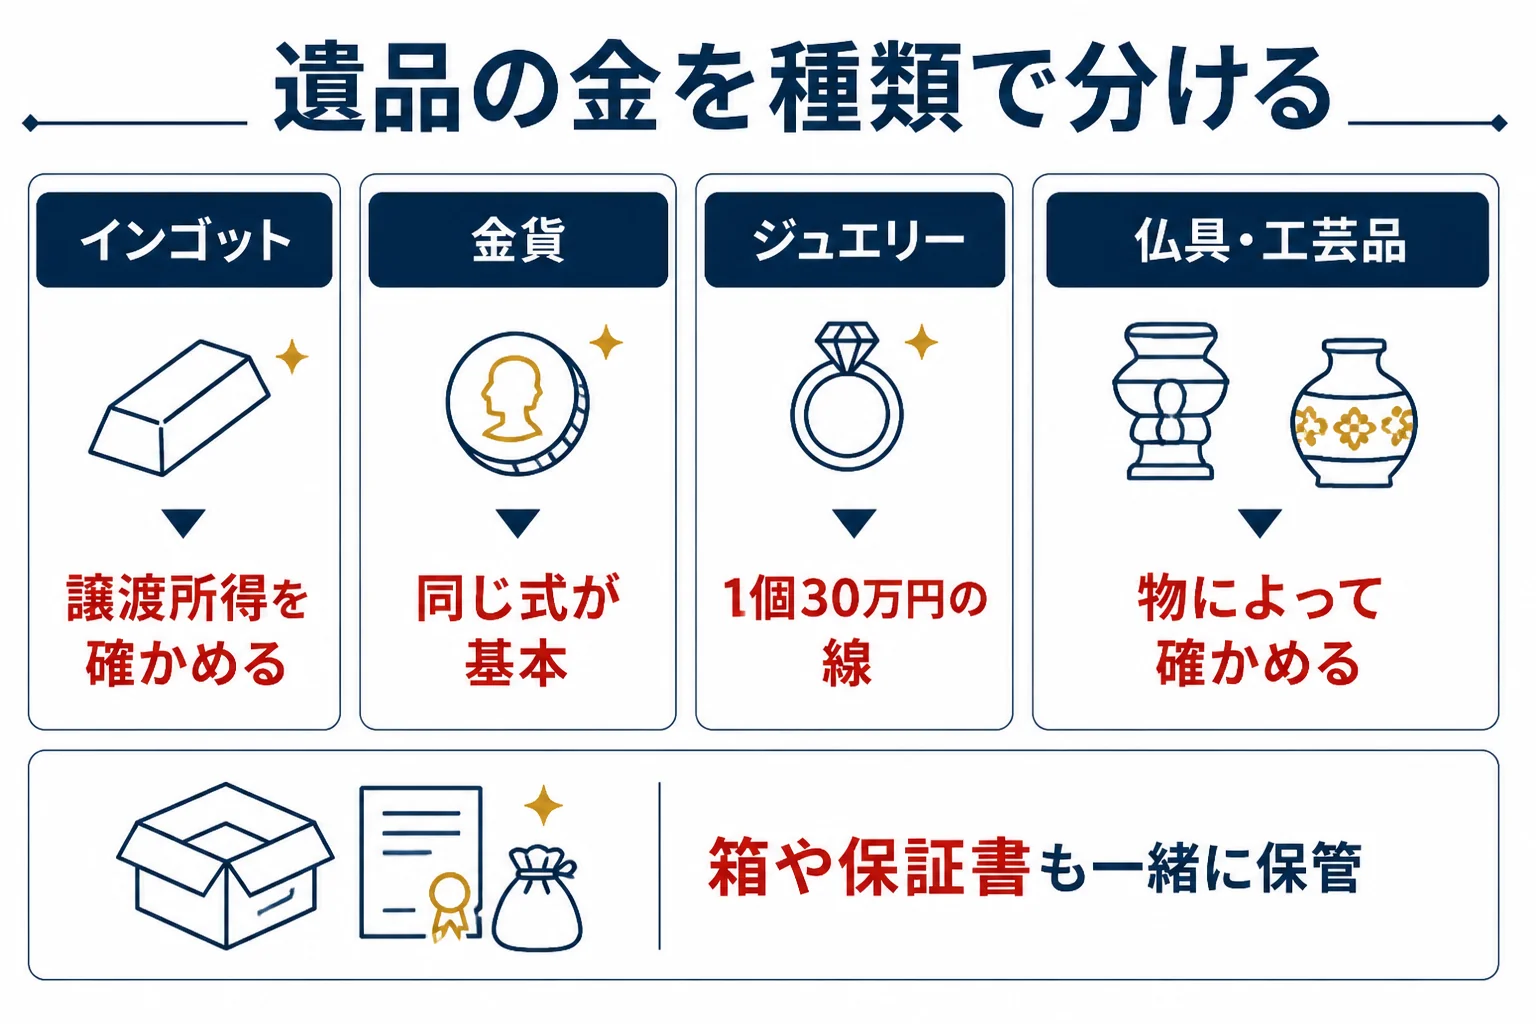
遺品の金は、種類ごとに分けておくと、査定も税金の確認もぐっと進めやすくなります。分ける時の目安をまとめました。
| 種類 | 税金で確かめたいこと | 支払調書(1回200万円超) |
|---|---|---|
| インゴット(金地金) | 原則として譲渡所得(国税庁 No.3161) | 対象 |
| 金貨 | 金地金と同じ式で考えるのが基本。種類で違う点がある | 対象(田中貴金属の案内) |
| ジュエリー(指輪・ネックレス) | 1個または1組30万円以下の貴金属の製品などは生活用動産として非課税(No.3105) | 対象外(田中貴金属の案内) |
| 仏具・工芸品 | 品物の性質で考え方が変わることがある | 物によって違う |
支払調書は、金地金や金貨を1回200万円を超えて売った時に、買取店が税務署に出す書類です(所得税法224条の6・施行令350条の7)。税金がかかるかどうかの線ではありません。
ジュエリーの「30万円」は、1個・1組ごとの話
国税庁 No.3105 は、生活用動産の売却による所得を非課税としつつ、1個または1組の価額が30万円を超える貴金属や宝石などは除くと書いています。ジュエリーの指輪やネックレスで、1個30万円以下の物なら、この非課税の考え方に当たります。
ただし、この30万円の線をインゴットに当てはめることはできません。国税庁は金地金を「譲渡所得の対象となる資産」として名指ししています(No.3105)。
自分で磨いたり、切ったりしない
『汚れているから、きれいにしてから持って行こう』と思うかもしれませんね。おたからやは、インゴットは磨かずそのままの状態で持ち込むのがおすすめだと案内しています。
日本マテリアルは、1kgのインゴットを自分で切断すると売却できなくなると書いています。遺品の金は、見つかった時のまま、箱や保証書と一緒に保管しておきましょう。
仏具や工芸品の扱いは金の仏具・おりん・工芸品を売った時の税金で紹介しています。
親がいつ・いくらで買ったかの記録を探す
相続した金は、亡くなった人が買った時の値段(取得費)と、買った日(取得日)をそのまま引き継ぎます(所得税法60条1項)。だから、探すのは自分の領収書ではなく、亡くなった人の購入記録です。
所得税法60条1項は、相続(限定承認を除く)で取得した資産を売る時は「その者が引き続きこれを所有していたものとみなす」と書いています。
つまり、亡くなった人が5年を超えて持っていた金なら、受け継いですぐに売っても長期の扱いになる考え方です。長期なら、50万円を引いた後の金額を2分の1にして計算します(国税庁 No.3161)。
- 地金商や買取店の購入時の計算書・領収書・納品書
- インゴットや金貨が入っていた箱・ケース・保証書
- 購入代金を払った記録が残る通帳
- 定期的に買っていた形跡がある書類(積立の明細など)
- ジュエリーを買った店の保証書や鑑別書
田中貴金属は、売却時の「御計算書は再発行できませんので、大切に保管してください」と案内しています。買った時の書類も、遺品の中の書類箱や通帳の間にはさまっていることがあります。
記録が見つからない時は、売った金額の5%
購入時の記録が見つからない時は、売った金額の5%を取得費にして計算できます(所得税基本通達38-16)。
例えば、2026年10月20日17時に田中貴金属が公表した店頭買取価格(金22,773円/g・税込)で、100gのインゴットを売った場合を見てみます。価格は記事執筆日時点の参考値です。
| 項目 | 取得費が分かる場合(仮に100万円) | 取得費が分からない場合(5%) |
|---|---|---|
| 売った金額 | 2,277,300円 | 2,277,300円 |
| 取得費 | 1,000,000円 | 113,865円 |
| 譲渡益 | 1,277,300円 | 2,163,435円 |
| 50万円を引いた後 | 777,300円 | 1,663,435円 |
| 課税される譲渡所得(5年超) | 388,650円 | 831,717円 |
前提は、5年を超えて持っていた、その年に売ったのはこの金だけ、譲渡費用は0円です。記録があるかどうかで、課税される金額が2倍以上違ってくるんです。
古い時期に買った金ほど、購入時の記録を探してみる価値があります。取得費と取得日の引き継ぎは、相続した金の取得費と保有期間で詳しく紹介しています。
相続税の申告が必要かも確かめておく
金を売りたい人遺品の金を売る前に、相続税のことも気にした方がいいんですか?
案内役はい、遺産の合計によっては相続税の申告が必要になります。それに、相続税を払った人が期限内に売ると、売った時の税金を軽くできる特例もあるんですよ。
相続税は、遺産の合計が基礎控除を超える時にかかります。基礎控除は「3,000万円+600万円×法定相続人の数」です(国税庁 No.4102)。
| 法定相続人の数 | 相続税の基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
取得した財産の合計が基礎控除の範囲内なら、相続税の申告も納税も要りません(国税庁 No.4205)。超える時の申告は、亡くなったことを知った日の翌日から10か月以内です。
金の相続税での評価をいくらで見るかを、金地金で名指しした国税庁の原文は確認できていません。財産評価の一般原則は「時価」なので、具体的な評価は税理士か所轄の税務署に確かめてみてください。
相続税を払った人は、取得費加算の特例を確かめる
相続税がかかった人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売ると、相続税の一部を取得費に足せる特例があります(国税庁 No.3267)。申告期限の10か月と合わせると、亡くなってからおよそ3年10か月の間です。
国税庁の説明の対象は「土地、建物、株式などの財産」で、金地金を名指しした原文はありません。この特例は譲渡所得に適用があるとされているので、使えるかは税理士か税務署に確かめておきましょう。
| 相続税の状況 | 売る時に確かめたいこと |
|---|---|
| 相続税がかからなかった | 取得費加算の特例は使えない(相続税が課税されていることが要件) |
| 相続税を払った | 期限内に売れば、取得費加算の特例を使えるか確かめる |
| まだ申告していない | 先に相続税の申告の要否を確かめる |
特例の詳しい要件は相続税を払った金を売る時の取得費加算の特例で紹介しています。
売る前に査定を受けて、買取明細を残す
査定は、売ると決める前でも受けられます。遺品の金がいくらになりそうかが分かると、相続人の話し合いや相続税の確認、売った後の申告の準備が進めやすくなります。
『遺品なので、まだ売るかどうか決められない』という方も多いはずです。そんな時こそ、査定額だけ先に知っておくのがおすすめです。
おたからやは、査定料・鑑定料は一切かからないと案内しています。査定は、物量にもよりますが平均して5分から15分程度だそうです。
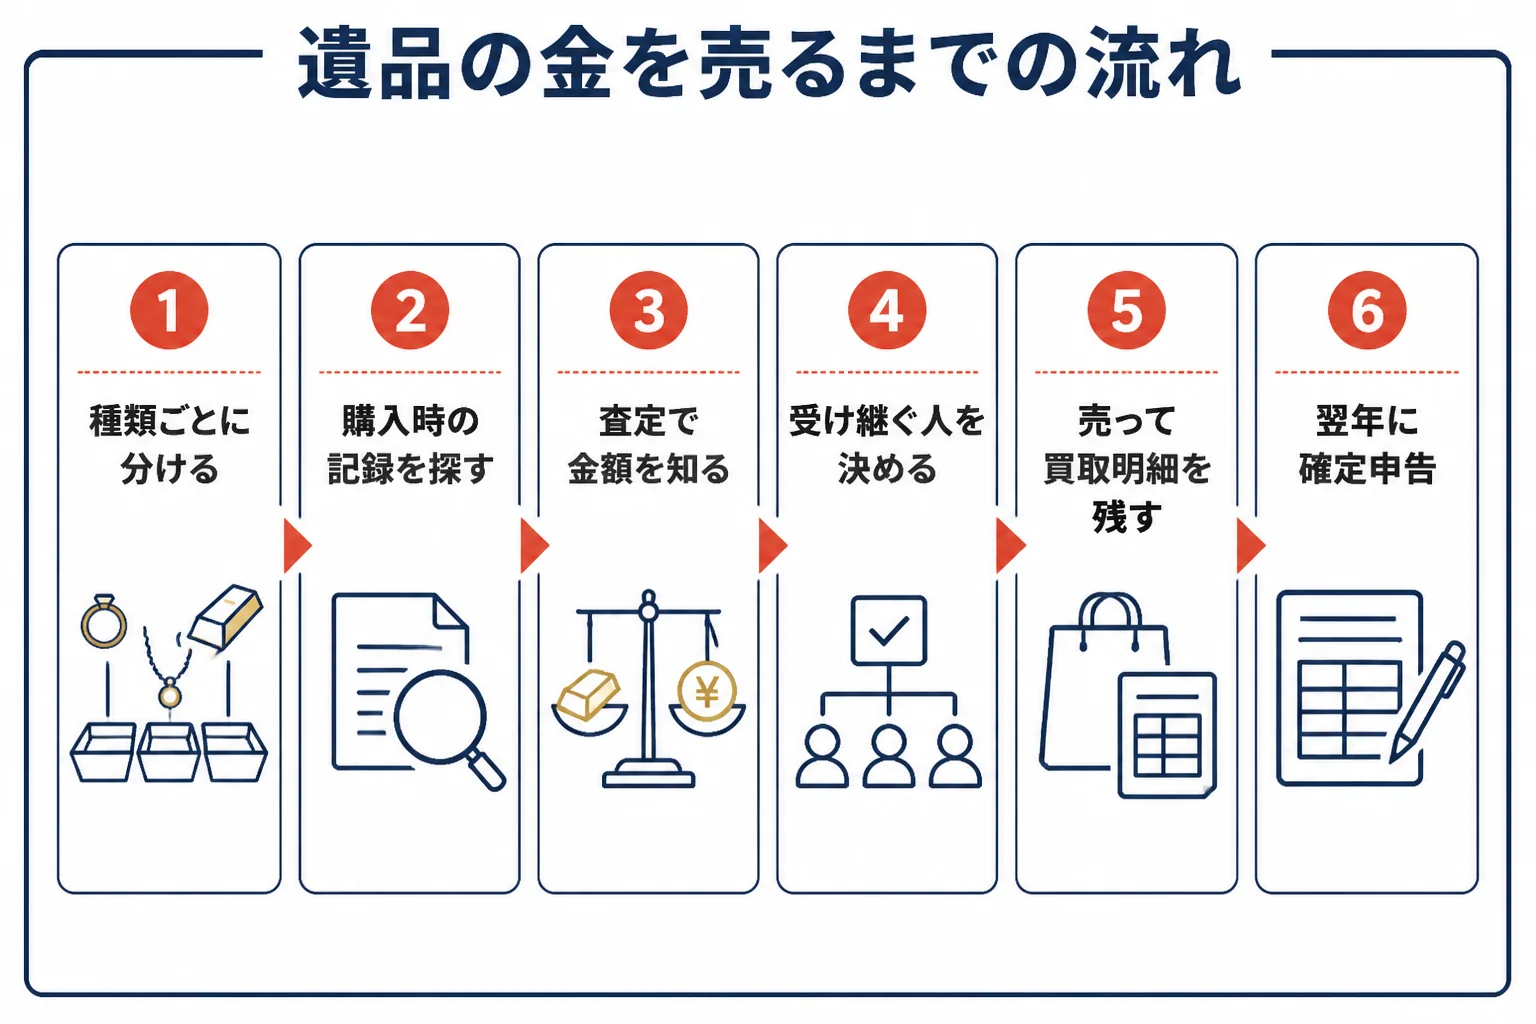
- 出てきた金を、地金・金貨・ジュエリー・仏具などに分ける
- 箱・保証書・購入時の書類を一緒にまとめる
- 査定を受けて、品物ごとのおおよその金額を知る
- 相続人の間で、誰が受け継ぐか・売るかを決める
- 受け継いだ人が、本人確認書類と相続の書類を持って売る
- 買取明細を受け取り、確定申告まで保管する
田中貴金属は1回の売却で200万円を超える時、マイナンバーを書いた支払調書を税務署へ出すと案内しています。インゴットや金貨をまとめて売る時は、マイナンバーが確認できる書類も用意しておきましょう。
査定の場で聞いておきたいこと
遺品の金は、何がいくらになるのか見当がつかないことも多いですよね。査定の場では、遠慮せずに次のように聞いてみてください。
- 「これは相続した物です。売る時に必要な書類を教えてもらえますか」
- 「品物ごとの金額が分かるように、明細を分けてもらえますか」
- 「今日は査定だけにして、家族と相談してから決めてもいいですか」
品物ごとの金額が分かると、ジュエリーが1個30万円を超えるかどうかや、金地金と金貨の合計がいくらかを確かめやすくなります。相続人の間で分け方を話し合う時の材料にもなりますよ。
売る前に査定額を知っておくと、相続人の間でも話がまとまりやすくなります。売った時は買取明細を受け取り、申告が終わるまで手元に残しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
売り先の選び方は金はどこで売る?で、買取明細の受け取り方と保管のしかたは金の買取明細書は確定申告で使う?で紹介しています。
売った後は、受け継いだ人が確定申告をする
金を売ってもうけが出た時は、受け継いで売った人が、自分の所得として確定申告をします。申告期間は、原則として売った年の翌年2月16日から3月15日までです(国税庁 No.2020)。
- 会社員(給与1か所・年末調整済み)は、給与と退職以外の所得が20万円以下なら所得税の確定申告は不要(国税庁 No.1900)
- 年金の人は、年金収入400万円以下で、年金以外の所得が20万円以下なら所得税の確定申告は不要(国税庁 No.1600)
- どちらの場合も、住民税の申告が必要な場合がある
例えば、他に所得がない人が、取得費100万円・5年超の金を300万円で売った場合を見てみます。課税される譲渡所得は75万円で、令和8年分の基礎控除104万円の中に収まるので、所得税は0円です(国税庁 No.1199)。
| 前提(譲渡費用0円・この金だけ売った) | 短期(5年以内) | 長期(5年超) |
|---|---|---|
| 課税される譲渡所得 | 150万円 | 75万円 |
| 他に所得がない人の所得税 | 150万円−104万円=46万円×5%=23,000円 | 0円 |
| 金以外の課税所得300万円の人の増える所得税 | 270,000円 | 120,000円 |
この前提で計算した目安なので、実際の税額は他の所得や控除で変わります。これに復興特別所得税(基準所得税額の2.1%)が加わり、住民税は別に計算されます。
扶養に入っている相続人は、所得が増えて配偶者控除や扶養控除の要件(令和8年分は合計所得金額62万円以下)から外れることもあります。家族の税金にも関わるので、売る前に確かめておきましょう。
相続人ごとの申告の進め方は、相続した金を売った年の確定申告で紹介しています。
よくある相談:金貨が数十枚・18金の指輪・数千万円の遺品
Yahoo!知恵袋にも、遺品の金を売る時の税金について相談があります。よくある3つに答えていきますね。
親族の遺品から、趣味で集めていた金貨が数十枚出てきた
『親族の遺品整理をしていたら、生前に趣味で集めていた金貨が数十枚出てきた』という相談です。
まず、金貨は相続財産として、誰が受け継ぐかを決めます。売る時は、亡くなった人が買った値段と日付を引き継いで、譲渡所得の式で計算するのが基本です。
金貨は支払調書の対象なので、まとめて1回200万円を超えて売る時は、マイナンバーの確認を求められます(田中貴金属の案内)。金貨の種類ごとの考え方は金貨を売った時の税金にまとめています。
遺品の18金の指輪を売ると、税金はかかる?
『親族の遺品として残された18金の指輪を売る時の税金を知りたい』という相談もありました。
指輪のようなジュエリーで、1個または1組30万円以下の物なら、生活用動産の非課税に当たる考え方です(国税庁 No.3105)。30万円を超える物は、譲渡所得として計算します。
いくつか一緒に売る時は、1個・1組ごとの価額で見る点がポイントです。セットの物かどうかで迷う時は、所轄の税務署に確かめてみてください。
金の価格が上がり、親の遺品が数千万円の価値になっている
『親の遺品の金が、価格の高騰で数千万円の価値になっている。売るとどんな税金がかかるか』という相談もありました。
この場合は、相続税と、売った時の譲渡所得の両方を確かめます。遺産の合計が基礎控除を超えるなら、相続税の申告が必要です(国税庁 No.4102)。
相続税を払った人が期限内に売るなら、取得費加算の特例を使えるかも確かめましょう(国税庁 No.3267)。金額が大きい時は、相続税と譲渡所得をまとめて税理士に相談するのが安心です。
よくある質問
遺品の金を売ったら、税金はかかりますか?
売ってもうけが出た時は、受け継いだ人の譲渡所得になります。売った金額から取得費などと50万円を引いた残りで計算し、5年超なら2分の1にします。
親がいくらで買ったか分からない時は、どうしますか?
売った金額の5%を取得費にして計算できます(所得税基本通達38-16)。100gを2,277,300円で売ったなら113,865円です。
相続してすぐに売ると、短期の扱いになりますか?
相続した金は、亡くなった人が買った日を引き継ぎます(所得税法60条1項)。亡くなった人が5年を超えて持っていれば、長期の扱いになる考え方です。
遺品の金を売る前に、査定だけ受けても大丈夫ですか?
大丈夫です。査定額を知っておくと、相続人の話し合いや相続税の確認、売った後の申告の準備が進めやすくなります。
遺品のジュエリーにも税金はかかりますか?
1個または1組30万円以下のジュエリーなどは、生活用動産として非課税の考え方に当たります(国税庁 No.3105)。30万円を超える物は譲渡所得として計算します。
まとめ
- 遺品の金は相続財産。売る前に誰が受け継ぐかを決める
- 地金・金貨・ジュエリー・仏具に分けると、査定も税金の確認も進めやすい
- 取得費と取得日は亡くなった人から引き継ぐ。記録が無ければ売った金額の5%
- 相続税の申告の要否と、取得費加算の特例を確かめる
- 査定は売る前でも受けられる。売ったら買取明細を残して確定申告に備える
コメント