
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
金のインゴットや金貨を売ろうとして、「譲渡所得」という言葉が出てきて手が止まった方も多いはずです。
 金を売りたい人
金を売ったら譲渡所得になると聞きました。売った金額が全部、所得として扱われるんですか?
 案内役
いいえ、売った金額そのものではありません。買った時の値段などを引いた「もうけ」の部分が譲渡所得になりますよ。
結論から言うと、金を売った利益は原則として譲渡所得で、給与などと合わせて税金を計算します。
この記事では、金の譲渡所得の考え方と計算式を、数字の例を使って順番に見ていきます。
金を売った利益は、原則「譲渡所得」になります
金地金を売った所得は、原則として譲渡所得です。給与所得など他の所得と合わせる「総合課税」で税額が決まります。
この記事は、2026年10月時点の国税庁の公開情報をもとにまとめています。
国税庁のタックスアンサー No.3161「金地金の譲渡による所得」には、次のように書かれています。
金地金を売ったときの所得は、原則、譲渡所得として、給与所得など他の所得と合わせて総合課税の対象となります。
出典:国税庁 タックスアンサー No.3161
つまり、金の売却益は「譲渡所得」という所得の区分に入るんです。
『そもそも譲渡所得って何?』と思いますよね。ざっくり言うと、持っている資産を売って得た利益のことです。
国税庁が「譲渡所得の対象」として金地金を名指ししています
国税庁 No.3105 では、譲渡所得の対象になる資産として、土地や建物、株式等と並んで「金地金」が挙げられています。
同じ並びに宝石・書画・骨とうもあり、貴金属のような価値のある物を売った時の利益が、譲渡所得の代表例になっていることが分かります。
| 区分 | 国税庁の書き方 | 金の場合 |
|---|---|---|
| 譲渡所得の対象になる資産 | 土地、借地権、建物、株式等、金地金、宝石、書画、骨とう など(No.3105) | インゴット(金地金)は名指しで入っている |
| 金地金を売った所得 | 原則、譲渡所得として総合課税(No.3161) | 給与などと合わせて計算する |
| 営利目的で継続的に売っている | 実態に応じて事業所得または雑所得(No.3161) | 商売として売買している場合 |
ここで出てくる「総合課税」は、後の見出しでくわしく見ていきます。
「金の譲渡税」という名前の税金はありません
「金の譲渡税はいくら?」と聞かれることがあります。ただ、譲渡税という独立した税金があるわけではないんです。
金を売った利益(譲渡所得)に対して、所得税と復興特別所得税、そして住民税がかかる、という形になります。
所得税・住民税・消費税など、金を売った時に関わる税金の全体は金の売却にかかる税金の種類で一覧にしています。
金の譲渡所得の計算式は「売った額から引いていく」形です
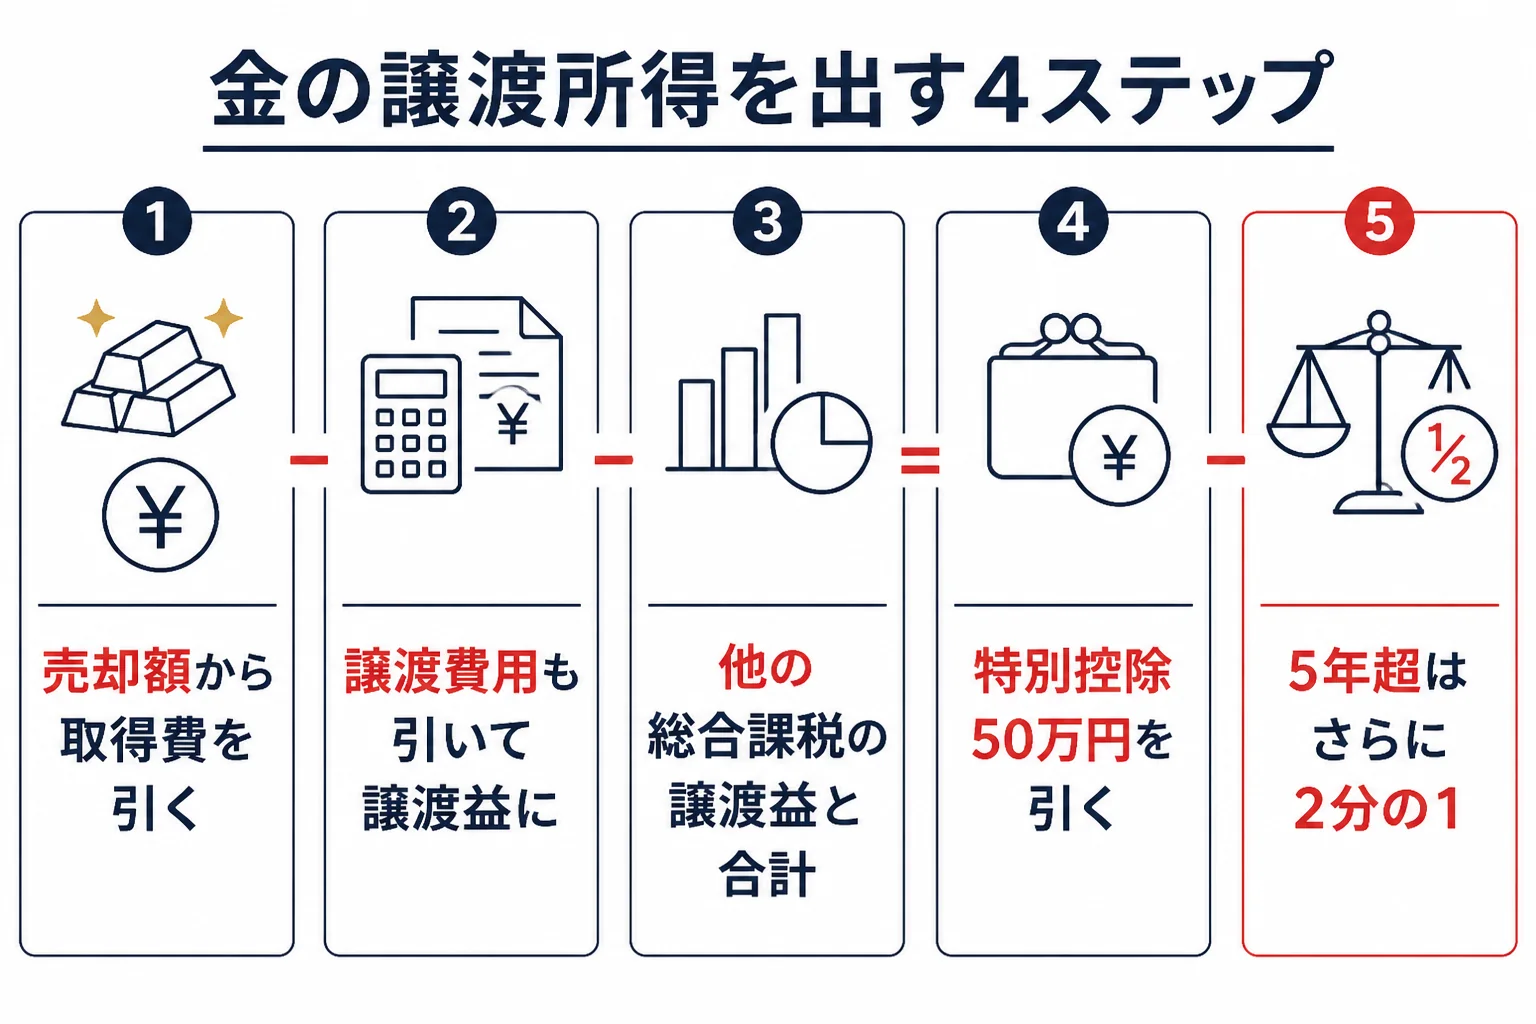
売却額から、取得費(買った値段など)と譲渡費用(売るための費用)を引いて「譲渡益」を出します。そこから特別控除50万円を引いたものが譲渡所得の金額です。
国税庁 No.3161 の計算式を、言葉を少しやさしくして並べるとこうなります。
- 売った金額(譲渡価額)から、取得費と譲渡費用を引いて「譲渡益」を出す
- その年に売った他の総合課税の譲渡益と合計する
- 合計から特別控除50万円を引く(合計が50万円以下なら、その金額までしか引けない)
- 5年を超えて持っていた分は、さらに2分の1にする
計算に出てくる言葉の意味
言葉が多くてややこしいですよね。国税庁 No.3152 の説明をもとに、表にまとめました。
| 言葉 | 意味(国税庁の説明) | 金の場合の例 |
|---|---|---|
| 譲渡価額 | 売った金額 | 買取店から受け取る代金 |
| 取得費 | 一般に購入代金のこと。購入手数料なども含まれる(No.3152) | 金を買った時の代金 |
| 譲渡費用 | 売るために直接かかった費用(No.3152) | 金地金の買取手数料が入るかは国税庁の名指しの説明がなく、税務署で確認 |
| 特別控除 | その年の総合課税の譲渡益の合計から50万円(No.3161) | 1年で50万円まで |
| 譲渡所得の金額 | 上の計算で残った金額 | 5年超ならさらに2分の1 |
ここが大事なところです。50万円は売った金額から引くのではなく、譲渡益(もうけ)から引くものなんです。
買った値段が分からない時は「売った額の5%」
親から受け継いだ金など、買った値段が分からないこともありますよね。
そんな時は、所得税基本通達38-16により、売った金額の5%を取得費として計算することが認められています。
5%は「税金が5%」という意味ではありません。取得費を売却額の5%とみなすという意味なので、残りの95%が譲渡益として計算に入ります。
取得費の考え方は金の取得費とはで、書類が無い時の対応は購入価格が分からない金の税金でくわしく扱っています。
数字で見る:取得費100万円の金を300万円で売った場合
例えば、取得費100万円の金を300万円で売ったとします。譲渡費用は0円、その年に他の総合課税の譲渡益は無い前提です。
| 例 | 取得費 | 売却額 | 持っていた期間 | 譲渡益 | 特別控除後 | 課税される譲渡所得 |
|---|---|---|---|---|---|---|
| 1 | 100万円 | 300万円 | 5年以内 | 200万円 | 150万円 | 150万円 |
| 2 | 100万円 | 300万円 | 5年超 | 200万円 | 150万円 | 75万円 |
| 3 | 不明(5%で15万円) | 300万円 | 5年超 | 285万円 | 235万円 | 117.5万円 |
| 4 | 100万円 | 140万円 | 5年以内 | 40万円 | 0円 | 0円 |
例4のように、譲渡益が50万円以下なら、特別控除で課税される譲渡所得は0円になります。
一方で例3を見ると、取得費が分からないだけで課税される金額がかなり増えることも分かります。
5年を超えて持っていた金は、2分の1で計算します
持っていた期間が5年を超えると「長期譲渡所得」、5年以内だと「短期譲渡所得」です。長期は特別控除の後の金額を2分の1にして計算します。
国税庁 No.3152 には「長期譲渡所得となるのは、所有期間が5年を超えている場合で、短期譲渡所得となるのは、所有期間が5年以内の場合です」とあります。
さっきの表の例1と例2を比べてみてください。同じ300万円で売っても、課税される譲渡所得が150万円と75万円で倍の差が出ています。
金を売りたい人じゃあ、5年を超えるまで待ってから売ったほうが得なんですね?
案内役課税される金額は小さくなります。ただ、金の値段は日々動くので、税金だけで売る時期を決めるのはおすすめしません。
特別控除50万円は「短期から先に」引きます
同じ年に、5年以内の金と5年超の金の両方を売ることもありますよね。
国税庁 No.3161 では、両方の譲渡益がある時、特別控除は合わせて50万円までで、短期の譲渡益から先に引くとしています。
| 項目 | 短期(5年以内) | 長期(5年超) |
|---|---|---|
| 特別控除50万円 | 先に引く | 短期で引き切れなかった残りを引く |
| 2分の1 | しない | 特別控除の後に2分の1 |
| 課税される金額 | 特別控除後の全額 | 特別控除後の半分 |
5年の数え方や、相続した金の期間の引き継ぎは長期譲渡所得と短期の違いで扱っています。
買った日がはっきりしない時は
『いつ買ったか覚えていない…』という方もいるはずです。持っていた期間で税額が大きく変わるので、購入時の書類や通帳の記録を探してみてください。
書類が見つからない時の考え方は金を買った時期が分からない時にまとめています。判断に迷ったら、所轄の税務署に確認しておきましょう。
譲渡所得は給与などと合わせて税率が決まります(総合課税)
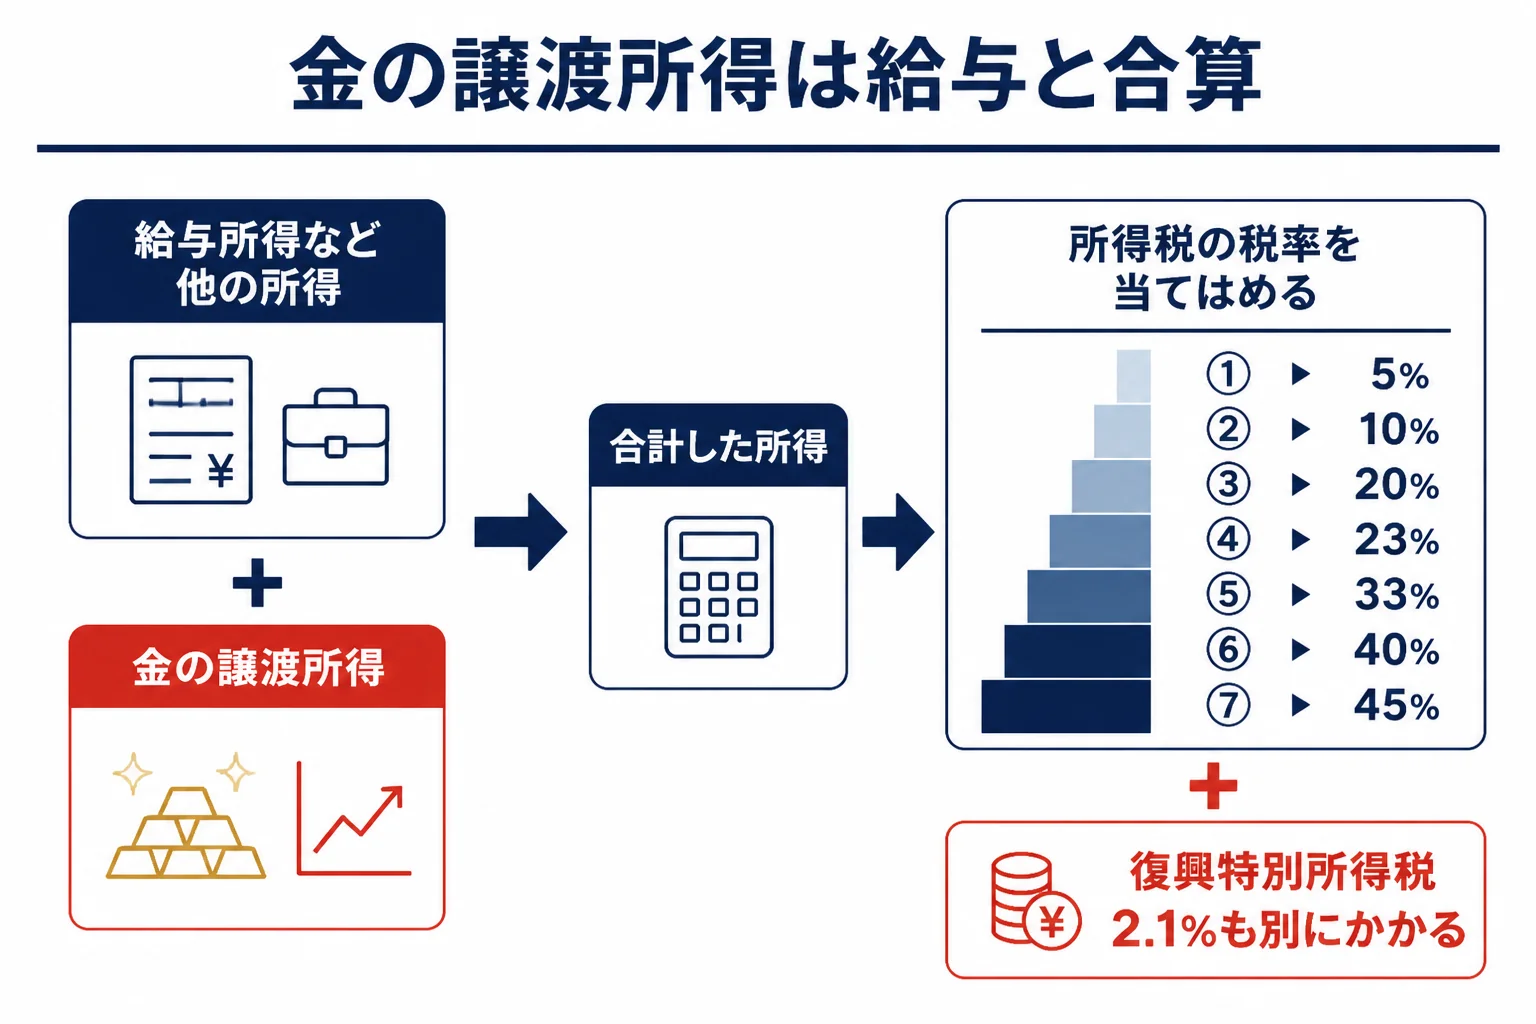
金の譲渡所得は、給与所得など他の所得と合計してから税率を当てはめます。金だけの決まった税率があるわけではありません。
所得税の税率は、課税される所得金額に応じて5%から45%までの7段階です(国税庁 No.2260)。
金の譲渡所得が上乗せされると、合計の所得が増えるので、税率の段階が上がることもあるんです。
会社員が金を売った場合の計算例
給与所得から所得控除を引いた「課税される所得金額」が300万円の会社員で考えてみます。所得控除は変わらない前提です。
| ケース | 課税される所得金額 | 所得税(速算表) | 金を売って増える所得税 |
|---|---|---|---|
| 金を売らない | 300万円 | 202,500円 | なし |
| 例1(短期150万円)を足す | 450万円 | 472,500円 | 270,000円 |
| 例2(長期75万円)を足す | 375万円 | 322,500円 | 120,000円 |
これは国税庁の速算表で計算した目安です。このほかに復興特別所得税(所得税額の2.1%)と住民税がかかります。
実際の税額は、他の所得や所得控除、端数の処理で変わります。合計の所得が増えると基礎控除の金額が変わる場合もあるので、そこも頭に入れておいてください。
総合課税の仕組みは金の売却益は総合課税で、税率の段階は金売却の税率で、計算の手順は金売却の税金の計算方法でくわしく見られます。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
売る前に査定額が分かれば、この表に当てはめて税金の目安を出せます。売った後は、受け取った買取明細を譲渡価額の記録として取っておきましょう。
譲渡所得にならないケースもあります
金地金の売買が営利目的で継続的に行われている場合は、実態に応じて事業所得または雑所得になります(国税庁 No.3161)。
『じゃあ、毎月コツコツ買って売っている人は?』と気になりますよね。
純金積立(金定額購入システム)については、東京国税局の文書回答(平成18年)に「毎月の購入金額や売却状況等を勘案して、雑所得、事業所得又は譲渡所得となる」と書かれています。
つまり、同じ金でも、売り方や頻度によって所得の区分が変わる可能性があるということです。
- 手元のインゴットや金貨をたまに売る
- 相続した金、もらった金を売る
- 特別控除50万円や長期の2分の1が使える
- 営利目的で継続的に売り買いしている
- 実態で判断されるので、自分で決めつけない
- 迷ったら税務署・税理士に確認する
所得の区分の違いは金の売却は何所得?で比べています。
金投資口座・金貯蓄口座の利益は別の扱い
国税庁 No.3161 には、金投資口座や金貯蓄口座などからの利益は、金地金の現物の売却とは違う扱いだと書かれています。
これらの利益は、一律20.315%(所得税および復興特別所得税15.315%、地方税5%)の源泉分離課税です。手元にある現物の金を売る話とは、分けて考えてみてください。
金のアクセサリーは「生活用動産」の話が出てきます
ネックレスや指輪のような貴金属の製品では、生活用動産の話が出てくることがあります。
国税庁 No.3105 では、生活に通常必要な動産の売却益は非課税ですが、貴金属や宝石などで1個または1組の価額が30万円を超えるものは除くとしています。
この30万円の線は、生活に通常必要な動産(貴金属の製品など)の話です。国税庁は金地金を譲渡所得の対象として名指ししているので、インゴットを「30万円までなら非課税」と考えるのは誤りのもとです。
アクセサリーの扱いは金のアクセサリーを売ると税金は?で整理しています。
「固定資産税の精算金」など、よく混ざる話
譲渡所得という言葉は土地や建物を売る時にも使うので、不動産の話が混ざって出てくることがあります。
例えば「固定資産税の精算金は譲渡所得に入る?」という疑問です。これは土地や建物を売る時に出てくる話なんです。
国税庁 No.3255 は土地建物の譲渡費用の説明で、固定資産税などその資産の維持や管理のためにかかった費用は譲渡費用にならないとしています。
| よく混ざる話 | どんな場面の話か | 金を売る時の考え方 |
|---|---|---|
| 固定資産税の精算金 | 土地・建物の売買 | 金の譲渡所得の計算とは別。不動産は税務署で確認 |
| 所有期間を1月1日で数える | 土地・建物(分離課税)の判定 | 金は総合課税側の説明を見る。数え方は税務署で確認 |
| 取得費が分からない時の5% | 土地建物はNo.3258、金などは通達38-16 | 金は通達38-16が根拠 |
ネットで調べると、不動産の説明と金の説明が同じページに並んでいることもあります。読む時は「土地建物の話か、それ以外の資産の話か」を見分けてみてください。
よくある相談:金の譲渡所得で迷いやすいところ
知恵袋などでは、5年の基準、50万円の控除、譲渡所得か雑所得か、といった相談がよく見られます。代表的なものに答えていきます。
相談1:短期と長期の基準は「5年以下かどうか」でいいの?
金地金の長期・短期の基準を確認したい、という相談です。
国税庁 No.3152 の書き方は「5年を超えている場合」が長期、「5年以内」が短期です。
ただ、金を売った時の期間の数え始めと数え終わりを、土地建物と同じ方法で数えるのかは、国税庁の金地金の説明では確認できませんでした。境目に近い時は、売る前に税務署に聞いておくと安心です。
相談2:5年以上前に買った金を、譲渡益50万円以内で売りたい
譲渡益が50万円を超えない範囲で売るつもりだけど、税金はどうなるか、という相談です。
その年の他の総合課税の譲渡益と合わせて50万円以下なら、特別控除で課税される譲渡所得は0円になります(No.3161)。
金を売りたい人同じ年に、もう一回売ったらどうなりますか?
案内役特別控除は1年で合わせて50万円までなんです。同じ年の譲渡益は合計して考えるので、2回目の分も足して計算してくださいね。
相談3:安く買った金地金を売ると、総合課税で税金が高くならない?
安い時に買った金地金を売ると、長期譲渡の総合課税で税金がかなり出そう、という相談です。
確かに、取得費が低いほど譲渡益は大きくなります。ただ、5年超なら特別控除の後に2分の1になるので、もうけがそのまま全額課税されるわけではありません。
| 確認すること | 理由 |
|---|---|
| 購入時の書類があるか | 取得費が分かれば、5%で計算するより課税される金額が小さくなることがある |
| 5年を超えているか | 長期なら特別控除の後に2分の1 |
| その年の他の所得 | 総合課税なので、合計の所得で税率が決まる |
相談4:金地金の売却は譲渡所得?雑所得?
これはとても多い疑問です。国税庁 No.3161 の答えは「原則、譲渡所得」です。
営利目的で継続的に売っている場合だけ、実態に応じて事業所得または雑所得になります。自分がどちらか迷う時は、売買の回数や目的を説明して税務署に聞いてみてください。
金を売る前と売った後にしておきたいこと
譲渡所得は「売った額」と「買った額」の差で決まります。両方の記録をそろえておくことが、税金で損をしないいちばんの近道です。
- 購入時の領収書・購入明細・通帳の記録が残っているか
- いつ買ったか(5年を超えているか)が分かるか
- 同じ年に、ほかに売る予定の金や資産があるか
- 会社員なら、給与以外の所得がどれくらいあるか
- 買取明細を受け取り、売却額・日付を保管する
- 計算式に当てはめて、課税される譲渡所得の金額を出す
- 確定申告が必要かを確認する(申告期間は原則、翌年2月16日から3月15日まで。国税庁 No.2020)
- 必要なら確定申告書と譲渡所得の内訳書を作って提出する
確定申告の書き方は金売却の確定申告書の書き方で、全体の流れは金を売った時の税金ガイドで確認できます。
金を売りたい人自分の場合に申告が要るかどうか、最後まで自信が持てなくて…。
案内役そう感じるのは自然です。書類と計算メモを持って、所轄の税務署や税理士に相談すれば、具体的に教えてもらえますよ。
よくある質問
金の譲渡所得は、売った金額そのものですか?
いいえ。売った金額から取得費と譲渡費用を引いた譲渡益を出し、さらに特別控除50万円を引いた金額です。5年超ならその2分の1が課税されます。
金の譲渡所得には何の税金がかかりますか?
所得税と復興特別所得税、住民税です。「譲渡税」という別の税金があるわけではありません。
金を売った利益が50万円以下なら、課税される譲渡所得は0円ですか?
その年の他の総合課税の譲渡益と合わせて50万円以下なら、特別控除で0円になります。同じ年に複数回売った時は合計で考えます。
貴金属のアクセサリーも譲渡所得になりますか?
1個または1組の価額が30万円を超える貴金属の製品などは、生活用動産の非課税から外れます。個別の判断は税務署に確認してください。
金の譲渡所得は給与と別に計算できますか?
金地金の譲渡所得は総合課税なので、給与所得など他の所得と合わせて税額を計算します。
まとめ
- 金地金を売った利益は、原則として譲渡所得(国税庁 No.3161)
- 計算は売却額から取得費と譲渡費用を引いて譲渡益を出し、特別控除50万円を引く
- 5年超の長期は、特別控除の後に2分の1にする
- 給与などと合計する総合課税なので、人によって税率が変わる
- 営利目的で継続的に売買していれば、事業所得または雑所得になることがある
- 自分のケースで迷ったら、所轄の税務署か税理士に確認する
コメント