
当サイトの記事は、国税庁・財務省・警察庁・消費者庁など公的機関の公開情報、e-Govの法令、田中貴金属工業の公表価格、各買取店・地金商の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。税金の個別の判断は、所轄の税務署または税理士にご確認ください。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
『金庫にしまってあるインゴットを売りたい。でも、税金がいくらかかるのか見当がつかない』。金の値段が上がっている今、そう考えている方も多いはずです。
結論から言うと、インゴットの売却にかかる税金は、売った金額ではなく「もうけ」に対してかかります。しかも、50万円の特別控除や、5年を超えて持っていた時の2分の1の計算があるんです。この記事では、インゴット売却の税金の計算と、申告までの流れが分かります。
2026年10月時点の国税庁の公開情報をもとにまとめています。税額はどれも「この前提で計算した目安」で、実際の税額は他の所得や控除で変わります。
 金を売りたい人
親から受け継いだ100gのインゴットがあります。売ったら、代金の何割かを税金で持っていかれるんでしょうか?
 案内役
代金そのものに税率がかかるわけではありませんよ!売った金額から買った時の値段などを引いた「もうけ」で計算します。順番に見ていきましょう。
インゴット(金地金)を売った所得は、原則として譲渡所得
国税庁は「金地金を売ったときの所得は、原則、譲渡所得として、給与所得など他の所得と合わせて総合課税の対象となります。」と書いています(No.3161)。インゴットの売却益は、給与などと合わせて所得税の税率が決まります。
インゴットは、金の延べ棒・金塊・ゴールドバーとも呼ばれますよね。どの呼び方でも、税金の上では「金地金」として同じ扱いです。
ただ、売り方によっては別の所得になります。国税庁は、金地金の譲渡が営利目的で継続的に行われている場合は「その実態に応じて事業所得または雑所得となります」としています(No.3161)。
| 金の持ち方・売り方 | 所得の種類(国税庁 No.3161) | 税金のかかり方 |
|---|---|---|
| インゴットの現物を売る | 原則として譲渡所得 | 給与などと合わせる総合課税 |
| 営利目的で継続的に売買する | 事業所得または雑所得 | 実態に応じて判断 |
| 金投資口座・金貯蓄口座の利益 | 金融類似商品の収益 | 20.315%の源泉分離課税 |
自分の売り方がどれに当たるか迷う時は、所轄の税務署で確かめてみてください。この記事では、日本に住む人がインゴットの現物を売る、いちばん多いケースで見ていきます。
ネックレスなど貴金属の製品は、1個30万円以下なら生活用動産として非課税になる決まりがあります(No.3105)。ただ、国税庁は同じページで金地金を譲渡所得の対象の資産に挙げています。インゴットにこの30万円の線を当てはめないでおきましょう。
インゴット売却の税金の計算:重さ別の売却額と目安
金を売りたい人実際にいくらの税金になるのか、具体的な数字で知りたいです。
案内役計算式に当てはめれば出せますよ。まず売却額の目安、それから税金の順に見てみましょう。
国税庁の計算式は次のとおりです(No.3161)。5年以内に売った金は短期、5年を超えて持っていた金は長期になります(No.3152)。
| 計算の順番 | 5年以内(短期) | 5年超(長期) |
|---|---|---|
| 1. 譲渡益 | 売却額 −(取得費 + 譲渡費用) | 売却額 −(取得費 + 譲渡費用) |
| 2. 特別控除 | 譲渡益 − 50万円 | 譲渡益 − 50万円 |
| 3. 課税される譲渡所得 | 2の金額の全額 | 2の金額 × 2分の1 |
50万円の特別控除は、その年の総合課税の譲渡益の合計に対して引くものです。合計が50万円以下なら、その金額までしか引けません(No.3161)。
重さ別の売却額の目安
田中貴金属が2026年10月20日17時に公表した金の店頭買取価格は、22,773円/g(税込)でした。記事執筆日時点の参考値で計算すると、重さ別の売却額は次のとおりです。
| 重さ | 22,773円×重さ | 田中貴金属の手数料 | 手数料を引いた計算上の代金 | 支払調書の線(1回200万円超) |
|---|---|---|---|---|
| 10g | 227,730円 | 2,200円 | 225,530円 | 超えない |
| 50g | 1,138,650円 | 8,800円 | 1,129,850円 | 超えない |
| 100g | 2,277,300円 | 16,500円 | 2,260,800円 | 超える |
| 500g | 11,386,500円 | 不要 | 11,386,500円 | 超える |
| 1kg | 22,773,000円 | 不要 | 22,773,000円 | 超える |
田中貴金属の価格は1gあたりで、手数料は含まれていません。支払調書の線は、手数料を引く前の金額で見ています。
100gのインゴットを売った時の税金
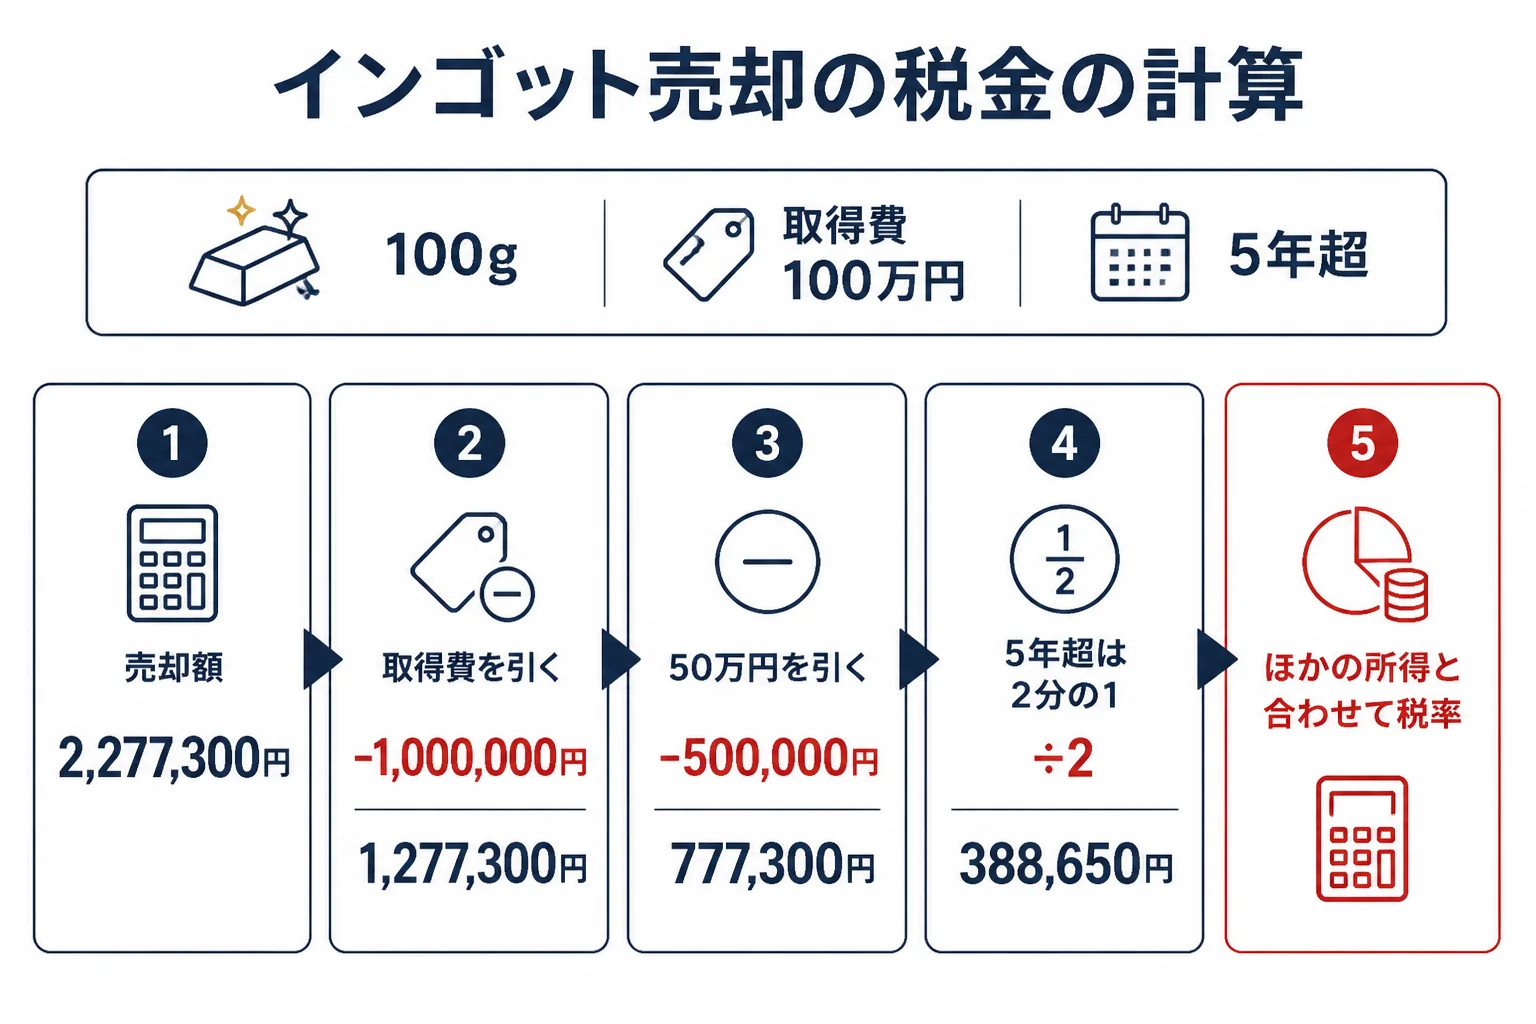
100gを2,277,300円で売った場合の計算です。5年を超えて持っていた金で、譲渡費用は0円、その年にほかの譲渡益はない前提です。
| 項目 | 購入時の書類あり(取得費が仮に100万円) | 取得費が分からない(売却額の5%) |
|---|---|---|
| 取得費 | 1,000,000円 | 113,865円 |
| 譲渡益 | 1,277,300円 | 2,163,435円 |
| 50万円を引いた後 | 777,300円 | 1,663,435円 |
| 課税される譲渡所得 | 388,650円 | 831,717円 |
次に、金以外の「課税される所得金額」が300万円の会社員などで、増える所得税を出しました。所得控除は変わらない前提で、復興特別所得税(所得税の2.1%)と住民税は含みません。
| ケース | 課税される譲渡所得 | 増える所得税の目安 |
|---|---|---|
| 書類あり(取得費100万円) | 388,650円 | 47,600円 |
| 取得費が分からない(5%) | 831,717円 | 136,200円 |
金を売らない場合の所得税は、300万円×10% − 97,500円=202,500円です。そこに課税される譲渡所得を足し、所得税の速算表で計算して差を出しました(No.2260)。税率は5%から45%までの7段階なので、ほかの所得が多い人ほど税率は上がります。
最近買ったインゴットは、事情が違うこともあります。例えば取得費200万円の100gを2,277,300円で売れば、譲渡益は277,300円です。50万円以下なので、課税される譲渡所得は0円になります。
100gの計算をもっと詳しく見たい方は金100gを売ったら税金は?を、500g・1kgの例は金500g・1kgを売ったら税金は?を読んでみてください。
バーチャージ(手数料)と支払調書の200万円
『売る時に引かれる手数料って、税金の計算で引けるの?』と気になりますよね。国税庁は、譲渡費用を「売るために直接かかった費用のこと」と説明しています(No.3152)。
ただ、金地金の買取手数料(バーチャージ)が譲渡費用に当たると名指しした国税庁の説明は、確認できていません。この記事の計算例では、手数料を譲渡費用に入れていません。差し引いて申告する前に、税務署で確かめておくと安心です。
手数料の額は会社ごとに違います。田中貴金属は「1件当たりの合計重量」で500g未満に手数料がかかり、三菱マテリアルは「100g未満 1件につき6,600円」「100g以上500g未満 1件につき11,000円」「500g以上 無料」としています。手数料の扱いは金売却の手数料は税金の計算で引ける?で紹介しています。
100g以上のインゴットは支払調書の対象になりやすい
1回の対価が200万円を超える金地金等の売却では、買取業者がマイナンバーなどを書いた支払調書を税務署に出します(所得税法224条の6・施行令350条の7)。上の表のとおり、今の価格なら100gのインゴット1本で200万円を超えます。
「200万円以下に分けて売れば税金がかからない」という話は誤りです。税金は、その年に売った分の譲渡益を合わせた計算で決まります(No.3161)。支払調書は業者が税務署に出す書類にすぎません。
田中貴金属では、200万円を超える売却は振込のみで、本人確認書類・マイナンバー確認書類・本人名義の振込先口座が分かるものが必要です。直営店の現金での受け取りは100万円(税込)までと案内されています。
支払調書の中身は金の支払調書とはに、インゴットを小分けにした時の扱いはインゴットを分割して売ると税金は?にまとめています。
相続した・もらったインゴットの税金
金を売りたい人亡くなった父のインゴットなんですが、父がいつ、いくらで買ったのか分かりません。
案内役相続したインゴットは、お父さんが買った値段と日付を引き継ぐんです。分からなければ、売却額の5%を取得費にする考え方になりますよ。
相続(限定承認を除く)や贈与で取得した資産を売る時は、「その者が引き続きこれを所有していたものとみなす」とされています(所得税法60条1項)。前の持ち主の取得費と取得日を引き継ぐので、亡くなった人が買った日から数えて5年を超えていれば長期です。
| 手に入れ方 | 取得費 | 5年の数え方 |
|---|---|---|
| 自分で買った | 自分の購入代金(購入手数料も含む) | 自分が買った日から |
| 相続した | 亡くなった人の購入代金を引き継ぐ | 亡くなった人が買った日から |
| もらった(贈与) | 贈与した人の購入代金を引き継ぐ | 贈与した人が買った日から |
インゴットは、売る時の税金とは別に、相続税の対象にもなります。田中貴金属も「地金・金貨・プラチナコインは相続税(贈与税)の対象です。」と書いています。
相続税を払った人が、相続税の申告期限の翌日以後3年以内に売った場合は、相続税の一部を取得費に足せる特例があります(No.3267)。金地金を名指しした説明は確認できていないので、使えるかは税務署や税理士に確かめてみてください。
相続した時の税金の全体は相続した金を売った時の税金で紹介しています。
インゴット売却の確定申告:書き方と添付書類
金を売りたい人確定申告って、どの書類に何を書けばいいんですか?
案内役金地金の売却は総合課税の譲渡所得なので、「譲渡所得の内訳書(総合譲渡用)」で計算して、申告書に書き移す流れです。数字を先にそろえておくと楽ですよ!
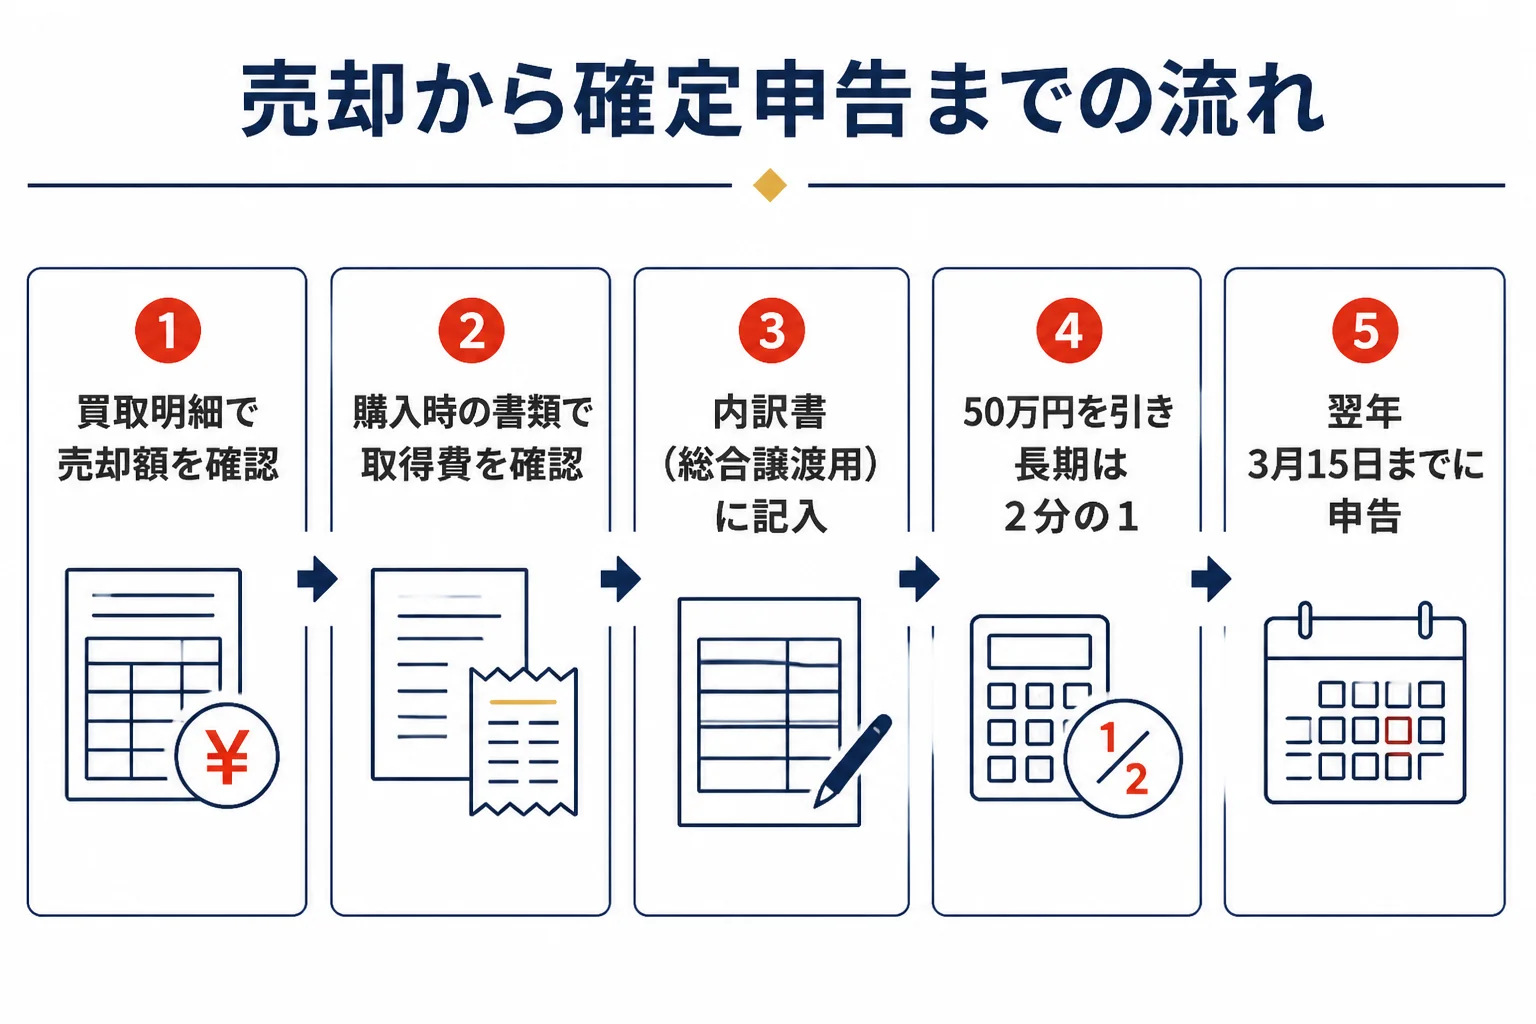
確定申告の期間は、原則として売った年の翌年2月16日から3月15日までです(No.2020)。令和8年分の正式な期間は、国税庁の発表を確かめてください。
- 買取明細で、売った日・重さ・売却額を確かめる
- 購入時の計算書で、取得費と買った日を確かめる(無ければ売却額の5%)
- 譲渡所得の内訳書(確定申告書付表)【総合譲渡用】に、売った金ごとに書く
- 譲渡益から50万円を引き、長期なら2分の1にして申告書に書き移す
- 給与や年金などほかの所得と合わせて税額を出し、期限までに納める
内訳書は確定申告書の付表なので、申告書と一緒に出す書類です。相続税の取得費加算の特例を使う時は、相続税の計算明細書も添えます(No.3267)。
購入時の計算書や買取明細を、申告書の添付書類として出す必要があるかを書いた国税庁の説明は、確認できていません。どちらも申告の根拠になる書類なので、手元に保管しておきましょう。
国税庁の確定申告書等作成コーナーを使うと、画面の質問に答えながら申告書を作れます。内訳書の書き方は金売却の確定申告書の書き方で、添付するもの・保存するものは金売却の確定申告に必要な書類で紹介しています。
給与1か所・年末調整済み・給与収入2,000万円以下の会社員は、給与・退職以外の所得の合計が20万円以下なら所得税の確定申告は不要です(No.1900)。ただ、住民税の申告は別に必要な場合があります(No.1600 の注・横浜市FAQ)。
インゴットの税金対策でできること・できないこと
『インゴットの税金対策って、何かできるの?』と考える方もいますよね。国税庁の式どおりに、引けるものをきちんと引くことが、いちばん確実な対策なんです。
- 購入時の計算書を探して、実際の取得費を使う(No.3152)
- 購入手数料も取得費に入れる(No.3152)
- 書類が無くても、取得費を0円にせず売却額の5%を使う(所得税基本通達38-16)
- 5年を超えて持っていれば、50万円を引いた後に2分の1になる(No.3161)
- 50万円の特別控除はその年の譲渡益の合計に対して引く(No.3161)
一方で、200万円以下に分けて売る・名義を変えて売るといった方法は、税金対策になりません。分割で税金が減ると書ける公的な根拠は無く、他人名義での売却は勧められません。
インゴットを自分で切ったり削ったりするのもやめておきましょう。日本マテリアルは「1kgをご自身で切断してしまった場合、売却ができなくなります。」と公式に書いています。
売り先は、書類の扱いと受取額で選ぶ
インゴットの売り先は、田中貴金属や三菱マテリアルのような地金商と、店舗の多い買取チェーンに分かれます。地金商は自社製が基本で、他社製は条件付きの所が多いです。
三菱マテリアルは、国内で購入した金地金・金貨に「購入時の証憑が無いものは売却をお断りしています。」と書いています。おたからやは、国内インゴットの購入証明書や品質保証書がない状態でも買取を受け付けると案内しています。
売る前に査定額を知っておくと、税金の目安も前もって出せます。売った後は買取明細を受け取り、申告の時まで保管しておきましょう。
PR|金・貴金属の買取
売る前に、金の査定額を確かめる
税金の計算は、いくらで売れるかが分からないと始まりません。インゴット・金貨・アクセサリーは1点から無料で査定を受けられます。金額を聞いてから、売るかどうか・いつ売るかを決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
おたからやで売る時の準備はおたからやで金を売る時の税金にまとめています。
よくある相談:今年買った200g・父の100g・5年の基準
Yahoo!知恵袋にも、インゴットの税金の相談が多く寄せられています。よくある3つに答えていきますね。
今年の2月に買った100g×2本を売ったら税金は?
『今年の2月にインゴット100gを2本、315万円ほどで買った。売るといくら税金がかかるのか』という相談がありました。
買ってから5年以内なので短期です。今の価格で200gを売ると4,554,600円で、取得費315万円なら譲渡益は1,404,600円になります。
| 200gを売った場合(短期・譲渡費用0円) | 金額 |
|---|---|
| 売却額(22,773円×200g) | 4,554,600円 |
| 取得費 | 3,150,000円 |
| 譲渡益 | 1,404,600円 |
| 課税される譲渡所得(50万円を引いた後) | 904,600円 |
金以外の課税される所得金額が300万円の人なら、増える所得税の目安は150,800円です。315万円に購入手数料が含まれていなければ、手数料も取得費に足せます(No.3152)。
亡くなった父の100gのインゴットを売りたい
『父が昨年亡くなり、父が持っていたインゴット100gを売りたい』という相談もありました。
お父さんの取得費と取得日を引き継ぎます(所得税法60条1項)。購入額が分からなければ、売却額の5%を取得費にして計算できます。
お父さんが5年を超えて持っていたなら長期で、上の表のとおり課税される譲渡所得は831,717円です。相続税がかかった場合は、取得費加算の特例も確かめてみてください。
短期と長期の基準は「売った日に5年以下かどうか」?
『金地金の短期・長期の基準は、売った日に所有期間が5年以下かどうかなのか』という相談もありました。
国税庁は「長期譲渡所得となるのは、所有期間が5年を超えている場合で、短期譲渡所得となるのは、所有期間が5年以内の場合です。」と書いています(No.3152)。5年ちょうど前後で売る時は、数え方を所轄の税務署で確かめてから売ると安心です。
税金の基本は金を売った時の税金ガイドで紹介しています。
よくある質問
インゴットを売却したら、税金はいくらかかりますか?
売った金額ではなく、取得費などを引いた譲渡益に税金がかかります。例えば100gを2,277,300円で売り、取得費100万円・5年超なら、課税される譲渡所得は388,650円です。税額はほかの所得と合わせて速算表で決まります。
金地金の売却は雑所得になりますか?
原則は譲渡所得です。営利目的で継続的に売買している場合は、実態に応じて事業所得または雑所得になります(国税庁 No.3161)。
インゴットの売却益の税率は何%ですか?
給与などと合わせる総合課税なので、所得税の税率は5%から45%の7段階で決まります(No.2260)。別に復興特別所得税(所得税の2.1%)と住民税がかかります。
金地金を売った時の確定申告の書き方は?
譲渡所得の内訳書(確定申告書付表)【総合譲渡用】で計算し、その結果を確定申告書に書き移します。
200万円以下で売れば、税金はかかりませんか?
200万円は支払調書の線で、税金の線ではありません。税金は、その年の譲渡益を合わせた計算で決まります。
まとめ
- インゴットの売却は原則として譲渡所得で、給与などと合わせる総合課税
- 税金は売却額ではなく、取得費などを引いた譲渡益にかかる
- 50万円の特別控除があり、5年超なら2分の1になる
- 100g以上は今の価格で支払調書の対象になりやすいが、課税の線ではない
- 相続したインゴットは、亡くなった人の取得費と取得日を引き継ぐ
- 確定申告は譲渡所得の内訳書(総合譲渡用)で計算する
コメント